Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Una proporción es una coordenada, no una señal comercial.
- Seleccione una tramo cuyos anclajes ya estén confirmados.
- Niveles lineales y dos políticas de stop distintas
- La interpolación lineal y logarítmica producen números diferentes.
- Separar las hipótesis de toque de zona, disparador y salida
- Prueba el volumen de retroceso en lugar de narrarlo.
- Utilice controles de igual ancho y conserve las oportunidades perdidas.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
CME, Fidelity y TradingView explican las convenciones de construcción y trazado. No establecen una rentabilidad neta universal ni una probabilidad de reversión fija para los niveles de Fibonacci.
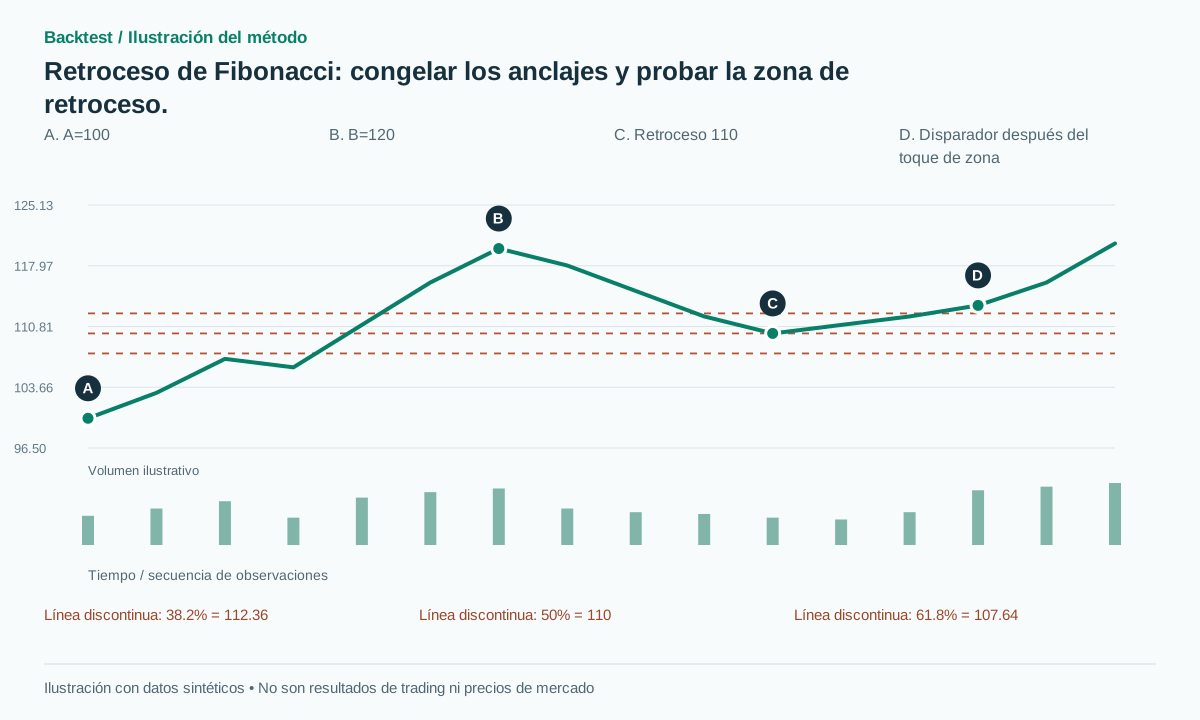 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
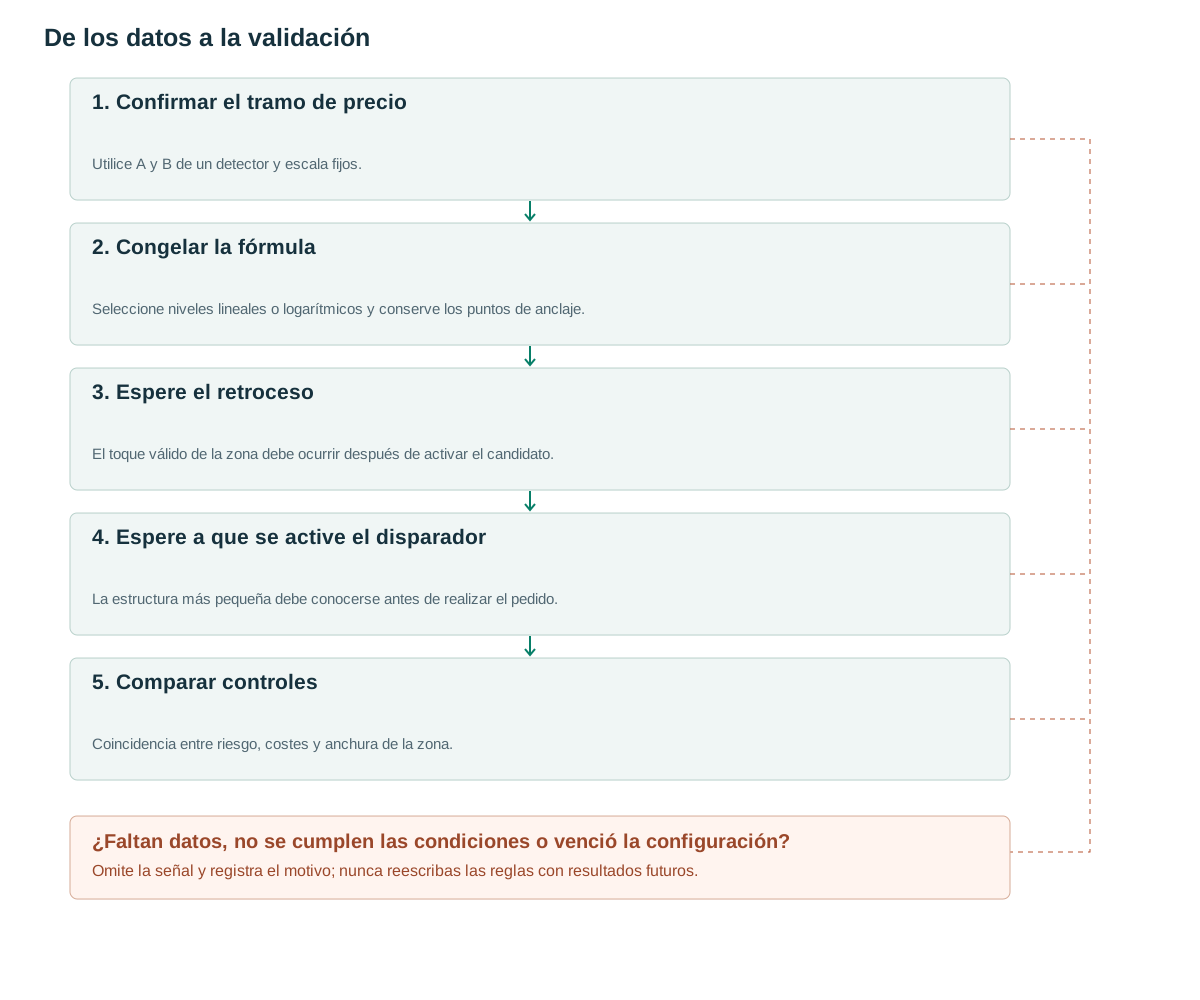
- Confirmar el tramo de precioUtilice A y B de un detector y escala fijos.
- Congelar la fórmulaSeleccione niveles lineales o logarítmicos y conserve los puntos de anclaje.
- Espere el retrocesoEl toque válido de la zona debe ocurrir después de activar el candidato.
- Espere a que se active el disparadorLa estructura más pequeña debe conocerse antes de realizar el pedido.
- Comparar controlesCoincidencia entre riesgo, costes y anchura de la zona.
Una proporción es una coordenada, no una señal comercial.
CME analiza 38.2% y 61.8% y señala que 50%, aunque comúnmente se grafica junto a ellos, no es una razón de Fibonacci [1]. Fidelity describe niveles construidos entre dos extremos [2]. Considérelos como posibles características que describen la profundidad del retroceso, en lugar de asignarles un significado predictivo garantizado.
Un gráfico ofrece muchos pares A→B posibles, creando numerosos niveles cerca del precio actual. Si solo se conserva el par desde el que el precio rebotó posteriormente, la conclusión resulta imposible de reproducir. El problema central del modelado consiste en decidir qué tramo es válido antes de conocer la reacción.
Un experimento útil permite distinguir el valor de una configuración de retroceso del valor de proporciones numéricas específicas. Si una zona cercana ordinaria se comporta de manera similar con los mismos anclajes, disparadores y costos, la evidencia respalda el concepto general de retroceso en lugar de una propiedad especial de las coordenadas de Fibonacci.
Seleccione una tramo cuyos anclajes ya estén confirmados.
La línea base propuesta elige A como un pivote bajo confirmado y B como el siguiente pivote alto confirmado alternante en una escala registrada. Requiere B>A y una amplitud del tramo de al menos 3×ATR en A, un umbral experimental. Activa el candidato solo después de confirmed_at de B. Un contacto histórico que ocurrió antes de la activación no puede convertirse en una entrada retrospectiva.
Para un tramo ascendente D=B−A, defina F(r)=B−rD y congele la zona de investigación [F(0.618), F(0.382)]. Para un tramo descendente, A es el máximo y B el mínimo, con F(r)=B+r(A−B). No cambie ni la relación ni el ancla para mantener activa una configuración que de otro modo sería inválida.
Almacene las identidades de anclaje, los tiempos de ocurrencia y confirmación, la escala, la transformación de precios, los límites de zona y la fecha de vencimiento. El código a continuación es un boceto de detector: la invalidación o el vencimiento deben finalizar el procesamiento para ese candidato antes de que se pueda ejecutar cualquier rama de activación en la misma barra.
Si varias tramos elegibles se superponen, elija una política determinista, como la tramo completado más recientemente en una escala, o conserve todas las observaciones con un manejo de riesgo de una posición por instrumento. Probar cada par y contar solo las reacciones exitosas aumentaría tanto la selección de oportunidades como el tamaño aparente de la muestra.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Niveles lineales y dos políticas de stop distintas
El sintético A=100, B=120 da D=20. El nivel 38.2% es 112.36, el nivel 50% es 110, y el nivel 61.8% es 107.64. Un retroceso a 111 se encuentra dentro de la zona. Supongamos que un micro máximo previamente conocido es 113 y un cierre posterior 113.3 activa la entrada. Una ejecución a 113.4 con stop 109.8 tiene 3.6 puntos de riesgo de precio y un objetivo 2R 120.6.
Una continuación sintética por encima de 120.6 antes del stop cumple con ese objetivo. Un fallo pasa por 109.8 y continúa hacia 100. Si el stop se sitúa por debajo del A original en 99.8, el riesgo pasa a ser 13.6 y el objetivo 2R pasa a ser 140.6. Estas son estrategias sustancialmente diferentes; un gráfico no puede mantener la misma relación beneficio/riesgo mostrada al mover el stop entre ellas.
Si B no se confirma hasta que el precio ya haya caído a 106 y se haya recuperado a 113, la estrategia no podría haber comprado el toque anterior 110. Rechace esa oportunidad perdida o registre un enfoque de entrada tardía distinto. Informe el porcentaje de tramos perdidos por retraso en la confirmación en lugar de eliminarlos silenciosamente de la muestra.
Incluya en los casos de prueba un gap que atraviese toda la zona. Que el rango máximo–mínimo diario intersecte la zona no demuestra que cada nivel ofreciera una ejecución durante el gap. La variante de orden límite requiere supuestos de precio ejecutable y ejecución separados de la etiqueta de toque en una barra cerrada.
La interpolación lineal y logarítmica producen números diferentes.
TradingView ofrece una opción de cálculo de Fibonacci logarítmico para gráficos en escala logarítmica ([3]). Para precios positivos, la definición logarítmica transparente es F_log(r)=exp(log(B)−r(log(B)−log(A))), que interpola los precios logarítmicos. El simple hecho de cambiar la forma en que se muestra un gráfico no altera un cálculo lineal, a menos que también cambie la fórmula de nivel de la herramienta.
Con A=100 y B=400, el retroceso lineal 50% es 250, mientras que el punto medio logarítmico es 200. La diferencia puede cambiar toda la población de señales. Elija la transformación antes de la evaluación y guárdela en cada candidato; los niveles logarítmicos no están definidos para precios cero o negativos.
Una prueba de reproducibilidad debería calcular ambas versiones a partir de los mismos puntos de anclaje y verificar sus extremos: r=0 devuelve B y r=1 devuelve A. Al reflejar una rama ascendente en una rama descendente, se debe usar la fórmula correcta en lugar de invertir las etiquetas en un cálculo que no ha cambiado.
Separar las hipótesis de toque de zona, disparador y salida
La línea base propuesta espera un toque de zona y luego una ruptura de un máximo micro ya conocido. El candidato dura 20 barras después de la activación y como máximo cinco barras después del toque. La entrada utiliza una apertura ejecutable posterior; perder A antes de la entrada invalida la configuración. Se permite una entrada por tramo. Estos tiempos de espera son configuraciones de investigación.
Congela el máximo micro cuando se active la configuración de toque de zona. Si ese nivel ya se ha superado, define si el candidato está obsoleto en lugar de reemplazarlo con un máximo posterior conveniente. Del mismo modo, una zona tocada repetidamente no debería generar operaciones independientes ilimitadas sin una política de reinicio explícita.
La proyección de movimiento medido es una regla de salida diferente, que proyecta la longitud de un tramo o la altura de un patrón a partir de otra referencia. Un objetivo proyectado no es un precio de destino que deba alcanzar. Compare los objetivos estructurales, 2R y las salidas temporales en los datos de desarrollo, y luego guarde la versión seleccionada para la evaluación final.
Modele ejecuciones factibles ante gaps y stops. Si un precio conocido antes de enviar la orden vuelve inaceptable la operación, puede aplicarse una política de rechazo registrada. Una orden límite o stop ya ejecutada permanece en el registro aunque un cierre posterior haga parecer inválido el patrón.
Prueba el volumen de retroceso en lugar de narrarlo.
Mida el volumen medio por barra durante el retroceso y el avance precedente, o divida el volumen total por la duración. Las duraciones desiguales de los tramos hacen que los totales brutos sean engañosos. Una menor actividad de retroceso y un RVOL más alto en el disparador forman una hipótesis posible, pero sus umbrales deben fijarse antes de examinar los resultados.
Ejecuta una ablación con el mismo ancla: combine el toque de zona con el disparador, luego agrega volumen y reemplaza la zona de Fibonacci con una zona ordinaria 40–60%. Si el rendimiento es similar, el experimento ofrece más respaldo para las retracciones en general que para las proporciones exactas de Fibonacci.
Para las tramos intradía, normalice la actividad con respecto a las momentos comparables de la sesión. Un retroceso durante el almuerzo puede tener un volumen menor sin implicar que la oferta se haya agotado. El agregado OHLCV no puede identificar los motivos de los participantes ni asignar cada operación a un precio de retroceso preciso.
Utilice controles de igual ancho y conserve las oportunidades perdidas.
La zona 38.2–61.8% abarca 23.6% del tramo; 40–60% abarca 20%. Diferentes anchos cambian la probabilidad de contacto, así que agregue un control del mismo ancho como 38.0–61.6% y analice los retornos en función de la profundidad continua del retroceso. Comparar solo el número de rebotes no es una prueba justa.
Conservar todas las tramos elegibles, incluidas aquellas que nunca tocan la zona o que nunca se activan posteriormente. Los casos de prueba deben incluir confirmación de anclaje retardada, huecos en la región, configuraciones superpuestas que comparten anclajes y cambios en el tamaño del tick. Confirmar la invariancia del prefijo para los candidatos ya publicados.
Informe la expectativa neta, la tasa de no ejecución, el tiempo de tenencia, la exposición y la sensibilidad a los límites cercanos. Un rebote único en 61.8% es una ilustración, no una prueba estadística. Registre todas las escalas de anclaje, ratios y alternativas de stop para que la selección de la mejor combinación histórica no desaparezca del registro de evidencia.
Errores frecuentes
Probar cada par de anclajes después de la reacción
Un número suficiente de pares retrospectivos puede situar un nivel cerca de casi cualquier rebote observado.
Tratar a un objetivo como garantizado
Una proyección es una hipótesis de salida que requiere evaluación empírica.
Cambiar la escala del gráfico sin documentar el cálculo.
La interpolación logarítmica y lineal puede diferir sustancialmente para tramos largos.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Es 61.8% más fuerte que 50%?
Las fuentes analizadas no establecen una ventaja neta universal. Compare contextos, amplitudes de zona y costos equivalentes en lugar de ejemplos seleccionados.
¿Por qué no colocar una orden límite directamente en un nivel Fib?
Se puede probar por separado una versión de entrada mediante orden límite, que incluye ejecuciones fallidas, efectos de cola y movimientos a través de la zona. Esperar a un disparador de precio posterior pone a prueba otra hipótesis.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Fibonacci Retracements and ExtensionsCME Group. Lea los índices de retroceso y la distinción relativa a 50%; los ejemplos no se tratan como pruebas de rentabilidad. Verificado el: .
- Fibonacci RetracementFidelity. Lea la construcción a partir de dos extremos. Verificado el: .
- Fibonacci retracement drawing toolTradingView. Lectura de anclas, niveles configurables y cálculo logarítmico. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store