Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- La forma necesita una ubicación y un límite de información.
- Normalizar el cuerpo, la mecha y la ubicación de cierre.
- Ejemplos numéricos de aceptación y fallo
- Elija la entrada antes de observar el camino siguiente.
- El alto volumen establece la actividad, no su causa.
- Prueba el contexto y la ejecución sin seleccionar imágenes atractivas.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
TradingView describe los patrones de martillo y estrella fugaz, mientras que TA-Lib implementa una única convención para el martillo. Los umbrales numéricos de rechazo de velas que se muestran a continuación son propuestas de investigación independientes sin afirmar rentabilidad.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
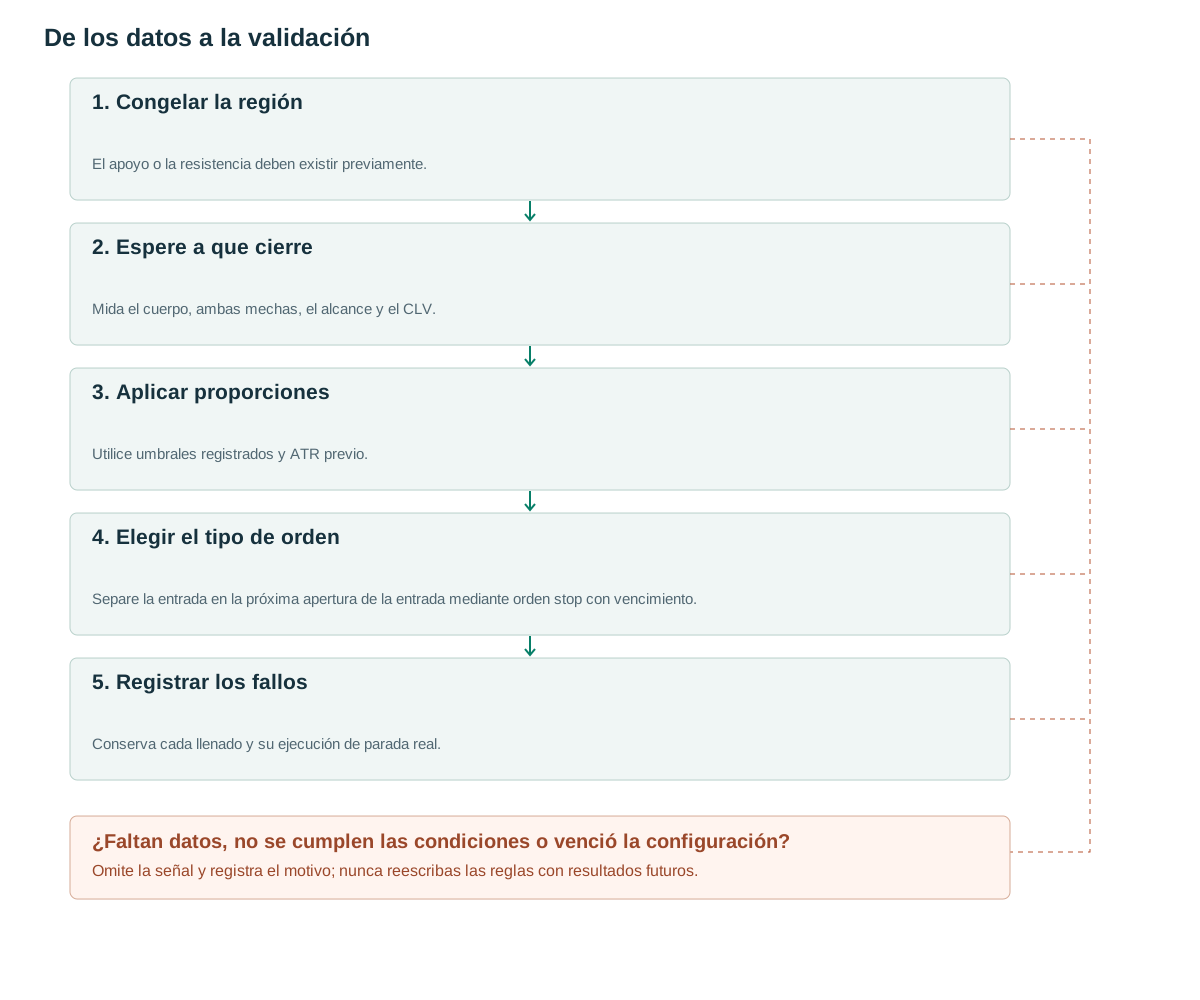
- Congelar la regiónEl apoyo o la resistencia deben existir previamente.
- Espere a que cierreMida el cuerpo, ambas mechas, el alcance y el CLV.
- Aplicar proporcionesUtilice umbrales registrados y ATR previo.
- Elegir el tipo de ordenSepare la entrada en la próxima apertura de la entrada mediante orden stop con vencimiento.
- Registrar los fallosConserva cada llenado y su ejecución de parada real.
La forma necesita una ubicación y un límite de información.
Las descripciones de TradingView para las velas martillo y estrella fugaz incluyen el contexto de tendencia [1][2]. La vela pin bar es una etiqueta más general utilizada por los analistas. Este artículo utiliza el rechazo alcista y el rechazo bajista para las fórmulas propuestas, en lugar de considerar cada mecha larga como un patrón de vela clásico idéntico.
Los mismos valores OHLC pueden resultar de diferentes trayectorias: el precio puede caer primero y recuperarse, o subir, caer y recuperarse de nuevo. El detector solo conoce la forma completa. Las afirmaciones sobre compradores agresivos, vendedores pasivos o cascadas de stop requieren datos adicionales y un proceso de inferencia independiente.
La ubicación debe establecerse antes de la vela. Una zona de soporte preexistente puede otorgar a la mecha inferior un significado específico: el precio cotizó por debajo o dentro de esa referencia y cerró cerca del límite superior del rango. Si se extrae el soporte posteriormente de futuros puntos pivote, el contexto aparente deja de estar disponible en el momento de la decisión.
Mantenga la etiqueta geométrica separada de la operación. Una vela de rechazo válida en el centro de un rango puede registrarse sin cumplir con el filtro de ubicación. Esto preserva un grupo de control para determinar si la zona aporta algo más allá de las proporciones de las velas.
Normalizar el cuerpo, la mecha y la ubicación de cierre.
Sean R=H−L, B=|C−O|, LW=min(O, C)−L, UW=H−max(O, C) y CLV=(C−L)/R. Rechazar R=0. Las condiciones alcistas propuestas son R≥0.8×ATR[t−1], LW/R≥0.55, B/R≤0.30 y CLV≥0.70, con el mínimo probando una zona de soporte que existía antes de la barra.
Para un rechazo bajista, use UW en lugar de LW, requiera CLV≤0.30 y utilice la resistencia. Estos umbrales son configuraciones experimentales. TA-Lib utiliza su propia configuración de vela promedio [3], por lo que su salida de martillo no tiene por qué coincidir con esta definición basada en ratios. Mantenga distintos los nombres y versiones de las implementaciones.
La geometría ya impone varias restricciones: una mecha inferior muy larga y un cierre cerca del máximo dejan poco espacio para el cuerpo y la mecha superior. No considere cada desigualdad satisfecha como evidencia independiente. En conjunto, describen una forma, en lugar de cuatro indicadores predictivos separados.
Verifique la consistencia de los datos de entrada antes de calcular las proporciones. Se requieren H≥max(O, C) y L≤min(O, C), se respeta la precisión de los ticks y se rechazan las barras mal formadas. ATR se toma antes de la vela para que una barra de rechazo extrema no pueda aumentar su propio denominador y hacer que su tamaño relativo parezca normal.
on_closed_bar(t):
    R = H[t]-L[t]
    if R <= 0 or ATR[t-1] <= 0: return
    bull = R >= 0.8*ATR[t-1]
    bull &= (min(O[t],C[t])-L[t])/R >= 0.55
    bull &= abs(C[t]-O[t])/R <= 0.30
    bull &= (C[t]-L[t])/R >= 0.70
    bull &= intersects_preexisting_support(L[t],H[t])
    if bull: freeze_setup(t, stop=L[t]-buffer, expires=t+3)
# Choose trigger and order type in advance; submit only after close t.
Ejemplos numéricos de aceptación y fallo
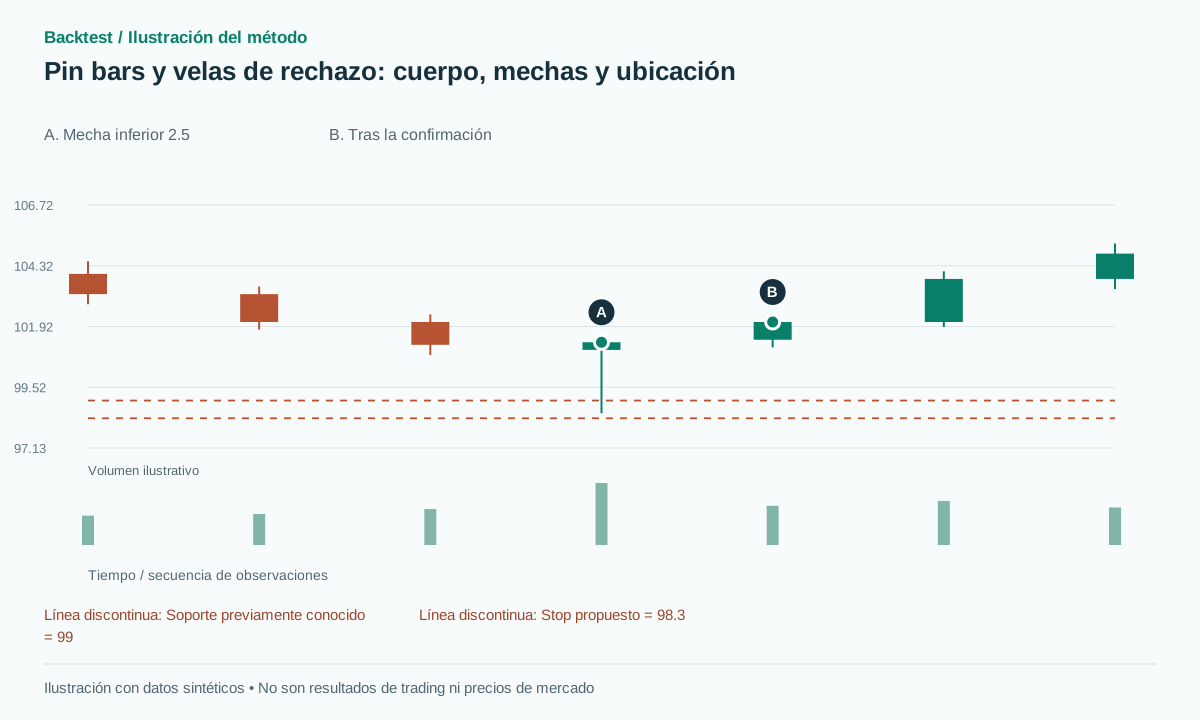
Vela sintética: O=101, H=101.5, L=98.5, C=101.3, con anterior ATR=2. El rango es 3, el cuerpo es 0.3, la mecha inferior es 2.5 y CLV es aproximadamente 0.933. Las proporciones pasan, y el mínimo cruza el soporte previamente conocido en 99. El candidato estará disponible después del cierre, no mientras el precio esté cotizando en 98.5.
Si C se recupera solo hasta 99.8 mientras los demás valores permanecen sin cambios, CLV es aproximadamente 0.433 y body/range es 0.40. La vela no cumple las condiciones propuestas a pesar de conservar una mecha inferior visible. Una impresión visual de rechazo no invalida la definición numérica.
Un fallo distinto comienza con una vela válida, entrada en 101.4 y posterior caída hasta el stop en 98.3. La mecha no impide una segunda ruptura a la baja. Si el stop se ejecuta por debajo de 98.3 tras un gap, la pérdida realizada supera la estimación inicial de precio-riesgo.
Para los casos de prueba de límites, establezca LW/R exactamente en 0.55 y justo debajo, luego refleje todos los precios alrededor de un centro fijo para obtener un caso bajista. La clasificación reflejada debe ser simétrica después del redondeo. Incluya dojis, barras de rango cero y una vela que se extienda a través de soporte y resistencia para verificar el contexto ambiguo.
Elija la entrada antes de observar el camino siguiente.
La línea base propuesta entra en la siguiente apertura ejecutable, usa stop=L−buffer y apunta a 2R. Con la entrada 101.4 y la parada 98.3, el riesgo de precio es 3.1 y el objetivo es 107.6. Una ruta sintética que alcanza ese objetivo primero es un resultado de regla exitoso, pero el gráfico a continuación muestra solo la recuperación inicial y no es una prueba retrospectiva histórica.
Una variante independiente de orden stop de compra (buy stop) coloca una orden por encima del máximo más el margen de seguridad (high+buffer) con un tiempo de vida útil (TTL) de tres barras. Puede quedar sin ejecutarse si el mercado cae, o ejecutarse antes de una reversión posterior. Una invalidación observada mientras la orden aún no se ha ejecutado puede cancelarla según una regla fija. Una vez ejecutada, la orden no se puede eliminar porque el cierre final parece desfavorable.
Si tanto la entrada como el stop se cruzan dentro de una misma vela, utilice datos más precisos o una suposición de orden adverso declarada. Una vela OHLC completa no permite determinar si la entrada se produjo antes o después del mínimo. Informe esta ambigüedad en lugar de seleccionar el orden de eventos ganador.
Una mecha más larga suele aumentar la distancia del stop estructural. La cantidad debería disminuir cuando un presupuesto de riesgo fijo se encuentra con una distancia mayor, sujeto a los costos y los límites de liquidez. Mover el stop al cuerpo de la vela únicamente para hacer que la relación recompensa-riesgo mostrada sea más atractiva crea una estrategia diferente con un comportamiento de fallo distinto.
El alto volumen establece la actividad, no su causa.
Un valor alto de RVOL indica una actividad inusual en relación con la línea base elegida. No permite distinguir entre operaciones de noticias, ejecución de órdenes stop, reequilibrio o absorción a partir de OHLCV únicamente. Una mecha larga de bajo volumen puede reflejar un mercado poco activo o un spread amplio, por lo que podría ser necesario un requisito de liquidez mínima independiente.
Pruebe tres ramas: solo geometría de la vela, geometría en una zona preexistente y, posteriormente, un filtro RVOL adicional. RVOL≥1.5 es un umbral experimental. Normalice la actividad intradiaria con tiempos de sesión comparables y almacene el spread en el punto de entrada real para que las consecuencias de la ejecución del filtro de volumen permanezcan visibles.
El volumen total de la vela de rechazo solo se conoce después de su cierre. Una estrategia que entra antes del cierre no puede usar ese volumen final como condición de admisión. Dicha estrategia anticipatoria requiere características de volumen parcial y una base histórica parcial coincidente.
No atribuya el volumen total de la vela a su mecha ni al soporte en 99. La barra puede contener operaciones a varios precios. Si una hipótesis se refiere específicamente al volumen negociado por debajo de un nivel, requiere datos a nivel de operación o una aproximación explícitamente divulgada.
Prueba el contexto y la ejecución sin seleccionar imágenes atractivas.
Defina la zona antes de la vela, por ejemplo, a partir de dos pivotes independientes ya confirmados. Informe los resultados en las zonas frente a la mitad de un rango, con agrupaciones de tendencia y rango/ATR establecidas en función de los datos de desarrollo. No recopile manualmente solo las velas que parezcan convincentes una vez que se conozcan sus resultados.
Prueba la simetría alcista y bajista, los dojis, el rango cero, los grandes tamaños de tick, las barras faltantes y las velas que cruzan ambos límites contextuales. Compara los resultados por lotes con la reproducción incremental para que una mecha en formación nunca aparezca como una señal histórica completa.
Informe la expectativa neta, la reducción máxima, el número de candidatos, los motivos de rechazo y la tasa de ejecución de órdenes stop de entrada. Si un filtro aumenta la tasa de éxito al descartar casi todas las oportunidades, analice su incertidumbre y su efecto en la cartera en lugar de declarar que la condición añadida es exitosa.
Someta a pruebas de estrés los gaps de la siguiente apertura, un retraso de procesamiento de una barra y los cambios de spread ante noticias. La geometría puede ser idéntica mientras empeora mucho el precio ejecutable de entrada. Refleje esa diferencia en la evaluación de la estrategia; no redibuje retrospectivamente la vela.
Errores frecuentes
Llamando a cada mecha larga absorción
OHLCV no puede establecer por sí mismo una dirección comercial agresiva y un comportamiento de liquidez pasiva.
Usar soporte construido después del patrón
Una zona basada en pivotes futuros filtra información de contexto que aún no estaba disponible.
Elegir la mejor entrada para cada operación
Evalúe por separado la entrada en la próxima apertura y la entrada por orden stop pendiente, con versiones registradas de antemano.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe una vela pin bar alcista cerrar por encima de su precio de apertura?
No en esta fórmula propuesta. La ubicación de cierre y las proporciones de cuerpo/mecha determinan la etiqueta. Requerir C>O es un filtro adicional que se debe probar.
¿Una mecha más larga siempre es mejor?
No. Una mecha excesiva puede requerir una distancia de parada antieconómica o reflejar una liquidez deficiente. Evalúe el tamaño en relación con ATR y el llenado alcanzable.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Hammer - BullishTradingView. Lea la morfología del martillo y el contexto de la tendencia. Verificado el: .
- Shooting Star - BearishTradingView. Se leyó la morfología de la vela shooting star y su contexto. Verificado el: .
- TA-Lib CDLHAMMERTA-Lib. Lea las condiciones del cuerpo/mecha y la configuración de la vela; el código fuente no se copió. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store