Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
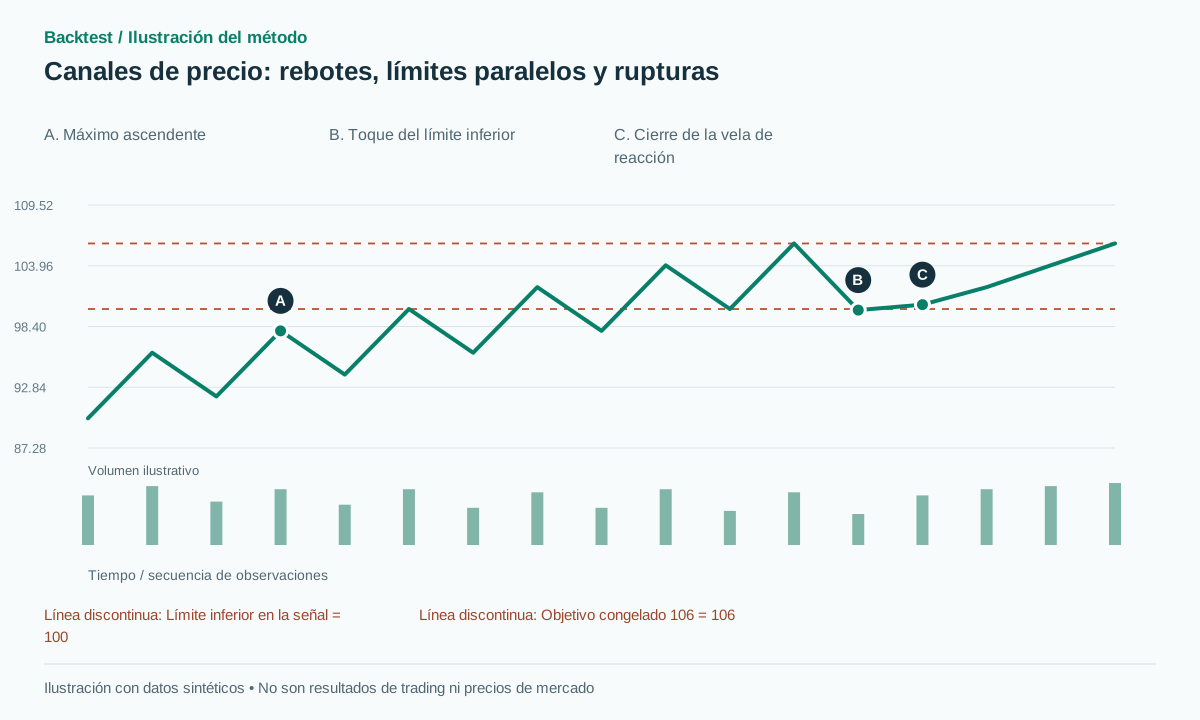 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
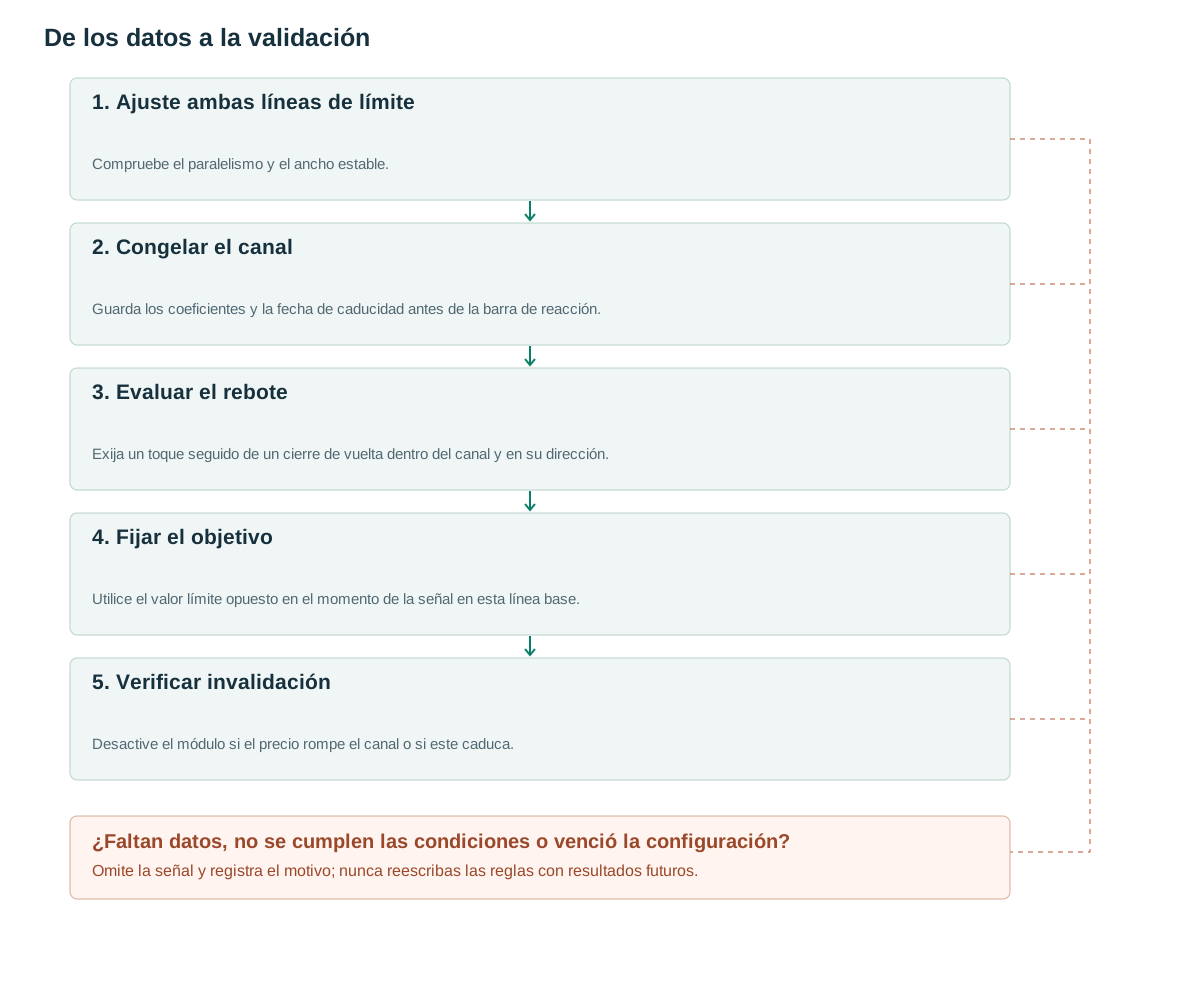
- Ajuste ambas líneas de límiteCompruebe el paralelismo y el ancho estable.
- Congelar el canalGuarda los coeficientes y la fecha de caducidad antes de la barra de reacción.
- Evaluar el reboteExija un toque seguido de un cierre de vuelta dentro del canal y en su dirección.
- Fijar el objetivoUtilice el valor límite opuesto en el momento de la señal en esta línea base.
- Verificar invalidaciónDesactive el módulo si el precio rompe el canal o si este caduca.
Lo que la estructura nos dice
El análisis de canales sigue el precio entre niveles de soporte y resistencia aproximadamente paralelos. [1] Los canales ascendentes, descendentes y horizontales tienen contextos diferentes. Esta implementación dirige las estructuras horizontales al detector de rectángulos para reducir las etiquetas duplicadas.
Los límites no son barreras físicas. El precio puede mantenerse cerca del límite superior durante varias barras, cruzarlo brevemente o acelerar hacia una nueva tendencia. Comprar cada vez que el precio toca el límite inferior hace que los resultados dependan en gran medida de la regla de ajuste y los costos. Exigir una reacción hace que el momento oportuno sea más preciso, pero no establece una ventaja.
Un canal es particularmente vulnerable a la retrospectiva, ya que se pueden trazar múltiples pares de líneas alrededor del mismo historial. Guarde los coeficientes ajustados cuando el canal esté disponible. Un reajuste posterior puede crear una nueva versión del canal, pero no puede modificar los niveles utilizados en una operación anterior.
Reglas que utilizan información ya disponible
Parámetros propuestos: al menos tres pivotes por lado, confirmados con tres barras a izquierda y derecha. Ajuste U(t) a los máximos y B(t) a los mínimos durante T=20–100 barras. D es la mediana de la anchura del canal; fije A=ATR(14) al crearlo y epsilon=max(2 ticks,0.15A). Exija |(mU−mB)T|≤max(2epsilon,0.2D), donde mU y mB son las pendientes.
Exija una razón entre anchura final e inicial de 0.8 a 1.2 y anchura positiva en toda la ventana. Un canal ascendente necesita pendientes positivas y máximos y mínimos crecientes confirmados; uno descendente usa máximos y mínimos decrecientes. Pendientes normalizadas casi nulas indican un rango horizontal. Una fuerte contracción de anchura corresponde a una cuña, no a un canal paralelo.
El rebote propuesto en el canal ascendente requiere que un mínimo posterior toque B(t)±epsilon y un cierre por encima de B(t)+b, con b=max(2 ticks,0.10A). Rechace el contexto del rebote una vez que el cierre caiga por debajo de B(t)−b. No utilice un pivote de la reacción actual antes de que dicho pivote haya sido confirmado. [2]
Fije el canal y hágalo caducar después de otras T barras. La propia vela de señal puede aportar su mínimo para la protección porque ya cerró al generarse la señal. Eso difiere de usar un swing de varias barras sin confirmar: el mínimo de esa vela ya se observó, mientras que el swing necesita barras futuras a su derecha.
when channel is confirmed: freeze U,B,A,expiry=created+T
for later closed bar t:
  if t>expiry or C[t]<B(t)-b: deactivate rising-channel bounce
  elif B(t)-epsilon<=Low[t]<=B(t)+epsilon and C[t]>B(t)+b:
    emit LONG_BOUNCE
    stop=Low[t]-epsilon
    target=U(t)  # freeze at signal time; do not drift into the future
# Mirror for falling channels. Breakouts use a separate close-crossing module.
Darle al volumen una función específica
Para rebotes, compare actividad del retroceso y avance previo con cantidades de barras comparables. El bajo volumen del retroceso es una característica que se puede probar. Para rupturas, mida RVOL al cruzar el límite. Decir que más volumen siempre es mejor no responde ambas preguntas.
Un filtro propuesto exige que la mediana del volumen de las tres barras anteriores sea menor que su referencia de 20 barras, y que el cierre de reacción quede en la mitad superior de la vela. Compare con la versión que solo exige toque y cierre. Son parámetros de investigación, no una combinación exacta prescrita por la fuente.
Las comparaciones de volumen deben tener en cuenta la estacionalidad de la sesión y las unidades de datos. Un retroceso a la hora del almuerzo con menor actividad bruta puede no contener información inusual. Mantenga las medidas de spread o calidad de cotización junto con el volumen cuando la precisión de la ejecución sea importante.
Ejemplos numéricos y casos de fallos
Ejemplo de canal ascendente sintético: en t=40, B=100 y U=106. La barra de señal tiene low=99.9 y close=100.4, con epsilon=0.15 y b=0.1. Una entrada factible en 100.5, stop en 99.75 y objetivo congelado en 106 implican un riesgo de 0.75 y una recompensa de 5.5, o aproximadamente 7.33R antes de los costos. Esa gran relación geométrica proviene de un stop muy corto y requiere un modelado cuidadoso del spread, el ruido y el stop-out.
Ejemplo de fallo: el precio alcanza 99.7 tras la entrada, aunque posteriormente suba a 106. El stop-loss sigue registrando una pérdida. Por otro lado, el cierre de la barra de señal en 99.7 se sitúa por debajo de B−b y no constituye un rebote válido. No mueva la línea inferior a 99.5 tras observar esta infracción.
Un escenario de estrés en la ejecución añade 0.15 de fricción combinada de entrada y salida a una distancia de riesgo planificada de 0.75. La fricción es entonces sustancial en relación con la unidad de riesgo. El ejercicio no predice costes reales; muestra por qué un múltiplo objetivo visualmente impresionante puede ser frágil cuando el stop está cerca del ruido habitual de la negociación.
Entrada, invalidación y salidas
Esta versión de rebote protege más allá del mínimo de la barra de reacción. Otra estrategia consiste en colocar un stop más allá del mínimo anterior. Congele el objetivo del límite opuesto en el momento de la señal, en lugar de permitir que se aleje a medida que el canal sube. Se puede probar un objetivo dinámico, pero se debe especificar su fórmula y momento de actualización.
El módulo de ruptura independiente compra cuando el precio cierra por encima de U+b o vende cuando cierra por debajo de B−b. Un canal ascendente no implica que cada ruptura deba ser una reversión a la baja. Si proyecta el ancho del canal, congele D. Limite la exposición repetida en el mismo canal y defina un período de espera para que las oportunidades antiguas no permanezcan activas indefinidamente.
Use la primera cotización viable tras la señal confirmada por cierre; calcule el tamaño con la distancia real de riesgo. Los stops ya colocados pueden ejecutarse con deslizamiento si hay un gap. Ante señales simultáneas de rebote y ruptura, defina antes prioridad o asignación compartida; no use los retornos posteriores para decidir a qué módulo pertenecía la operación.
Probando el valor incremental
Compara los rebotes del canal con los retrocesos de la media móvil bajo la misma tendencia y política de stop. Compara las rupturas del canal con las rupturas de máximos/mínimos móviles. Varía el número de anclajes, la ventana de ajuste y la tolerancia de paralelismo en una pequeña cuadrícula preregistrada. Un canal que funciona solo cuando se seleccionan visualmente dos puntos específicos puede reflejar un sesgo de selección.
Guarde los coeficientes, todos los toques y todas las reacciones rechazadas. Desglose resultados por razón entre anchura del canal y spread, y por pendiente. La referencia metodológica [3] no valida estas reglas de rebote.
Las pruebas útiles incluyen un canal paralelo válido, una cuña que se estrecha, un rectángulo horizontal, un toque sin el cierre requerido y un cierre por debajo del límite inferior en la misma barra que un rebote visual. Verifique las reglas de vencimiento y exposición de una región. Una prueba de objetivo debe confirmar que U en la señal sigue siendo el objetivo incluso si U proyectado varias barras después es sustancialmente mayor. Finalmente, agregue barras futuras y verifique que las versiones y decisiones históricas del canal no cambien.
Errores frecuentes
Ajustar solo puntos elegidos por conveniencia
Utilice una regla de ajuste establecida y compruebe todos los anclajes seleccionados, no solo un par que parezca atractivo.
Dejar que el objetivo se mueva indefinidamente
Un objetivo alcista puede convertir una operación de reacción a corto plazo en una estrategia de tenencia indefinida.
Tratar cada infracción de mecha de forma idéntica.
Las reglas basadas en mechas y en cierres tienen efectos distintos. Elija antes y modele las ejecuciones reales de las órdenes de protección.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un canal de regresión es lo mismo que este canal pivote?
No. Un canal de regresión comienza con un centro ajustado y una medida de desviación. Este detector ajusta los límites a partir de extremos confirmados y debe probarse por separado.
¿Se puede vender en corto en el límite superior de un canal ascendente?
Se trata de una estrategia contratendencia, distinta del rebote seguidor de tendencia descrito aquí. Se trata de evaluar el riesgo de que el precio se mantenga cerca de ese límite durante un período prolongado.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG: Channel trading explainedIG. Se leyó la explicación pública sobre la terminología del canal y el marco de límites paralelos. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store