Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
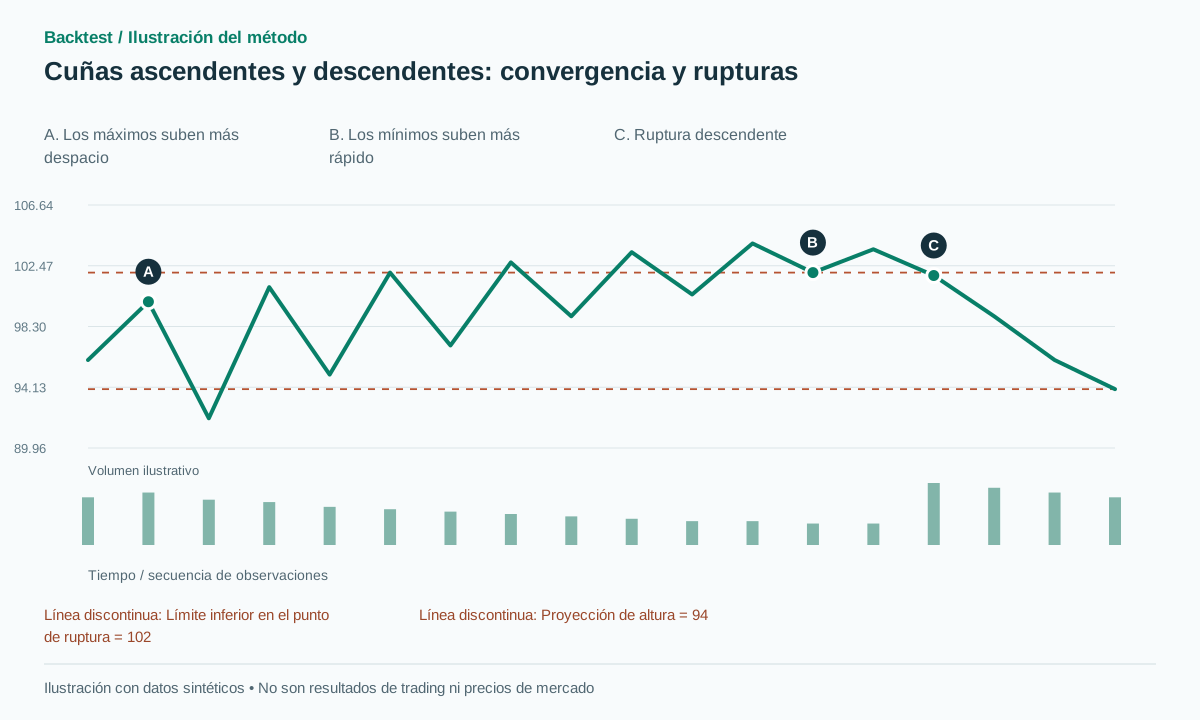 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
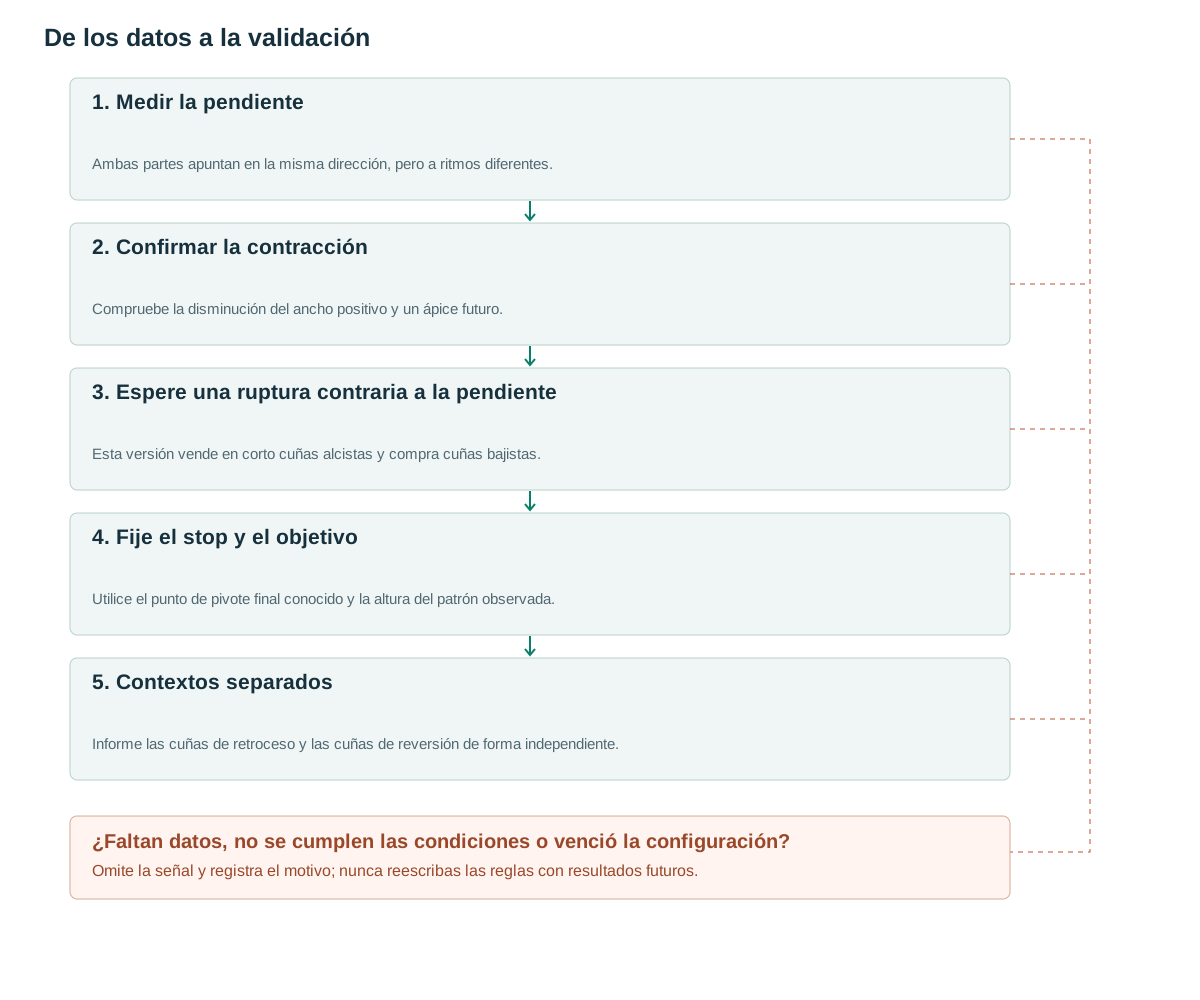
- Medir la pendienteAmbas partes apuntan en la misma dirección, pero a ritmos diferentes.
- Confirmar la contracciónCompruebe la disminución del ancho positivo y un ápice futuro.
- Espere una ruptura contraria a la pendienteEsta versión vende en corto cuñas alcistas y compra cuñas bajistas.
- Fije el stop y el objetivoUtilice el punto de pivote final conocido y la altura del patrón observada.
- Contextos separadosInforme las cuñas de retroceso y las cuñas de reversión de forma independiente.
Lo que la estructura nos dice
Una cuña se diferencia de un triángulo simétrico porque ambos lados se inclinan en la misma dirección, y de un canal porque su anchura se reduce. [1] En una cuña ascendente, los mínimos suben más rápido que los máximos. En una cuña descendente, los máximos bajan más rápido que los mínimos.
La misma geometría puede aparecer como un retroceso dentro de una tendencia mayor o cerca del final de un movimiento prolongado. En el primer caso, su ruptura puede indicar una continuación; en el segundo, puede interpretarse como una reversión. Almacene el contexto precedente utilizando la información disponible antes del patrón. Denominar una continuación de un resultado ganador solo después de que ocurra introduce un sesgo de selección.
Por lo tanto, un detector de cuñas es una combinación de geometría, sincronización y una dirección de negociación declarada. El modelo propuesto no vende en cada secuencia alcista ni compra en cada secuencia bajista. Primero requiere una convergencia significativa y luego espera un cierre que cruce el límite opuesto a la dirección de la pendiente de la cuña.
Reglas que utilizan información ya disponible
Parámetros propuestos: use pivotes confirmados con tres barras a cada lado, con al menos cinco pivotes alternos y dos puntos en cada límite. Al crear el candidato, fije A=ATR(14), epsilon=max(2 ticks,0.15A) y b=max(2 ticks,0.10A). Ajuste la línea superior U(t) y la inferior B(t). Defina D=max(U−B), T=duración del patrón, sU=slope(U)T/D y sB=slope(B)T/D.
Una cuña ascendente exige sB>sU>0.25; una descendente, sU<sB<−0.25. La razón entre anchura final e inicial debe estar entre 0.2 y 0.7, con D≥1.5A y residuos del ajuste de anclajes no mayores que max(2epsilon,0.1D). U debe quedar sobre B durante toda la ventana observada, y la intersección proyectada debe ocurrir después de crear el candidato.
Si los lados son casi paralelos, clasifique la estructura con el detector de canales en lugar de flexibilizar la definición de cuña. Esta línea base intercambia una cuña ascendente solo en un cruce descendente y una cuña descendente solo en un cruce ascendente. Una ruptura en la dirección de la pendiente se registra como un fallo de esta hipótesis direccional en particular, y no se borra del registro de candidatos.
Expiran en el primero de apex−1 y created+max(5,ceil(T/2)), expresado en una cuadrícula de barras consistente. Los pivotes se vuelven disponibles después de su retraso de confirmación. [2] Congelan las líneas y no incorporan un extremo posterior para redibujar una cuña alrededor de una ruptura previamente fallida.
after final anchor confirmation:
  fit U,B and freeze parameters
  mode = SHORT if rising_wedge else LONG if falling_wedge else NONE
for later closed bar t before expiry:
  if mode==SHORT and C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    signal; stop=last_high+epsilon; target=B(t)-D
  elif mode==LONG and C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    signal; stop=last_low-epsilon; target=U(t)+D
  elif breakout_in_other_direction: cancel
Darle al volumen una función específica
Un posible experimento de volumen requiere una actividad mediana menor en la segunda mitad que en la primera, junto con una ruptura RVOL≥1.5. En una cuña descendente, una barra de alto volumen cerca del mínimo no prueba que la liquidación haya terminado; el requisito de ruptura de límites permanece sin cambios. En una cuña ascendente, un volumen bajo puede reflejar una pausa normal de la sesión o una liquidez escasa.
Mantenga las características de precio y volumen en grupos separados. Al eliminar un filtro de volumen para un experimento de control, deje las demás reglas sin cambios. Los datos intradiarios requieren normalización horaria; los datos agregados por bolsa necesitan una fuente y unidad consistentes en toda la muestra.
También es útil examinar las rupturas rechazadas en direcciones opuestas. Si estas rupturas presentan sistemáticamente mayor actividad que las aceptadas, la regla de volumen podría estar interactuando con la política direccional. Por ello, conviene analizar dicha interacción, en lugar de redefinir la cuña tras evaluar qué subconjunto ofrece el mejor rendimiento.
Ejemplos numéricos y casos de fallos
Cuña ascendente sintética: a lo largo de 30 barras, U sube de 100 a 104 mientras que B sube de 92 a 102. D=8, sU=0.5 y sB=1.25. La relación de ancho es 2/8=0.25. Con A=1 y b=0.1, un cierre en 101.8 cruza por debajo de un valor límite inferior de 102. Una venta corta factible en 101.7, stop en 104.15 y objetivo en 94 implican un riesgo de 2.45 y una recompensa proyectada de 7.7, aproximadamente 3.14R antes de costos.
Ejemplo de hipótesis fallida: el precio rompe primero la línea superior en 104.5. La versión de cuña ascendente solo para posiciones cortas cancela la operación candidata. En cambio, se produce un fallo en la operación después de que una posición corta válida en 101.7 rebote hasta 104.2 y alcance el stop-loss. Una vez que se ha cumplido el disparador, no es legítimo cambiar el nombre del evento a una ruptura no confirmada porque posteriormente se produce una pérdida.
El cálculo de cuña descendente refleja las desigualdades y la dirección del comercio. Sin embargo, el resultado económico no tiene por qué ser simétrico: la disponibilidad de acciones en corto, los costos de endeudamiento y las brechas alcistas difieren de la ejecución en largo. Mantenga estadísticas de resultados separadas antes de decidir si se justifica combinar ambas formas.
Entrada, invalidación y salidas
Coloque el stop más allá del pivote opuesto confirmado final. La línea base no utiliza automáticamente el extremo más alejado de todo el patrón, aunque esa es otra posible opción para el stop. Proyecte D desde el límite en la señal y fije el objetivo. Regresar al inicio de la cuña es un objetivo diferente y no debe sustituirse retrospectivamente.
Ingrese después de la confirmación del cierre y verifique la cotización y el spread disponibles antes de enviar una nueva orden. Un stop de protección puede ejecutarse más allá de su nivel previsto debido a una brecha. Para posiciones cortas en acciones, verifique la disponibilidad de préstamo e incluya los costos de préstamo; una señal teórica no implica automáticamente una posición corta ejecutable.
Distinga la invalidación estructural de la protección de la operación. Un stop cercano en el último pivote puede alcanzarse aunque la cuña mayor siga intacta; eso no permite alejarlo. Si otra política sale cuando el precio vuelve a cerrar dentro de la cuña, pruébela por separado: su momento de ejecución y exposición a gaps difieren de un stop ya colocado y pendiente.
Probando el valor incremental
Utilice como control una ruptura de un canal de la misma dirección sin contracción. Esto permite aislar si la forma convergente aporta información. Divida los resultados entre cuñas dentro de un retroceso y cuñas que siguen una tendencia extendida, con una definición de contexto conocida antes del patrón, como una estructura de máximos y mínimos crecientes confirmada o una pendiente fija de la media móvil.
Pruebe la sensibilidad a la pendiente mínima y al intervalo de contracción de anchura, informando cuántas oportunidades se pierden. Identifique resultados dominados por pocas reversiones grandes. No hay un nuevo resultado fuera de muestra para esta configuración; [3] aporta metodología, no evidencia de estos parámetros.
Las comprobaciones útiles para la implementación incluyen límites ascendentes paralelos, límites ascendentes convergentes con pendiente insuficiente, anchos negativos, un ápice de convergencia antes de la confirmación y una ruptura durante el retraso del pivote derecho. Verifique que el cierre anterior se evalúe con respecto al valor del límite anterior. Para las pruebas de espejo, transforme correctamente los máximos y mínimos: para negar los precios, el nuevo máximo debe ser igual a menos el mínimo anterior, no menos el máximo anterior.
Errores frecuentes
Confundir un canal con una cuña
Los lados casi paralelos forman un canal; no los renombres simplemente para predecir una inversión.
Vendiendo a cada candidato de cuña ascendente
El precio puede seguir subiendo o romper al alza. La geometría por sí sola no activa esta estrategia.
Utilizar un extremo futuro para la parada
Un máximo confirmado después de la ruptura no puede mejorar retrospectivamente el cálculo del riesgo inicial.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Cada cuña descendente es una señal de compra?
No. Esta versión espera un cierre que supere el límite superior. Un candidato no confirmado podría seguir cayendo.
¿Cuántos toques se requieren?
Se proponen dos a cada lado y cinco en total como configuración inicial. Tres por lado es más estricto, pero aumenta la latencia y reduce la cobertura.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG: Falling and rising wedge chart patternsIG. Se estudió la terminología y la geometría de las cuñas; se leyó el material público pertinente. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store