Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- El cierre forzado de una posición no es una señal de mínimo de precio.
- Ráfaga, penetración, recuperación y disminución de la intensidad
- Unidades, disponibilidad y interés abierto
- Ejemplos de inversión y continuación sintéticas
- Entrada de confirmación y riesgo de liquidez
- La continuación es un grupo de control esencial
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
La documentación principal establece los campos de eventos e interés abierto, no la rentabilidad de la reversión. Los umbrales de ráfaga y las reglas de entrada y salida que se detallan a continuación son experimentos propuestos.
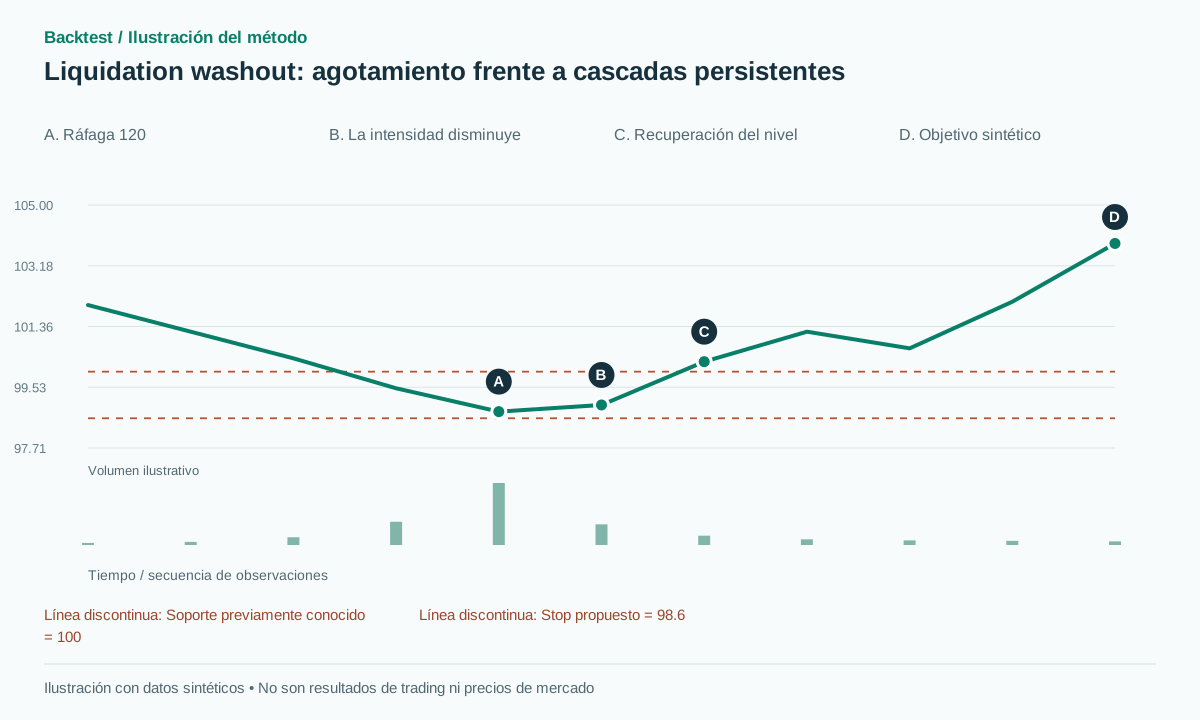 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
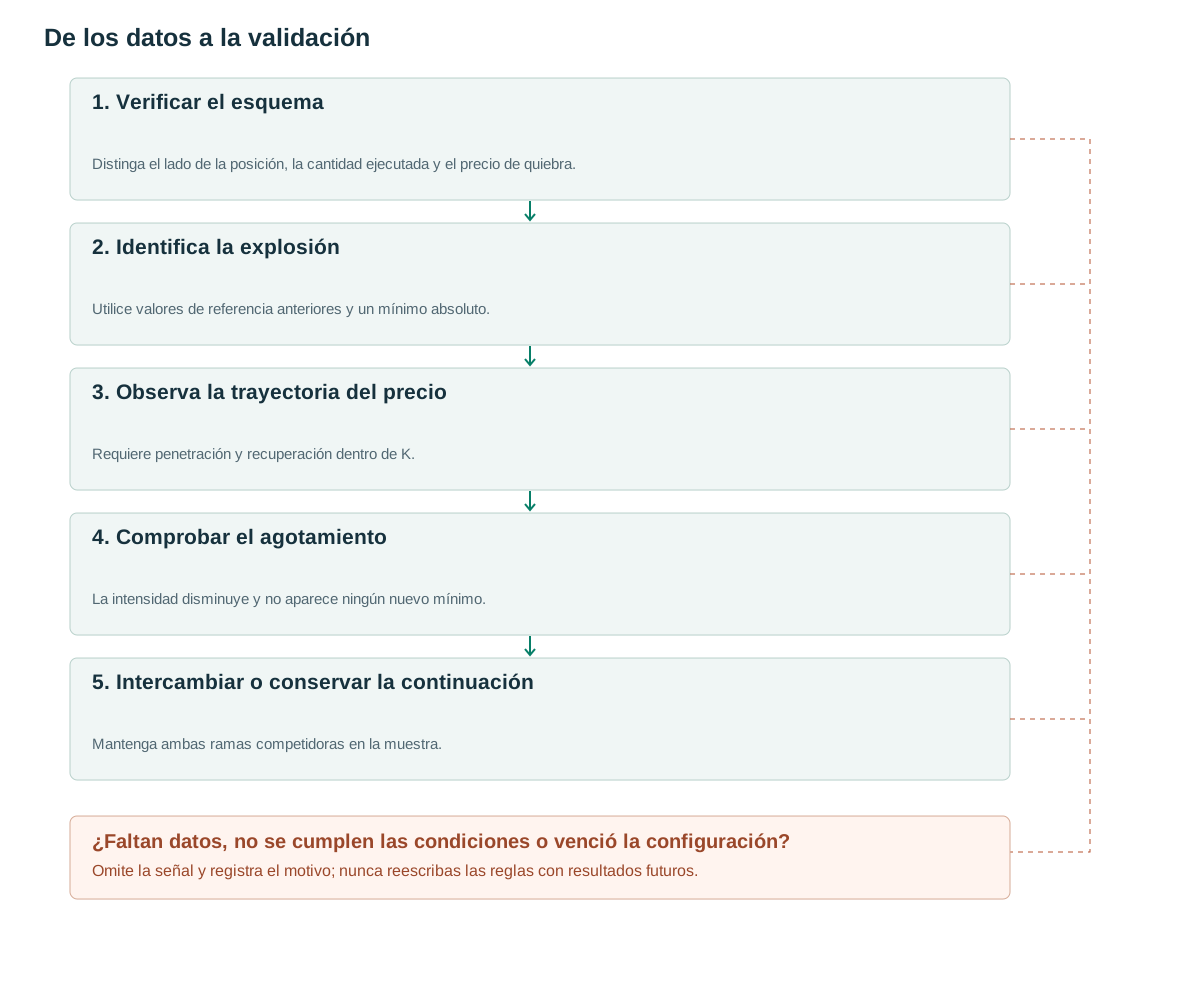
- Verificar el esquemaDistinga el lado de la posición, la cantidad ejecutada y el precio de quiebra.
- Identifica la explosiónUtilice valores de referencia anteriores y un mínimo absoluto.
- Observa la trayectoria del precioRequiere penetración y recuperación dentro de K.
- Comprobar el agotamientoLa intensidad disminuye y no aparece ningún nuevo mínimo.
- Intercambiar o conservar la continuaciónMantenga ambas ramas competidoras en la muestra.
El cierre forzado de una posición no es una señal de mínimo de precio.
El efecto de lavado describe una fuerte presión de posición forzada seguida de una recuperación. El agotamiento solo puede evaluarse mediante el comportamiento posterior. Si el precio continúa moviéndose, la continuación o la cascada son las hipótesis alternativas relevantes. Un detector debe conservar ambas ramas en lugar de seleccionar retrospectivamente las liquidaciones que terminaron bien.
Bybit allLiquidation define S como posición: Buy significa que se liquidó una posición larga, y p es el precio de quiebra [1]. PublicTrade, en cambio, define S como lado taker, el lado que toma liquidez [2]. Por lo tanto, los nombres de campo idénticos requieren interpretaciones diferentes. Multiplicar el precio de quiebra por el tamaño y etiquetar el resultado como nocional ejecutado real genera una interpretación errónea de los datos.
Un mapa de calor de liquidación suele estimar las zonas de precios vulnerables, mientras que un feed de eventos informa sobre las ocurrencias dentro de la cobertura de productos de la plataforma. Los niveles de color no garantizan órdenes pendientes. Evite volver a sumar el volumen de liquidación al volumen total negociado cuando dichas ejecuciones ya estén representadas en los registros de operaciones.
Ráfaga, penetración, recuperación y disminución de la intensidad
Para una posible reversión alcista, congele el soporte S previamente conocido, A=ATR14 antes del evento y buffer=max(2 ticks,0.10A). Agregue el tamaño de liquidación larga por minuto de tiempo del evento. Una ráfaga debe superar el percentil 99 pasado para el régimen de actividad relevante y alcanzar un tamaño mínimo absoluto definido para el instrumento. Cuando la mayoría de las ventanas históricas son cero, un percentil por sí solo es insuficiente.
Se requiere un precio inferior a S−buffer y un cierre por encima de S+buffer dentro de K=3 barras. El tamaño de liquidación del último minuto completado debe ser inferior a la mitad de la ráfaga original, y al menos N=1 barras completas no deben mostrar un nuevo mínimo de evento. K, N, percentil, la relación de un medio y el piso absoluto son parámetros propuestos. Las condiciones estarán disponibles solo cuando hayan finalizado sus ventanas requeridas.
Una ráfaga de liquidaciones sin recuperación del nivel, o nuevos mínimos repetidos con intensidad persistente, son indicativos de una posible continuación. No compre solo porque el número de liquidaciones sea elevado. La versión bajista utiliza liquidaciones de posiciones cortas, una penetración alcista y un posterior retorno por debajo de la resistencia.
Un flujo continuo puede crear múltiples ráfagas superpuestas. Asigne un event_id y especifique si una nueva ráfaga extiende el evento anterior o inicia otro después del tiempo de espera. Esta línea base no reinicia K repetidamente para mantener viva indefinidamente una hipótesis de reversión perdedora.
on_completed_minute(t):
  if not price_and_liquidation_window_received(t): return
  if not valid_prior_percentile_ATR_and_support(t): return
  long_liq = sum(normalized_long_liquidated_size in minute t)
  burst = long_liq>past_p99 and long_liq>=minimum_size
  if no_active_event:
    if burst and low[t]<support-buffer and cooldown_satisfied:
      start_event_once(t,support=support,buffer=buffer,low=low[t],
                       burst_size=long_liq,expiry=t+3)
    return
  if t>event.expiry:
    expire(); return
  prior_low = event.low
  no_new_low = low[t]>=prior_low
  event.low = min(prior_low,low[t])
  if close[t]>event.support+event.buffer and long_liq<0.5*event.burst_size
       and no_new_low and t>event.start:
    signal_at_received_close(t); consume_event()
  elif low[t]<prior_low and intensity_persists:
    record_continuation_observation()
# A new burst inside the event never resets its original start or expiry.
Unidades, disponibilidad y interés abierto
Seleccione el tamaño normalizado o el valor nominal estimado explícitamente. Aplique la convención de cantidad del contrato; no utilice una única conversión para instrumentos lineales e inversos. Si se utiliza el precio medio para aproximar el valor, denomine al resultado valor nominal estimado. Un mensaje puede contener varios eventos, y su etiqueta de instantánea no implica que se deba borrar la agregación histórica de liquidación como en el caso de una instantánea del libro de órdenes.
Conserve tanto la hora de recepción como la hora del evento. Un mensaje tardío no puede autorizar una transacción anterior simplemente porque su marca de tiempo de intercambio sea más antigua. Los datos faltantes durante la volatilidad deben permanecer faltantes; reemplazarlos con liquidaciones nulas generaría un falso agotamiento de la presión de liquidación.
OI es contexto opcional. Bybit distingue openInterest, que combina ambos lados, de singleOpenInterest, que cuenta un solo lado, y emplea unidades distintas para productos lineales e inversos; el endpoint puede retrasarse durante volatilidad extrema [3]. Use un campo y una versión de esquema de forma consistente. Una caída de OI no identifica por sí sola al lado perdedor ni garantiza la siguiente dirección del precio.
No considere una observación OI que abarque un intervalo posterior como contemporánea con una señal de liquidación rápida. Combine los datos utilizando el tiempo de disponibilidad y conserve la antigüedad de la observación más reciente. De lo contrario, una caída OI aparentemente informativa podría ingresar al modelo varios minutos antes de que estuviera disponible.
Ejemplos de inversión y continuación sintéticas
Deje support=100, anterior ATR=2 y tick=0.05, dando un buffer 0.20. Un minuto de ráfaga contiene 120 unidades de liquidaciones largas, por encima del histórico p99=80 y el suelo 50, mientras que el precio alcanza 98.80. El siguiente minuto contiene 40 unidades, tiene un mínimo 99.00 y cierra 100.30. La intensidad cayó en más de la mitad, no se produjo un nuevo mínimo y se pasó el umbral de recuperación.
Una compra en 100.35 con stop 98.60 y objetivo 103.85 tiene un riesgo 1.75 y una recompensa 3.50, o 2R antes de los costos. Si la primera cotización disponible ya es 101.40, el riesgo pasa a ser 2.80 y la recompensa a ese objetivo 2.45. Una recompensa/riesgo mínimo predeclarado de 1.5 rechazaría una orden aún no enviada. No puede asumir una ejecución no disponible en el cierre anterior.
En el caso de continuación, la ráfaga de 120 unidades va seguida de 180 unidades, un mínimo de 97.60 y un cierre de 98.00. Sin recuperación del nivel no hay entrada de washout. En otra trayectoria, una entrada ya era válida antes de una segunda ola de liquidaciones; el stop en 98.60 se ejecuta en 98.30, con pérdida de 2.05 desde 100.35. El filtro no elimina todas las cascadas y la señal anterior no debe revisarse tras conocer la pérdida.
Entrada de confirmación y riesgo de liquidez
Envíe la orden solo después de recibir todos los datos de confirmación necesarios. El stop de protección es event_low menos el buffer congelado. El objetivo puede ser un swing conocido o una referencia contemporánea VWAP, pero la recompensa restante insuficiente debe rechazarse según una regla previa. El tamaño de la posición se basa en la distancia del stop y los costos esperados, en lugar de intentar alcanzar el mínimo exacto.
Evite promediar o reentrar sin límite mediante una misma cascada. Si una estrategia permite varios intentos, mida el riesgo y los costos en el conjunto del evento, no solo el riesgo nominal de cada orden individual. Un nuevo candidato no debe anular una orden de stop anterior.
La expansión del spread, la disminución de la profundidad y los retrasos en el procesamiento pueden alejar la ejecución de la orden stop de su punto de activación. Simule órdenes de mercado con la profundidad disponible al tamaño deseado. El flujo de eventos es evidencia de liquidaciones, no una garantía de que habrá liquidez disponible para una entrada de reversión.
Si el mercado se recupera hasta el objetivo previsto antes de que la confirmación sea negociable, registre una oportunidad perdida. Esto suele ser importante en repuntes muy rápidos. Una entrada confirmada más lenta no puede reclamar la rentabilidad de la recuperación anterior y, al mismo tiempo, beneficiarse de la evidencia de agotamiento posterior.
La continuación es un grupo de control esencial
Cree tres grupos: barrido/recuperación solo por precio, ráfagas sin recuperación y ráfagas con recuperación. Pregunte si los datos de liquidación aportan información adicional al comportamiento del precio o si simplemente seleccionan una mayor volatilidad. El grupo sin recuperación mide las cascadas persistentes que a menudo faltan en los ejemplos promocionales.
Informe de cobertura de transmisión, minutos faltantes, recuento de eventos, recuento de operaciones, órdenes no ejecutadas, expectativa neta, reducción de capital y pérdidas de cola. Los costos, la financiación y la latencia deben coincidir con los del lugar. Un conjunto de datos históricos recopilado posteriormente puede contener eventos que el sistema en vivo no habría recibido a tiempo.
Divida cronológicamente y mantenga todas las ráfagas dentro de una cascada en el mismo bloque de validación. Pruebe pisos vecinos, percentiles y tiempos de espera. Un ejemplo exitoso de captura de fondo o unas pocas capturas de pantalla P&L no pueden validar el método completo. La robustez debe incluir supuestos alternativos de calidad de la fuente y un registro de qué eventos se volvieron no negociables debido a interrupciones de datos.
Errores frecuentes
Comprar automáticamente porque la liquidación es elevada
Una explosión puede iniciar una cascada; requiere una rama distinta sin recuperación.
Usar el precio de quiebra como precio de ejecución
Esto cambia el significado del valor nocional y de los cálculos de ejecución.
Interpretar el OI inferior como un cierto mínimo
OI no establece la dirección futura ni identifica quién perdió.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Se puede utilizar un mapa de calor de liquidación en su lugar?
Puede estudiarse como una característica estimada independiente, siempre que se conozcan su metodología y el momento de su publicación. No es intercambiable con un flujo de eventos.
¿Representa una sola bolsa todas las liquidaciones de criptomonedas?
No. Los resultados reflejan el lugar y los contratos observados. La transferencia a otro mercado requiere evidencia por separado.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- All LiquidationBybit. Lea los campos de posición, tamaño ejecutado y precio de quiebra dentro de la cobertura del lugar. Verificado el: .
- Public TradeBybit. Se leyó el significado del lado taker y del precio negociado para evitar mezclar los esquemas. Verificado el: .
- Get Open InterestBybit. Lea las unidades OI, los dos campos OI y la advertencia de latencia API. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store