Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
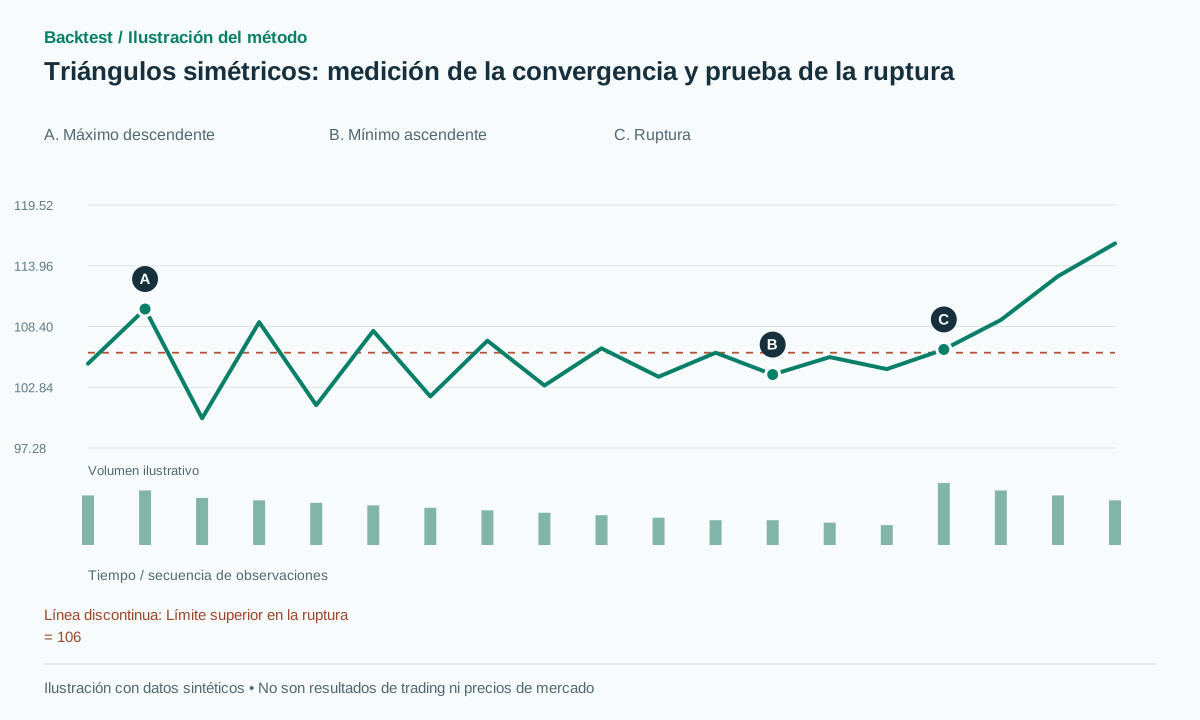 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
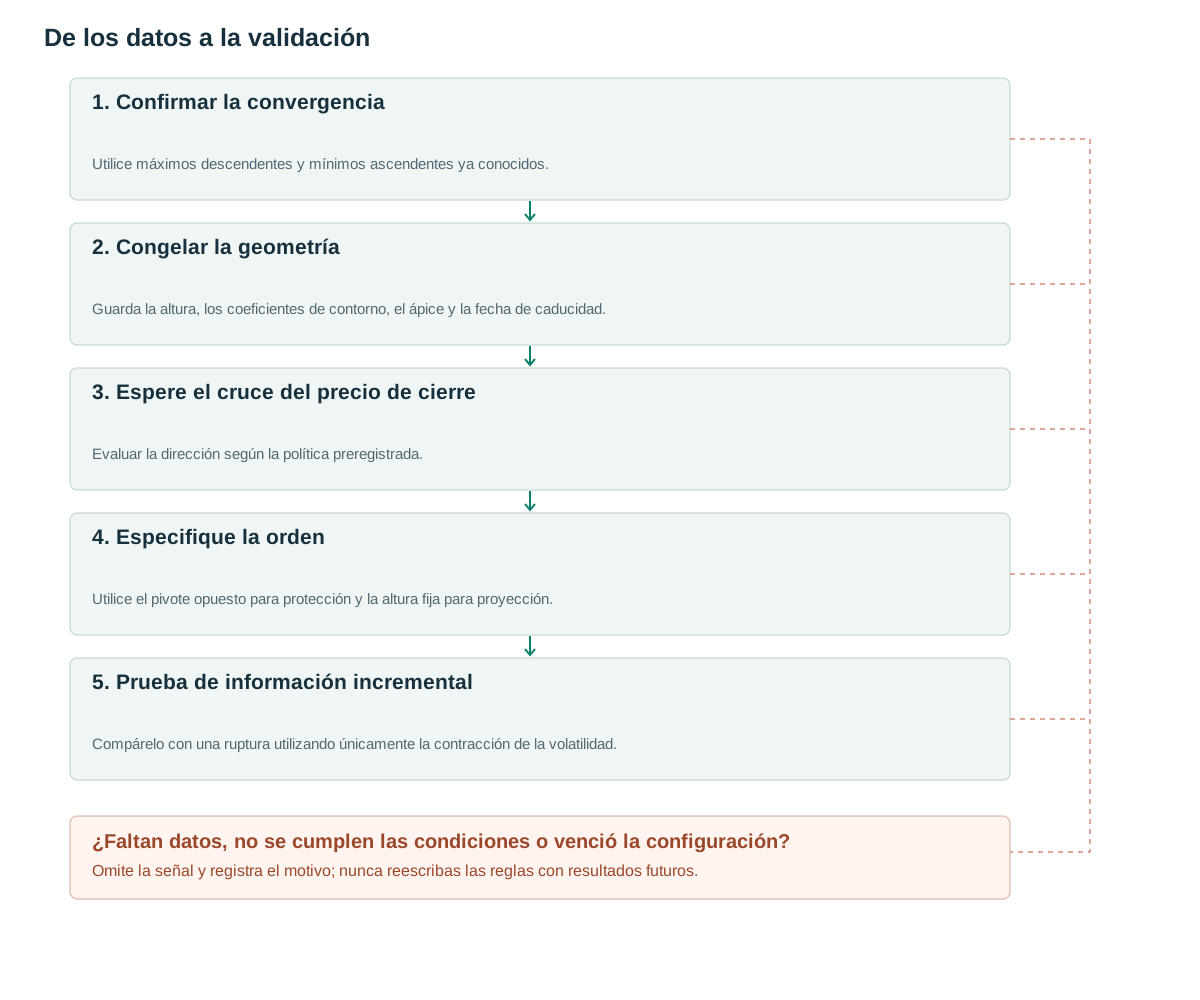
- Confirmar la convergenciaUtilice máximos descendentes y mínimos ascendentes ya conocidos.
- Congelar la geometríaGuarda la altura, los coeficientes de contorno, el ápice y la fecha de caducidad.
- Espere el cruce del precio de cierreEvaluar la dirección según la política preregistrada.
- Especifique la ordenUtilice el pivote opuesto para protección y la altura fija para proyección.
- Prueba de información incrementalCompárelo con una ruptura utilizando únicamente la contracción de la volatilidad.
Lo que la estructura nos dice
Dos lados convergentes distinguen un triángulo simétrico de un triángulo con un lado horizontal y de la estructura de banderín de corta duración tratada en otro artículo. [1] En términos numéricos, tanto los extremos superiores como los inferiores se acercan al centro, dejando una anchura final menor que la inicial.
Una disminución del rango no implica que la volatilidad deba expandirse inmediatamente. La formación puede extenderse, transformarse en un rectángulo o perder su significado cuando las líneas proyectadas se cruzan. Un detector eficaz debe ser capaz de rechazar y descartar candidatos. Un sistema que siempre encuentra un triángulo en cualquier ventana ruidosa ofrece poca base para un experimento de control significativo.
Separe el reconocimiento geométrico de la hipótesis direccional. Una estrategia de continuación exclusiva requiere una definición de tendencia previa conocida antes de que se observe el patrón. Una estrategia bilateral, en cambio, acepta el primer cruce válido que ocurra. Ninguna de las dos políticas debe seleccionarse gráfico por gráfico una vez que el movimiento final sea visible.
Reglas que utilizan información ya disponible
Configuración propuesta: confirmar pivotes con tres barras en cada lado. Requerir al menos cinco pivotes alternos, con al menos dos toques en cada límite, dentro de un patrón que dure 10–120 barras. Ajustar la línea superior U(t) y la línea inferior B(t) a partir de los anclajes disponibles. Definir D=max(U−B), A=ATR(14) en la creación del candidato, epsilon=max(2 ticks,0.15A) y b=max(2 ticks,0.10A).
Normalice las pendientes como sU=slope(U)T/D y sB=slope(B)T/D. Exija sU<−0.25, sB>0.25, D≥1.5A y razón entre anchura final e inicial de 0.2 a 0.7. Limite los residuos del ajuste de los anclajes a max(2epsilon,0.1D). La línea superior debe quedar por encima de la inferior en toda la ventana observada. Revise también mechas que excedan mucho los límites: el ajuste no debe ocultar grandes excursiones fuera de ellos.
Calcula el vértice a partir de la intersección de las dos líneas congeladas. Expira antes del vértice y no vuelvas a conectar los límites usando pivotes futuros. Las observaciones de pivote se publican con retraso. [2] Una estrategia de continuación unilateral y una estrategia que opera con cualquier ruptura son hipótesis diferentes que deben especificarse antes de la prueba.
La primera señal válida consume al candidato en esta línea base. Esto evita que una secuencia de rupturas alternas alrededor de la misma región de estrechamiento se trate como oportunidades independientes ilimitadas. Es posible una versión de reentrada, pero requiere una condición de reinicio, un nuevo presupuesto de riesgo y una etiqueta de resultados independiente.
when all anchors are known:
  fit fixed U,B; validate slopes, width and residuals
  expiry=min(apex-1, created+max(5,ceil(T/2)))
for closed t in (created,expiry]:
  up = C[t-1] <= U(t-1)+b and C[t] > U(t)+b
  down = C[t-1] >= B(t-1)-b and C[t] < B(t)-b
  if up: emit LONG, stop=last_confirmed_low-epsilon
  if down: emit SHORT, stop=last_confirmed_high+epsilon
  consume candidate after first signal
Darle al volumen una función específica
Una medida propuesta de contracción divide la mediana del volumen de la segunda mitad por la mediana de la primera, con umbral de prueba inferior a 0.8. El RVOL de la ruptura usa las 20 barras anteriores o franjas horarias equivalentes de sesiones previas. Son preguntas distintas: si cayó la actividad en la base y si la ruptura tuvo actividad inusual.
No incluyas la barra de ruptura en el denominador histórico cuando la definición declarada la excluya. Conserva la versión solo con precio como control. Un filtro de volumen puede eliminar movimientos bruscos con brechas y dejar operaciones con una ejecución más sencilla; en ese caso, investiga la contribución de la economía de ejecución en lugar de atribuir todo el cambio a la información del volumen.
Guarda las dos proporciones por separado. Si solo se conserva su indicador combinado de aprobado/reprobado, resulta difícil determinar si una condición no contribuye en nada mientras que la otra realiza toda la selección. El volumen faltante no debe convertirse a cero ni interpretarse como una contracción excepcional.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: a lo largo de 30 barras, U cae de 110 a 106 mientras que B sube de 100 a 104. D=10, sU=−0.4, sB=0.4 y la relación de ancho final es 2/10=0.2. Después de que se confirma el candidato, un cierre en 106.3 cruza por encima de un valor de línea superior de 106 con b=0.1. Una entrada factible en 106.4, una parada en 103.85 y un objetivo en 116 implican un riesgo de 2.55 y una recompensa proyectada de 9.6, aproximadamente 3.76R antes de costes. El objetivo es una proyección, no un beneficio real.
Ejemplo de fallo: el precio cierra más allá del umbral, regresa al interior de la figura y alcanza el stop de 103.85. Sigue siendo una pérdida; no se elimina porque faltara un retesteo. Otro candidato puede llegar al vértice de convergencia sin un cruce suficiente. Caduca; no se prolongan sus líneas hasta obtener un resultado favorable.
Una prueba de límites de implementación establece el ancho final en cero, dejando las demás medidas sin cambios. Este caso debe fallar porque la región delimitada ha desaparecido. Una segunda prueba mantiene el ancho positivo, pero coloca la confirmación del último ancla después de su vencimiento; tampoco debería generar ningún candidato negociable, a pesar de un esquema retrospectivo atractivo.
Entrada, invalidación y salidas
La versión confirmada por cierre entra en el siguiente evento de ejecución viable y coloca protección más allá del último pivote opuesto confirmado. Proyecte la mayor altura observada D desde el límite de ruptura. Un pivote confirmado después de entrar no permite mejorar retrospectivamente el stop inicial.
Un trailing stop posterior puede usar pivotes recién confirmados, pero su calendario de actualización debe ser causal. Mantenga la definición de riesgo original para informar los múltiplos R, incluso si el nivel de protección se mueve posteriormente. Un objetivo geométrico, una salida fija 2R y un trailing de pivote son experimentos de salida separados en el mismo conjunto de entrada.
Cerca del extremo estrecho de un triángulo, el spread y el deslizamiento pueden consumir una fracción sustancial de una distancia de stop corta. Aplique restricciones de distancia de stop mínima, tamaño de tick, liquidez y nocional. Si una barra puede implicar múltiples eventos de ejecución y OHLC no puede determinar su orden, utilice datos más precisos o una convención conservadora fijada de antemano.
Probando el valor incremental
Compare el triángulo con una estrategia que solo requiere una caída de ATR seguida de una ruptura con ventana deslizante. Esto permite comprobar si la geometría convergente aporta información más allá de la contracción genérica de la volatilidad. Examine la tendencia previa, la ubicación de la ruptura y las pendientes laterales desiguales, con definiciones de subgrupos fijas antes de la prueba final.
No se debe inferir una probabilidad direccional 50/50 simplemente porque el patrón se denomine simétrico. Tampoco se debe asumir que un triángulo visualmente equilibrado es estadísticamente superior a uno asimétrico. Estas son afirmaciones comprobables que requieren suficientes oportunidades independientes y estimaciones de incertidumbre.
Informe la frecuencia de detección, la tasa de vencimiento, las ejecuciones, los retornos netos y la reducción máxima. La referencia metodológica [3] no valida los parámetros propuestos. Elimine las ventanas superpuestas duplicadas para que una formación no se convierta en docenas de observaciones aparentemente independientes. Las pruebas de reproducción deben verificar la estabilidad de las líneas históricas, la ausencia de cambios en las señales tras la adición de datos futuros y la correcta comparación de cierres antiguos con respecto a U(t−1) o B(t−1).
Errores frecuentes
Confundir la simetría con pendientes idénticas.
El nombre no requiere magnitudes de pendiente iguales. Utilice tolerancias medibles en lugar de la perfección visual.
Uniendo banderines indiscriminadamente
Una base breve tras un mástil fuerte tiene otro contexto y debe conservar una etiqueta separada.
Buscando en muchas ventanas un resultado atractivo
Probar todas las duraciones y conservar solo ganadores crea sesgo de selección. Declare antes el conjunto de longitudes de ventana que probará.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Conviene esperar un retesteo del nivel antes de entrar?
Puede probarse por separado, incluyendo oportunidades omitidas y cambios del precio de entrada. El retesteo no es obligatorio en esta versión de ruptura confirmada por cierre.
¿Una ruptura de tendencia opuesta constituye un triángulo inválido?
No. La geometría puede seguir siendo válida aunque la hipótesis de continuación falle. Mantenga esas etiquetas diferenciadas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG: A guide on triangle patterns for tradersIG. Se estudió la terminología de triángulos y la geometría de límites convergentes; se consultó el material público pertinente. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store