Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- La dirección del cierre asigna el signo al volumen de toda la barra
- Calcular una característica de investigación normalizada
- Utilice las mismas marcas de tiempo para el precio y la divergencia.
- Una secuencia resuelta y un contraejemplo
- Especifique un filtro de ruptura comprobable
- Comprueba si el volumen añade información a la dirección del precio
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Fidelity documenta la fórmula y su interpretación habitual; TradingView, el indicador integrado. Ninguna fuente valida los filtros de 20 barras ni la estrategia de divergencia propuestos aquí. Estas variantes requieren pruebas independientes con los costos descontados. [1] [2]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
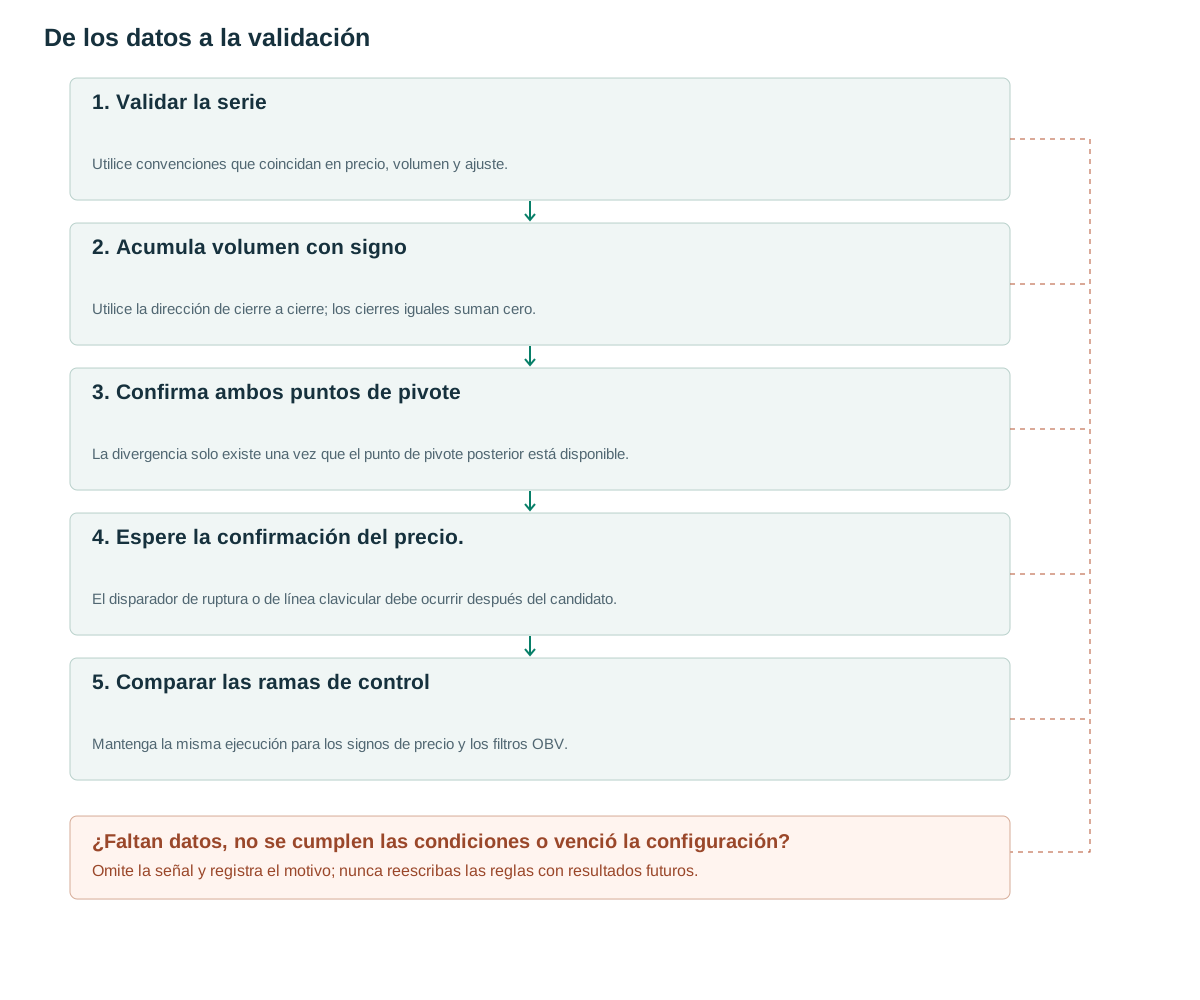
- Validar la serieUtilice convenciones que coincidan en precio, volumen y ajuste.
- Acumula volumen con signoUtilice la dirección de cierre a cierre; los cierres iguales suman cero.
- Confirma ambos puntos de pivoteLa divergencia solo existe una vez que el punto de pivote posterior está disponible.
- Espere la confirmación del precio.El disparador de ruptura o de línea clavicular debe ocurrir después del candidato.
- Comparar las ramas de controlMantenga la misma ejecución para los signos de precio y los filtros OBV.
La dirección del cierre asigna el signo al volumen de toda la barra
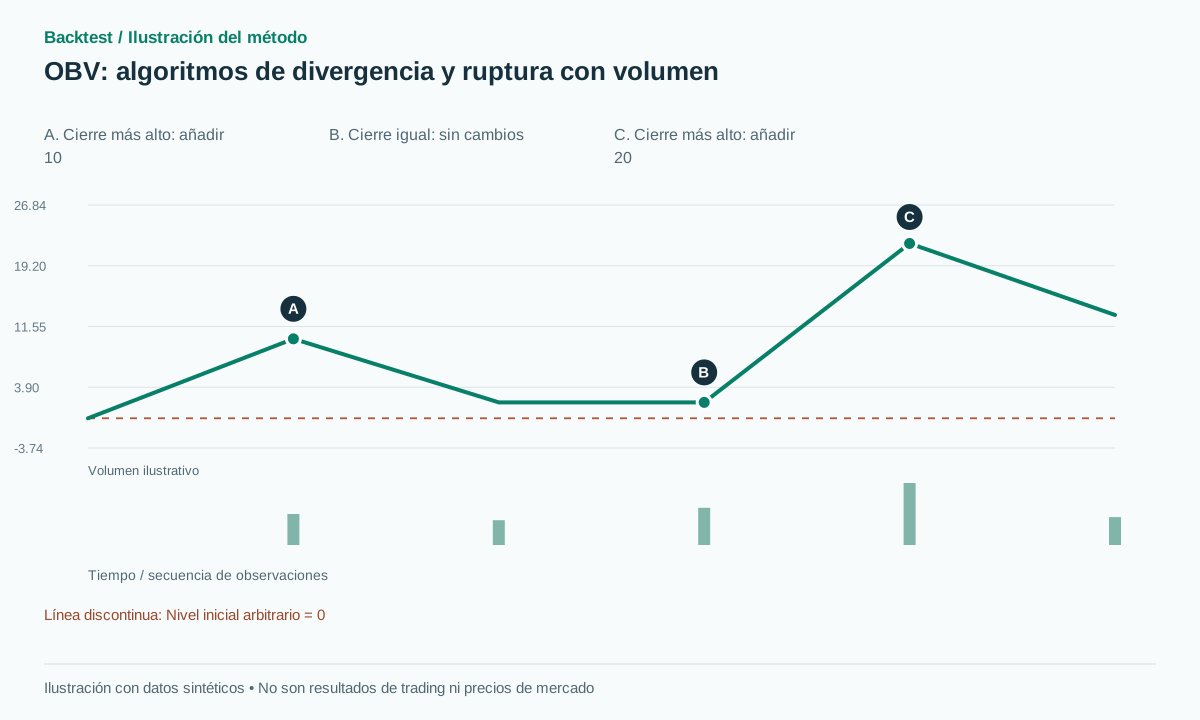
Tanto una subida de 0.01 como una de 5 suman todo el volumen de la barra. Con igual volumen, su contribución a OBV es idéntica pese a rendimientos muy distintos. [1] OBV describe cómo se distribuye la actividad entre períodos clasificados como alcistas o bajistas; no mide la magnitud del movimiento del precio.
El valor inicial puede ser cero u otra constante arbitraria. Los valores absolutos de instrumentos o historiales con distintas fechas de inicio no son directamente comparables. Los cambios, pendientes y posiciones en una ventana móvil son variables de investigación más útiles. Toda operación tiene comprador y vendedor; el nombre on-balance no convierte la cantidad negociada en capital neto que entra en un activo.
El signo habitual se determina respecto al cierre anterior, no a la apertura actual. Una vela puede cerrar debajo de su apertura y seguir por encima del cierre previo tras un gap nocturno. Así aporta volumen positivo a OBV. Calcularlo según el color de la vela define otro indicador, que necesita nombre y configuración propios.
Calcular una característica de investigación normalizada
Para comparar instrumentos, una variable propuesta divide el cambio de OBV durante 20 barras por el volumen total de esas mismas 20 contribuciones. Con volumen válido no negativo y denominador positivo, queda entre −1 y 1. Es una variable normalizada nueva, no el nivel original de OBV. Las barras cuyo cierre iguala al anterior aportan cero al numerador, pero su volumen permanece en el denominador.
Veinte contribuciones con signo requieren 21 precios de cierre, incluido el inmediatamente anterior a la ventana. Una implementación que solo compruebe 20 precios puede leer un índice negativo del arreglo o usar una diferencia inicial incompleta sin avisar. Exige el período de inicialización completo y conserva los valores ausentes como no disponibles, sin sustituirlos por un cero aparentemente neutral.
Calcula las variables con barras terminadas o define otra versión en vivo con datos provisionales. Guarda la hora límite de los datos de entrada y su recepción con cada señal. Las revisiones por eventos corporativos pueden cambiar los signos históricos; todo resultado debe incluir la política de ajustes y la versión del conjunto de datos.
obv[0] = 0
for t in 1..last_closed_bar:
    if C[t] > C[t-1]: obv[t] = obv[t-1] + V[t]
    elif C[t] < C[t-1]: obv[t] = obv[t-1] - V[t]
    else: obv[t] = obv[t-1]
if t >= 20 and valid_full_window(t,21) and sum(V[t-19:t+1]) > 0:
    f = (obv[t]-obv[t-20]) / sum(V[t-19:t+1])
else: f = NA
Utilice las mismas marcas de tiempo para el precio y la divergencia.
Toma dos mínimos de precio confirmados, p1 y p2. Hay un candidato de divergencia alcista si el segundo mínimo de precio es menor y OBV, medido exactamente en esos dos instantes, es mayor en el segundo. El candidato solo existe tras confirmar p2. No elijas otro mínimo de OBV para embellecer el ejemplo; cualquier desplazamiento temporal permitido exige una ventana fija de emparejamiento y una regla de desempate.
La divergencia es una característica, no un desencadenante de entrada. Una posible confirmación requiere un cierre posterior por encima del máximo del rebote intermedio. Si ese nivel ya se superó antes de que p2 estuviera disponible, registre el candidato como perdido o caducado según una política predefinida. Nunca inserte una entrada histórica cuando el segundo pivote aún se desconozca.
Un filtro de pendiente y un detector de divergencia responden a preguntas distintas. Una subida de OBV en las últimas 20 barras no implica dos mínimos emparejados correctamente. Separa sus identificadores y registra qué variable admitió cada candidato. Esto permite analizar los errores cuando dos descripciones visuales parecen coincidir pero generan conjuntos de eventos diferentes.
Una secuencia resuelta y un contraejemplo
Considera cierres de 100, 101, 100, 100, 102 y 101, con volúmenes, a partir de la segunda barra, de 10, 8, 12, 20 y 9. Desde cero, OBV toma los valores 0, 10, 2, 2, 22 y 13. La barra cuyo cierre no cambia tiene volumen 12 pero no cambia OBV. La ilustración usa exactamente esta secuencia de volumen con signo.
Como contraejemplo, el precio cae de 101 a 95 con un volumen de 10, y luego sube ligeramente de 95 a 95.01 con un volumen de 100. OBV aumenta en un 90 neto, aunque el precio se mantiene casi 6% por debajo de su valor inicial. Concluir que la presión compradora ha recuperado toda la pérdida de precio implicaría atribuir a la fórmula información que no contiene.
Una división de acciones también puede generar una caída mecánica de cierre a cierre en una fuente de datos no ajustada. El algoritmo restaría volumen a pesar de la ausencia de una disminución correspondiente en el precio. Es importante auditar los precios y las cantidades en torno a las fechas de ajuste; los campos ajustados de forma independiente pueden generar una serie que parezca plausible, pero que sea inconsistente.
Especifique un filtro de ruptura comprobable
Una línea base propuesta fija Q como el mayor máximo de las 20 barras anteriores y exige un cierre actual superior a Q más un margen ATR predefinido. Una variante exige que la variable normalizada supere cero; otra, que OBV supere su máximo de las 20 barras anteriores. Son experimentos separados, no motivos para buscar decenas de umbrales y publicar solo el mejor resultado.
Guarda cada candidato definido por el precio antes de aplicar OBV, para conservar el grupo rechazado. La entrada ocurre en el siguiente evento ejecutable de forma realista tras confirmar. Usa un stop estructural o de retesteo predefinido, con iguales objetivos y salidas por tiempo en el control. Un cambio de OBV nunca autoriza alejar el stop.
Para posiciones cortas, incluye las restricciones y costos reales del préstamo de activos cuando corresponda. Una regla matemática simétrica no implica igual viabilidad de ejecución. Reporta la falta de activos prestables, órdenes sin ejecutar y cambios del spread junto con las operaciones ejecutadas, sin borrar esas oportunidades del denominador.
Comprueba si el volumen añade información a la dirección del precio
Compara OBV con el número de barras cuyo cierre sube menos el número de barras cuyo cierre baja respecto al anterior. Resultados similares sugerirían que ponderar por volumen aporta poco en esa muestra. Luego compara el cambio bruto de OBV con su versión normalizada usando el mismo universo, instantes de candidatos y modelo de ejecución. Revisa qué ocurre cuando entran o salen de la ventana barras de volumen excepcional.
Utilice una evaluación cronológica fuera de la muestra e informe los resultados por grupo de liquidez. Incluya el spread, el deslizamiento y la financiación pertinente. Para las criptomonedas, identifique la plataforma y la fuente del volumen: la muestra histórica examinada por el NBER justifica las comprobaciones de calidad de los datos, pero no establece el mismo sesgo de presentación de informes para todas las plataformas actuales. [3]
Registra la expectativa neta, la reducción máxima, el número de operaciones y las oportunidades rechazadas, no solo las divergencias exitosas. Un resultado negativo informativo puede mostrar que OBV cambia la selección sin mejorar los resultados netos, o que un beneficio aparente desaparece con un retraso en la ejecución de un evento. Ambas conclusiones son más útiles que una galería de gráficos ganadores.
Errores frecuentes
Confundir el color de la vela con el signo de OBV
El signo estándar compara cierres consecutivos; usar cierre versus apertura define un indicador diferente.
Comparación de niveles tras reiniciar la serie
El valor inicial arbitrario desplaza la línea sin generar una señal económica.
Entradas de divergencia retrospectiva
Es posible que no se dispusiera de un par de puntos de pivote visualmente convincentes en el momento de entrada previsto.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Puede OBV reemplazar a CVD?
No. OBV asigna un signo al volumen de barras completas según los cierres; CVD necesita una clasificación documentada del volumen de operaciones ejecutadas.
¿Garantiza el aumento de OBV un aumento de los precios?
No. El precio puede caer mucho y recuperarse apenas con un volumen negociado elevado. La relación es una hipótesis empírica.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- On Balance VolumeFidelity. Fórmula OBV e interpretación de divergencia convencional, sin una prueba retrospectiva de las variantes propuestas. Verificado el: .
- Built-in functions and variables for popular indicatorsTradingView. Documentación de los indicadores integrados OBV y MFI, no evidencia de rentabilidad. Verificado el: .
- Crypto Wash TradingNBER. Investigación histórica sobre la calidad del volumen negociado de criptomonedas que se reporta; no afirma una tasa de error universal actual. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store