Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Más que un RSI renombrado, menos que el flujo de capital observado
- Una relación estable y casos límite explícitos
- Cálculo ilustrado y un intento fallido de identificar un piso
- Versiones separadas de reversión y seguimiento de tendencia
- Asociar MFI a pivotes de precio conocidos sin datos futuros
- Aislar lo que aporta realmente el volumen
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Fidelity explica MFI y las limitaciones de las lecturas extremas. TradingView documenta su implementación como indicador. Ninguno de los dos ofrece un historial verificado para las reglas de entrada propuestas, y el estudio de calidad de datos se centra en una muestra histórica de la bolsa en lugar de en todos los datos actuales. [1] [2] [3]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
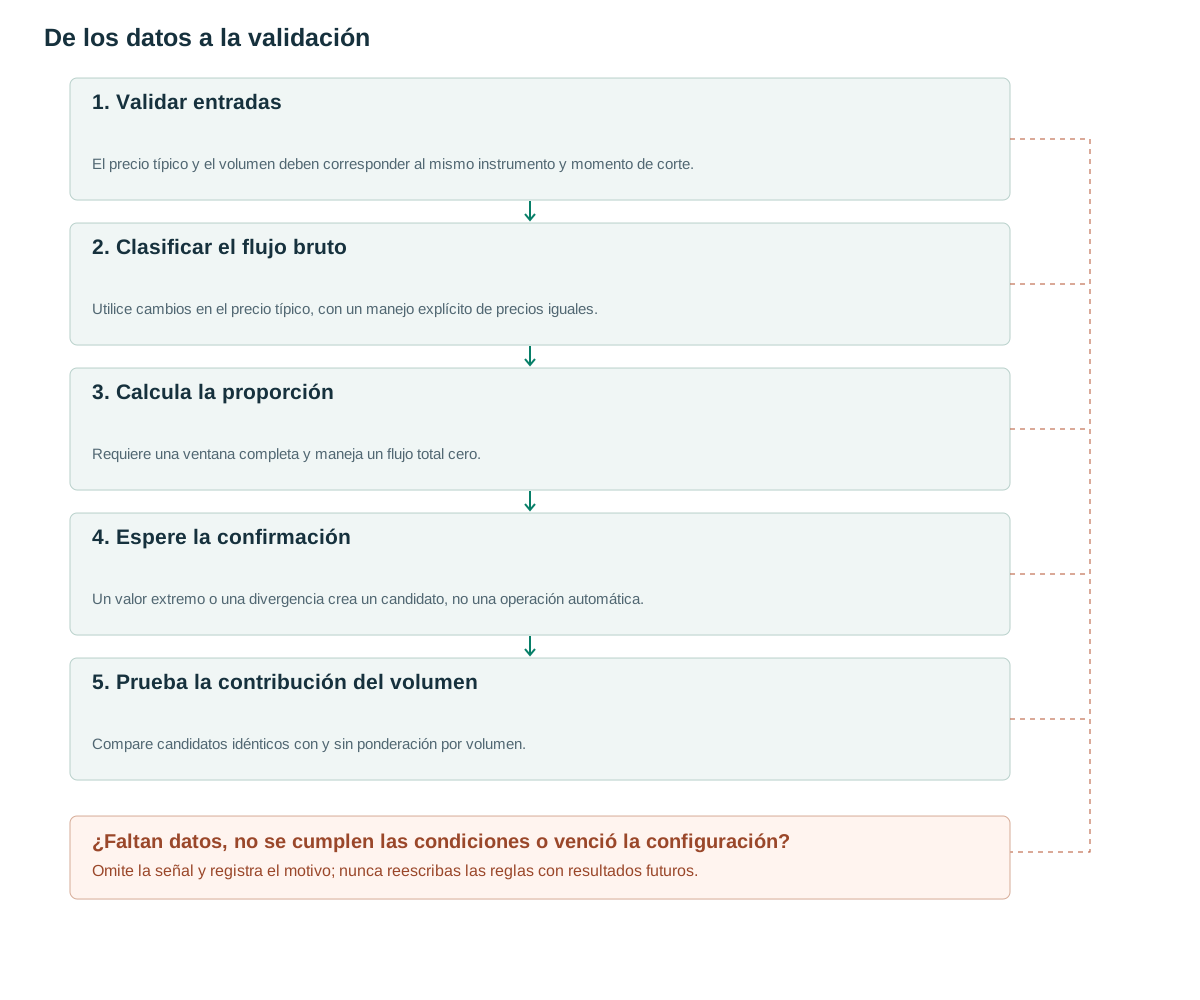
- Validar entradasEl precio típico y el volumen deben corresponder al mismo instrumento y momento de corte.
- Clasificar el flujo brutoUtilice cambios en el precio típico, con un manejo explícito de precios iguales.
- Calcula la proporciónRequiere una ventana completa y maneja un flujo total cero.
- Espere la confirmaciónUn valor extremo o una divergencia crea un candidato, no una operación automática.
- Prueba la contribución del volumenCompare candidatos idénticos con y sin ponderación por volumen.
Más que un RSI renombrado, menos que el flujo de capital observado
El precio típico es TP=(H+L+C)/3. El flujo bruto es el precio típico multiplicado por el volumen. Este flujo se clasifica como positivo cuando el precio típico sube y negativo cuando baja. El flujo negativo se almacena como una magnitud no negativa para la razón; no se trata de un número negativo restado del denominador. Según la convención aquí utilizada, los precios típicos sin cambios no se incluyen en ninguno de los dos grupos.
Como incluye el volumen en la ponderación, MFI puede diferir de un RSI calculado solo con cambios entre precios de cierre. [1] Un día de gran volumen puede dominar varias observaciones menores. Aun así, MFI es una transformación de OHLCV: no identifica compradores agresores, nuevas suscripciones a fondos ni cuentas institucionales.
El término flujo monetario también puede ocultar la elección de unidades. El precio típico por la cantidad del activo base se aproxima al monto nominal negociado. Si el volumen ya está expresado como monto en moneda de cotización, multiplicarlo otra vez por el precio típico añade otra ponderación de precio. Ambas versiones son calculables, pero no equivalentes. Guarde el campo de origen y sus unidades junto con la configuración.
Una relación estable y casos límite explícitos
La fórmula común es 100−100/(1+P/N), equivalente a 100P/(P+N) cuando el total es positivo. Esta última evita la división directa por N cuando N es cero. Si P es positivo y N es cero, MFI es igual a 100; si P es cero y N es positivo, es igual a cero. Si ambos son cero, este artículo devuelve datos no disponibles.
Catorce barras clasificadas requieren además el precio típico anterior para determinar el signo de la primera contribución. Por tanto, el período de inicialización completo necesita 15 observaciones OHLC. Compruebe los campos ausentes o inválidos antes de sumar; una barra faltante no debe convertirse silenciosamente en una observación de precio sin cambios.
Algunas plataformas manejan los precios típicos iguales o la inicialización de forma diferente. Compare barra por barra un pequeño conjunto de datos calculado manualmente antes de comparar el rendimiento de la estrategia. Una diferencia de convención aparentemente inofensiva puede desplazar un cruce de umbral en una barra, lo que puede cambiar sustancialmente la distancia de entrada y de stop intradía.
Solo las observaciones completadas se incluyen en esta versión. Un valor provisional en tiempo real MFI puede ser útil, pero requiere una definición de evento independiente, ya que el volumen actual, el máximo y el mínimo aún pueden variar. No pruebe el valor completado si afirma que la estrategia se activó anteriormente durante la misma barra.
Esta versión requiere un precio típico positivo, un volumen no negativo y quince observaciones válidas. Los precios de futuros no positivos pueden generar un flujo bruto negativo, lo que invalida la interpretación de flujo no negativo y el rango 0–100. En ese caso, devuelva unsupported_price_domain en lugar de tomar valores absolutos o modificar la ponderación.
if not valid_full_window(t,15): return INSUFFICIENT_DATA
for i in t-14..t:
    if not finite(H[i],L[i],C[i],V[i]): return INVALID_DATA
    if not (L[i] <= C[i] <= H[i]) or V[i] < 0: return INVALID_DATA
    TP[i] = (H[i]+L[i]+C[i])/3
    if TP[i] <= 0: return UNSUPPORTED_PRICE_DOMAIN
for i in t-13..t:
    positive[i] = TP[i]*V[i] if TP[i] > TP[i-1] else 0
    negative[i] = TP[i]*V[i] if TP[i] < TP[i-1] else 0
P = sum(positive[t-13:t+1])
N = sum(negative[t-13:t+1])
MFI[t] = NA if P+N == 0 else 100*P/(P+N)
# 14 closed bars plus a previous TP are required.
# No decision uses an unfinished bar.
Cálculo ilustrado y un intento fallido de identificar un piso
Utilice tres barras para exponer la aritmética, sin cambiar la configuración de la estrategia de 14 períodos. El precio típico inmediatamente antes de la ventana es 100. Los siguientes valores son 101, 100 y 102, con volúmenes 10, 20 y 10. El flujo positivo P es 1010+1020=2030 y el flujo negativo N es 2000. MFI es 100×2030/4030, aproximadamente 50.37.
El mayor volumen en la barra de precio típico descendente compensa dos observaciones ascendentes. Contar solo dos subidas y una bajada no reflejaría esta ponderación. Por otro lado, el resultado no nos indica si los compradores o los vendedores iniciaron las transacciones subyacentes; el signo provino de cambios en el precio típico.
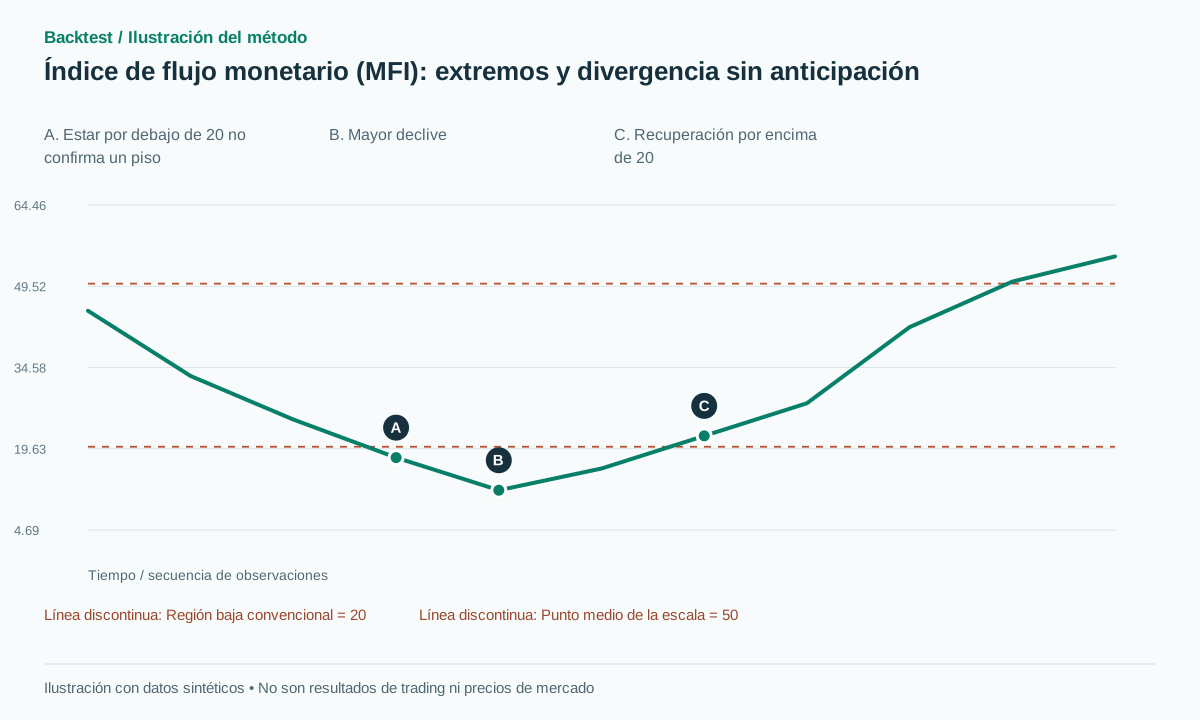
En un ejemplo de reversión fallida, MFI pasa de 25 a 18 mientras el precio cae de 100 a 97. Comprar solo porque MFI está por debajo de 20 puede dejar la posición expuesta a una caída adicional hacia 92 mientras el oscilador sigue cerca de 10. Una lectura extrema no demuestra agotamiento. Del mismo modo, MFI por encima de 80 puede acompañar una tendencia alcista persistente; vender en corto inmediatamente en cada cruce es otra hipótesis. [1]
La ilustración sintética continúa deliberadamente hacia abajo después de la primera observación sub-20. Muestra por qué la creación de candidatos y la confirmación de entrada deberían ser estados diferentes. El valor del oscilador no es una probabilidad: un MFI de 80 no implica una probabilidad 80% de ningún movimiento futuro en particular.
Versiones separadas de reversión y seguimiento de tendencia
Una versión de reversión propuesta requiere primero que MFI esté por debajo de 20. Luego, espera un cruce por encima de 20 y un cierre por encima del máximo de la barra anterior, dentro de un régimen lateral identificado a partir de la información disponible antes del evento. La entrada se realiza en el siguiente evento ejecutable, con un stop por debajo de la región del evento. Se cancela si no se recibe confirmación en cinco barras.
El umbral y el tiempo de espera son ajustes de investigación. Define si una nueva lectura más baja reinicia el cronómetro o simplemente actualiza el mismo candidato. La línea base más simple utiliza una ventana de eventos fija y no la reinicia repetidamente hasta que se produce una recuperación exitosa. Registra los candidatos caducados e invalidados junto con los confirmados.
La versión que sigue la tendencia conserva una estructura de mínimos de precio crecientes y usa el retroceso y recuperación de MFI como característica secundaria. No exige necesariamente una lectura por debajo de 20. Elija las versiones antes de probarlas: no llame al mismo evento una operación de tendencia cuando gana y una reversión a la media cuando esa descripción conviene más.
Mantenga las reglas de salida explícitas y estables. La recuperación del indicador no autoriza la ampliación de un stop estructural. Un objetivo de recompensa fijo, una salida dinámica y un stop por tiempo son experimentos diferentes; compárelos sin confundir las mejoras derivadas de la selección de salida con las mejoras del filtro MFI.
Asociar MFI a pivotes de precio conocidos sin datos futuros
Consideremos p1 y p2 como mínimos de precio confirmados. Un candidato a divergencia alcista requiere un segundo mínimo de precio más bajo, pero un MFI más alto, muestreado exactamente en esos momentos de pivote. El evento pasa a estar disponible en el momento de confirmación de p2 y luego espera un disparador de precio posterior. Una alternativa que busca el mínimo MFI cerca de cada pivote requiere un radio fijo, un retardo y una regla de empate.
Por ejemplo, low1=100 con MFI1=18 y low2=98 con MFI2=28 satisfacen la comparación de divergencia propuesta. Si p2 necesita dos barras a su derecha, espere a que se produzcan ambas. Una ruptura de la línea de cuello que ocurrió antes de la confirmación no puede asignarse como una entrada retrospectiva. Si el precio rompe el nivel de invalidación estructural antes de la confirmación de la entrada, cancele el candidato.
Registre la hora del evento por separado de la hora de disponibilidad. En un gráfico, estas marcas de tiempo pueden parecer casi idénticas, pero en una reversión rápida, el retraso puede consumir la mayor parte del movimiento favorable. Un detector útil debería mostrar este costo en lugar de ocultarlo tras un marcador dibujado en el pivote anterior.
Aislar lo que aporta realmente el volumen
Sobre los mismos candidatos definidos por el precio, compare RSI, MFI y una variante del cálculo de MFI con volumen constante. Así se separan las posibles contribuciones de la ponderación por volumen, el precio típico y la elección de ventana. Optimizar RSI y MFI en muestras distintas no aísla el efecto de añadir volumen.
Divida la evaluación cronológicamente e informe por separado los regímenes de tendencia y lateralidad, con etiquetas disponibles al decidir. Incluya spread, slippage y costo del préstamo de activos para las variantes de venta en corto. Registre valores no disponibles, extremos sin reversión, cancelaciones, frecuencia de operaciones, drawdown y expectativa neta; no solo divergencias exitosas.
Inspeccione la fuente del volumen antes de interpretar el resultado. El análisis histórico de la calidad de los datos en [3] motiva la verificación de actividad sospechosa o inconsistente; no proporciona una tasa de error actual universal. Una estrategia cuya ventaja desaparece con datos más limpios debe describirse como sensible a los datos, en lugar de generalizarse a todos los mercados.
Errores frecuentes
Comprar cada lectura sub-20
Un oscilador puede permanecer bajo mientras el precio continúa cayendo.
Confundir el flujo negativo con la aritmética negativa.
Restar un total negativo con signo cambia la proporción prevista.
Entrar en un pivote aún no confirmado
Las barras posteriores necesarias para confirmar no estaban disponibles cuando ocurrió el pivote.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿MFI es simplemente RSI con volumen?
Si bien guarda relación conceptual, esta fórmula agrupa el precio típico multiplicado por el volumen, en lugar de las variaciones del precio de cierre. Compruebe las diferencias explícitamente.
¿MFI identifica el dinero que entra al mercado?
No. Clasifica las observaciones de precio-volumen y no mide directamente los flujos de cuentas ni a los agentes que realizan operaciones agresivas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Money Flow IndexFidelity. Definición, interpretación común y límites de lecturas extremas del término MFI. Verificado el: .
- Pine functions for popular indicatorsTradingView. Documentación del indicador Pine, sin historial de operaciones verificado. Verificado el: .
- Crypto Wash TradingNBER. Investigación histórica sobre la calidad del volumen de criptomonedas, no una corrección universal actual. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store