Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- CMF mide la ubicación del cierre, no el cambio entre cierres
- Defina las barras planas y los datos faltantes antes de realizar la prueba.
- Un cálculo de tres barras y un contraejemplo de brecha
- Pruebe un filtro de ruptura y una variante de persistencia por separado.
- Emparejar la divergencia con pivotes de precio confirmados
- Utilice controles que aíslen el valor de la ponderación de volumen.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las definiciones que aparecen a continuación se han contrastado con Fidelity, Sierra Chart y Chaikin Analytics. La acumulación y la distribución son interpretaciones de un cálculo de precio-volumen, no observaciones directas de la identidad de los participantes ni de los rendimientos validados para la configuración propuesta. [1] [2] [3]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
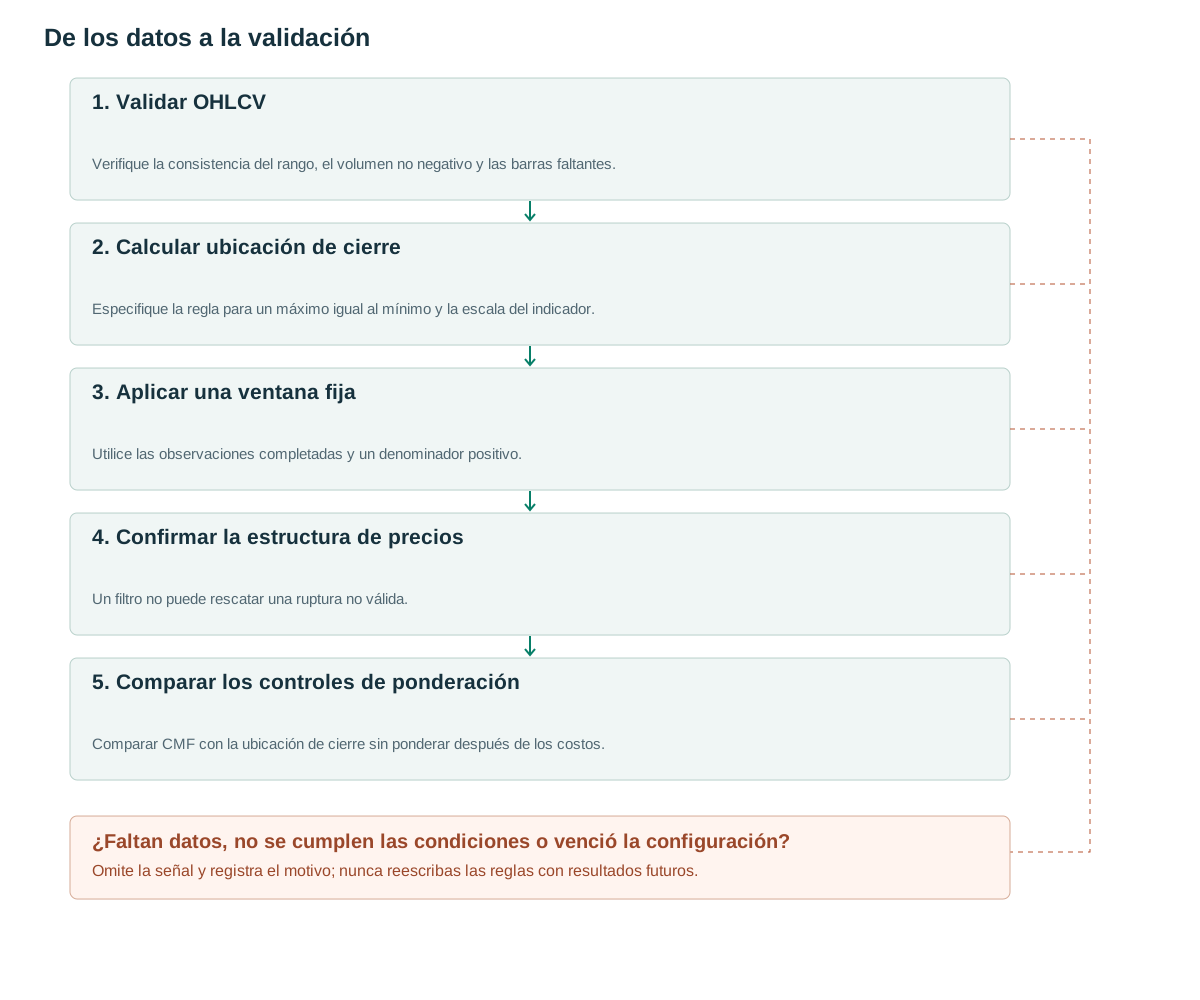
- Validar OHLCVVerifique la consistencia del rango, el volumen no negativo y las barras faltantes.
- Calcular ubicación de cierreEspecifique la regla para un máximo igual al mínimo y la escala del indicador.
- Aplicar una ventana fijaUtilice las observaciones completadas y un denominador positivo.
- Confirmar la estructura de preciosUn filtro no puede rescatar una ruptura no válida.
- Comparar los controles de ponderaciónComparar CMF con la ubicación de cierre sin ponderar después de los costos.
CMF mide la ubicación del cierre, no el cambio entre cierres
OBV asigna un signo al volumen según el cambio respecto al cierre anterior. CMF observa si el cierre actual está en la parte superior o inferior de su propio rango. Cuando H supera L, el multiplicador es (2C−H−L)/(H−L): +1 en el máximo, −1 en el mínimo y cero en el punto medio. [1] Por eso, un día que cae respecto a ayer puede aportar positivamente si termina cerca de su propio máximo.
CMF divide la suma de los productos del multiplicador por el volumen de cada barra entre el volumen total de la ventana móvil. Aquí se usa la escala de −1 a 1. Algunos productos multiplican el resultado por 100; Chaikin Analytics describe una escala de ±100. [3] Un umbral de 0.05 en la primera escala equivale a 5 en la segunda. Importar un umbral sin su unidad puede hacer que el filtro admita casi todo o casi nada.
El multiplicador describe la ubicación final dentro de un rango. No reconstruye la trayectoria seguida a través de ese rango ni el lado que inició cada operación. Dos barras con máximo, mínimo, cierre y volumen idénticos producen contribuciones CMF idénticas, incluso si sus secuencias de transacciones e historiales de flujo de órdenes fueron muy diferentes.
Defina las barras planas y los datos faltantes antes de realizar la prueba.
Cuando el valor máximo es igual al mínimo, la fracción original queda indefinida. La convención propuesta establece el multiplicador en cero, manteniendo el volumen de la barra en el denominador. Esto no proporciona información direccional a partir de la ubicación de cierre. Otra plataforma podría omitir la barra o utilizar una regla diferente; registre la convención y analice la sensibilidad cuando las barras planas aparecen con frecuencia.
Rechazar máximos inválidos por debajo de mínimos, cierres fuera del rango registrado y volumen negativo. Un denominador de volumen total cero produce un valor no disponible en lugar de un cero neutral. Fidelity proporciona 21 períodos como configuración de uso común. [1] [2] Las ventanas alternativas de 10, 20 o 50 son opciones de investigación separadas que pertenecen al registro del experimento.
Para una implementación de barra completa, la disponibilidad comienza después de recibir la ventana completa y la observación de cierre actual. Mantenga sumas acumuladas del numerador y el denominador para mayor eficiencia, pero compárelas con un cálculo simple de ventana completa. Los pequeños errores de resta pueden acumularse en flujos largos, especialmente cuando los datos contienen cantidades muy grandes y muy pequeñas.
for i in full_window(t, n=21):
    assert L[i] <= C[i] <= H[i] and V[i] >= 0
    multiplier[i] = 0 if H[i] == L[i] else (2*C[i]-H[i]-L[i])/(H[i]-L[i])
denominator = sum(V[i] for i in full_window(t,21))
cmf[t] = NA if denominator == 0 else sum(multiplier[i]*V[i] for i in full_window(t,21))/denominator
filter_ok = cmf[t] > 0.05  # proposed threshold, scale -1..1
Un cálculo de tres barras y un contraejemplo de brecha
Use una ventana corta solo para ilustrar la aritmética. La barra A tiene H=110, L=100, C=108 y V=100, lo que da un multiplicador de 0.6. La barra B tiene H=112, L=102, C=104 y V=200, lo que da −0.6. La barra C tiene H=L=C=105 y V=100, lo que da cero según la regla de la barra plana indicada. CMF es (60−120+0)/400=−0.15.
Si se eliminara la barra plana tanto del numerador como del denominador, el resultado sería −0.20. Ninguno de estos valores se puede comparar con la salida de la plataforma hasta que se conozca su convención. Esta pequeña prueba debe incluirse en las comprobaciones de implementación, ya que la diferencia puede cambiar si se cruzan los umbrales de detección.
Ahora supongamos que ayer cerró en 110 y hoy presenta un hueco bajista antes de la negociación con H=101, L=99 y C=100.8. El multiplicador es positivo 0.8 aunque el precio de cierre cayó 9.2. CMF no mide directamente la pérdida a través del hueco. Un sistema que considera cada lectura positiva como alcista podría comprar en una caída sustancial.
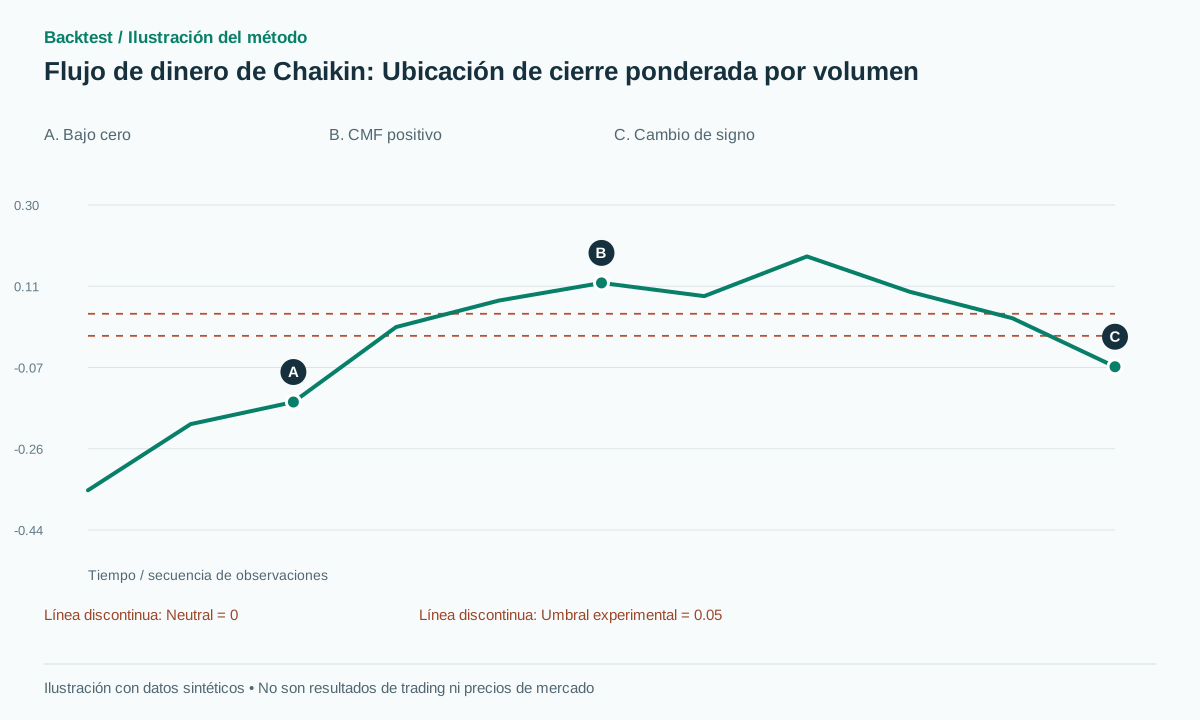
El gráfico muestra una trayectoria sintética independiente (CMF) que cruza un umbral propuesto y posteriormente se debilita. Sus valores verticales son unidades del indicador. No representan precios ni porcentajes de operaciones rentables, y la ilustración no constituye una muestra de rendimiento histórico.
Pruebe un filtro de ruptura y una variante de persistencia por separado.
Congele la resistencia usando una ventana anterior o pivotes confirmados. Cuando el precio cierre por encima de ella, compare dos filtros propuestos: CMF actual por encima de cero, o al menos cuatro de las cinco observaciones más recientes de CMF por encima de cero. El segundo mide la persistencia en lugar de un solo punto. Cuatro y cinco son configuraciones experimentales, no una regla original atribuida.
Entre en el siguiente evento ejecutable después del cierre. Sitúe el stop en un nivel de invalidación estructural ya conocido entonces. Si la estrategia de referencia usa un objetivo de 2R y una salida por tiempo a las 20 barras, mantenga ambas reglas en la versión sin CMF. De lo contrario, se mezclan cambios en la selección y en la salida, dificultando interpretar la comparación.
Una lectura positiva no compensa una estructura de precios invalidada. Cancele el candidato al cumplirse su condición original de invalidación. Si la confirmación llega después del plazo, registre una oportunidad vencida sin ampliar la ventana retrospectivamente. Las pruebas de venta en corto necesitan supuestos propios de ejecución y disponibilidad de activos prestados.
Las ventanas de persistencia superpuestas son altamente dependientes. Cuatro observaciones positivas en cinco barras no constituyen cuatro votos independientes de fuentes diferentes. Evite convertir un recuento de observaciones correlacionadas en una probabilidad o puntuación de confianza sin fundamento.
Emparejar la divergencia con pivotes de precio confirmados
Una divergencia alcista propuesta utiliza dos mínimos de precio confirmados: el segundo mínimo es inferior, mientras que el CMF muestreado en ese mismo instante es superior. No seleccione de forma independiente un mínimo atractivo de CMF sin antes definir la tolerancia correspondiente. El candidato aparece solo cuando se confirma el pivote de precio posterior y aún requiere un disparador de precio subsiguiente.
CMF es una razón móvil. Al salir de la ventana una observación de gran volumen, el indicador puede cambiar de signo aunque la barra actual sea normal. Registre las contribuciones al numerador que entran y salen para explicar el cruce. Este efecto mecánico no demuestra necesariamente que esté entrando dinero nuevo.
Al probar una alternativa de divergencia, utilice el mismo detector de pivote, retardo de confirmación y política de emparejamiento que el control basado únicamente en el precio. De lo contrario, un beneficio aparente podría deberse a una sincronización de eventos diferente en lugar del indicador. Conserve los candidatos que fallen antes de la confirmación para que los ganadores visibles no representen la totalidad de la muestra.
Utilice controles que aíslen el valor de la ponderación de volumen.
Compare CMF con un promedio no ponderado de los mismos multiplicadores de ubicación de cierre en candidatos de precio idénticos. Esto pregunta directamente si la ponderación por volumen aporta información útil más allá de la ubicación de los cierres. Solo entonces agregue RVOL como otro experimento; dos cantidades derivadas del volumen no deberían considerarse automáticamente confirmaciones independientes.
Informe los resultados por separado para los días de brecha, la incidencia de barras planas y las ventanas dominadas por unas pocas observaciones de gran volumen. Congele la duración de la ventana y los umbrales antes de la prueba cronológica final. Incluya el spread, el deslizamiento y la ejecución realista del siguiente evento, y luego muestre la expectativa neta, la frecuencia y el drawdown.
Un cálculo exitoso no garantiza una estrategia exitosa. La verificación debe establecer primero que los cálculos y las marcas de tiempo de disponibilidad son correctos, y luego evaluar la utilidad predictiva en observaciones no vistas. Las regiones verdes en una acción ganadora no proporcionan una muestra representativa ni demuestran una ventaja de inversión.
Errores frecuentes
CMF positivo después de un gran gap bajista
Una ubicación de cierre elevada puede coexistir con una gran pérdida de cierre a cierre.
Ignorando la observación que salía de la ventana
Un cambio de signo puede deberse a la expiración de una contribución antigua, más que a una actividad actual inusual.
Tratar la acumulación como una identidad observada
La fórmula no permite determinar si las instituciones compraron o si ingresó dinero neto al activo.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿CMF es lo mismo que OBV?
No. CMF utiliza la ubicación de cierre dentro del rango actual; OBV utiliza la dirección entre cierres consecutivos.
¿El valor de CMF por encima de cero valida una ruptura?
Aporta una característica que puede probarse. Que mejore los resultados netos depende de la definición del evento, el mercado y los costos de ejecución.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Chaikin Money FlowFidelity. Definición, fórmula, configuración habitual de 21 períodos e interpretación convencional. Verificado el: .
- Chaikin Money Flow — Studies ReferenceSierra Chart. Implementación en plataforma del cálculo CMF. Verificado el: .
- Chaikin Money FlowChaikin Analytics. Documentación del proveedor que explica su escala ±100 y la interpretación de la relación precio-volumen. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store