Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Todo contrato tiene dos partes.
- Las unidades y las convenciones de conteo pertenecen a la definición de la característica.
- Une las observaciones disponibles al decidir, no las más cercanas en el tiempo
- La cantidad de contratos abiertos y el flujo negociado son distintos
- Se pueden probar dos hipótesis de precio-OI por separado.
- Valide los datos antes de evaluar el filtro.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
CME explica OI frente al volumen. La documentación de Bybit ilustra las unidades y los campos de conteo específicos del producto. El resumen de Giagkiozis-Said informa inconsistencias en una muestra de 2023, no un veredicto de que todas las fuentes de datos actuales sean incorrectas. Ninguna nueva prueba retrospectiva valida los filtros propuestos aquí. [1] [2] [3]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
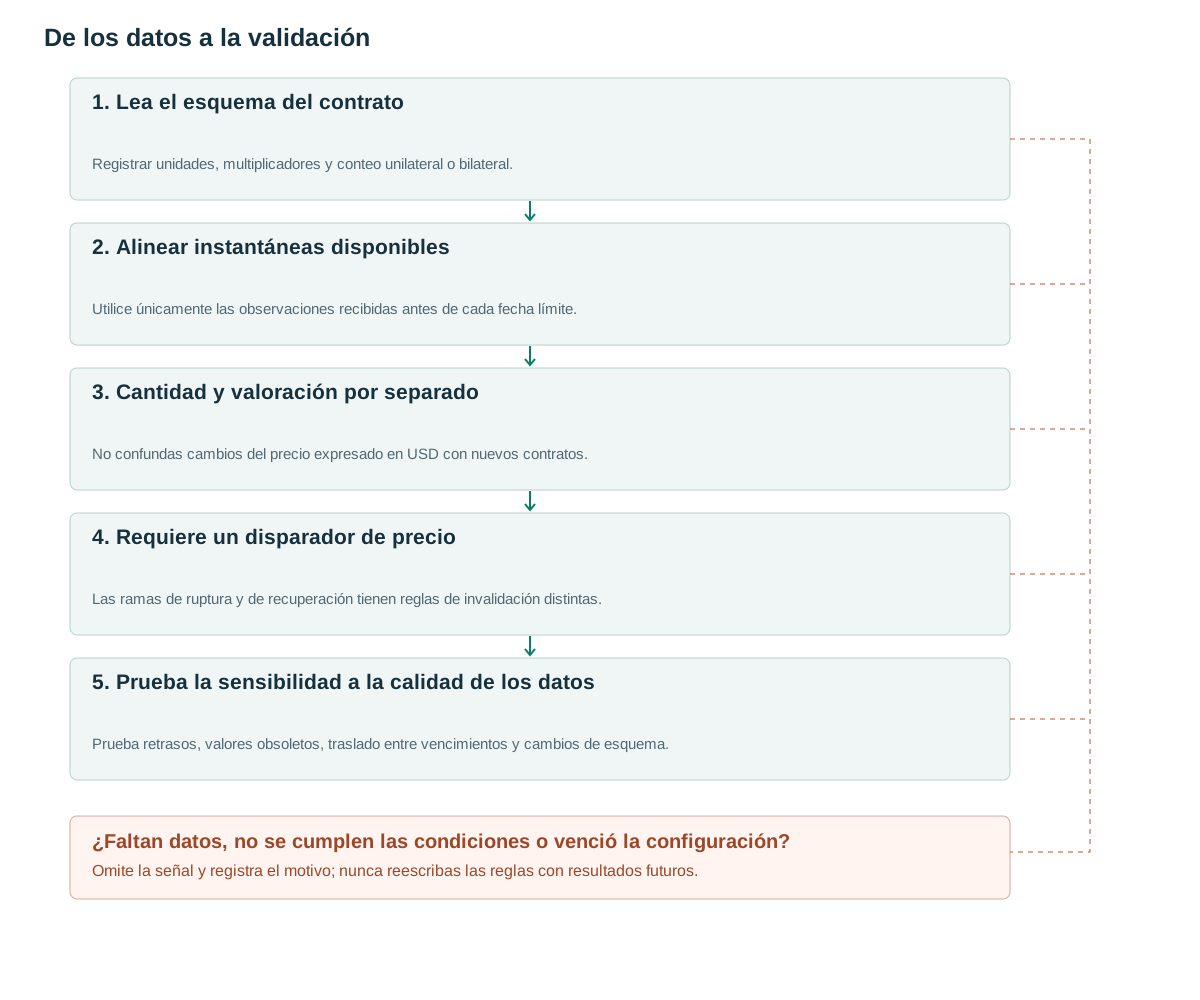
- Lea el esquema del contratoRegistrar unidades, multiplicadores y conteo unilateral o bilateral.
- Alinear instantáneas disponiblesUtilice únicamente las observaciones recibidas antes de cada fecha límite.
- Cantidad y valoración por separadoNo confundas cambios del precio expresado en USD con nuevos contratos.
- Requiere un disparador de precioLas ramas de ruptura y de recuperación tienen reglas de invalidación distintas.
- Prueba la sensibilidad a la calidad de los datosPrueba retrasos, valores obsoletos, traslado entre vencimientos y cambios de esquema.
Todo contrato tiene dos partes.
Según una convención de conteo de contratos unilateral, una transacción en la que ambas contrapartes abren nuevas posiciones aumenta OI en un contrato. Si ambas cierran posiciones existentes, OI disminuye en uno. Si una posición de apertura reemplaza una posición de cierre, OI permanece sin cambios. El volumen de negociación aumenta en los tres casos. CME distingue el stock de contratos pendientes del flujo de actividad de negociación. [1]
El aumento del precio junto con el de OI puede acompañar la creación de posiciones, pero cada contrato conserva ambos lados. Para identificar qué participantes abrieron largos o cortos hacen falta datos adicionales clasificados por posición. Una caída del precio junto con OI puede ser coherente con reducir apalancamiento; no prueba que cada posición cerrada fuera un largo liquidado.
Las cuatro combinaciones habituales de subida/bajada de precios y de OI son descripciones, no estrategias completas. Omiten el momento de entrada, la identidad de los participantes, los motivos de cobertura y los costes de ejecución. Cada combinación debe considerarse como una posible característica explicativa cuya relación futura debe estimarse en el mercado previsto.
Las unidades y las convenciones de conteo pertenecen a la definición de la característica.
Lee el multiplicador del contrato, el tipo de producto inverso o lineal y la convención de conteo de la API. La documentación de Bybit examinada distingue openInterest, que cuenta ambos lados, de singleOpenInterest, que cuenta uno; los productos inversos usan USD y los lineales, unidades de la moneda. [2] Conserva el nombre del campo y la versión del esquema; no cambies de campo silenciosamente entre datos históricos y en vivo.
El valor en USD de OI puede subir debido a que el precio del activo subyacente aumenta mientras que la cantidad de monedas o contratos permanece sin cambios. Para estudiar la creación de posiciones, es preferible utilizar una medida de cantidad consistente o descomponer los efectos del precio y la cantidad. No sume las cantidades de BTC a las de ETH. Un agregado de USD de múltiples activos requiere un precio de valoración y una marca de tiempo especificados.
Un cambio en las especificaciones del contrato o la transición de informes unilaterales a bilaterales puede generar una discontinuidad ajena al comportamiento de las operaciones. Detecte y registre dichos cambios. Una normalización visualmente fluida puede ocultar la discontinuidad y, al mismo tiempo, generar una señal de cambio porcentual falsa; por lo tanto, conserve el campo original y los metadatos de conversión.
En futuros con vencimiento también importa el traslado de posiciones al siguiente contrato. Una caída del OI del contrato más próximo puede reflejar esa migración en vez de menor exposición total del mercado. Define si la variable sigue un contrato concreto o una agregación documentada entre vencimientos elegibles.
Une las observaciones disponibles al decidir, no las más cercanas en el tiempo
Utilice la instantánea más reciente recibida antes de la decisión. Una unión por tiempo cercano puede seleccionar una observación futura y filtrar información. Limite el relleno hacia adelante a una antigüedad máxima declarada; de lo contrario, los datos obsoletos OI pueden hacer que un mercado activo parezca inalterado. Un conjunto de datos robusto almacena tanto la marca de tiempo de la observación como la marca de tiempo en la que el valor estuvo disponible.
Para una comparación de horizontes, se recupera la cantidad elegible más reciente en el límite actual y en el límite anterior. Se requiere una cantidad previa positiva, una identidad de contrato consistente y una antigüedad aceptable para ambas observaciones. El pseudocódigo verifica ambas instantáneas con respecto a sus respectivos límites.
No interpoles linealmente entre una observación pasada conocida y otra futura para estimar un valor intradía. Sirve para visualizar retrospectivamente, pero introduce información futura. Si faltan las horas históricas de disponibilidad, declara la limitación y prueba retrasos de publicación conservadores en vez de asumir acceso inmediato.
Calcula la variación de precio y el volumen negociado durante el horizonte temporal correspondiente, utilizando sus propias reglas de disponibilidad. Guarda los tiempos de instantánea reales, ya que las actualizaciones irregulares implican que dos comparaciones nominales de cinco minutos pueden abarcar intervalos efectivos diferentes. Rechaza o analiza por separado las observaciones con una discrepancia de alineación excesiva.
Mide la antigüedad de cada instantánea con respecto a su propio umbral: el valor actual con respecto a t y el valor anterior con respecto a t−horizon. Ambos deben tener identidad de contrato, unidades, multiplicadores y convenciones de conteo compatibles; comparable_quantity_schema rechaza un cambio no gestionado. La antigüedad utiliza la marca de tiempo de la observación, mientras que received_at determina si el valor llegó.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
La cantidad de contratos abiertos y el flujo negociado son distintos
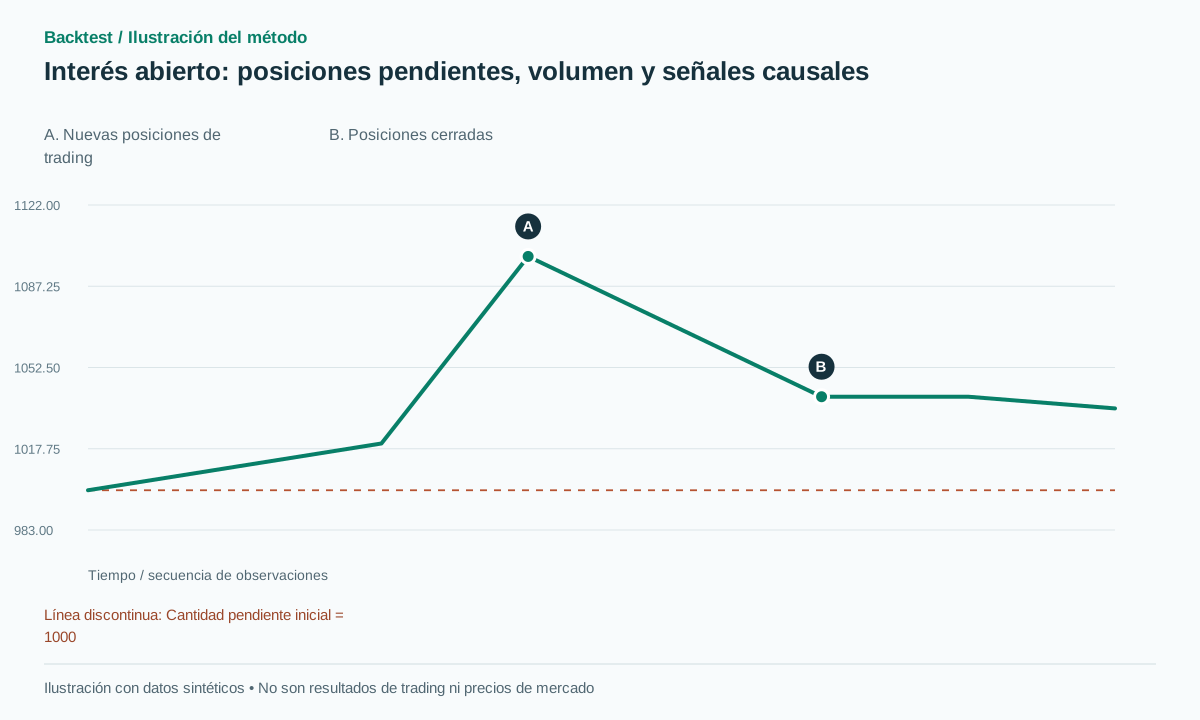
Comienza con OI de 1,000 contratos bajo la convención unilateral. Una transacción que involucra 100 contratos con ambas partes abriendo aumenta OI a 1,100 y agrega 100 al volumen. Una transacción posterior de 60 contrato con ambas partes cerrando reduce OI a 1,040 y agrega otro 60 al volumen. El volumen total negociado es 160 mientras que el cambio neto OI es solo 40.
Como contraejemplo de valoración, la cantidad permanece en 100 BTC mientras que el precio sube de 50,000 a 55,000. El valor nominal en USD sube de 5 millones a 5.5 millones, un aumento de 10% sin cambios en la cantidad. Un filtro que lo identifique como un aumento de 10% en nuevos contratos estaría atribuyendo incorrectamente un efecto de valoración a la creación de posiciones.
Para un fallo de sincronización, usar una instantánea 10:05 OI para justificar una entrada 10:00 no es válido, incluso si el archivo final está ordenado correctamente por tiempo de observación. Interpolar entre 09:55 y 10:05 también filtra la instantánea futura a la característica 10:00. La ordenación no repara la disponibilidad.
El gráfico ilustra cómo la cantidad aumenta y luego disminuye. No identifica a los participantes, no distingue entre salidas voluntarias y liquidaciones forzadas ni muestra el retorno de la inversión. Para llegar a esas conclusiones se requieren otras observaciones y una pregunta de investigación definida por separado.
Se pueden probar dos hipótesis de precio-OI por separado.
La variante propuesta de continuación tras ruptura parte de un candidato basado en precio definido de antemano y un cierre sobre resistencia. Prueba un cambio positivo de OI medido en cantidad durante un plazo fijo; luego agrega RVOL alto como filtro. Plazo y umbral son decisiones de investigación. La entrada sigue a la confirmación y el stop procede de la estructura del precio; OI no define por sí solo un stop válido.
La variante propuesta de washout-reclaim exige barrer un mínimo, una caída significativa de la cantidad de OI y recuperar ese nivel de precio. Espera una confirmación posterior antes de entrar largo. Cancela si la estructura se invalida o vence el plazo; no compres solo porque cayó OI. Una caída de 5% o 10% no es una constante universal.
Si agregas datos de liquidaciones, distingue el lado de la posición liquidada del lado agresor o taker en las operaciones. Sus etiquetas pueden designar objetos distintos. Cerrar un largo, por ejemplo, no se interpreta copiando sin más una etiqueta Buy de una API a la semántica de otra.
Separa las variantes desde el principio. Si falla una ruptura mientras cae OI, no se convierte automáticamente en un washout exitoso. Un candidato nuevo necesita su propio instante de evento, confirmación y regla de riesgo. Conserva el candidato original fallido en el registro de evaluación.
Valide los datos antes de evaluar el filtro.
Giagkiozis y Said examinan datos de ticks de dos períodos de 2023 en siete plataformas y reportan inconsistencias de OI y liquidaciones. Aquí se leyó el resumen del artículo revisado; no se reprodujo su conjunto de datos. [3] Esto justifica revisar observaciones, operaciones y esquemas, pero no descartar todas las fuentes de datos actuales.
Compara el mismo detector de precio con y sin OI; luego añade RVOL o variables de liquidaciones una a la vez. Revisa retrasos de publicación, frecuencia de valores obsoletos, traslado entre vencimientos y cambios de API. Incluye financiación, spread, deslizamiento y préstamo de activos cuando corresponda, y prueba un retraso adicional de un ciclo de observaciones.
Informe sobre la expectativa neta, el número de operaciones, la reducción máxima y las oportunidades rechazadas por falta de datos. Un filtro que solo funciona con valores OI corregidos posteriormente no se puede ejecutar en el momento original. Un hallazgo útil podría ser que la calidad de los datos o el retraso en la presentación de informes anulan cualquier beneficio predictivo aparente.
Errores frecuentes
El valor nominal OI aumenta únicamente porque el precio sube.
La valoración en USD incluye un componente de precio; aísle la cantidad antes de interpretar la creación de una nueva posición.
Cada declive se denomina liquidación.
El cierre voluntario de posiciones también reduce OI; la liquidación necesita una fuente de eventos separada.
Usar volumen spot en lugar del OI de contratos perpetuos
Se trata de mercados y cantidades diferentes cuya alineación debe ser explícita.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿El aumento de OI es inherentemente alcista?
No. Cada contrato tiene dos partes. La utilidad direccional depende del contexto de precios, la semántica de los datos y la validación empírica.
¿Puede el OI al final del día guiar las entradas intradía más tempranas?
Solo después de su hora de publicación real. Asignar el valor final a cada barra anterior crea un sesgo de anticipación.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Open InterestCME Group. Definición de los contratos pendientes y su distinción del volumen de negociación. Verificado el: .
- Get Open InterestBybit. Unidades de producto, campos de conteo y advertencias de actualización; conservar la versión utilizada en la implementación. Verificado el: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis y Said. Se examinó el resumen revisado y su alcance de muestra 2023; no se realizó ninguna reproducción independiente. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store