Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Tres preguntas diferentes sobre el volumen
- Alinea el calendario antes de calcular el cociente
- Disponibilidad de cálculos e información
- Ejemplo numérico y una línea de base engañosa
- Asocia RVOL a un candidato basado en precio y una regla de órdenes
- Medir el valor incremental del volumen
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
TradingView documenta el volumen relativo ajustado por tiempo. El documento de ORB utiliza una versión específica para la selección de acciones; un resultado para esa estrategia completa no establece el valor independiente de un umbral RVOL. Las variantes basadas en la mediana y relativas al índice de referencia que se describen a continuación requieren pruebas separadas. [1] [2]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
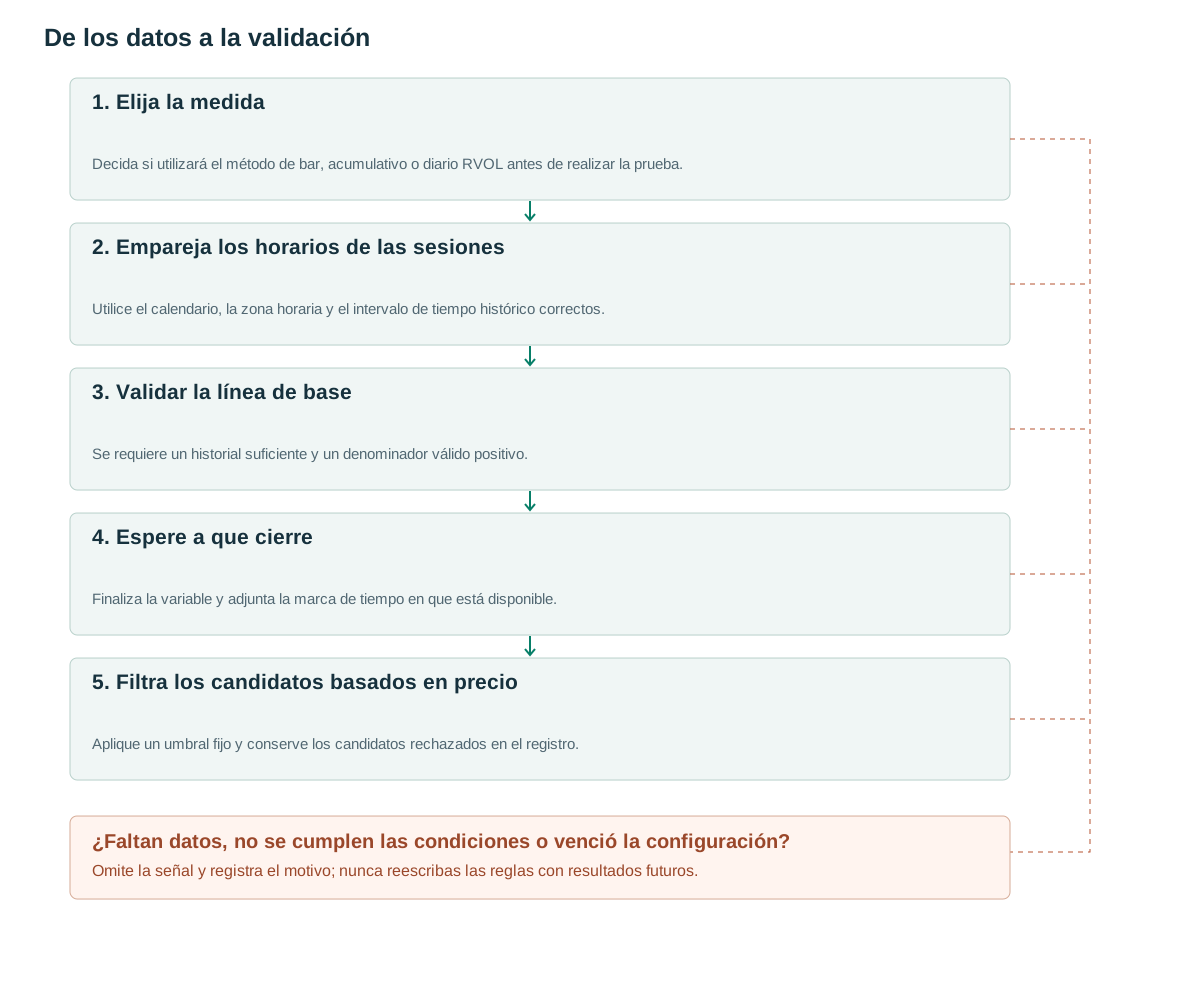
- Elija la medidaDecida si utilizará el método de bar, acumulativo o diario RVOL antes de realizar la prueba.
- Empareja los horarios de las sesionesUtilice el calendario, la zona horaria y el intervalo de tiempo histórico correctos.
- Validar la línea de baseSe requiere un historial suficiente y un denominador válido positivo.
- Espere a que cierreFinaliza la variable y adjunta la marca de tiempo en que está disponible.
- Filtra los candidatos basados en precioAplique un umbral fijo y conserve los candidatos rechazados en el registro.
Tres preguntas diferentes sobre el volumen
El RVOL por barra mide un aumento inmediato de actividad; el RVOL acumulado mide la participación desde el inicio de la sesión hasta ahora; el RVOL diario mide una sesión terminada. Elige la medida según la pregunta: una ruptura individual podría usar la barra del evento, y la selección de acciones para el día, la participación acumulada. No cambies definiciones después de ver cuál dio el mejor resultado.
TradingView describe un promedio histórico en momentos correspondientes. [1] Una mediana sobre 20 sesiones es una alternativa propuesta destinada a reducir la influencia de observaciones excepcionales. Las medias y las medianas pueden clasificar las mismas acciones de manera diferente, por lo que se registra tanto el estimador de referencia como su longitud de muestra en cada señal.
Un volumen elevado no determina la dirección del mercado. Puede ir acompañado de continuidad, rechazo, noticias o liquidación forzosa. Un detector de precios debe especificar la ubicación y la respuesta posterior que distinguen estas hipótesis. RVOL tampoco puede identificar a los participantes como instituciones: observa la actividad, no la identidad de la cuenta.
Alinea el calendario antes de calcular el cociente
Para las acciones estadounidenses, utilice el calendario de la bolsa y America/New_York para que coincida con el intervalo 09:30–09:35 entre sesiones. Un intervalo fijo UTC varía con respecto a la apertura cuando cambia el horario de verano. Separe las horas regulares y extendidas, las sesiones acortadas y las fuentes incompletas. Para la negociación continua de criptomonedas, declare explícitamente el límite diario. La normalización por hora de la semana puede ser un experimento aparte si existen suficientes semanas completas.
El denominador solo contiene sesiones anteriores. Una base cero o historia válida insuficiente produce insufficient_data, no un RVOL arbitrariamente enorme. Los datos ausentes y los intervalos reales sin volumen son estados distintos. La investigación de calidad en [3] justifica revisar los datos de cada plataforma, pero no prescribe una corrección universal para todas las bolsas.
Guarde la lista de sesiones de referencia. Si se omite un día festivo o una interrupción del servicio, otro investigador debería poder reconstruir qué observación lo reemplazó. Una regla de selección que toma las 20 sesiones válidas anteriores es diferente de una que toma 20 días calendario y descarta silenciosamente las filas faltantes. Ambas pueden estudiarse, pero no deben compartir un identificador de configuración.
Disponibilidad de cálculos e información
El pseudocódigo usa una media de 20 sesiones como referencia definida por separado. Para reproducir el estudio ORB hay que conservar su definición de 14 sesiones. [2] El volumen de una barra en formación es provisional; su total final solo está disponible al cierre. La marca de tiempo de disponibilidad forma parte del resultado, no es una anotación opcional del gráfico.
El valor acumulado RVOL es la razón de cantidades acumuladas, no el promedio de los valores individuales de las barras RVOL. Estas expresiones ponderan el día de manera diferente. Primero, sume cada sesión histórica hasta el intervalo correspondiente y luego calcule la línea base entre sesiones. Cuando una muestra del denominador no sea válida, procese esa sesión de manera consistente para la observación acumulativa completa.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Ejemplo numérico y una línea de base engañosa
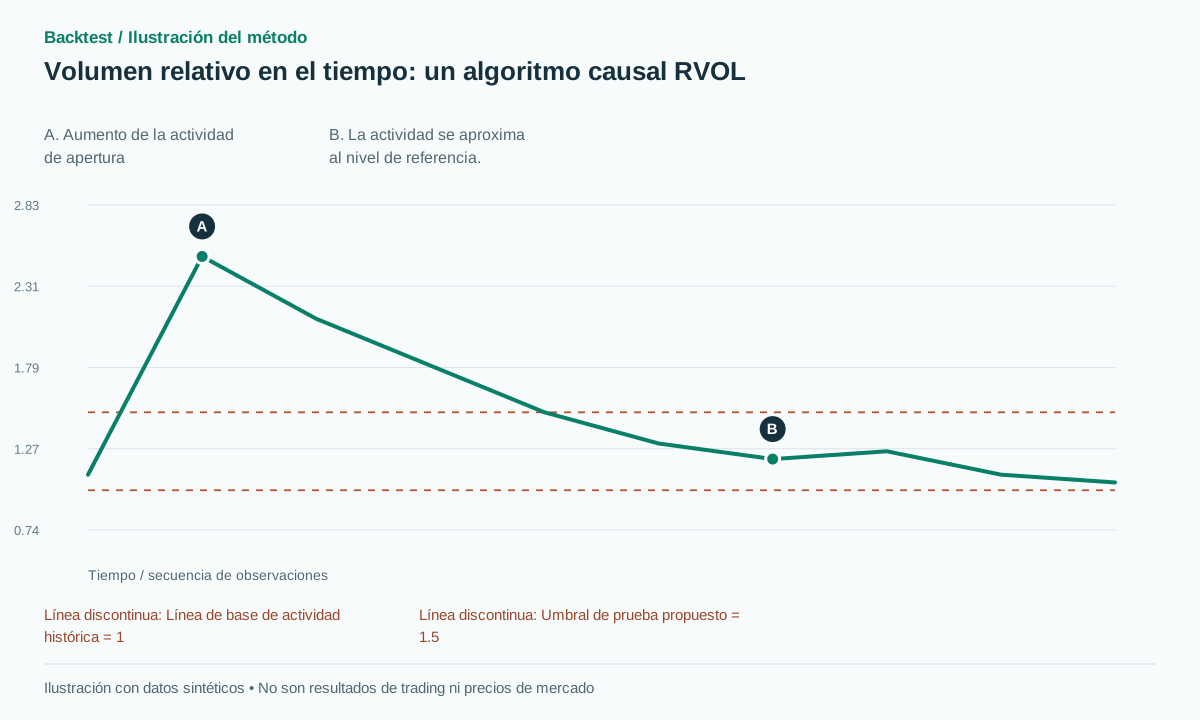
Supongamos que el volumen histórico para 09:30–09:35 promedia 100,000 acciones y hoy alcanza 250,000. La barra RVOL es 2.5. Para 10:00, el volumen acumulado actual es 600,000 frente a una base acumulada histórica de 500,000, por lo que el acumulado RVOL es 1.2. La actividad se ha enfriado en relación con su trayectoria normal, aunque el volumen acumulado absoluto sigue aumentando.
Si el volumen diario promedio es de 5 millones, 600,000 dividido por 5 millones es 0.12: la acción ha negociado un volumen equivalente al 12% del volumen promedio de un día completo. Esa no es la misma métrica que RVOL de 1.2 con el mismo tiempo. En un día de evento de mercado amplio, la acción RVOL de 2 y el índice de referencia RVOL de 3 producen una diferencia de −1 pero una relación de aproximadamente 0.667. Las variantes de resta y división tienen diferentes significados y escalas.
Un ejemplo de falla es una fuente que omitió la mitad del volumen histórico de apertura. El denominador baja de 100,000 a 50,000 y la misma observación actual se reporta como RVOL 5. El escáner seleccionó un defecto de datos, no una mejor oportunidad. La ilustración muestra una serie sintética de RVOL, no de precios.
Asocia RVOL a un candidato basado en precio y una regla de órdenes
Un experimento propuesto define primero una ruptura sobre el mayor máximo de las 20 barras previas terminadas. Cuando el cierre supera ese nivel fijo, aplica el filtro RVOL ≥1.5 comparado a la misma hora. El umbral es un parámetro de investigación. Envía la orden en el siguiente evento ejecutable tras el cierre confirmatorio; no asignes una ejecución al toque previo de ruptura cuando aún no se conocía el volumen final.
RVOL no define un stop. Un estudio puede colocar el stop por debajo de un mínimo de retest previamente identificado, imponer límites de riesgo de cartera y rechazar una nueva orden cuando el spread es demasiado grande en relación con la distancia del stop. Sin embargo, si una orden de stop-market ya estaba activa antes de un gap, debe recibir la ejecución activada factible. El volumen final no puede eliminar retroactivamente una operación perdedora.
Distinga entre selección y sincronización. Elegir una acción en 09:35 utilizando su rango de apertura completo es válido para eventos posteriores. Etiquetarla como una acción de alto RVOL en 09:31 utilizando el total final de cinco minutos no lo es. Si el sistema previsto opera durante el rango de apertura, cree una función de tiempo transcurrido independiente y adquiera un historial intrabar capaz de reproducirlo.
Medir el valor incremental del volumen
Fija un conjunto de candidatos basados en precio y compara cuatro variantes: solo precio, RVOL por barra, RVOL acumulado y RVOL relativo al índice de referencia. Mantén iguales las entradas, salidas y tamaños de posición al probar la selección. Cuenta tanto oportunidades rechazadas como operaciones ejecutadas; de otro modo se oculta el costo de oportunidad del filtro.
Evalúe periodos, grupos de liquidez y momentos del día por separado. Informe la expectativa neta en unidades de riesgo, el número de operaciones, el retorno diario, la reducción máxima y los costos de ejecución. Un filtro puede aumentar la tasa de éxito eliminando la mayoría de las operaciones, aunque reduce el rendimiento total. Bloquee los umbrales antes de la prueba final y, a continuación, supervise las mismas reglas con las marcas de tiempo de recepción de datos reales.
Las comprobaciones de implementación útiles incluyen una línea base histórica constante, un denominador de volumen cero, una sesión incompleta y acortada, y una transición al horario de verano. Añada las sesiones futuras a un prefijo histórico fijo: los valores y señales de las características emitidas previamente deben permanecer sin cambios. Compare también las versiones media y mediana en una sesión anterior intencionadamente extrema para que se pueda observar una sustitución accidental del estimador.
Para la clasificación transversal, conserve el universo tal como existía en el momento de la decisión y la regla de desempate para valores iguales de RVOL. No seleccione una lista fija de las acciones líquidas que sobreviven hoy para representar mercados anteriores. Si el número de acciones con un historial válido es menor que el deseado, conserve ese conjunto más pequeño o aplique una regla de asignación predeterminada; inventar el historial faltante oculta una limitación real de la implementación.
Errores frecuentes
Una ventana móvil de barras no equivale a comparar la misma hora
Un promedio móvil de barras de cinco minutos (78) combina la apertura y el mediodía. Trátelo como una función diferente.
Un volumen alto significa comprar
RVOL no tiene signo direccional. Sigue siendo necesario un disparador de precio, una invalidación y una salida.
Limpie la muestra utilizando los resultados de ganancias.
Las exclusiones de datos deben especificarse antes de la evaluación y no deben depender de si una operación resultó ganadora.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Qué valor de RVOL es bueno?
No existe un umbral universal. Un valor como 1.5 es un parámetro de investigación potencial cuyo significado depende de la sesión, el mercado, el estimador y los costos.
¿Se puede utilizar una barra sin terminar?
Sí, con una función de tiempo transcurrido definida por separado y comparada con el tiempo transcurrido histórico correspondiente. La prueba retrospectiva debe contar con datos intrabar adecuados.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Relative Volume at TimeTradingView. Definición del volumen relativo ordinario y acumulado respecto a los mismos horarios de sesiones históricas. Verificado el: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Fuente primaria para la selección por RVOL con barras de cinco minutos y una referencia de 14 sesiones en el estudio ORB; no valida las variantes propuestas en este artículo. Verificado el: .
- Crypto Wash TradingNBER. Investigación sobre la calidad del volumen reportado en muestras históricas de plataformas de negociación; sin extrapolar a todas las plataformas actuales. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store