Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Precio medio de negociación, sin garantía de soporte
- Cuándo ocurre el evento y cuándo se conoce
- Cálculo acumulado y condiciones fijas
- Un cálculo a mano y dos ejemplos de fallos
- Un retroceso requiere recuperación e invalidación.
- Suma el volumen sin contar la misma información dos veces.
- Pruebe reglas de anclaje, no las líneas más atractivas
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
La documentación de la plataforma y las diapositivas de Brian Shannon explican el cálculo, la selección de anclajes y los retrocesos. No establecen una serie de retornos verificada de forma independiente para el algoritmo propuesto a continuación. Un toque del precio en VWAP no garantiza automáticamente una operación rentable. [1] [2] [3]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
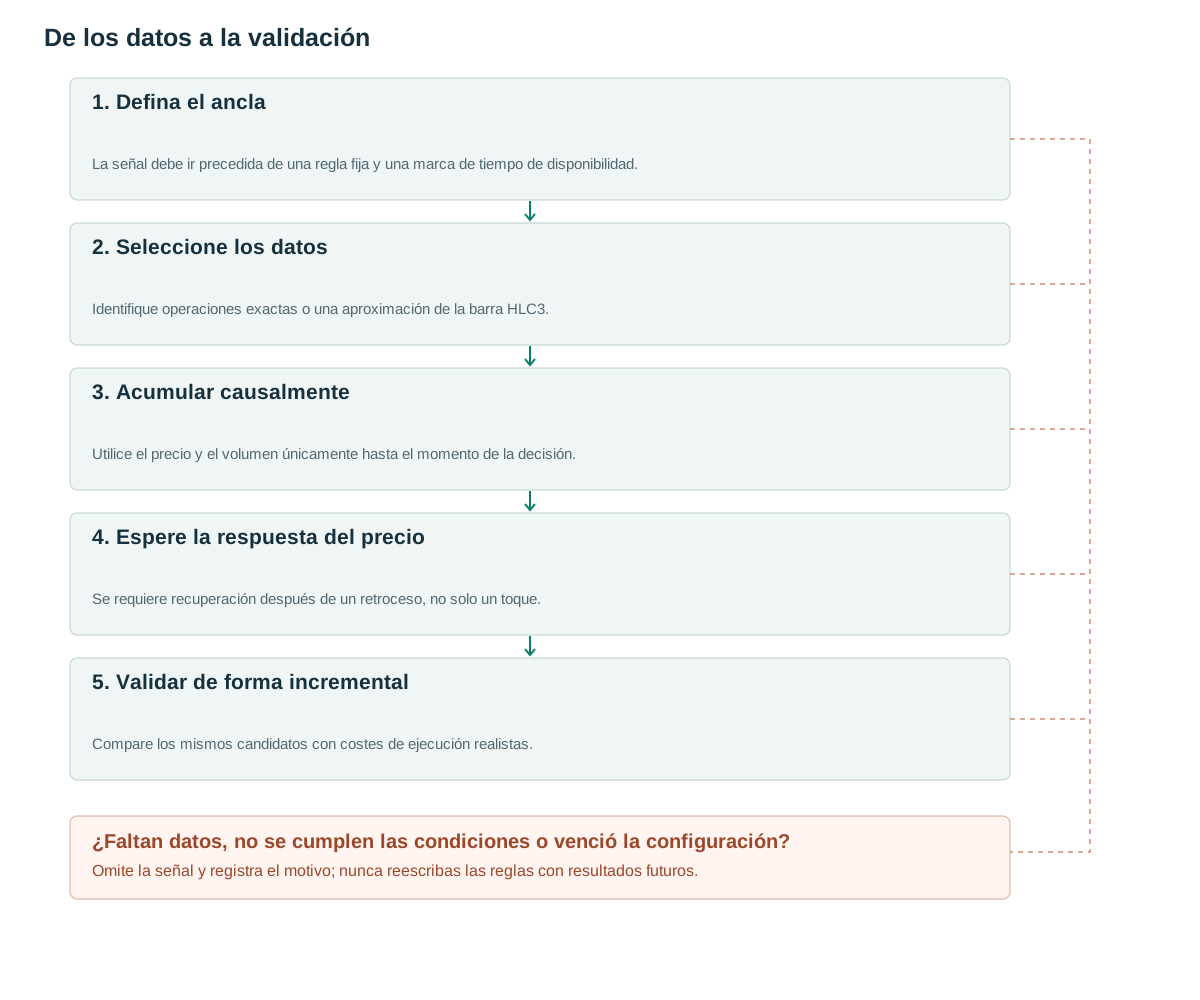
- Defina el anclaLa señal debe ir precedida de una regla fija y una marca de tiempo de disponibilidad.
- Seleccione los datosIdentifique operaciones exactas o una aproximación de la barra HLC3.
- Acumular causalmenteUtilice el precio y el volumen únicamente hasta el momento de la decisión.
- Espere la respuesta del precioSe requiere recuperación después de un retroceso, no solo un toque.
- Validar de forma incrementalCompare los mismos candidatos con costes de ejecución realistas.
Precio medio de negociación, sin garantía de soporte
El VWAP exacto calculado de las operaciones divide la suma del precio negociado multiplicado por la cantidad entre la cantidad total. Muchas implementaciones de gráficos reemplazan las operaciones individuales con el HLC3 de cada barra multiplicado por el volumen. Esta aproximación puede cambiar cuando cambia el intervalo de la barra. TradingView documenta un cálculo basado en barras y periodos de reinicio seleccionables. [1]
Un ancla puede ser el inicio fijo de una sesión, un evento de resultados empresariales ya publicado, una ruptura confirmada o un giro confirmado. Las diapositivas de Shannon utilizan anclas significativas y la pendiente, y no consideran cada toque como una compra automática. [3] La distancia a la línea describe la ubicación relativa a la muestra seleccionada. No revela el costo de adquisición exacto de un grupo particular de participantes del mercado.
El anclaje es una decisión de modelado. Un anclaje de sesión pregunta dónde se ha producido la actividad bursátil del día en promedio. Un anclaje de evento pregunta dónde se ha producido la actividad bursátil desde que ocurrió dicho evento. Ninguno es universalmente superior, y promediar varios anclajes visualmente atractivos no genera evidencia independiente. Especifique la pregunta antes de seleccionar la hora de inicio.
Cuándo ocurre el evento y cuándo se conoce
Almacene event_at y available_at por separado. Un mínimo que se produjo el lunes, pero que requiere dos barras diarias posteriores para su confirmación, solo puede convertirse en un ancla el miércoles después del cierre. En ese momento, se puede trazar la línea desde el lunes, pero no se puede simular ninguna operación del lunes utilizando la confirmación del miércoles.
Un ancla derivada de noticias requiere la marca de tiempo de publicación realmente disponible para la estrategia. Los archivos revisados y las etiquetas asignadas después del movimiento del precio no constituyen evidencia contemporánea. Un ancla de gráfico que se puede arrastrar libremente es útil para la exploración, pero necesita una regla de selección explícita antes de convertirse en un algoritmo. La herramienta de dibujo de TradingView documenta un punto de partida seleccionado por el usuario. [2]
Defina también el reemplazo y el vencimiento. Si aparece una nueva ruptura, ¿reemplaza el anclaje anterior, crea un segundo candidato independiente o deja la operación activa sin cambios? Decida antes de realizar pruebas. Reemplazar los anclajes cuando la posición actual parece inestable puede aumentar el riesgo de forma silenciosa y dificultar la reproducción del soporte histórico mostrado.
Cálculo acumulado y condiciones fijas
Si el precio es USD por moneda y el volumen es la cantidad de monedas, el numerador ponderado es USD y el resultado se expresa en USD por moneda. Reemplazar la cantidad por el volumen de cotización modifica la ponderación. Cuando el volumen acumulado es cero, se devuelve NA. Los búferes y condiciones ATR que se describen a continuación son reglas experimentales propuestas, no una reproducción completa del sistema de Shannon.
Calcular únicamente a partir de las observaciones recibidas antes del momento de la decisión. Las correcciones posteriores requieren una política documentada para cada punto en el tiempo. Almacenar el tipo de precio, la versión de la regla de anclaje, la unidad de cantidad y el límite de datos para poder conciliar un gráfico y un motor de ejecución. La condición de tendencia de muestra es un filtro; aún se requiere un evento de precio independiente para entrar en una operación.
Para la pendiente, calcule tanto el valor actual como el retardo de cinco barras a partir del mismo punto de referencia seleccionado; no reutilice un valor almacenado perteneciente a un punto de referencia diferente. La cantidad acumulada retardada también debe ser positiva. Reconstruir ese segmento anterior una vez que se conoce el punto de referencia es válido para una decisión actual, pero no autoriza una señal retrospectiva.
En el pseudocódigo, t y a son índices de barra; start_bar_index es la primera barra seleccionada por la regla de anclaje, mientras que available_at es una marca de tiempo. Para noticias publicadas dentro de una barra, la versión OHLCV comienza con la primera barra completa que empieza en o después del evento; una versión basada en operaciones puede comenzar en la marca de tiempo exacta del evento. Mantenga estas convenciones diferenciadas.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Un cálculo a mano y dos ejemplos de fallos
Consideremos tres operaciones sintéticas: 10 unidades a 100, 20 unidades a 102 y 10 unidades a 99. VWAP es (1000 + 2040 + 990)/40 = 100.75. El promedio no ponderado es aproximadamente 100.333, mientras que el último precio es 99. Estas responden a diferentes preguntas. Si las operaciones se agregan en una sola barra con H=102, L=99 y C=99, HLC3 es 100, que difiere del VWAP exacto de las operaciones en 0.75.
Un precio de 101 por encima de VWAP 100.75 no establece una rentabilidad esperada positiva para comprar en 101. Una ruta de fallo va de 101 a 100.75 y luego a 99 en una tendencia bajista. Comprar en cada toque simplemente crea intentos repetidos de aprovechar la caída. Un segundo fallo es seleccionar un ancla solo después de ver que su línea futura se ajusta a varios rebotes atractivos.
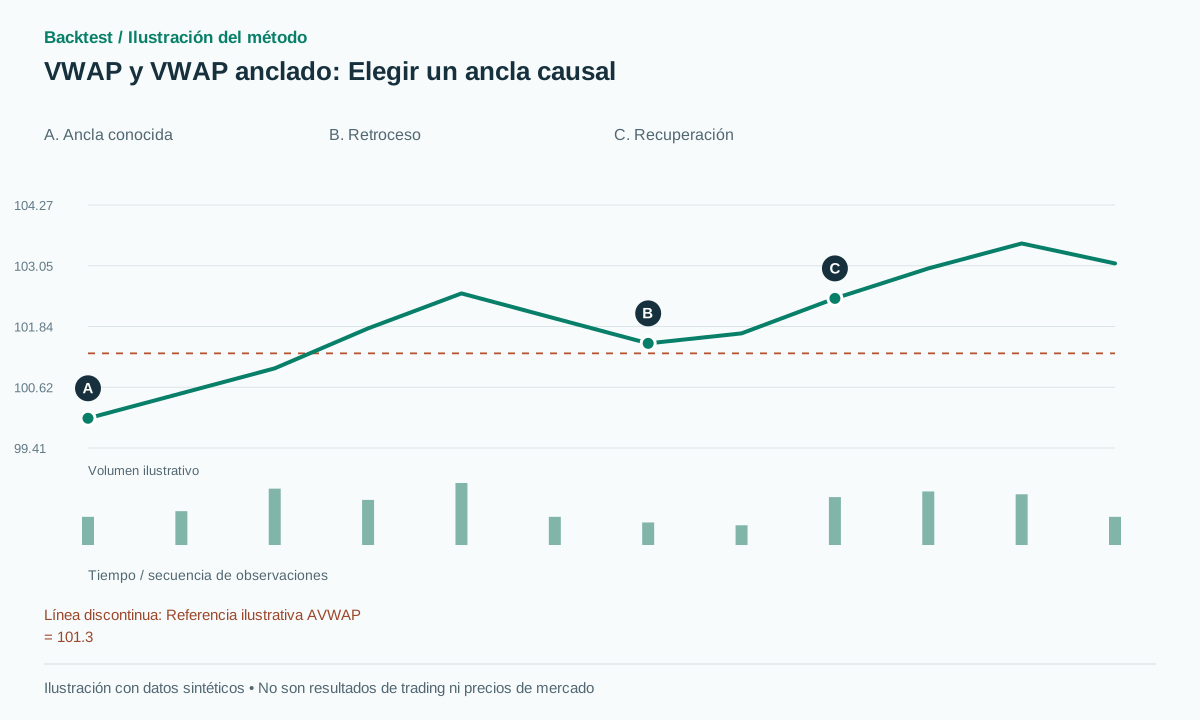
El gráfico utiliza un nivel de referencia ilustrativo fijo para mostrar la secuencia con claridad. El valor real de AVWAP se actualiza a medida que llega nuevo volumen. No importe el nivel horizontal dibujado como si fuera una serie histórica completa de VWAP; su función es explicar la ubicación candidata, el retroceso y la posterior recuperación.
Un retroceso requiere recuperación e invalidación.
Una variante de compra propuesta requiere un estado de tendencia calificado antes del retroceso. El primer retroceso entra en AVWAP ±0.15 ATR; dentro de las siguientes tres barras, un cierre debe superar el máximo de la barra de prueba y terminar por encima de AVWAP. Congele ATR cuando se forme el candidato. Coloque el stop por debajo del mínimo del retroceso menos un buffer, y entre en el siguiente evento factible con spread y deslizamiento.
Cancele el candidato cuya orden aún no se ha ejecutado si el precio cierra por debajo de la región permitida antes de la confirmación o cuando expire el plazo. Una estrategia que exige que cada barra de retroceso se mantenga por encima de VWAP puede rechazar la prueba temporal que pretendía estudiar. Separa el estado de tendencia previo al retroceso de la condición de recuperación.
Para un cruce, compare el cierre de ayer con el VWAP de ayer y el cierre de hoy con el VWAP de hoy. Comparar ambos cierres con la línea móvil de hoy modifica la definición del evento. Una vez que exista una posición, mantenga el stop estructural predeterminado o una regla de trailing stop especificada por separado. No mueva el ancla para justificar un stop más amplio.
Los objetivos de reversión a la media también requieren una convención explícita. Un objetivo VWAP congelado en el momento del evento es diferente de un objetivo VWAP que se mueve continuamente. En este último caso, especifique si una orden se modifica después de cada observación y tenga en cuenta el tiempo de ejecución resultante. Que una línea cruce un nivel límite de reposo después del hecho no prueba que la orden se haya ejecutado.
Suma el volumen sin contar la misma información dos veces.
VWAP ya utiliza el volumen para ponderar la ubicación del precio. RVOL aún puede aportar información, ya que mide la participación inusual en relación con una línea base, pero su valor incremental debe medirse. Pruebe por separado la disminución del volumen durante el retroceso y su expansión durante la recuperación antes de combinarlas.
Para las bandas VWAP, especifique si la varianza utiliza operaciones o proxies de barras, cómo se incorpora el volumen a las ponderaciones y cuándo se reinicia la estimación. Una distancia de dos desviaciones estándar no implica automáticamente una probabilidad 95% de reversión o retorno a la media. Las tendencias, la dependencia y la distribución de las observaciones invalidan este atajo.
Dos indicadores visualmente coincidentes no son dos observaciones estadísticas independientes. Por ejemplo, un precio por encima de una línea ascendente (VWAP) y un precio por encima de una media móvil pueden compartir mucha información. Utilice comparaciones controladas en lugar de una puntuación arbitraria que otorgue un punto de confianza adicional a cada condición correlacionada.
Pruebe reglas de anclaje, no las líneas más atractivas
Preinscriba un pequeño conjunto de reglas de anclaje, como el inicio de la sesión, la ruptura confirmada y el punto de inflexión confirmado. En los mismos candidatos de precio, compare sin VWAP, solo la ubicación del precio, la ubicación más la pendiente y luego un filtro de volumen adicional. Informe la sensibilidad del marco temporal de las estimaciones de HLC3 y la cantidad de oportunidades perdidas debido a que un anclaje estuvo disponible tarde.
Realice una comprobación de invariancia de prefijo: calcule a través de un límite histórico, agregue observaciones posteriores y verifique que las señales emitidas previamente no cambien. Cambiar la ruta histórica mostrada después de una confirmación de oscilación no debe sobrescribir el registro de señales. Conserve anchor_rule_version, event_at, available_at, la fuente de volumen y price_type.
Finalmente, repita el cálculo considerando la recepción diferida de datos y una ejecución realista. Informe la expectativa neta, la frecuencia de las operaciones, la reducción máxima y los candidatos rechazados. Si el rendimiento depende de ejecuciones exactamente al precio de cierre o de elegir un ancla diferente para cada ejemplo ganador, el resultado útil es una advertencia de implementación en lugar de una ventaja de trading implementable.
Errores frecuentes
Elegir el ancla según el resultado
Probar con varios anclajes en la prueba final aumenta la probabilidad de seleccionar un ajuste visual afortunado.
Sustituir volumen base por importe negociado en moneda cotizada
Esto cambia la ponderación y requiere una definición de características diferente.
Suponer una ejecución al cierre que acaba de conocerse
Un resultado atractivo puede depender de omitir el spread y la demora de decisión.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Es mejor VWAP o AVWAP?
La principal diferencia radica en el intervalo seleccionado. Elija el punto de referencia para responder a una pregunta específica y valídelo con los datos previstos.
¿Puede un swing anterior servir de ancla?
Sí, pero las señales solo pueden comenzar una vez que se confirma el swing. Trazar una línea hacia el pasado no permite operar en el pasado.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Volume Weighted Average Price (VWAP)TradingView. Cálculo VWAP basado en barras y períodos de anclaje/reinicio. Verificado el: .
- Anchored VWAP drawing toolTradingView. El punto de partida seleccionado por el usuario de la herramienta para el elemento anclado VWAP. Verificado el: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Diapositivas públicas sobre anclajes, pendiente y retrocesos; no afirmo haber leído el libro completo de pago. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store