Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Esperar a una nueva prueba cambia el conjunto de oportunidades.
- Congelar la referencia y la primera repetición de prueba elegible
- Comparar la misma hora del día
- Ejemplo de retest válido y escenarios fallidos
- Elige la protección antes de ver el resultado.
- Incluir un control de entrada inmediata en la ruptura
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Fidelity analiza la repetición de pruebas y la consolidación de menor volumen, mientras que SMB revisa una entrada específica. Estos son ejemplos didácticos, no una prueba retrospectiva del algoritmo propuesto.
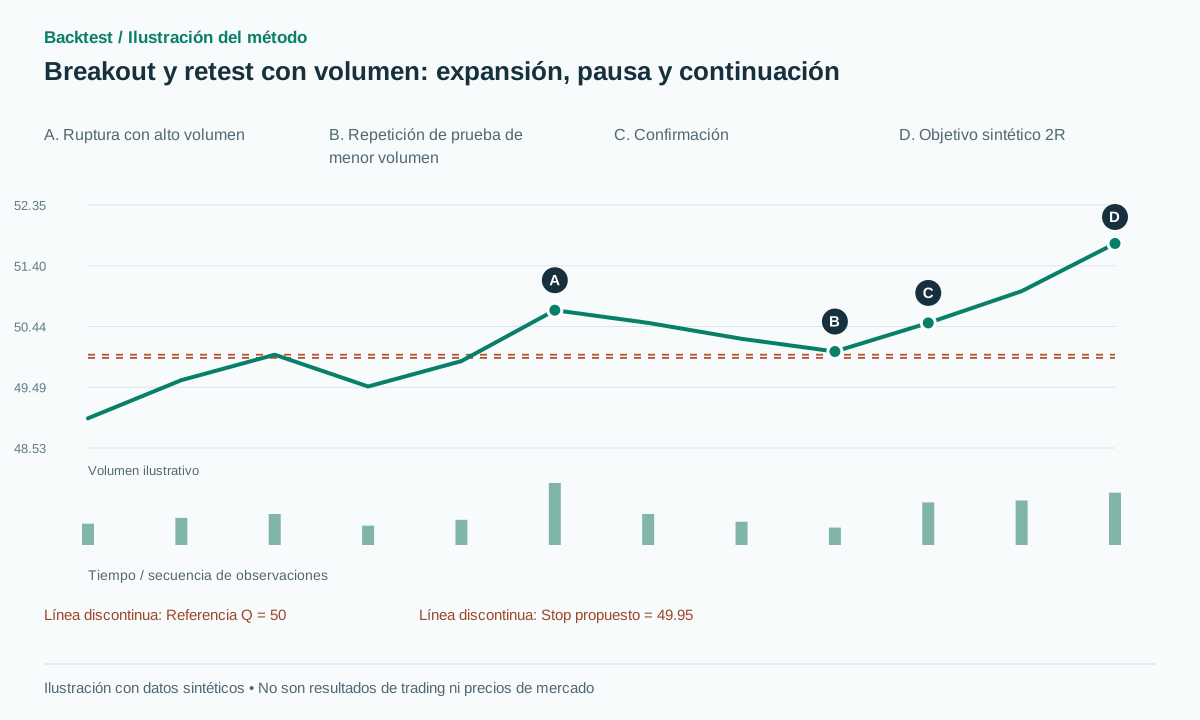 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
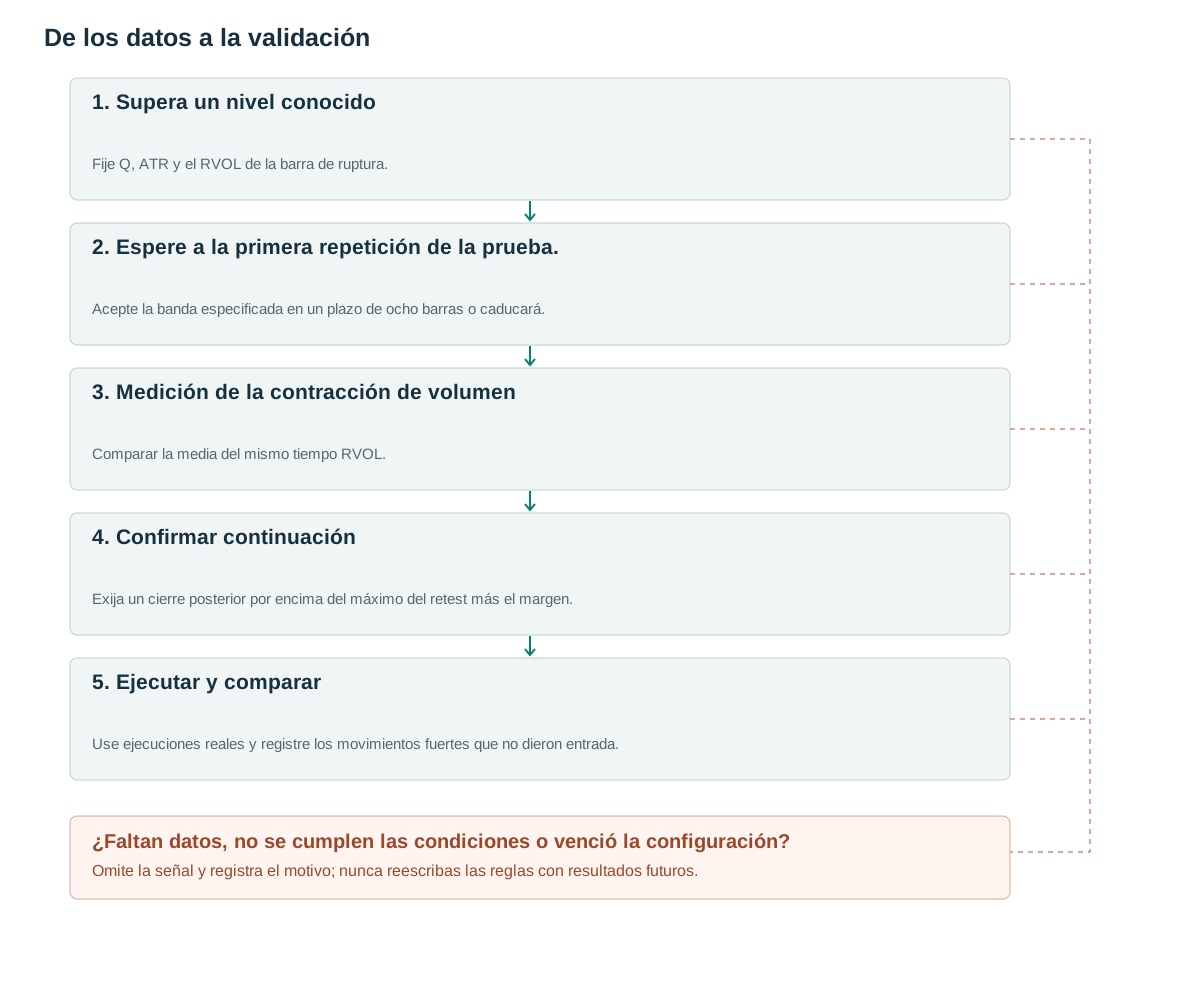
- Supera un nivel conocidoFije Q, ATR y el RVOL de la barra de ruptura.
- Espere a la primera repetición de la prueba.Acepte la banda especificada en un plazo de ocho barras o caducará.
- Medición de la contracción de volumenComparar la media del mismo tiempo RVOL.
- Confirmar continuaciónExija un cierre posterior por encima del máximo del retest más el margen.
- Ejecutar y compararUse ejecuciones reales y registre los movimientos fuertes que no dieron entrada.
Esperar a una nueva prueba cambia el conjunto de oportunidades.
Fidelity analiza la nueva prueba de una ruptura con actividad reducida durante la consolidación [1]. Un análisis de SMB destaca la ubicación de la entrada tras la ruptura [2]. La pregunta de investigación es si esperar mejora la relación entre riesgo y beneficio potencial lo suficiente para compensar los movimientos que nunca regresan al nivel.
Una ruptura no requiere una nueva prueba. Analizar únicamente los gráficos de los valores que retrocedieron y rebotaron excluye a los valores con fuerte tendencia alcista sin punto de entrada y a las rupturas fallidas que cayeron por debajo del nivel. Cree el candidato cuando se produzca la ruptura y, a continuación, deje que la máquina de estados clasifique si se trata de una nueva prueba, una expiración o un fallo.
El volumen puede desempeñar tres funciones: actividad inusual en la ruptura inicial, participación durante el retroceso y actividad renovada al continuar. No asuma que lo ideal es que se den las tres. Un volumen bajo también puede ir acompañado de una demanda insuficiente y un descenso fácil, por lo que una reevaluación tranquila sigue siendo una hipótesis, no prueba de soporte.
Congelar la referencia y la primera repetición de prueba elegible
En la versión alcista propuesta de cinco minutos, Q es el máximo de las 20 barras anteriores a t, excluyendo t. Fije A=ATR14[t−1], b=max(2 ticks,0.10A) y eps=max(2 ticks,0.15A). Exija C[t]>Q+b, C[t−1]≤Q, ubicación del cierre (C−L)/(H−L)≥0.70 y RVOL[t]≥1.5. Una barra de rango cero no permite calcular esa razón. Fije Q, A y ambos márgenes.
Dentro de t+1 a t+8, bloquee la primera barra r cuyo mínimo se encuentre en [Q−eps,Q+eps] y cuyo cierre sea al menos Q. Un cierre anterior por debajo de Q−eps cancela el candidato. La media RVOL desde t+1 hasta r no debe ser mayor que 0.7 de la ruptura RVOL. Si falla, rechace este candidato filtrado en lugar de seleccionar una reprueba posterior más atractiva.
Durante las siguientes tres barras después de r, el primer cierre por encima de H[r]+b crea una señal. Coloque protección por debajo del mínimo desde t+1 hasta la señal, menos b, e ingrese en la siguiente cotización ejecutable. Todas las longitudes y umbrales son parámetros de investigación propuestos. La versión corta invierte la geometría, pero sus efectos de volumen aún deben probarse por separado.
Un caso sutil es una barra cuyo mínimo pasa completamente por debajo de la banda de repetición de la prueba, pero vuelve a cerrarse por encima de Q. La regla de mínimo dentro de la banda establecida no la acepta como r. Una versión basada en la intersección sí podría, pero se trata de un detector diferente y debería recibir un nuevo identificador de versión.
Rechazar una barra de ruptura con H≤L. Una relación de ubicación de cierre indefinida no exime del filtro, incluso para una barra de rango cero que se separó del nivel de referencia.
after_breakout_close(t):
  if H[t]<=L[t] or not complete_prior_features: reject(); return
  candidate = freeze(Q,A,b,eps,break_rvol,session_id,
                     cutoff=session_end-5_minutes,known_at=received_close_time(t))
  if received_close_time(t)>=candidate.cutoff: expire(); return
  r = None
  for u in t+1..t+8:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if first_valid_retest(u):
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(t+1,r) or mean_rvol(t+1,r)>0.7*break_rvol:
    reject_volume(); return
  for u in r+1..r+3:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if C[u]>H[r]+b:
      stop=min(L[t+1:u+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# A session-close timer also expires waiting candidates when no new bar arrives.
Comparar la misma hora del día
El indicador propuesto RVOL_bar divide el volumen actual entre el mediana del volumen del mismo intervalo de tiempo durante las 20 sesiones anteriores. TradingView utiliza un promedio para su indicador de Volumen Relativo en el Tiempo ([3]); la mediana en este caso es una variación intencionada de la investigación. No atribuya los resultados de un estimador al otro sin volver a realizar pruebas.
Una ruptura de una barra y un retroceso de seis barras no deben compararse por el volumen total bruto. El promedio del mismo tiempo RVOL controla tanto la duración como los patrones de actividad intradiaria. Las sesiones acortadas, las interrupciones y las líneas base no disponibles deberían producir insufficient_data en lugar de un valor convenientemente sustituido.
Se puede añadir un umbral de expansión de la barra de señal, como RVOL≥1.2, como experimento independiente. Asimismo, se debe medir de forma incremental la fuerza relativa o un filtro de tendencia EMA. El volumen de cierre y las acciones ganadoras del día no permiten determinar el punto de entrada matutino.
Ejemplo de retest válido y escenarios fallidos
Sean Q=50, A=1 y tick=0.01, por lo que b=0.10 y eps=0.15. Una barra de ruptura con H50.80, L49.90 y C50.70 tiene una ubicación del cierre 0.80/0.90, alrededor de 0.889, y RVOL2. Las observaciones de retroceso RVOL 1.0,0.8 y 0.6 tienen una media 0.8, por debajo de la permitida 1.4. La barra de retest tiene un valor bajo de 50.05, un valor alto de 50.35 y un cierre de 50.15.
El siguiente cierre 50.50 supera a 50.45. Comprar en 50.55 con el mínimo de retroceso observado 50.05 da stop 49.95, riesgo 0.60 y un objetivo 2R 51.75. La versión confirmada no puede reclamar la entrada 50.00 simplemente porque el precio visitó Q antes de la confirmación. Una orden limitada previamente activa en Q tendría una información y una trayectoria de llenado diferentes.
Un cierre de 49.80 antes de la confirmación cancela el candidato porque está por debajo de 49.85, incluso con bajo volumen. Después de una ejecución válida, una ejecución de stop 49.90 pierde 0.65 de 50.55. Si el precio, en cambio, sube directamente a 52 sin volver a probarlo en ocho barras, se registra como no retest. Ese repunte no es ganancia obtenida por una estrategia que no mantuvo ninguna posición.
Elige la protección antes de ver el resultado.
Un stop por debajo de todo el retroceso difiere de un stop solo por debajo de r. Esta línea base utiliza el mínimo conocido desde t+1 hasta la señal. No amplíe la protección a una base anterior después de la entrada solo para mantener viva una operación perdedora.
Para una decisión presentada solo después de la confirmación, una cotización con una diferencia excesiva puede ser rechazada según una regla predeterminada de riesgo o recompensa. Una orden de entrada que ya estaba pendiente debe conservar cualquier ejecución antes de su cancelación. Estas alternativas no deben compartir una misma simulación optimista.
La línea base intradiaria propuesta sale en 2R, el stop de protección, 20 barras después de la entrada o antes del cierre de la sesión, lo que ocurra primero. Calcule el objetivo a partir del precio de ejecución real. Una versión de seguimiento de oscilaciones requiere un detector de oscilaciones causal y estadísticas separadas.
Varias acciones correlacionadas pueden experimentar un repunte tras las mismas noticias del mercado. Limite el riesgo de la cartera en lugar de asignar un presupuesto independiente completo a cada símbolo. Registre el diferencial dividido por la distancia del stop; un pequeño costo expresado en dinero puede consumir una gran parte de R cuando el stop de retest es ajustado.
La línea base establece su límite de entrada cinco minutos antes del cierre de sesión programado, incluidas las sesiones acortadas. Cada candidato conserva su session_id y, cuando se usa VWAP, su anchor_id. Al alcanzar el límite, cambiar de sesión o restablecer el ancla finaliza el evento pendiente. La cotización posterior a la señal también debe llegar antes del límite. Un temporizador de sesión cancela los estados de espera incluso si no llega ninguna barra más; sus contadores de barras no pueden continuar a la mañana siguiente. Este límite es una elección de investigación definida en el artículo.
Incluir un control de entrada inmediata en la ruptura
Comience con la misma población de ruptura y compare la compra después de la ruptura, la espera de una nueva prueba sin filtros de volumen y la espera con dichos filtros. Mantenga presupuestos de riesgo y calendarios de negociación comparables. Informe tanto la expectativa por ejecución como los rendimientos por día asignado.
Mida la probabilidad de repetición de la prueba, el tiempo de espera, el rechazo por volumen, la falta de ejecución, el MAE/MFE y los rendimientos netos. Una tasa de aciertos más alta puede coexistir con una ganancia total menor, ya que la estrategia no entra en movimientos fuertes que no regresan. Compare los controles por tiempo, tendencia y volatilidad para comprobar si el volumen simplemente selecciona un régimen favorable.
Utilice la validación cronológica y agrupe los candidatos superpuestos. Inspeccione las longitudes de retest cercanas y los umbrales RVOL en lugar de un óptimo definido. La reproducción del prefijo debería demostrar que Q no sigue el nuevo máximo de ruptura y que la identidad del primer retest nunca cambia con datos posteriores.
Conserve la tabla de candidatos sin filtrar, incluyendo todos los motivos de rechazo. Esta tabla permite a un investigador posterior reproducir el coste de oportunidad de cada condición sin tener que repetir la selección en un universo diferente. Además, revela si los resultados aparentemente mejores se debieron principalmente a un menor número de transacciones o a trayectorias posteriores realmente diferentes.
Errores frecuentes
Seleccionar solo los gráficos que rebotaron
Los resultados de no repetición de la prueba y de repetición fallida son partes esenciales del denominador.
Un volumen bajo siempre significa alcista.
La actividad tranquila no genera por sí sola un respaldo a la compra.
Comprar Q después de ver el repunte
Sin una orden limitada previamente activa, esa ejecución se atribuye retrospectivamente.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe perseguir el precio si no aparece el retest?
Esta versión omite el movimiento. La entrada de ruptura directa es una rama separada para comparar en lugar de una excepción improvisada.
¿El retest debe tocar un precio exacto?
No. La tolerancia se fija en ticks y ATR antes del evento. Su amplitud es un parámetro a validar.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Entry and Exit Strategy: What you need to considerFidelity / OCC. Se leyó la transcripción sobre retest, ruptura fallida y volumen; no es un backtest. Verificado el: .
- How to improve your trading entriesSMB Capital. Se leyó la transcripción original del análisis de ADT del 10 de agosto de 2020; no hay P&L auditado de la estrategia. Verificado el: .
- Relative Volume at TimeTradingView. Se leyó la definición de RVOL del mismo horario; la mediana de 20 sesiones es una propuesta separada de este artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store