Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
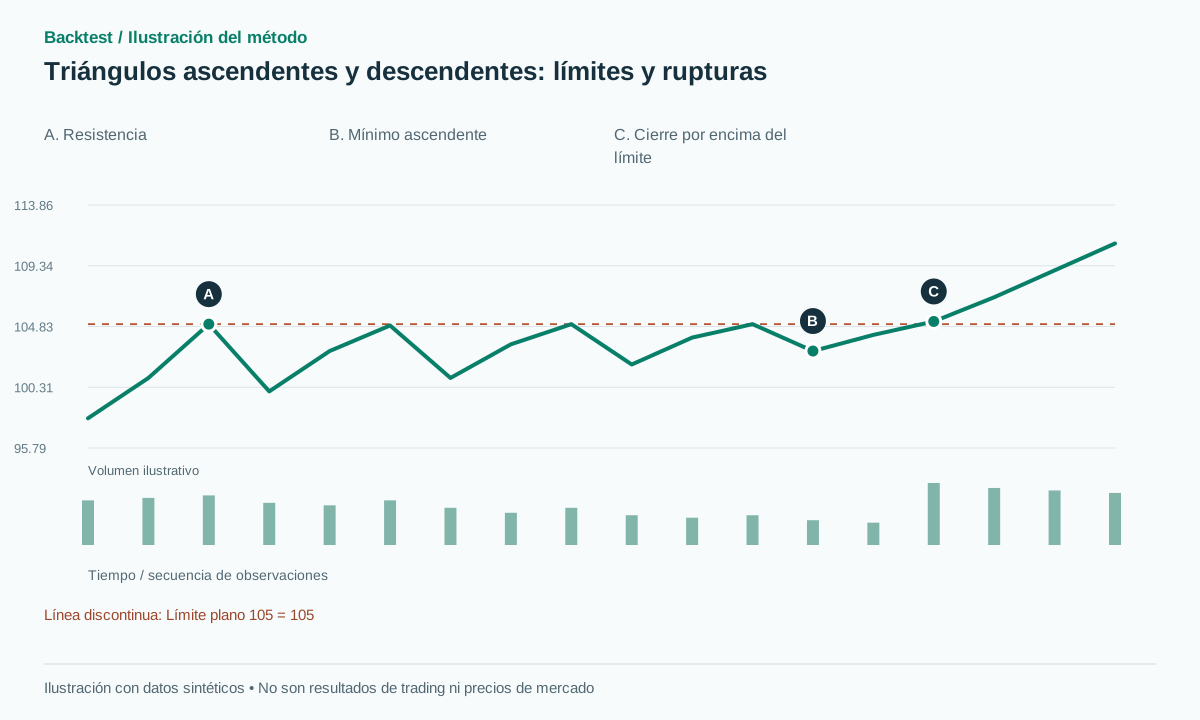 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
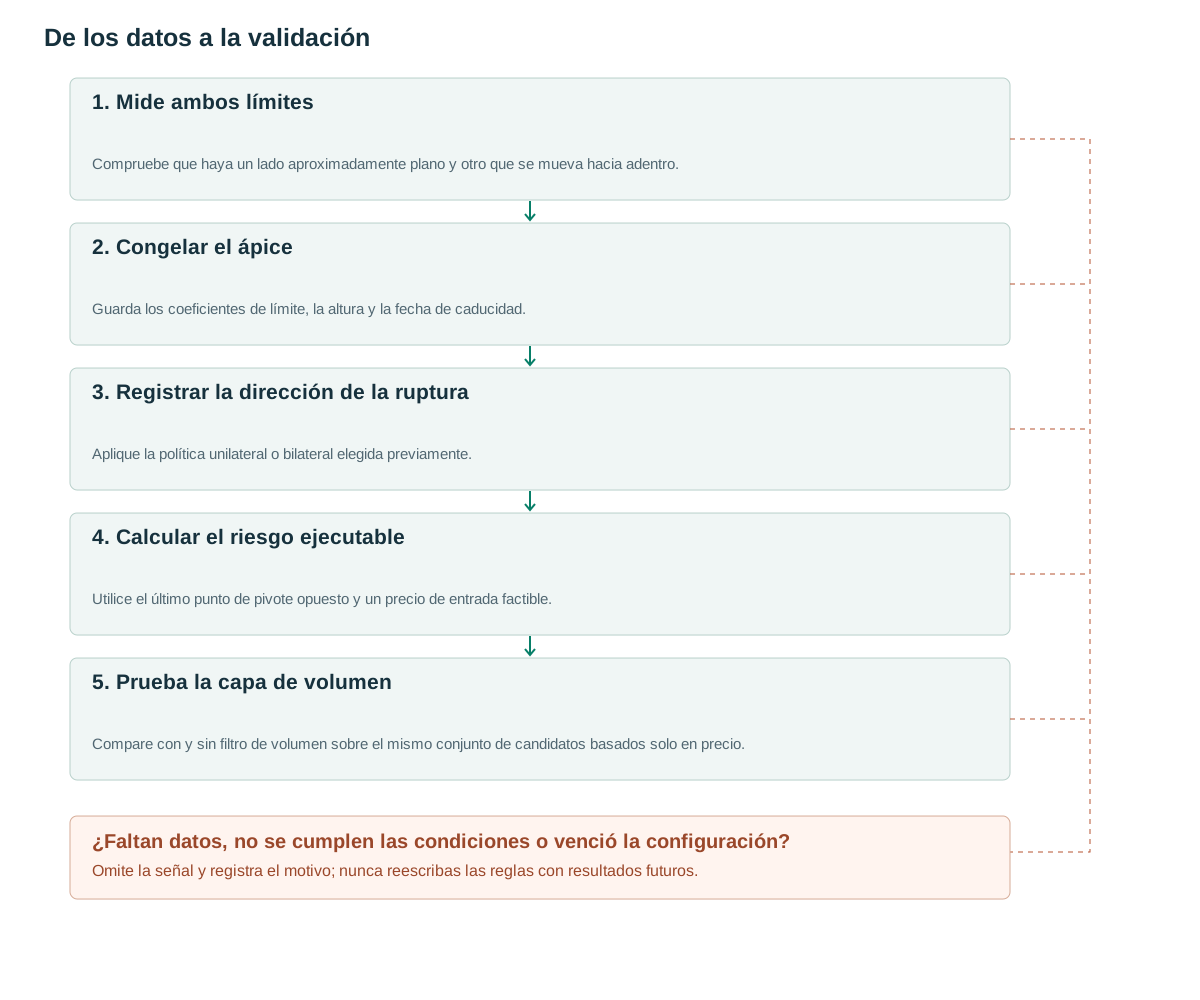
- Mide ambos límitesCompruebe que haya un lado aproximadamente plano y otro que se mueva hacia adentro.
- Congelar el ápiceGuarda los coeficientes de límite, la altura y la fecha de caducidad.
- Registrar la dirección de la rupturaAplique la política unilateral o bilateral elegida previamente.
- Calcular el riesgo ejecutableUtilice el último punto de pivote opuesto y un precio de entrada factible.
- Prueba la capa de volumenCompare con y sin filtro de volumen sobre el mismo conjunto de candidatos basados solo en precio.
Lo que la estructura nos dice
IG describe la forma ascendente a través de máximos casi horizontales y mínimos ascendentes, con la forma descendente como su reflejo. [1] El lado plano identifica un nivel probado repetidamente, mientras que el otro lado se mueve hacia adentro y reduce el rango de negociación disponible.
Interpretar que los compradores presionan a los vendedores puede servir como hipótesis, pero el gráfico no revela órdenes ocultas en espera. El precio también puede romper el lado inclinado. Conserve ese resultado como señal opuesta o candidato de continuación fallido, según la regla elegida, en vez de eliminarlo de los datos.
Por lo tanto, existen dos opciones de investigación distintas. Una estrategia opera únicamente en la dirección implícita en su nombre convencional. La otra opera con la primera ruptura válida en cualquier dirección. Ambas comparten un detector, pero no el mismo conjunto de oportunidades. Comparar sus resultados requiere conservar los candidatos originales, incluidas las rupturas que la versión unilateral no opera.
Reglas que utilizan información ya disponible
Todos los ajustes numéricos que siguen son parámetros de investigación propuestos. Utilice pivotes confirmados con tres barras en cada lado. Se requieren al menos cinco pivotes alternos, con al menos dos en cada límite. Una vez que el ancla final esté disponible, ajuste una línea superior U(t) y una línea inferior B(t). Utilice solo anclas confirmadas. Limite el error de cada ancla a max(0.3A,0.1D), donde A=ATR(14) y D es el ancho máximo U−B sobre el patrón observado.
Sea T la duración del patrón. Normalice las pendientes como sU=slope(U)×T/D y sB=slope(B)×T/D. Un triángulo ascendente requiere |sU|≤0.25 y sB>0.25. Un triángulo descendente requiere |sB|≤0.25 y sU<−0.25. Requiere que la relación de ancho final a inicial esté entre 0.2 y 0.7, con ambos anchos positivos.
Calcule el vértice de convergencia U=B con los coeficientes fijos. Busque rupturas después de crear el candidato y antes de esa intersección. El vencimiento propuesto es el anterior entre estos momentos: transcurrido el 90% del intervalo desde el inicio del patrón hasta el vértice, contado desde dicho inicio; o transcurrida media duración del patrón desde la creación del candidato, con un mínimo de cinco barras para este último plazo. Redondee los tiempos de forma consistente a la cuadrícula de barras.
Si el vértice está demasiado cerca al confirmarse el último pivote, el candidato no tiene una ventana válida para operar. Es una consecuencia legítima del detector con demora. [2] No coloque retrospectivamente su creación en un momento anterior para operar la ruptura, ni reajuste las líneas con pivotes futuros para extender su vigencia.
at confirmed final pivot:
  fit U(t),B(t); compute T,D,sU,sB,width_ratio,apex
  if geometry_valid and created < expiry: freeze candidate
for t > created:
  if t >= expiry: expire
  elif C[t-1] <= U(t-1)+b and C[t] > U(t)+b: signal LONG; consume candidate
  elif C[t-1] >= B(t-1)-b and C[t] < B(t)-b: signal SHORT; consume candidate
# b=max(2 ticks,0.10A). Trading only the named direction is a separate variant.
Darle al volumen una función específica
La caída del volumen al final de la figura seguida de mayor actividad en la ruptura es una hipótesis medible. Por ejemplo, pruebe si la mediana del volumen del último tercio es inferior a la mediana del primero y luego exija RVOL≥1.5 en la ruptura. Son umbrales propuestos, no reglas establecidas por el autor citado.
Para datos intradiarios, compare las franjas horarias coincidentes o ajuste según la actividad normal del día. Una barra tranquila a mediodía no indica automáticamente que la oferta disponible se haya agotado. Compare una estrategia basada únicamente en el precio, un filtro de volumen de ruptura y el filtro completo de contracción y expansión.
Informe las rupturas en el lado plano por separado de las rupturas en el lado inclinado. Sus distancias de stop y trayectorias de precios recientes pueden diferir significativamente. Un filtro de volumen que mejora solo un lado no debe describirse como una confirmación del triángulo igualmente efectiva en todas las direcciones.
Ejemplos numéricos y casos de fallos
Ejemplo sintético de triángulo ascendente: U=105 mientras B sube de 99 a 103 a lo largo de 30 barras. D=6, sU=0, sB=0.667 y razón de anchura 2/6=0.333 cumplen la geometría propuesta. Con límite de ruptura en 105, A=1 y b=0.1, el cierre en 105.2 confirma una señal larga. Entrada viable en 105.3, stop en 102.85 por debajo del último mínimo y objetivo en 111 dan riesgo de 2.45 y recompensa proyectada de 5.7, cerca de 2.33R antes de costos.
Ejemplo de continuación fallida: antes de romper 105, el precio cierra en 102.7 por debajo de la línea inferior cuando esa línea está en 103. Una estrategia de triángulo ascendente de solo largo cancela su candidato. Una estrategia de dos lados puede emitir un corto bajo sus reglas de ejecución separadas. Se produce un fallo diferente después de que una compra se ejecuta en 105.3 y luego alcanza 102.85: registre la operación detenida incluso si el mercado posteriormente reanuda el alza.
Un caso límite práctico es un patrón aceptado geométricamente pero confirmado después del umbral de vencimiento. El resultado correcto es que no haya ningún candidato activo. Esto ayuda a distinguir una forma retrospectiva atractiva de una formación que el algoritmo propuesto podría reconocer y operar a tiempo.
Entrada, invalidación y salidas
Coloque el tope de protección fuera del último pivote confirmado en el lado opuesto, usando epsilon=max(2 ticks,0.15A). El objetivo largo proyectado es el valor límite de ruptura más D; el objetivo corto es el valor límite de ruptura menos D. Congele el objetivo en el momento de la señal. Una salida fija 2R es un experimento alternativo, no un reemplazo intercambiable.
El ápice es un límite de la geometría extrapolada, no un evento de mercado programado. No abra una operación solo porque las líneas estén a punto de cruzarse. Si utiliza una orden de ruptura intrabarra en reposo en lugar de una confirmación de cierre, cree un modelo de ejecución independiente. Una orden ya activada a través de un gap no se puede eliminar una vez que el gap se hace visible.
Antes de enviar la orden, compruebe que el precio de ejecución disponible deja el stop del lado correcto y suficiente recompensa potencial después de costos. Un rango final estrecho puede producir grandes múltiplos R aparentes mientras el spread y el deslizamiento consumen una parte importante de la distancia al stop. Aplique límites de tamaño y liquidez; no asuma ejecución ilimitada al precio del gráfico.
Probando el valor incremental
Use como control una ruptura de máximos/mínimos de ventana móvil, con la misma duración y política de salida. Así se prueba si exigir un límite plano añade valor a la compresión genérica. Separe grupos por posición de ruptura respecto al vértice, pendiente del lado móvil y tendencia previa; defina esos grupos antes de revisar el conjunto de prueba final.
Conservar los candidatos caducados y las rupturas en direcciones opuestas. Informar sobre la cobertura, la expectativa neta, la reducción máxima y la sensibilidad en torno al umbral de pendiente normalizada 0.25. La rentabilidad que aparece solo en un rango muy estrecho indica que la configuración podría estar sobreajustada. Ninguna prueba retrospectiva reciente ha establecido una ventaja para las reglas propuestas.
Las pruebas de implementación deben incluir líneas casi planas en ambos lados, un triángulo ascendente verdadero, un patrón convergente sin lado plano, límites cruzados y un valor atípico de anclaje oculto por el ajuste de la línea. Verifique que los cierres antiguos y nuevos se comparen con los valores límite en sus respectivas marcas de tiempo. Una prueba de reproducción debe mostrar candidatos históricos idénticos cuando se agregan nuevos datos.
Errores frecuentes
Forzar una línea horizontal
Unir solo máximos elegidos por conveniencia puede ocultar grandes cruces de los límites en otros puntos.
Aceptar una ruptura después del vértice
Una vez que las líneas se han cruzado, la formación delimitada original ya no existe según esta definición.
Descartando la ruptura opuesta
Eliminar los fallos a través del lado inclinado infla el éxito aparente de la dirección indicada.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe un triángulo ascendente romperse hacia arriba?
No. Su nombre describe la geometría. La dirección del comercio requiere confirmación o una hipótesis de investigación explícitamente unilateral.
¿Deben utilizarse mechas o cierres para delimitar los límites?
Ambas opciones pueden investigarse, pero la construcción de anclajes y las definiciones de disparadores deben ser coherentes. Esta versión utiliza pivotes altos/bajos y confirmación basada en el cierre.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG Academy: Basic chart patterns part twoIG. Geometría básica de triángulos ascendentes y descendentes; se leyó la sección pública correspondiente. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store