Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las referencias incluyen una lista oficial de libros, un informe de taller de primera mano y resultados de cuentas publicados por el organizador. El rendimiento de la cuenta no aísla VCP ni el volumen. El detector, los umbrales y la política de salida que se describen a continuación son propuestas de investigación originales; no se ha realizado ninguna prueba retrospectiva nueva.
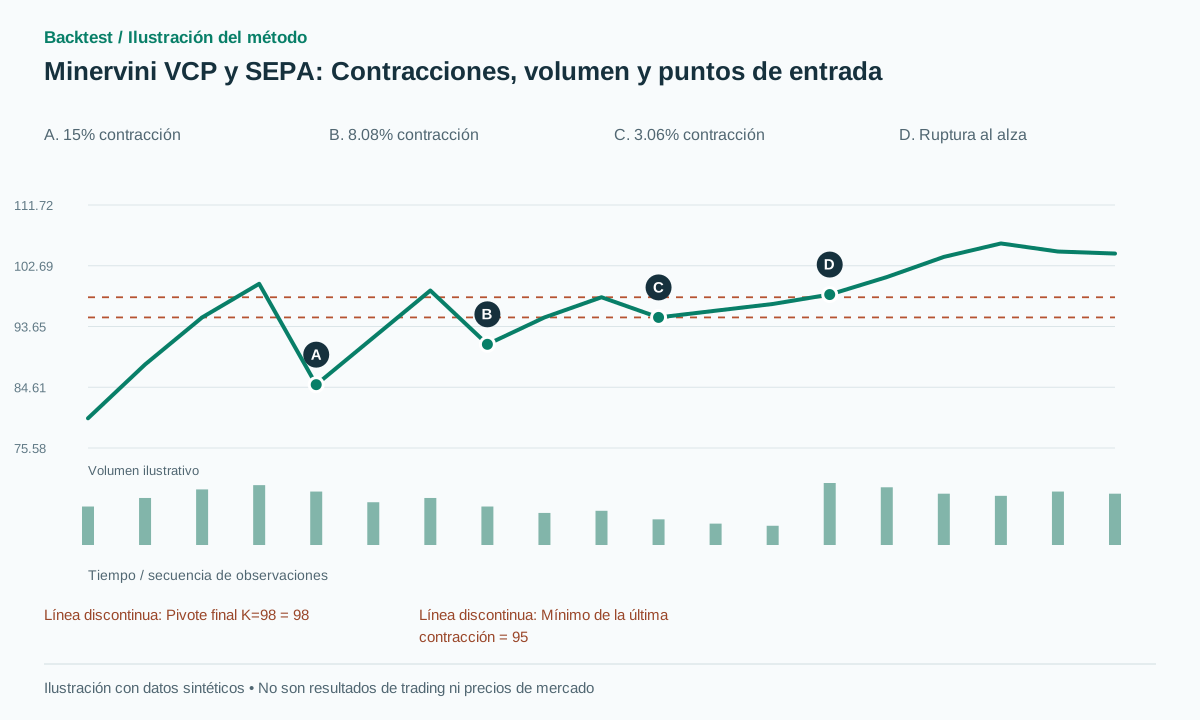 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
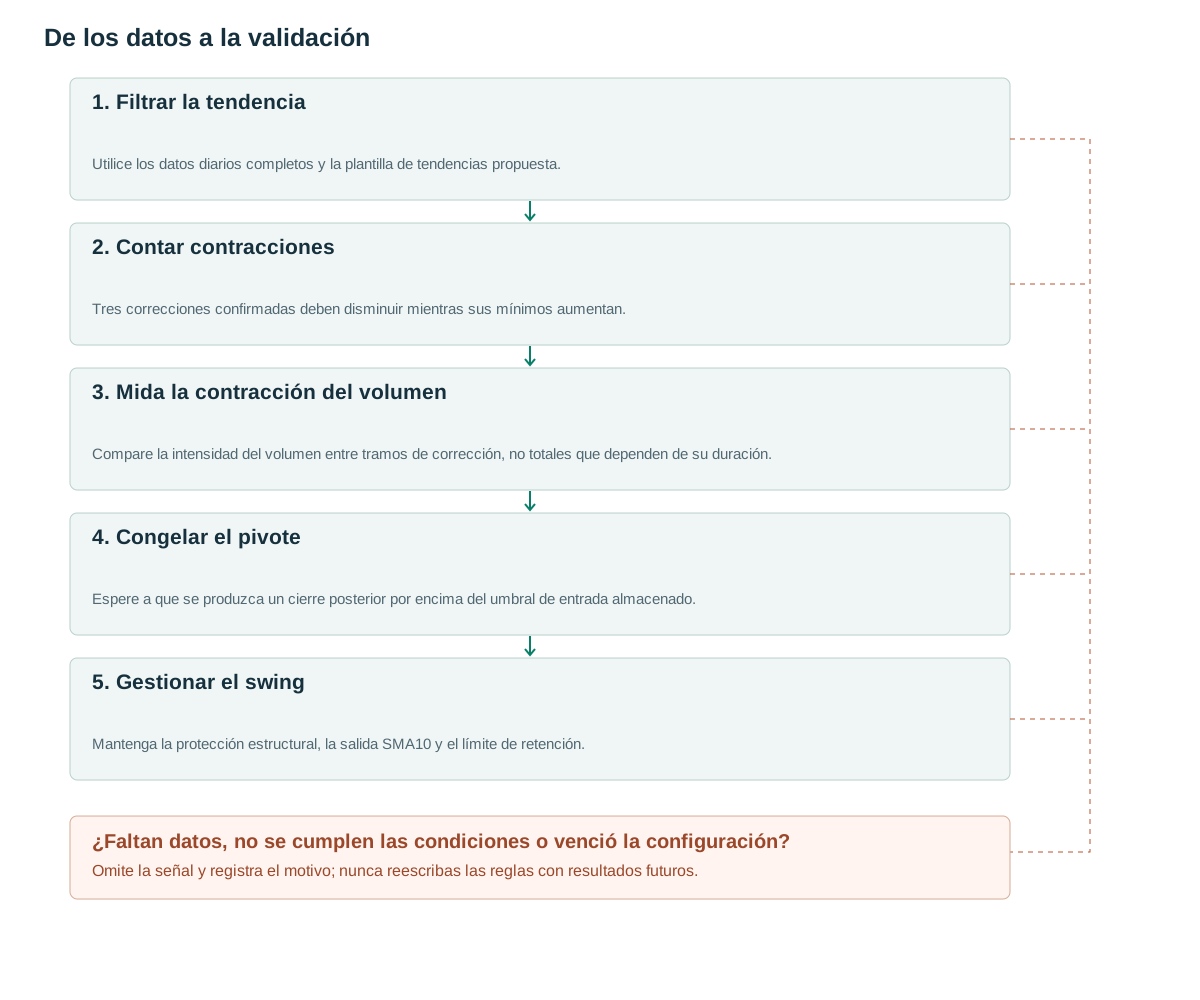
- Filtrar la tendenciaUtilice los datos diarios completos y la plantilla de tendencias propuesta.
- Contar contraccionesTres correcciones confirmadas deben disminuir mientras sus mínimos aumentan.
- Mida la contracción del volumenCompare la intensidad del volumen entre tramos de corrección, no totales que dependen de su duración.
- Congelar el pivoteEspere a que se produzca un cierre posterior por encima del umbral de entrada almacenado.
- Gestionar el swingMantenga la protección estructural, la salida SMA10 y el límite de retención.
Lo que la estructura nos dice
Un participante del taller describe VCP como un ajuste hacia el lado derecho de una base y amplía SEPA como Análisis de Punto de Entrada Específico. [1] La lista oficial de libros incluye Trade Like a Stock Market Wizard y Think & Trade Like a Champion. [2] Estos materiales públicos no establecen que se hayan revisado los libros completos de pago.
El organizador incluye a Minervini en +334.8% para 2021 en Money Manager Verified Ratings, Stock Division, para cuentas de al menos $1 millón. [3] Este es un resultado de cuenta durante un período. No identifica la contribución de tres contracciones, un umbral de volumen particular o este detector. La lista por sí sola no debe describirse como una auditoría independiente.
La cuestión de la implementación es más específica: tras una fuerte tendencia, ¿una secuencia de correcciones que disminuye objetivamente mejora la distribución de rupturas subsiguientes? Las siguientes reglas convierten esta pregunta en un experimento refutable. Una base visualmente atractiva que no se puede reconocer antes de su ruptura no es una señal histórica útil.
Reglas que utilizan información ya disponible
Utilice una plantilla de tendencia diaria propuesta: C>SMA50>SMA150>SMA200, con SMA200 por encima de su valor veinte sesiones antes. Identifique tres correcciones sucesivas confirmadas de máximo a mínimo dentro de las sesiones 15–80 utilizando pivotes con tres barras en cada lado. Para la corrección k, defina d[k]=(H[k]−L[k])/H[k]. Requiere d2≤0.8d1, d3≤0.8d2 y L1<L2<L3.
Cuando se confirma el tercer mínimo, congele K=H3, floor=L3, A=ATR14 de la sesión anterior y b=max(2 ticks,0.1A). Sea v[k] el volumen medio sobre la rama descendente de la corrección k. El filtro de secado propuesto requiere v3/v1≤0.70 y el volumen medio sobre las cinco sesiones anteriores a la creación del candidato dividido por el volumen medio sobre las cincuenta sesiones anteriores ≤0.75.
Solo un cierre posterior que cruce K+b puede activarse. Pruebe un requisito opcional RVOL50≥1.5, con el denominador usando las cincuenta sesiones anteriores y excluyendo la sesión de señal. Caduque el candidato después de diez sesiones o cancélelo si low<floor−b. Los pivotes confirmados estarán disponibles más tarde. [4] Un ZigZag completado no puede justificar la colocación de una orden en el mínimo anterior.
Cuando varias secuencias pivote se superponen, utilice una política de selección determinista, como el tercer mínimo elegible confirmado más recientemente, y registre las alternativas rechazadas. Almacene tanto el tiempo de cada extremo como su tiempo de confirmación. La adición de barras futuras no debe alterar las órdenes emitidas previamente por una reproducción del detector.
when third contraction is confirmed:
  if trend and shrinking_depths and rising_lows and dry_up:
    freeze K=H3, floor=L3, A,b,expiry=now+10
for later close t:
  if L[t]<floor-b or t>expiry: cancel
  elif C[t-1]<=K+b and C[t]>K+b and optional_RVOL_pass:
    emit LONG; stop=floor-b; enter next executable event
after fill:
  retain intraday initial stop
  if C[t]<SMA10[t-1] or holding_days>=40: exit next feasible event
Darle al volumen una función específica
La disminución y la expansión responden a preguntas diferentes: ¿disminuyó la actividad comercial antes de la ruptura y aumenta cuando el precio cruza el punto pivote? Ejecute cuatro versiones: sin condiciones de volumen, solo disminución, solo expansión y ambas. No exija que el volumen disminuya todos los días; eso sería una restricción adicional que podría rechazar una base que, de otro modo, sería válida debido a una sola sesión de eventos.
Compare el volumen medio entre las distintas etapas, ya que su duración difiere. Una tercera corrección más corta, naturalmente, tendrá un menor volumen total, incluso cuando la intensidad de la negociación se mantenga sin cambios. Conserve la duración de la etapa, las fechas de publicación de resultados, el spread y los indicadores de volumen faltante como herramientas de diagnóstico. El volumen requiere una unidad y una definición de sesión estables a lo largo de todo el análisis.
Una base de bajo volumen también puede ser una base ilíquida. Verifique los costos de transacción cotizados o estimados por separado de las condiciones del patrón. Nunca considere el volumen faltante como cero, y no permita que un cambio en el número de acciones brutas provocado por un split de acciones se confunda con una expansión repentina en la actividad comparable.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: los tres pares H/L son 100/85, 99/91 y 98/95. Sus profundidades son 15%, 8.08% y 3.06%, satisfaciendo tanto las razones de contracción como los mínimos ascendentes. El volumen medio de la tramo de corrección descendente es 1.4, 1.0 y 0.7 millones, por lo que v3/v1=0.5. Supongamos que la condición de secado separada de cinco versus cincuenta sesiones y la plantilla de tendencia también se cumplen.
Con A=2 y b=0.2, K=98. Un cierre posterior de 98.4 confirma el disparador de precio. Una entrada ejecutable de 98.5 y stop de 94.8 dan un riesgo de R=3.7 por acción. En una ruta sintética exitosa, el precio alcanza 106 y luego cierra en 104.8 por debajo de la sesión anterior SMA10 de 105.1. La siguiente salida factible en 104.5 gana 6 puntos, aproximadamente 1.62R antes de costos.
En la ruta de fallo, la misma entrada va seguida de una ejecución del stop en 94.7, perdiendo 3.8 puntos. Una contracción final de 9% provocaría un fallo en la geometría antes de la entrada. No cambie las etiquetas de sus anclas posteriormente para obtener un ejemplo correcto. Estos escenarios ilustran la aritmética y la secuencia de eventos, no la frecuencia observada ni la rentabilidad.
Entrada, invalidación y salidas
Esta línea base de oscilación diaria no tiene un objetivo de ganancias fijo en 2R. Mantenga el stop de protección inicial activo intradía; salga después de un cierre por debajo de la SMA10 de la sesión anterior o después de cuarenta sesiones de mantenimiento, utilizando el siguiente evento de ejecución factible. Esta es la línea base del proyecto de investigación, no una regla de salida atribuida a Minervini. Se puede probar un objetivo en 2R como un experimento de salida independiente.
Una base muy ajustada puede generar una distancia de stop pequeña en relación con el spread, las comisiones y el ruido habitual. El tamaño se basa en el riesgo real de entrada al stop y se imponen límites adicionales a la exposición nocional, la liquidez y la concentración sectorial. Un gap que supere el stop puede provocar pérdidas superiores a 1R. No reemplace su ejecución con el precio de activación previsto.
Si la diferencia de entrada supera considerablemente K, utilice las comprobaciones de asequibilidad y riesgo predefinidas antes de enviar una orden no ejecutada. Si una orden ya activa se ejecuta desfavorablemente, conserve dicha ejecución y cualquier costo posterior de reducir la posición. El cambio de una confirmación de cierre a una orden de entrada intrabarra en espera modifica tanto el momento de la información como los datos requeridos.
Probando el valor incremental
El primer control consiste en una ruptura bajo la misma plantilla de tendencia sin requisito de contracción. Añada geometría de tres tramos de corrección, mínimos ascendentes, contracción y expansión del volumen, uno a la vez. Mantenga la coherencia en el manejo de candidatos, entrada, salida, dimensionamiento y costos, de modo que cualquier cambio observado pueda asignarse a la característica que se está probando.
Utilice una evaluación cronológica fuera de muestra, incluya acciones que hayan dejado de cotizar y respete los límites de capital de la cartera. Informe el número de candidatos, los tiempos de espera, las operaciones ejecutadas, la expectativa neta en R, la reducción máxima y la sensibilidad a los ratios 0.8 y 0.7. Las muestras escasas requieren intervalos de incertidumbre en lugar de una tasa de éxito aparentemente precisa.
Las pruebas deterministas útiles incluyen correcciones de igual profundidad que no superan la reducción estricta, un tercer pivote confirmado tras la aparente ruptura, la ausencia de volumen dentro de una pierna, el vencimiento en la sesión límite y un stop gap. Reproducir el mismo prefijo dos veces debe generar identificadores candidatos idénticos y pivotes congelados. El registro de la cuenta del autor no puede sustituir estas comprobaciones.
Errores frecuentes
Confundir rendimientos de cuenta con rendimientos del detector
Una cuenta combina selección, sincronización y gestión; su resultado no aísla VCP.
Un ZigZag que utiliza barras futuras
Un punto final de corrección solo se puede utilizar después de la confirmación, incluso cuando el gráfico lo sitúa en el extremo anterior.
Riesgo ajustado pero poco práctico
El spread y el ruido de precio pueden dominar una distancia de stop mínima y deteriorar la relación teórica recompensa/riesgo.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe VCP contener exactamente tres contracciones?
Aquí no se afirma ninguna regla universal de este tipo. La configuración tres es una propuesta específica que hace que el experimento inicial sea reproducible.
¿Por qué no usar un objetivo igual a la altura base?
Este artículo evalúa un swing mantenido bajo una salida SMA10. Un objetivo geométrico es una hipótesis diferente y debe compararse con el mismo conjunto de entrada.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- 2020 Master Trader Program: Superperformance Workshop With Mark MinerviniLeslie N. Masonson / Stocks & Commodities; hosted on Minervini’s CDN. Informe de primera mano sobre un taller que analiza VCP y SEPA; no es el texto completo de un libro. Verificado el: .
- Books — Mark MinerviniMinervini Private Access. Catálogo oficial de libros, que incluye "Trade Like a Stock Market Wizard" y "Think & Trade Like a Champion". Verificado el: .
- December 31, 2021 StandingsFinancial Competitions. Calificaciones verificadas por Money Manager para cuentas de al menos $1 millón; no se trata de un registro de transacciones ni de una confirmación de auditoría. Verificado el: .
- TradingView: RepaintingTradingView. Documentación sobre el repintado y la información histórica frente a la información en tiempo real; contexto metodológico para la sincronización de la confirmación. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store