Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que establecen las fuentes públicas
- Una especificación propuesta de base plana causal
- Separe la actividad dentro de la base de la actividad en la zona de ruptura.
- Ejemplos sintéticos y una operación fallida
- Restricciones de ejecución y de cartera
- Probar qué componentes contribuyen
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Se revisó el folleto público de IBD y la información del libro del editor. Los gráficos seleccionados de las acciones ganadoras no representan un registro completo de las operaciones de la cartera. El algoritmo que se muestra a continuación es una configuración de investigación propuesta similar a una base plana, no una reproducción completa de CAN SLIM. No se ha realizado ninguna prueba retrospectiva nueva.
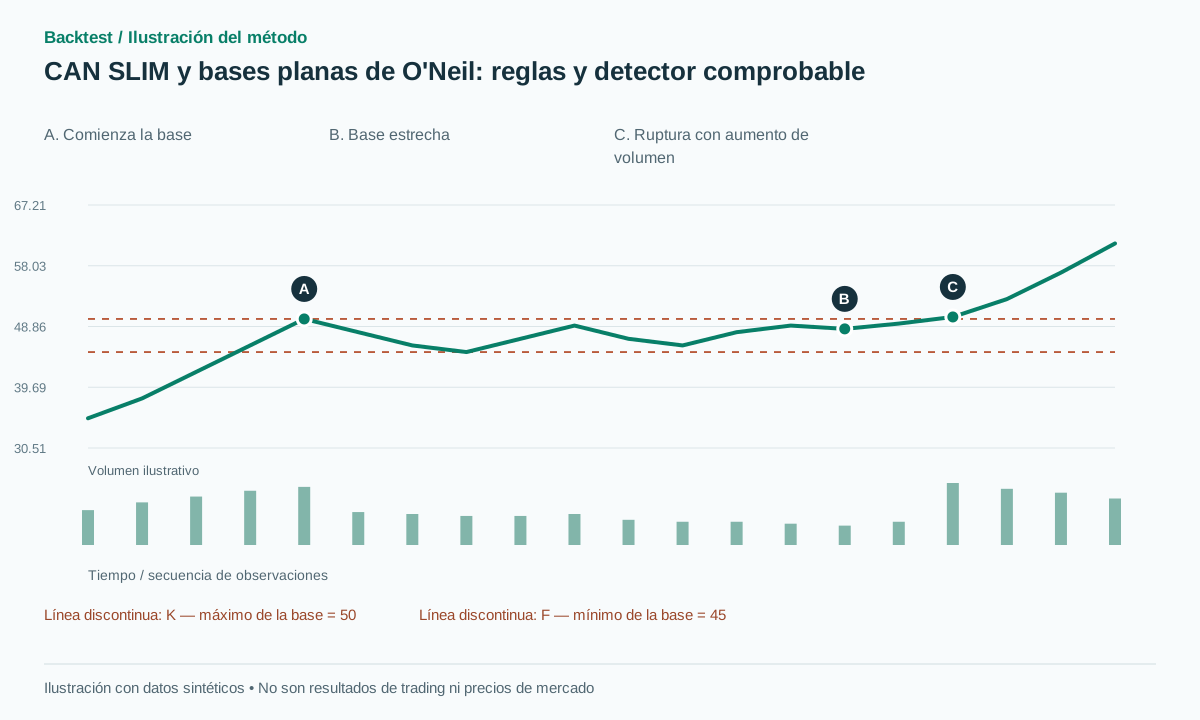 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
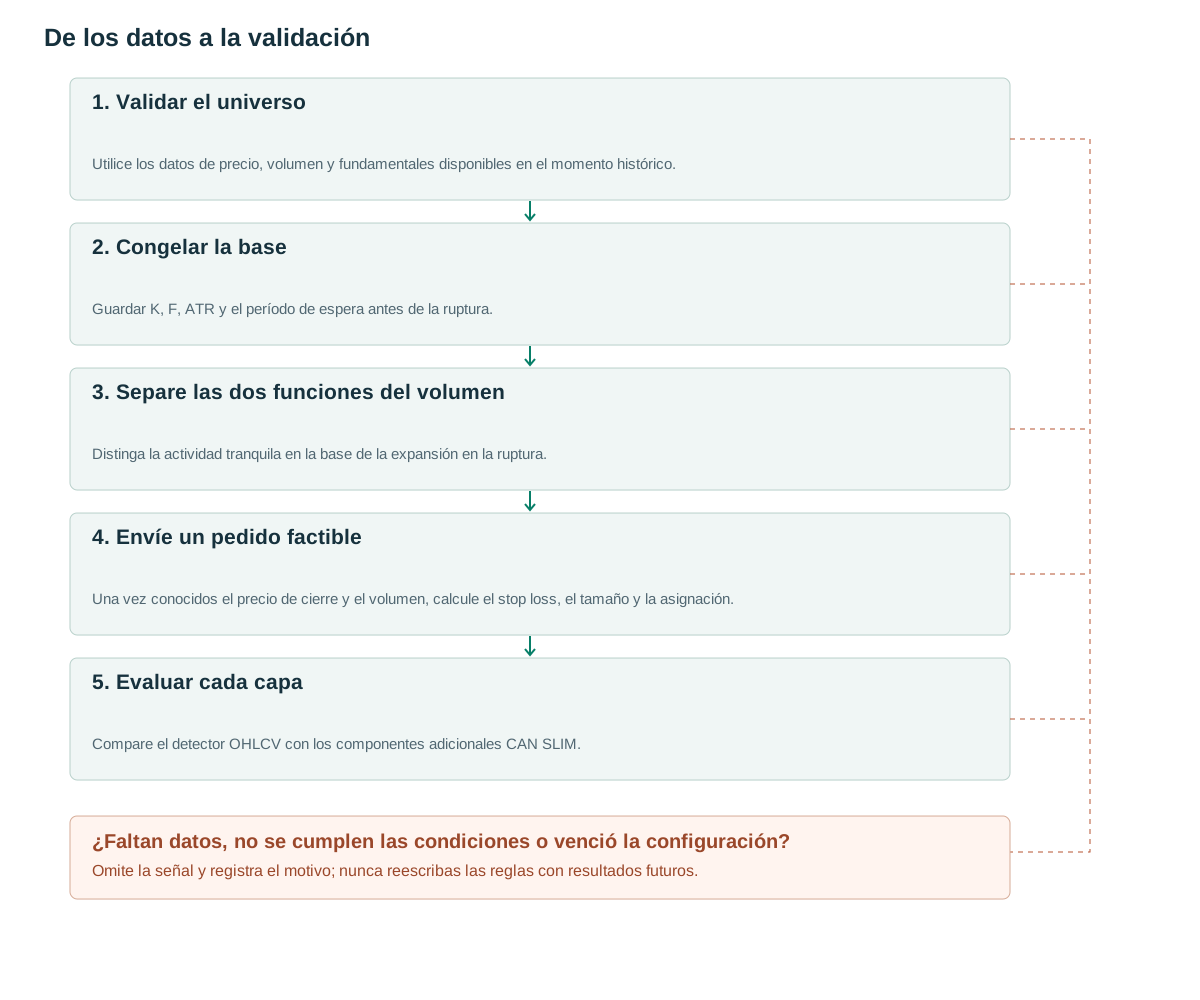
- Validar el universoUtilice los datos de precio, volumen y fundamentales disponibles en el momento histórico.
- Congelar la baseGuardar K, F, ATR y el período de espera antes de la ruptura.
- Separe las dos funciones del volumenDistinga la actividad tranquila en la base de la expansión en la ruptura.
- Envíe un pedido factibleUna vez conocidos el precio de cierre y el volumen, calcule el stop loss, el tamaño y la asignación.
- Evaluar cada capaCompare el detector OHLCV con los componentes adicionales CAN SLIM.
Lo que establecen las fuentes públicas
El folleto de IBD describe una base plana que dura al menos cinco semanas con una corrección no más profunda que 15%. Su punto de compra tradicional es 10 centavos por encima del máximo de la base, con un volumen aproximadamente 40–50% por encima del volumen promedio de los 50 días anteriores. [1] Estas son reglas de enseñanza del mercado de valores, no constantes universales para cada clase de activo.
El libro de William J. O'Neil, Cómo ganar dinero en la bolsa, organiza CAN SLIM en torno a las ganancias trimestrales, las ganancias anuales, los nuevos desarrollos, la oferta y la demanda, el liderazgo, el patrocinio institucional y la dirección del mercado. [2] Un escáner OHLCV mide solo una parte de ese marco. Un resultado producido sin los datos restantes no debe etiquetarse como una prueba retrospectiva CAN SLIM completa.
Esta distinción enriquece la investigación. Un detector de precio-volumen permite determinar si una definición base es reproducible y económicamente viable. Posteriormente, se puede analizar información adicional de la empresa o del mercado mediante filtros independientes. Si se combina todo a la vez, resulta difícil discernir si un beneficio aparente proviene del patrón gráfico, del universo de acciones, del filtro de mercado o de una estrategia de salida específica.
Una especificación propuesta de base plana causal
Al cierre de la barra candidata c, inspeccione las 25 sesiones que terminan en c. Sea K su máximo, F su mínimo y depth=(K−F)/K. Requiere depth≤0.15. El proxy de tendencia propuesto es C[c]>SMA200[c] junto con SMA200[c]>SMA200[c−20]. La ventana fija, el proxy de media móvil y el amortiguador de volatilidad que se muestran a continuación son opciones de investigación y no pretenden reproducir todas las reglas del libro.
Congele K,F,A=ATR14[c] y b=max(2 ticks,0.1A) cuando se cree el candidato. Durante las siguientes diez sesiones, acepte un cruce de cierre por encima de K+b solo cuando RVOL50=V[t]/mean(V[t−50..t−1]) sea al menos 1.5. Cancele un candidato no operado si el precio cae por debajo de F−b o expira su período de espera. La barra de ruptura no debe insertarse en la base congelada y, por lo tanto, elevar su propio nivel de resistencia.
Si se añaden filtros fundamentales, utilice la marca de tiempo en la que el informe estuvo disponible. El final de un trimestre contable no es la fecha en que se conocieron sus resultados. Las ganancias por acción (EPS) reformuladas, las clasificaciones sectoriales actuales y un universo que contenga solo las acciones que aún existen pueden introducir información que no estaba disponible en el momento de la decisión histórica.
Por lo tanto, el registro de datos debe contener un valor, un período de observación y una marca de tiempo de disponibilidad para cada campo fundamental. Un candidato solo puede evaluarse con el registro más reciente disponible al momento de la decisión. La información faltante debe permanecer faltante o activar una regla de exclusión declarada; no debe completarse automáticamente con un estado financiero posterior.
on close c with no active candidate:
  K=max(H[c-24:c]); F=min(L[c-24:c])  # inclusive
  if depth<=0.15 and trend_proxy: freeze K,F,A,b,expiry=c+10
for c<t<=expiry:
  if L[t]<F-b: cancel
  elif C[t-1]<=K+b and C[t]>K+b and RVOL50[t]>=1.5:
    signal LONG; stop=F-b; enter next executable event
# Comparison baseline: target=entry+2*(entry-stop), time-stop=20 sessions.
Separe la actividad dentro de la base de la actividad en la zona de ruptura.
El volumen tiene dos funciones posibles: identificar la actividad reducida en la base e identificar la actividad aumentada cuando se rompe la resistencia. La línea base utiliza únicamente el RVOL de la ruptura. Un experimento separado de contracción de volumen añade como filtro el volumen medio de las últimas cinco sesiones antes de la creación del candidato, dividido por el volumen medio de las 50 sesiones anteriores, con un máximo propuesto de 0.75. Este es un parámetro de investigación adicional, no un conjunto completo de reglas extraídas del libro.
El volumen diario final se conoce solo después de que finaliza la sesión. [3] No utilice ese RVOL final para simular una entrada anterior en la misma sesión en el primer cruce. Una versión intradía requiere el volumen acumulado observado en el momento real de la decisión y una línea base de volumen esperado comparable para esa hora del día.
Pruebe las condiciones de secado y expansión de forma independiente. Pueden seleccionar acciones muy diferentes: una base tranquila puede romperse con un volumen normal, mientras que una base muy activa puede producir una ruptura con un volumen elevado. Mantener ambas mediciones continuas en el conjunto de datos es más informativo que almacenar solo un indicador combinado de aprobado/reprobado. También permite realizar comprobaciones de sensibilidad en torno a los umbrales propuestos sin necesidad de reconstruir los candidatos de precio.
Ejemplos sintéticos y una operación fallida
Supongamos que K=50, F=45, depth=10%, A=1 y b=0.1, y el proxy de tendencia pasa. Después de que la base se ha congelado, el precio cierra en 50.3 con 1.8 millones de acciones negociadas frente a un promedio de un millón de acciones, dando RVOL=1.8. Una entrada ejecutable en 50.4 y stop en 44.9 implican R=5.5 por acción. Un objetivo propuesto 2R es 61.4. Con un presupuesto de riesgo hipotético de 550 unidades monetarias, el tamaño preliminar es de 100 acciones antes de costos, límites nocionales y restricciones de liquidez.
Un caso de fallo de filtro tiene el mismo precio de cierre pero RVOL=1.1. La versión filtrada por volumen no entra, mientras que el control solo por precio sí puede hacerlo. Un caso de fallo de negociación ocurre después de la entrada en 50.4: una brecha hace que el stop de protección se ejecute en 44.5. La pérdida es de 5.9 por acción en lugar de la prevista 5.5. Esa operación no se puede eliminar porque la base posteriormente parece insuficientemente atractiva.
Para que se produzca una trayectoria sintética exitosa, el precio alcanza 61.4 antes del stop loss de protección o del límite temporal de 20 sesiones. Esta trayectoria demuestra cómo se contabilizaría la salida indicada; no estima con qué frecuencia se produce. Las ramas filtradas y no filtradas deben conservar su propio conjunto de oportunidades reales, incluyendo candidatos que nunca generan una operación.
Restricciones de ejecución y de cartera
Un stop fuera de toda la base es sencillo para un experimento inicial. Un stop por debajo de un mínimo menor cerca del borde derecho es una implementación distinta y puede producir una distribución muy diferente de operaciones detenidas. Ni este stop estructural propuesto ni la salida con objetivo 2R o límite de 20 sesiones deben atribuirse a O'Neil como una política de gestión de riesgos completamente original.
Tras la confirmación, observe la cotización ejecutable disponible antes de enviar una nueva orden. Si ese precio genera una relación de stop no válida o infringe un límite de riesgo predefinido, registre un rechazo previo al envío. Una vez ejecutada una orden, la información posterior sobre brechas no puede cancelarla retroactivamente. Si tanto el stop como el target se encuentran dentro de una misma barra OHLC, ajuste su orden con datos más precisos o aplique una regla conservadora de forma consistente.
Varias acciones pueden romper sus bases al mismo tiempo. Una cartera requiere una política de clasificación y asignación establecida antes de conocer sus resultados: límites de liquidez, riesgo por acción, concentración sectorial, exposición correlacionada y capacidad nominal total. Un análisis retrospectivo no puede adquirir todas las acciones que cumplen los requisitos con un capital ilimitado. Registre los candidatos a los que se negó la asignación de capital para que los efectos de la selección sigan siendo visibles.
Probar qué componentes contribuyen
Comience con el mismo conjunto de candidatos a precio y compare sin filtro de volumen, solo con contracción de volumen, solo con expansión y con ambas condiciones. A continuación, añada filtros de ganancias, fuerza relativa y mercado amplio, uno por grupo. Mantenga sin cambios el momento de entrada, las salidas, el tamaño y los costos al medir el efecto incremental de un filtro. Cambiar la salida simultáneamente no aísla la contribución del volumen.
Utilice un universo de acciones reconstruido para cada fecha histórica que incluya valores excluidos de la cotización cuando la pregunta de investigación lo requiera. Informe el número de candidatos, las órdenes ejecutadas, la expectativa neta en R, el rendimiento de la cartera, la reducción máxima, la rotación y el tiempo de tenencia. Una lista de acciones que finalmente subieron varios cientos por ciento no proporciona un denominador a partir del cual estimar una tasa de éxito en las operaciones.
Las comprobaciones útiles para la implementación incluyen una semana más corta debido a feriados bursátiles, un split de acciones durante la base, un pico de volumen en el día de la ruptura, la publicación de resultados después del cierre del mercado y una brecha por encima de la resistencia antes de la siguiente decisión de orden. Congele los candidatos históricos y reproduzca el mismo prefijo con datos futuros adicionales. Ni los niveles originales ni los datos disponibles en el momento de la decisión deben cambiar.
Errores frecuentes
Tratar un patrón como si fuera todo el sistema.
Una base plana no contiene los componentes de la empresa y del mercado general de CAN SLIM.
Utilizar el volumen de fin de día al comienzo del día.
Eso es anticipación. El momento de entrada debe respetar el momento en que la observación del volumen esté disponible.
Seleccionar únicamente acciones que siguen cotizando
Omitir nombres de empresas en quiebra o que han sido excluidas de la bolsa puede inflar los resultados históricos y tergiversar el universo disponible.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debería utilizarse el búfer tradicional de céntimos 10 en todos los mercados?
No automáticamente. El tamaño del tick y el precio nominal difieren. Un buffer basado en ATR es una variante de investigación independiente y debe etiquetarse y probarse como tal.
¿Un RVOL de 1.5 demuestra rentabilidad?
No. Es una condición más dentro de una estrategia completa. Su valor debe medirse después de incurrir en costos y fuera de la muestra, comparándolo con la misma estrategia sin ese filtro.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IBD: How To Recognize Great Performing Stocks — Flat BaseInvestor’s Business Daily. Folleto informativo: geometría de base plana y volumen. Las ganancias de acciones seleccionadas no se consideran rendimientos del sistema. Verificado el: .
- How to Make Money in Stocks, Fourth EditionMcGraw Hill. Metadatos e índice del editor; no se leyó el libro completo de pago. Verificado el: .
- TradingView: RepaintingTradingView. Momento de disponibilidad de los datos; sin validación de rentabilidad. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store