Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que establece la afirmación sobre las ganancias
- Defina la banda y el régimen precedente.
- Compare CVD en los puntos de inflexión de precios.
- Un camino exitoso y dos casos de fracaso.
- Congela el objetivo y ejecuta después de la confirmación.
- Pruebe cada componente y su retardo.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
La publicación original de la comunidad informa sobre ganancias, pero mantiene parte de sus reglas en privado. No se pudo verificar de forma independiente. La especificación pública que se presenta a continuación es una hipótesis de investigación independiente, no una reproducción de dicho historial.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
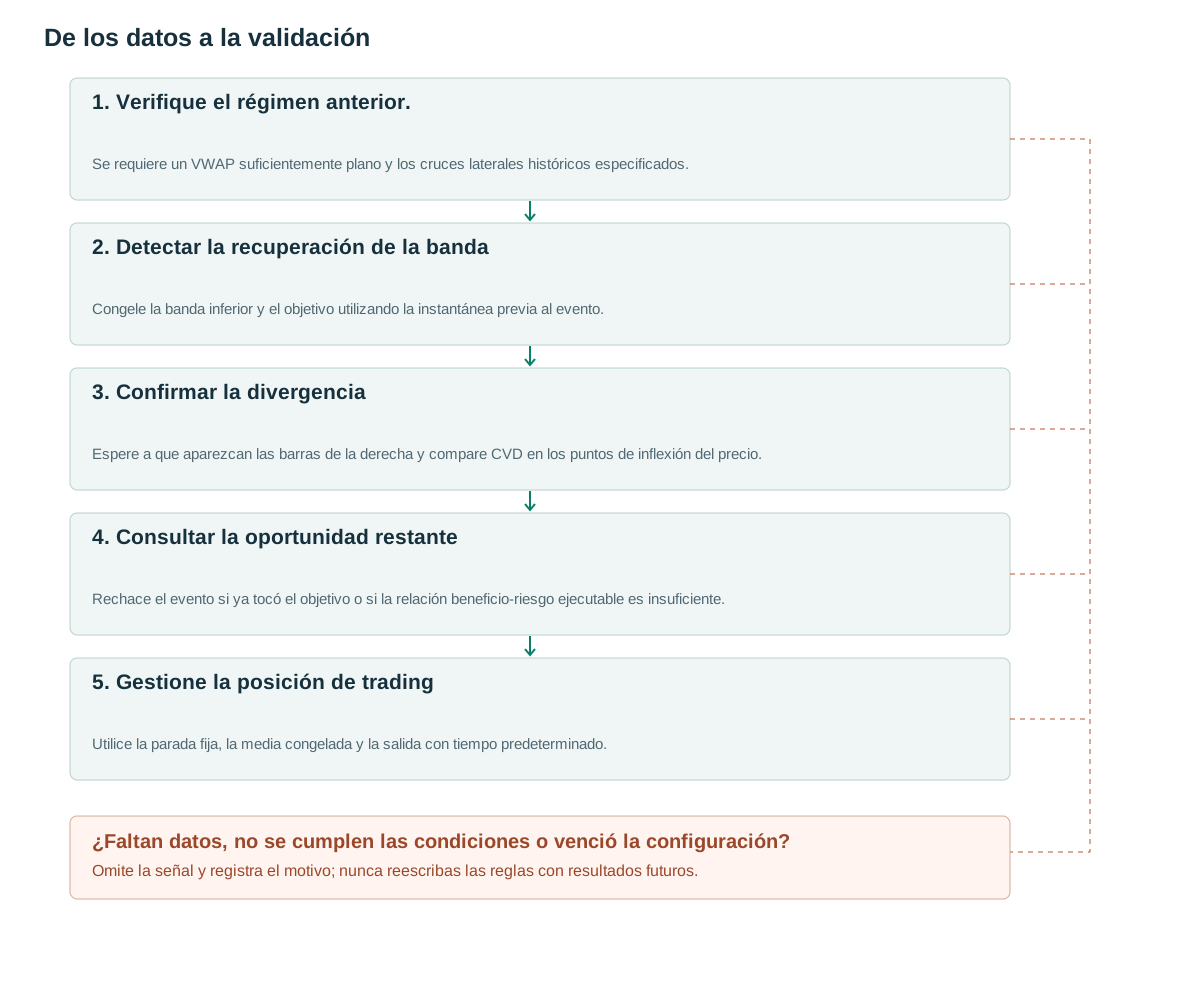
- Verifique el régimen anterior.Se requiere un VWAP suficientemente plano y los cruces laterales históricos especificados.
- Detectar la recuperación de la bandaCongele la banda inferior y el objetivo utilizando la instantánea previa al evento.
- Confirmar la divergenciaEspere a que aparezcan las barras de la derecha y compare CVD en los puntos de inflexión del precio.
- Consultar la oportunidad restanteRechace el evento si ya tocó el objetivo o si la relación beneficio-riesgo ejecutable es insuficiente.
- Gestione la posición de tradingUtilice la parada fija, la media congelada y la salida con tiempo predeterminado.
Lo que establece la afirmación sobre las ganancias
Rogue-seeker informa una ganancia acumulada en lo que va del año después de impuestos de $103,750 y un factor de ganancia de 2.15, utilizando bandas VWAP, CVD y bloques personalizados [1]. El material revisado no proporciona una secuencia auditada de operaciones y algunos umbrales permanecen privados. Tómelo como punto de partida para una idea. Ni un gráfico legible ni una explicación convincente establecen que otra implementación obtendrá rendimientos comparables.
La suposición problemática es afirmar que un movimiento que supera dos desviaciones estándar debe revertirse pronto. Las observaciones intradiarias presentan dependencia temporal, y el proceso que genera los precios puede cambiar durante la sesión. Una banda de dos sigmas no garantiza una probabilidad del 95% de regresar al VWAP, y mucho menos de alcanzar el objetivo antes del stop.
Este artículo distingue tres decisiones: si el mercado precedente se asemeja a un rango, si se ha recuperado una desviación de banda y si se confirma la divergencia CVD. Se excluyen los nodos de perfil de volumen o bloques privados no definidos. Su inclusión requiere otra especificación con su propia disponibilidad de datos y marcas de tiempo de decisión.
Defina la banda y el régimen precedente.
Use como peso la cantidad negociada en cada operación: μ=Σqp/Σq y σ²=Σq(p−μ)²/Σq, acumulados desde el ancla de sesión. Implemente actualizaciones incrementales numéricamente estables. Es el estimador elegido en este artículo; puede diferir del de otras plataformas. TradingView permite ajustar ancla, fuente y bandas [2]; compare las implementaciones antes de comparar señales.
Una puerta de rango propuesta requiere 20 barras previas, |VWAP[t−1]−VWAP[t−6]|≤0.2A, y al menos tres cambios en el lado en el que el precio cierra con respecto a VWAP sobre las 20 barras precedentes. A es ATR14[t−1]. Un cierre exactamente igual a VWAP hereda el lado anterior y no crea un cruce. Todos estos umbrales son opciones de investigación.
Un evento en t exige L[t]<μ[t−1]−2σ[t−1], mientras que C[t] debe estar por encima de esa misma banda inferior. Fije target_ref=μ[t−1]. Después, el mínimo del evento debe confirmarse como pivote con dos barras a cada lado. Frente al pivote de precio confirmado anterior del mismo período de reinicio, el precio debe ser menor por al menos b=max(2 ticks,0.1A), mientras CVD es mayor. Tras confirmarse el pivote, exija un cierre por encima del máximo de la barra anterior, por debajo de target_ref y dentro de cinco barras desde el evento. Cancele si alguna barra intermedia ya tocó el objetivo.
Mantenga como máximo un evento activo. Rechace un evento sin las dos barras izquierdas requeridas, un mínimo de evento invalidado antes de la confirmación del pivote, un segmento CVD faltante o una discrepancia de reinicio. Verifique la integridad del flujo desde el pivote de precio anterior hasta el pivote del evento, no solo los valores del punto final. Consuma el evento cuando señale, incluso si la siguiente cotización no supera la prueba de recompensa/riesgo; una cotización atractiva posterior no puede reactivar ese event_id.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Compare CVD en los puntos de inflexión de precios.
CVD acumula volumen de compra agresivo menos volumen de venta agresivo. Sierra Chart documenta una implementación de AskVolume−BidVolume y sus requisitos de datos históricos [3]. Otras fuentes pueden clasificar las operaciones de forma diferente. Mantenga el método de clasificación, el instrumento, el contrato y la convención de reinicio; un nombre de indicador idéntico no implica mediciones idénticas.
Lea CVD en las marcas de tiempo de los dos puntos de inflexión del precio. No seleccione de forma independiente mínimos atractivos en CVD y los asocie a mínimos de precio no relacionados. Un punto de inflexión en un lado de un reinicio acumulativo no se puede comparar directamente con un punto de inflexión en el otro lado. Una lectura más alta de CVD en un mínimo de precio más bajo es una observación, no la identificación de una institución en particular que esté absorbiendo la oferta.
El filtro de régimen solo considera el pasado. Etiquetar un día como un rango porque su cierre final vuelve al precio de apertura introduciría información futura. Una sesión también puede pasar de un rango a una tendencia sostenida después de la entrada. Predetermina un número máximo de intentos, un período de enfriamiento y un presupuesto de riesgo para la sesión, de modo que las señales repetidas de reversión a la media no generen una exposición agregada incontrolada.
Un camino exitoso y dos casos de fracaso.
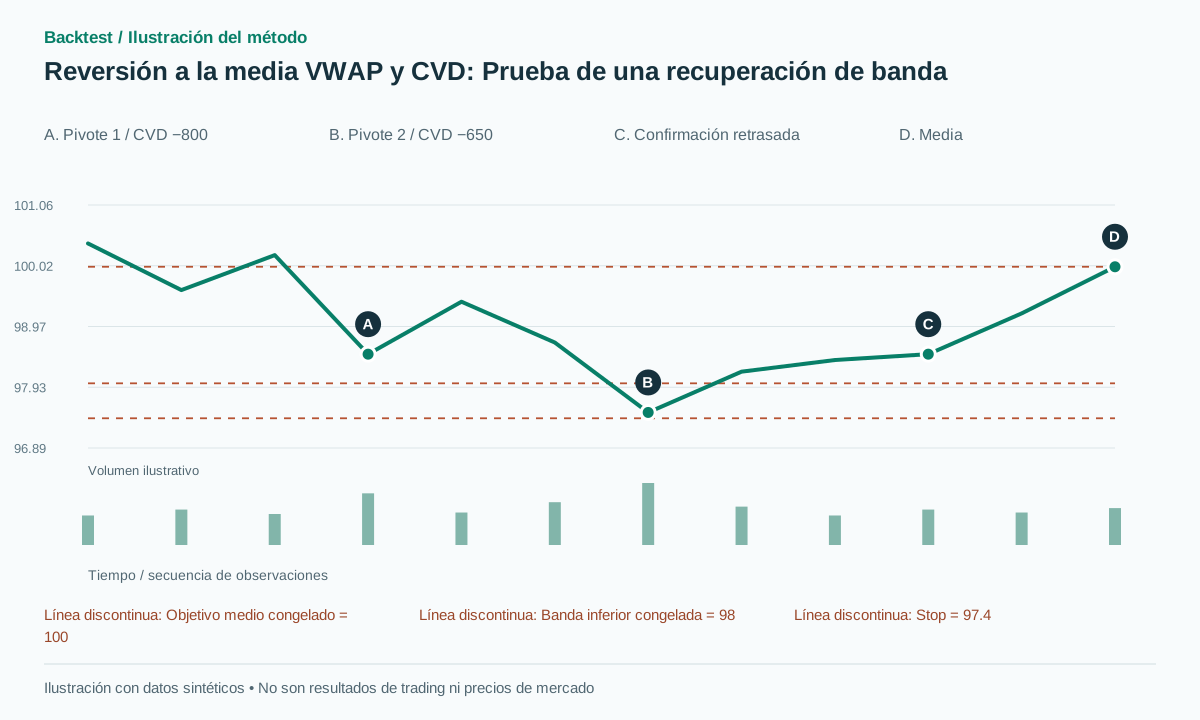
Consideremos datos sintéticos normalizados. Antes del evento, μ=100 y σ=1, lo que da una banda inferior de 98. ATR es 1, el tamaño del tick es 0.01 y b=0.1. El pivote de precio anterior es 98.5 con CVD −800. El nuevo evento llega a 97.5 y cierra en 98.2, con CVD −650 en el mínimo del precio. Las siguientes dos barras dejan ese mínimo intacto. En el momento de la confirmación, el precio cierra en 98.5 por encima del máximo anterior de 98.4, y 100 aún no se ha negociado.
Una cotización ask disponible de 98.55 y un stop en 97.4 implican un riesgo de 1.15. El objetivo congelado en 100 ofrece 1.45, o aproximadamente 1.26R antes de costos. Una relación esperada mínima propuesta de 1.2 permite esta operación. Una cotización ask de 98.8 da un riesgo de 1.4 y una recompensa de 1.2, por lo que la oportunidad no pasa esa puerta. Una media cercana no respalda automáticamente un objetivo de dos R.
En una trayectoria perdedora, la venta renovada alcanza 97.3 y el stop se ejecuta en 97.35, perdiendo 1.20 de la entrada real. En un caso aparte sin operación, el precio toca 100 en t+1 y luego regresa a 98.5 por confirmación. Cancelar ese evento: una entrada tardía no puede también aprovechar el rebote anterior que ocurrió antes de que se volviera ejecutable.
Congela el objetivo y ejecuta después de la confirmación.
La estrategia básica mantiene el objetivo en la media previa al evento, coloca el stop por debajo del precio más bajo desde el evento hasta la señal y cierra la posición diez barras después de la ejecución o antes del final de la sesión. Un objetivo que sigue al VWAP en tiempo real constituye otra estrategia. Cuando tanto el precio como VWAP caen, mover el objetivo hacia abajo puede aumentar la frecuencia de aciertos, aunque reduce la ganancia por operación.
Una compra paga la cotización vendedora disponible (ask) y una salida recibe la cotización compradora ejecutable (bid), según el tipo de orden y la liquidez real. Convierta la distancia de precio del futuro a dinero con el multiplicador del contrato y redondee a ticks válidos. Un costo de 0.1 puntos contra un stop de 0.5 puntos consume 0.2R antes de otras comisiones. Con stops estrechos, usar ejecuciones al punto medio puede sobrestimar especialmente los resultados.
La versión de venta en corto en la banda superior es geométricamente simétrica, pero reporte sus resultados por separado. No aumente el tamaño de la posición cada vez que el precio se aleje más de dos desviaciones estándar. Pruebe con operaciones faltantes, reinicios acumulativos, intervalos de volumen cero y una sesión que finalice durante el retraso de confirmación. Los datos no válidos deben generar un rechazo explícito, no una señal rentable interpolada silenciosamente.
La línea base establece su límite de entrada cinco minutos antes del cierre de sesión programado, incluidas las sesiones acortadas. Cada candidato conserva su session_id y, cuando se usa VWAP, su anchor_id. Al alcanzar el límite, cambiar de sesión o restablecer el ancla finaliza el evento pendiente. La cotización posterior a la señal también debe llegar antes del límite. Un temporizador de sesión cancela los estados de espera incluso si no llega ninguna barra más; sus contadores de barras no pueden continuar a la mañana siguiente. Este límite es una elección de investigación definida en el artículo.
Pruebe cada componente y su retardo.
Comience con cada recuperación de banda basada únicamente en precios, luego compare la puerta de régimen, la puerta CVD y su combinación. Conserve los eventos rechazados en el conjunto de datos. Haga coincidir las comparaciones por hora del día y volatilidad previa; de lo contrario, la regla combinada podría simplemente seleccionar condiciones tranquilas de mediodía sin identificar divergencias útiles.
Agrupe los eventos superpuestos durante la validación y separe los períodos de desarrollo de años o condiciones de mercado reservados sin usar para desarrollar la estrategia. Informe la expectativa neta, la rotación, la reducción máxima y los stops consecutivos. Contabilice también los casos que regresan a la media antes de la confirmación del pivote. Esta estadística mide el costo de oportunidad de la espera y ayuda a distinguir un gráfico retrospectivo convincente de una secuencia operable.
La simulación de operaciones hacia adelante con datos nuevos, sin dinero real, debe conservar tanto la hora del evento en la bolsa como la hora de recepción local. Una decisión utiliza información recibida antes de tomarla. Solo una especificación fija que resista costos fuera de muestra y ejecuciones plausibles puede respaldar una afirmación de evidencia más sólida. El rendimiento reportado por el autor de la comunidad no puede sustituir dichas pruebas.
Errores frecuentes
Clasificar el mercado como rango a partir del cierre final
Utilizar el día completo para clasificar su régimen anterior permite que el filtro vea el futuro.
Un objetivo que se mueve silenciosamente
Un objetivo dinámico VWAP y una media fija previa al evento son estrategias diferentes y requieren resultados separados.
Afirmar reproducir reglas privadas
La ausencia de bloques personalizados o de umbrales no revelados impide reproducir el rendimiento descrito por el autor original.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un movimiento que supere las dos desviaciones estándar demuestra que el precio está sobrevendido?
No. Describe la distancia bajo un estimador particular. Una tendencia en desarrollo puede seguir desplazando la distribución y extender la excursión.
¿Puede OBV reemplazar a CVD cuando la clasificación de las operaciones no está disponible?
El OBV mide una característica diferente y no puede reconstruir el delta de operaciones agresivas. Pruebe las variantes que solo miden el precio o el OBV con nombres y especificaciones distintas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. Se revisó la publicación y el debate. Los resultados son autoinformados, algunas reglas son privadas y las ganancias no fueron verificadas de forma independiente. Verificado el: .
- Volume Weighted Average PriceTradingView. Documenta la configuración de VWAP y sus bandas. La fórmula de varianza ponderada de este artículo es una especificación propia. Verificado el: .
- Cumulative Delta Bars – VolumeSierra Chart. Define el volumen Ask/Bid, los requisitos de datos históricos y el comportamiento de reinicio. Las afirmaciones comerciales de la plataforma sobre su precisión no se tratan como evidencia independiente. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store