Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Establecer la tendencia antes del retroceso
- Del candidato de tendencia a una recuperación confirmada
- Los anclajes y los filtros de actividad no se pueden conocer retrospectivamente.
- Recuperación sintética y rutas de fallo de tendencia
- Entrada, salida y el costo de la persecución
- ¿VWAP mejora un retroceso de tendencia ordinario?
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
SMB ofrece un análisis de la operación CLOV, Alphatrends explica el cálculo de AVWAP y TradingView documenta dicho cálculo. Estos documentos establecen ideas y definiciones, pero no resultados verificados para el algoritmo propuesto.
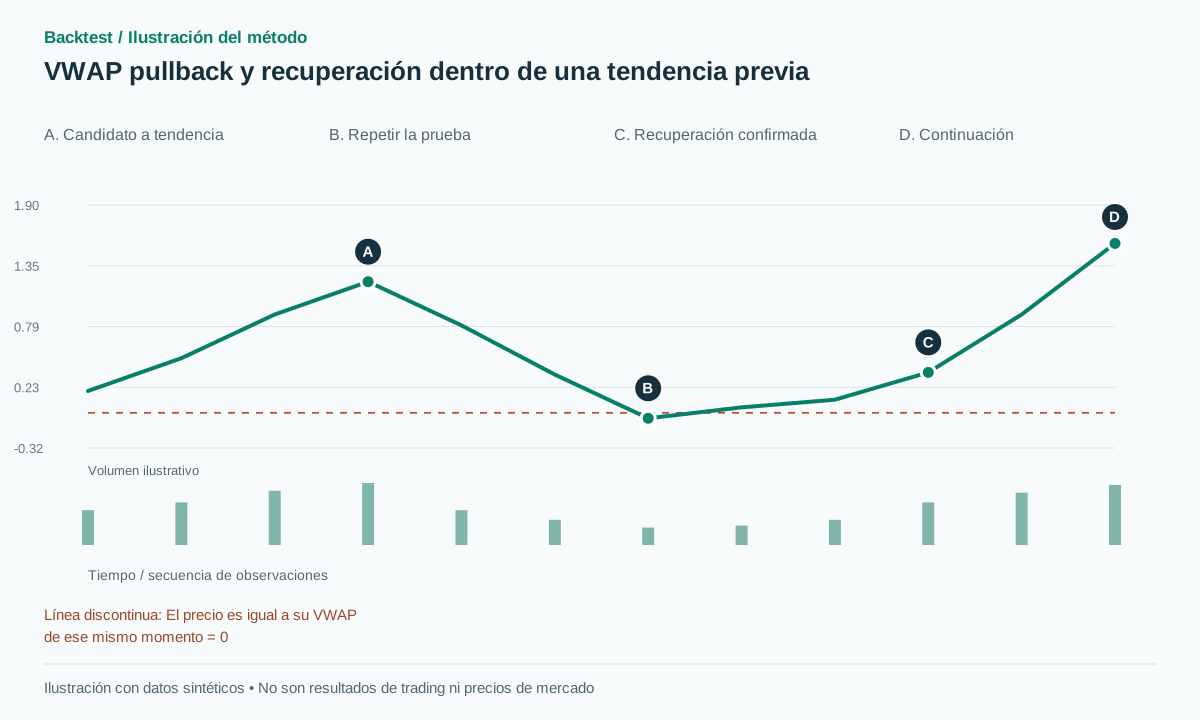 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
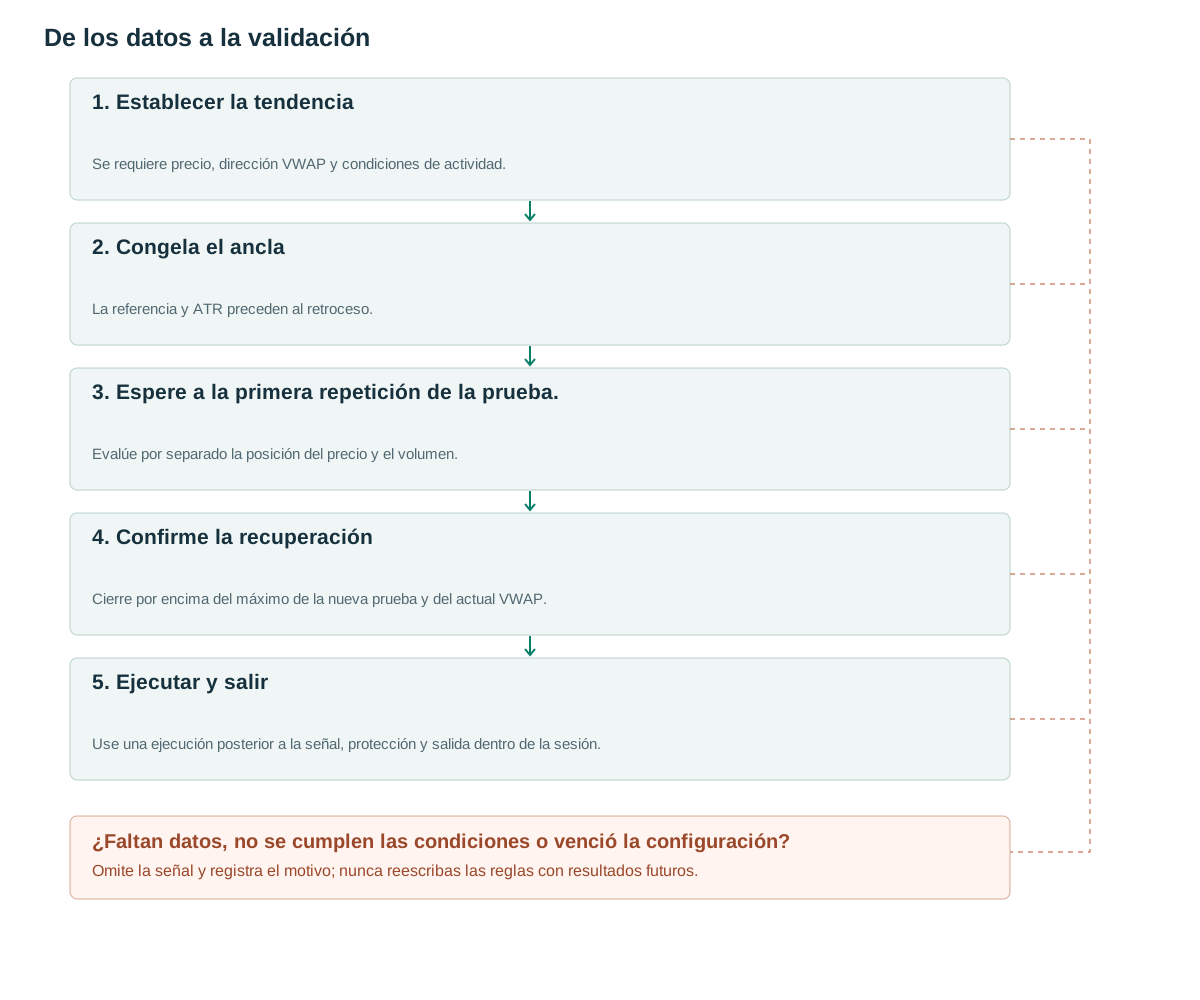
- Establecer la tendenciaSe requiere precio, dirección VWAP y condiciones de actividad.
- Congela el anclaLa referencia y ATR preceden al retroceso.
- Espere a la primera repetición de la prueba.Evalúe por separado la posición del precio y el volumen.
- Confirme la recuperaciónCierre por encima del máximo de la nueva prueba y del actual VWAP.
- Ejecutar y salirUse una ejecución posterior a la señal, protección y salida dentro de la sesión.
Establecer la tendencia antes del retroceso
SMB analiza un retroceso de CLOV hacia VWAP tras un impulso de apertura [1]. Alphatrends explica la posición del precio y la dirección de AVWAP [2]. El artículo convierte esas ideas en estados observables, sin afirmar que reproduce todo el proceso de lectura de operaciones del trader.
El VWAP calculado por transacción es Σ(price×quantity)/Σquantity desde su ancla. Con OHLCV, el precio típico (H+L+C)/3 produce una aproximación basada en barras [3]. No describa esa aproximación como el promedio exacto de todas las transacciones. Elija el cálculo por transacción o por barra y mantenga un control de versiones antes de comparar los resultados.
Un precio inferior a VWAP puede representar un retroceso temporal o el inicio de una caída. Registre el candidato de tendencia mientras las condiciones sigan siendo favorables y espere el retroceso. VWAP es una estadística de referencia, no el costo de adquisición de cada inversor que aún mantiene el instrumento ni una medida directa de sus posiciones.
Del candidato de tendencia a una recuperación confirmada
Después de al menos 10 barras desde el ancla, un candidato propuesto c requiere C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] y RVOL_cum[c]≥1.2. Aquí EMA50 continúa a través de barras de sesión regulares de días anteriores, mientras que VWAP reinicia cada sesión. Congele A=ATR14[c−1], b=max(2 ticks,0.10A) y eps=max(2 ticks,0.15A).
En las siguientes cinco barras, bloquee el primer retest r con L[r]≤VWAP[r]+eps y C[r]≥VWAP[r]−eps. La media RVOL para las tres barras que terminan en r debe ser ≤0.8. Un cierre por debajo de VWAP−eps antes de la confirmación cancela el candidato. No exija que cada barra de retroceso permanezca por encima de VWAP, porque eso podría excluir la recuperación que se está estudiando.
Durante las tres barras posteriores a r, el primer cierre por encima de H[r]+b y por encima de VWAP[t] emite una señal. Stop por debajo del mínimo desde r hasta la señal, menos b, y compra a una cotización ejecutable posterior. Se propone cada longitud, EMA y umbral. Un fallo de volumen rechaza ese candidato en lugar de permitir otro r más atractivo.
El calentamiento debe abarcar la dependencia más larga, no solo las 10 barras posteriores al ancla. Si no está disponible el historial de EMA50, ATR o el historial de RVOL del mismo horario en sesiones anteriores, el candidato es insufficient_data. Mantener un EMA entre sesiones es una opción explícita; reiniciarlo diariamente requeriría un calentamiento diferente y una nueva versión.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Los anclajes y los filtros de actividad no se pueden conocer retrospectivamente.
Los anclajes de referencia se establecen en la apertura de la sesión regular. Un anclaje catalizador requiere una hora de publicación conocida; un anclaje de oscilación pasada se puede calcular a partir de la oscilación, pero solo se utiliza después de su confirmación. Mover el anclaje al mínimo más prometedor después de una pérdida modifica tanto el cálculo como la hipótesis.
El valor propuesto RVOL_cum es el volumen acumulado de sesiones dividido por el volumen acumulado mediano en el mismo momento durante las 20 sesiones previas. La medida de repetición de la prueba utiliza valores individuales del mismo intervalo RVOL, no la facturación de todo el día. Los denominadores faltantes o cero indican información no disponible, no el volumen normal.
La revisión SMB distingue una verificación completada del volumen de 15 minutos de la información utilizada después de una entrada anterior [1]. Una decisión 09:38 no puede usar el volumen hasta 09:45. Espere hasta 09:45 o defina un filtro disponible en 09:38. La alta actividad también puede empujar VWAP hacia el precio sin un retroceso de precio especialmente grande, así que registre tanto la trayectoria del precio como la referencia móvil.
Recuperación sintética y rutas de fallo de tendencia
Al crear el candidato, suponga C=102, VWAP=100.80 frente a 100.40 cinco barras antes, EMA50=100.30 y RVOL_cum=1.6. Con A=1 y tick=0.01, b=0.10 y eps=0.15. La prueba posterior tiene un VWAP de 101.00, un mínimo de 100.95, un máximo de 101.25 y un cierre de 101.05; el RVOL medio de tres barras, de 0.65, cumple la condición.
Dos barras más tarde, el cierre de 101.45 supera 101.35 y el VWAP de ese momento, de 101.08. La compra se ejecuta a 101.50. El mínimo más bajo desde r hasta la confirmación es 100.90, lo que da un stop de 100.80, un riesgo de 0.70 y un objetivo de 2R en 102.90. El VWAP debe recalcularse con los datos disponibles en cada barra; la ilustración no supone que permanezca fijo.
Tras la entrada, nueva información puede revertir la tendencia y generar una ejecución del stop en 100.75, perdiendo 0.75. Un retest diferente que cierre 100.70 por debajo de VWAP101.00−0.15 cancela al candidato antes de la entrada. No restablezca el ancla a ese mínimo de 100.70 simplemente para trazar un nuevo promedio por debajo del precio y conservar la etiqueta de configuración original.
Entrada, salida y el costo de la persecución
Antes de enviar la orden tras la confirmación, evalúe el riesgo y la recompensa restante al precio observado. Un gap de precio considerable puede superar el límite de riesgo preestablecido. Una orden no enviada puede omitirse; una orden stop ya activa debe conservar cualquier ejecución antes de su cancelación. No intercambie estas políticas de ejecución.
La línea base propuesta utiliza un objetivo 2R, protección estructural de operaciones y liquidación antes del cierre de la sesión. Se puede probar por separado un stop por tiempo de 20 barras. Una pérdida intradía no debe convertirse automáticamente en una posición de swing trading; la exposición nocturna requiere un nuevo modelo de brecha y presupuesto.
La fortaleza relativa con respecto a un índice de referencia puede ser otro filtro: compare los rendimientos desde el mismo momento de inicio utilizando datos sincronizados. Esto es diferente de RSI. Las acciones correlacionadas que recuperan VWAP juntas deberían compartir las restricciones de la cartera en lugar de que cada una reciba una asignación de riesgo completa e independiente.
Una mecha profunda que atraviesa VWAP puede cumplir con la geometría de retest basada en el cierre, pero generar un stop amplio. Consérvelo en la tabla de candidatos incluso si una regla de ejecución rechaza la operación. De lo contrario, la aparente efectividad del patrón se verá comprometida por una selección de ancho de stop no documentada.
La línea base establece su límite de entrada cinco minutos antes del cierre de sesión programado, incluidas las sesiones acortadas. Cada candidato conserva su session_id y, cuando se usa VWAP, su anchor_id. Al alcanzar el límite, cambiar de sesión o restablecer el ancla finaliza el evento pendiente. La cotización posterior a la señal también debe llegar antes del límite. Un temporizador de sesión cancela los estados de espera incluso si no llega ninguna barra más; sus contadores de barras no pueden continuar a la mañana siguiente. Este límite es una elección de investigación definida en el artículo.
¿VWAP mejora un retroceso de tendencia ordinario?
Compárelo con un retroceso basado en oscilaciones o EMA con el mismo precio de activación, luego agregue la ubicación VWAP, la pendiente, el valor acumulado RVOL y la contracción de volumen uno por uno. Agregar toda la combinación a la vez oculta qué componente ayuda y cuál simplemente reduce la muestra.
Agrupe los resultados por hora del día, pendiente del VWAP, contexto de tendencia o rango y catalizador conocido antes de la entrada. Informe el número de candidatos, la proporción que vuelve a probar el nivel, las ejecuciones, el R neto, MAE/MFE y las oportunidades perdidas. Utilice el universo de acciones que existía en cada momento, en lugar de incluir solo acciones meme famosas que acabaron ganando.
La reproducción de prefijos debe conservar el VWAP en desarrollo y el calendario correcto. Someta los costos a pruebas de estrés en relación con la distancia al stop y pruebe por separado anclas de horario regular y extendido. Un caso exitoso de CLOV no estima la tasa de éxito de todos los toques de VWAP.
Finalmente, compare el retraso real desde el primer contacto hasta la confirmación. Si la continuación de la tendencia suele ocurrir antes del disparador seleccionado, una menor tasa de fallos puede implicar una recompensa restante demasiado baja. Esta compensación debería reflejarse directamente en los resultados, en lugar de quedar oculta por una ejecución idealizada del precio de contacto.
Errores frecuentes
Comprar cada toque VWAP
Sin contexto ni confirmación de tendencias, la estrategia mezcla diferentes regímenes.
Elegir el ancla después del resultado
Los anclajes retrospectivos pueden crear un respaldo que no existía para la decisión.
Utilizando el volumen futuro
Una condición de 15-minuto no puede seleccionar una entrada en el minuto ocho.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un VWAP ascendente garantiza soporte?
No. Resume las transacciones completadas; un nuevo flujo puede cambiar la tendencia de inmediato.
¿Puede el ancla ser un comunicado de prensa?
Sí, si se conoce su hora y se mantiene fija. Esa es una variante distinta para comparar con la sesión VWAP.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Se leyó la transcripción original de CLOV del 29 de junio de 2021; no hay un estado de cuenta completo de la estrategia. Verificado el: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Se leyó la explicación pública de anclas, posición del precio y dirección de AVWAP, no el libro completo de pago. Verificado el: .
- Volume Weighted Average PriceTradingView. Se leyeron el cálculo del precio típico y los ajustes del ancla. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store