Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang aktwal na sinusukat ng bawat katangian
- Mga pormula at tiyempo ng impormasyon
- Paghihiwalay ng pagkasumpungin mula sa dami
- Mga halimbawa ng pagkalkula at isang mapanlinlang na kaso
- Paano ginagamit ng isang detektor ang mga tampok
- Pagsubok sa mga filter nang hindi binabago ang estratehiya
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang mga pangunahing kahulugan ay sinuri laban sa dokumentasyon ng platform at chart-provider. Ang pinagsamang filter, slope normalization, at percentile thresholds sa ibaba ay mga orihinal na panukala sa pananaliksik. Walang bagong backtest o claim sa kita ang ibinigay para sa kombinasyong ito ng indicator.
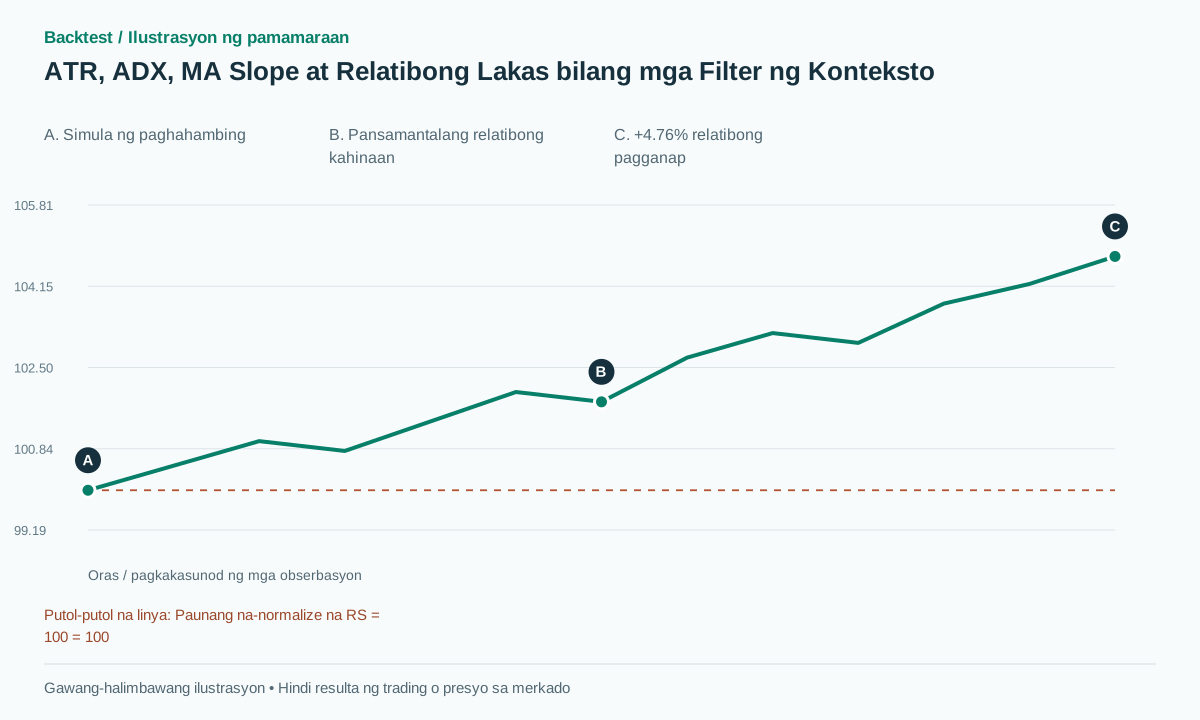 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
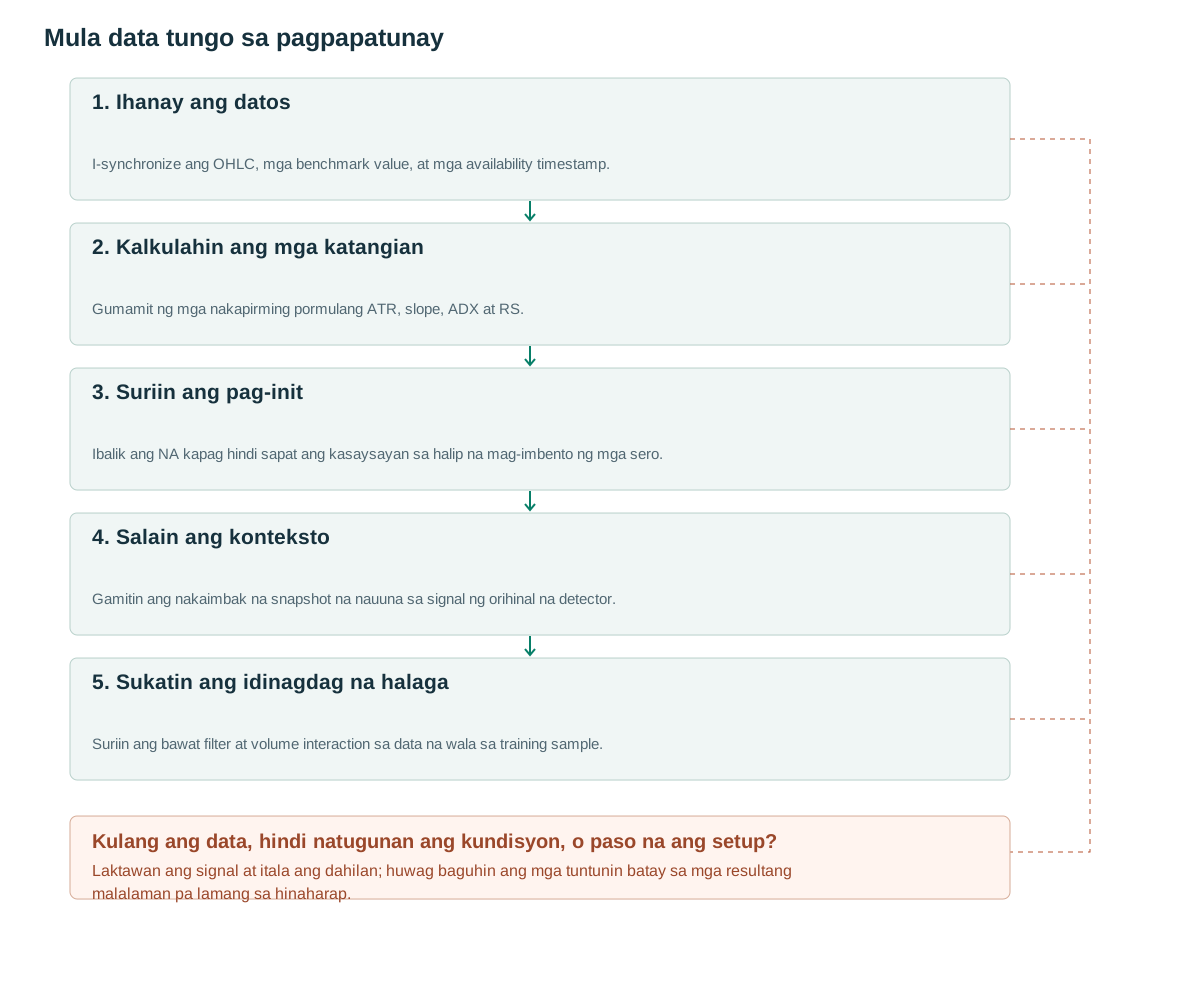
- Ihanay ang datosI-synchronize ang OHLC, mga benchmark value, at mga availability timestamp.
- Kalkulahin ang mga katangianGumamit ng mga nakapirming pormulang ATR, slope, ADX at RS.
- Suriin ang pag-initIbalik ang NA kapag hindi sapat ang kasaysayan sa halip na mag-imbento ng mga sero.
- Salain ang kontekstoGamitin ang nakaimbak na snapshot na nauuna sa signal ng orihinal na detector.
- Sukatin ang idinagdag na halagaSuriin ang bawat filter at volume interaction sa data na wala sa training sample.
Ang aktwal na sinusukat ng bawat katangian
Sinusukat ng ATR ang price range kasama ang gaps, at wala itong directional sign. [1] Sinusukat ng ADX ang trend strength; nagbibigay ng direction information ang +DI at −DI. [2] Dito, ang relative strength ay asset-to-benchmark price ratio. [3] Ibang oscillator ang RSI: mula ito sa sariling price changes ng asset, hindi sa benchmark comparison.
Sinasagot ng mga tampok ang magkakahiwalay na tanong: malaki ba ang isang iminungkahing stop kumpara sa ordinaryong paggalaw, tumataas ba o bumababa ang pangmatagalang direksyon, sapat ba ang tagal ng paggalaw upang maitala bilang isang trend, at mas mahusay ba ang performance ng asset kaysa sa benchmark nito? Maraming paborableng pagbasa ang hindi awtomatikong nagbibigay ng independiyenteng ebidensya dahil ang mga sukat ay nagbabahagi ng mga input sa presyo.
Ang layunin ng implementasyon ay isang hindi nababagong konteksto na maaaring konsultahin ng isang umiiral na detektor. Panatilihing buo ang orihinal na signal, position-sizing, at mga tuntunin sa paglabas kapag sinusubukan ang isang filter. Kung hindi, ang isang mas mahusay na resulta ay hindi maaaring maiugnay nang partikular sa idinagdag na impormasyon.
Mga pormula at tiyempo ng impormasyon
TR[t]=max(H[t]−L[t],|H[t]−C[t−1]|,|L[t]−C[t−1]|). I-seed ang ATR14 gamit ang mean ng unang labing-apat na valid na TR observations, pagkatapos ay i-update ang ATR[t]=(13ATR[t−1]+TR[t])/14. Ang iminungkahing normalized na ATR ay nATR=100ATR/C kapag C>0. Ihambing ang kasalukuyang nATR laban sa naunang 252 valid na obserbasyon upang kalkulahin ang pATR; ibukod ang kasalukuyang obserbasyon mula sa historical set na iyon. Ibalik ang NA kapag nawawala ang kinakailangang history.
Ang iminungkahing moving-average slope ay s=(SMA50[t]−SMA50[t−10])/(10ATR14[t]), na sinusukat sa ATR units kada bar. Ibalik ang NA para sa zero ATR denominator. Ang positibong slope ay hindi ginagarantiyahan na ang presyo ay mas mataas sa average, kaya panatilihin ang mga iyon bilang magkahiwalay na katangian. Ang porsyento ng pagbabago sa average ay isang kakaibang normalisasyon.
Para sa direksyon ng paggalaw, UpMove=H[t]−H[t−1] at DownMove=L[t−1]−L[t]. Itakda lamang ang +DM=UpMove kapag ang UpMove>DownMove at UpMove>0; kung hindi man ay itakda ito sa zero. Tukuyin ang −DM nang simetriko. Ang mga ties ay nakatakda pareho sa zero. Ilapat ang Wilder RMA14 sa DM at TR; +DI=100RMA(+DM)/ATR, at gayundin para sa −DI. DX=100|+DI−−DI|/(+DI+−DI); ADX=RMA14(DX). Ideklara ang patakaran sa seed at warm-up. Kapag ang parehong halaga ng DI ay zero pagkatapos ng wastong warm-up, gamitin ang DX=0 sa implementasyong ito.
RS[t]=P[t]/B[t], na may positibong benchmark na B. Ang relatibong pagganap sa n na obserbasyon ay rel_n=RS[t]/RS[t−n]−1. Huwag i-ranggo ang mga instrumento ayon sa absolute RS dahil magkakaiba ang mga nominal na presyo ng share. Pagsamahin ang P at B ayon sa kung kailan naging available ang kanilang mga halaga, hindi lamang sa pamamagitan ng isang tumutugmang petsa. Hindi maaaring i-filter ng isang later-closing benchmark ang isang naunang order ng merkado.
Gumagamit ang proposed long-context filter ng snapshot t−1 para sa setup sa close ng bar t: C>SMA50, slope>0.02, ADX≥20, rel20>0 at pATR mula 0.20 hanggang 0.80, kasama ang parehong endpoint. Ipinahayag na design choice ang isang bar na pagitan. Maaari ring gumamit ng completed close-t features sa order na ipinadala pagkatapos nang walang future-data leakage; ibang configuration iyon.
Kapag ang ATR ay sero o hindi magagamit, ibalik ang NA para sa DI, DX at ADX sa iminungkahing implementasyong ito; huwag hatiin sa sero. Ang kumbensyon ng DX=0 ay nalalapat lamang pagkatapos ng wastong warm-up na may positibong ATR at parehong directional component ay katumbas ng sero.
after close t, save immutable feature snapshot:
  nATR=100*ATR14[t]/C[t]
  pATR=count(past_252_nATR<=nATR)/252
  slope=(SMA50[t]-SMA50[t-10])/(10*ATR14[t])
  rel20=(P[t]/B[t])/(P[t-20]/B[t-20])-1
# Proposed LONG filter: use snapshot t-1 for a setup emitted at close t.
context_ok = C[t-1]>SMA50[t-1] and slope[t-1]>0.02
context_ok &= ADX14[t-1]>=20 and rel20[t-1]>0
context_ok &= 0.20<=pATR[t-1]<=0.80
# The filter enables the original detector; it does not submit orders.
Paghihiwalay ng pagkasumpungin mula sa dami
Hindi sinusukat ng ATR at ADX ang traded volume. Kapag idinaragdag ang RVOL sa isang breakout, panatilihing pare-pareho ang volatility at trend context upang matantya ang incremental contribution ng volume. Ang isang news event ay maaaring magpataas sa parehong ATR at volume; ang pagkakasundo sa pagitan ng mga feature ay hindi kailangang kumatawan sa mga independent na mapagkukunan ng impormasyon.
Ang isang compact na eksperimento ay nagsisimula sa price detector, idinaragdag ang bawat context feature nang hiwalay, at pagkatapos ay sinusubukan ang interaksyon sa RVOL. Kung hindi kasama sa pATR filter ang mga news session at malalaking matagumpay na breakout, iulat ang pagbawas sa drawdown kasama ang mga nawalang kita at nabawasang opportunity coverage.
Gawing malinaw ang patakaran sa nawawalang datos para sa pinagsamang modelo. Ang isang wastong ATR kasama ng nawawalang RVOL ay hindi nagpapahiwatig ng zero na aktibidad, at ang nawawalang benchmark ay hindi nagpapahiwatig ng neutral na relatibong lakas. Subaybayan ang mga hindi magagamit na feature row nang hiwalay sa mga row na tinanggihan dahil ang isang tunay na naobserbahang halaga ay hindi pumasa sa kondisyon ng threshold.
Mga halimbawa ng pagkalkula at isang mapanlinlang na kaso
Halimbawa ng sintetiko: ang presyo ng asset na P ay tumataas mula 100 patungong 110 sa loob ng dalawampung obserbasyon habang ang benchmark B ay tumataas mula 200 patungong 210. Ang RS ay tumataas mula 0.5 patungong 0.52381, na nagbibigay ng rel20=4.7619%. Ito ay naiiba sa pagbabawas ng mga kita, na nagbibigay ng limang porsyentong puntos. Sa ATR=2.5, ang nATR ay humigit-kumulang 2.273%.
Tumataas ang SMA50 mula 103 patungong 105 sa loob ng sampung bar, kaya slope=2/(10×2.5)=0.08 ATR bawat bar. Kung ang ADX=28, pATR=0.60 at C=110>SMA50=105, papasa ang iminungkahing context filter. Para sa isang signal sa close t, ang mga value na ito ay dapat kabilang sa idineklarang t−1 snapshot, hindi sa isang obserbasyon na napili sa ibang pagkakataon dahil mukhang paborable ito.
Isang nakaliligaw na kaso kung saan ang P ay bumababa mula 100 patungo sa 95 habang ang B ay bumababa mula 200 patungo sa 180. Ang relatibong pagganap ay +5.5556% kahit na ang asset ay natatalo ang 5% sa ganap na mga termino. Kung ang SMA50=100 at ang slope ay negatibo, tatanggihan ito ng iminungkahing long filter. Ang isang mataas na ADX sa panahon ng isang malakas na pagbaba ay hindi rin lumilikha ng isang senyales ng pagbili.
Ito ay mga pagsusuri sa pormula at lohika, hindi kumikita at nalulugi sa mga nakaraang kalakalan. Nino-normalize ng tsart ng tagapagpahiwatig ang RS sa isang paunang halaga na 100; maaari itong tumaas habang bumababa ang presyo ng sariling asset. Ang zero volume array nito ay nangangahulugan na ang volume ay hindi naaangkop sa drawing na iyon, hindi na ang aktibidad ng kalakalan ay zero.
Paano ginagamit ng isang detektor ang mga tampok
Ang feature set na ito ay walang independiyenteng entry, protective stop o exit. Kapag nakakonekta sa isang double bottom, VCP o breakout detector, panatilihin ang mga tuntunin sa kalakalan ng detector na iyon; ang filter lamang ang magpapasya kung ang konteksto nito ay karapat-dapat. Ang pagpapakilala ng 2ATR stop ay lumilikha ng karagdagang desisyon sa estratehiya na nangangailangan ng sarili nitong paghahambing.
Mas mahalaga ang pag-align ng datos kaysa pagdagdag ng indicator. Itala ang timezone, exchange session, updated_at, feed delay at as-of join rule. Huwag i-forward-fill ang benchmark nang walang takdang limitasyon sa magkakaibang holidays. Magtakda ng staleness limit at tukuyin kung rejected o unavailable ang candidate kapag stale ang data.
Para sa relatibong lakas na pangmatagalan, piliin ang kita ng presyo o kabuuang kita nang palagian. Ang paghahalo ng isang asset na inayos para sa mga dibidendo sa isang benchmark na hindi kasama ang mga ito ay nagbabago sa paghahambing. Ang conversion ng pera ay dapat gumamit ng mga rate na magagamit sa oras ng pagdedesisyon. Sa mga presyo ng hindi positibong futures, ang ATR/C ay hindi ang nakasaad na sukatan; ang isang alternatibong naka-tick o naka-scale sa kontrata ay nangangailangan ng isang malinaw na kahulugan.
Pagsubok sa mga filter nang hindi binabago ang estratehiya
Paghambingin ang isang baseline sa bawat filter habang pinapanatili ang mga gastos at sukat na pare-pareho. Iulat ang bilang ng kalakalan, net expectancy, drawdown at saklaw ayon sa rehimen ng merkado. Ang ADX20, slope0.02 at ang ika-20 hanggang ika-80 percentile band ay mga iminungkahing parameter. Piliin ang mga ito sa isang sample ng pag-unlad at i-freeze ang mga ito bago ang pangwakas na pagsusuri.
Suriin ang ATR at ADX ng library laban sa mga manu-manong kalkuladong sequence na naglalaman ng mga puwang, mga panloob na bar, directional moves na magkapantay ang halaga, at mga hangganan ng warm-up. Ang iba't ibang seed ay maaaring makabuluhang magpabago sa mga unang obserbasyon. Ang pagpapalawak ng isang serye ng datos gamit ang mga bar sa hinaharap ay hindi dapat magpabago sa mga feature na nailabas na para sa naunang prefix nito.
Para sa RS, subukan ang mga asset at benchmark na ang mga merkado ay nagsasara sa iba't ibang oras. Isama ang mga hindi pagtutugma ng holiday, isang lumang halaga ng benchmark, isang conversion ng pera at isang nawawalang denominator. Para sa pATR, subukan ang mga pagkakatugma at i-verify ang nakasaad na kumbensyon sa pagraranggo na mas mababa sa o katumbas. Ang pagsusuri ng sensitivity ay dapat mag-iba sa isang maliit na paunang idineklara na grid, hindi maghanap nang walang hanggan hanggang sa ang isang kumbinasyon ay lumitaw na kumikita.
Mga karaniwang pagkakamali
Positibong relatibong lakas na itinuturing bilang isang tumataas na presyo
Maaaring malampasan ng isang asset ang isang benchmark sa pamamagitan lamang ng mas kaunting pagbaba.
Ang mga magkakapatong na tagapagpahiwatig ay binibilang bilang independiyenteng ebidensya
Ang moving-average slope, ADX at momentum ay maaaring maglarawan sa parehong pinagbabatayang paggalaw ng presyo.
Isang benchmark na magsasara kalaunan
Ang pagsasara ng parehong petsa ay maaari pa ring hindi magamit sa oras ng pagpapasya at lumikha ng pagtingin sa hinaharap na bias.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Maaari bang gamitin ang normalized na ATR kapag negatibo ang presyo ng futures?
Hindi sa kahulugan ng ATR/C dito. Gumamit ng hiwalay na tinukoy na sukat ng tick o contract-scale; ang pagkuha ng absolute denominator ay hindi nagpapanatili ng eksaktong parehong interpretasyon.
Ito ba ang relatibong lakas na siyang IBD RS Rating?
Hindi. Ito ay isang ratio ng presyo sa isang napiling benchmark at ang pagbabago nito sa paglipas ng panahon. Ang isang proprietary rating o cross-sectional universe percentile ay isang kakaibang sukatan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Average True Range — TradingViewTradingView. Formula ng True Range, pagpapakinis at ang interpretasyon ng pabagu-bago. Sinuri noong: .
- Average Directional Index — TradingViewTradingView. ADX at directional-movement components; hindi pinatutunayan ang trading advantage ng iminungkahing filter. Sinuri noong: .
- Price Relative / Relative Strength — ChartSchoolStockCharts. Ratio ng presyo ng asset-to-benchmark; ang mga halimbawang tsart ng pinagmulan ay hindi muling ginawa. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store