Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang ratio ay isang coordinate, hindi isang trade signal
- Piliin ang price leg na confirmed na ang mga anchor
- Mga linear level at dalawang magkaibang stop policy
- Ang linear at logarithmic interpolation ay lumilikha ng iba't ibang numero
- Ihiwalay ang zone touch, trigger, at exit hypothesis
- Subukan ang pullback volume sa halip na isalaysay ito
- Gumamit ng mga kontrol na pantay ang lapad at panatilihin ang mga napalampas na pagkakataon
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng CME, Fidelity, at TradingView ang mga kombensiyon sa konstruksyon at pagguhit. Hindi nila itinatatag ang pangkalahatang netong kakayahang kumita o isang nakapirming posibilidad ng pagbaligtad para sa mga antas ng Fibonacci.
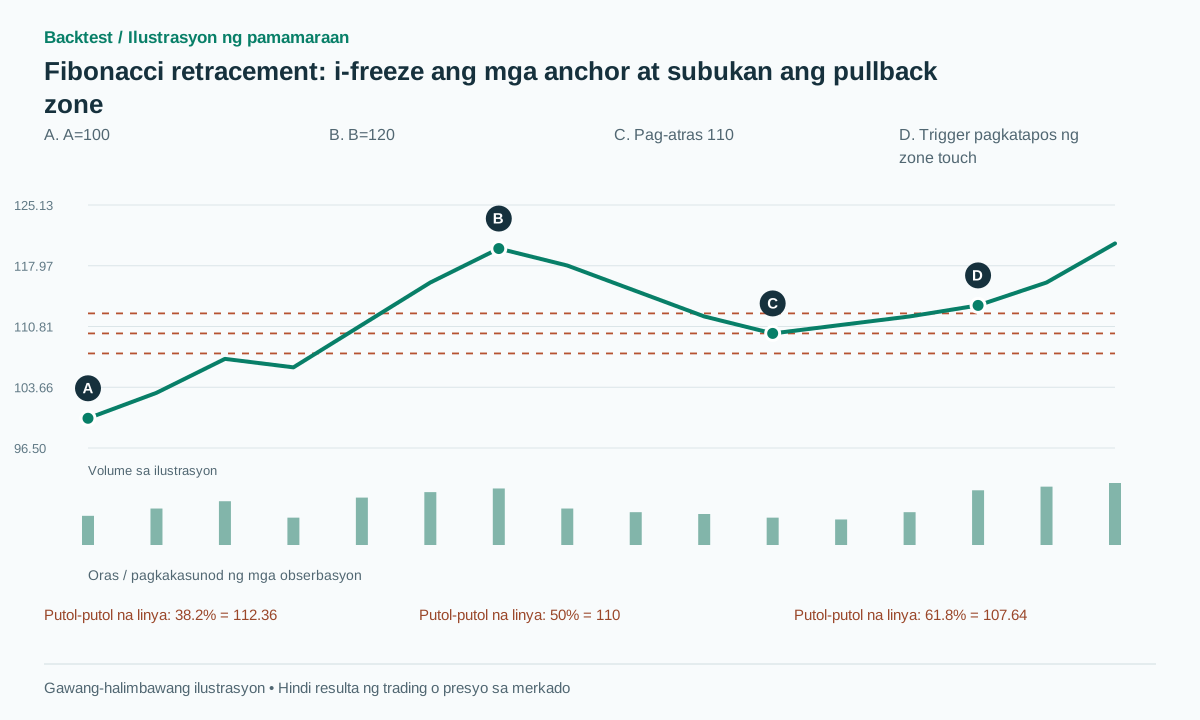 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
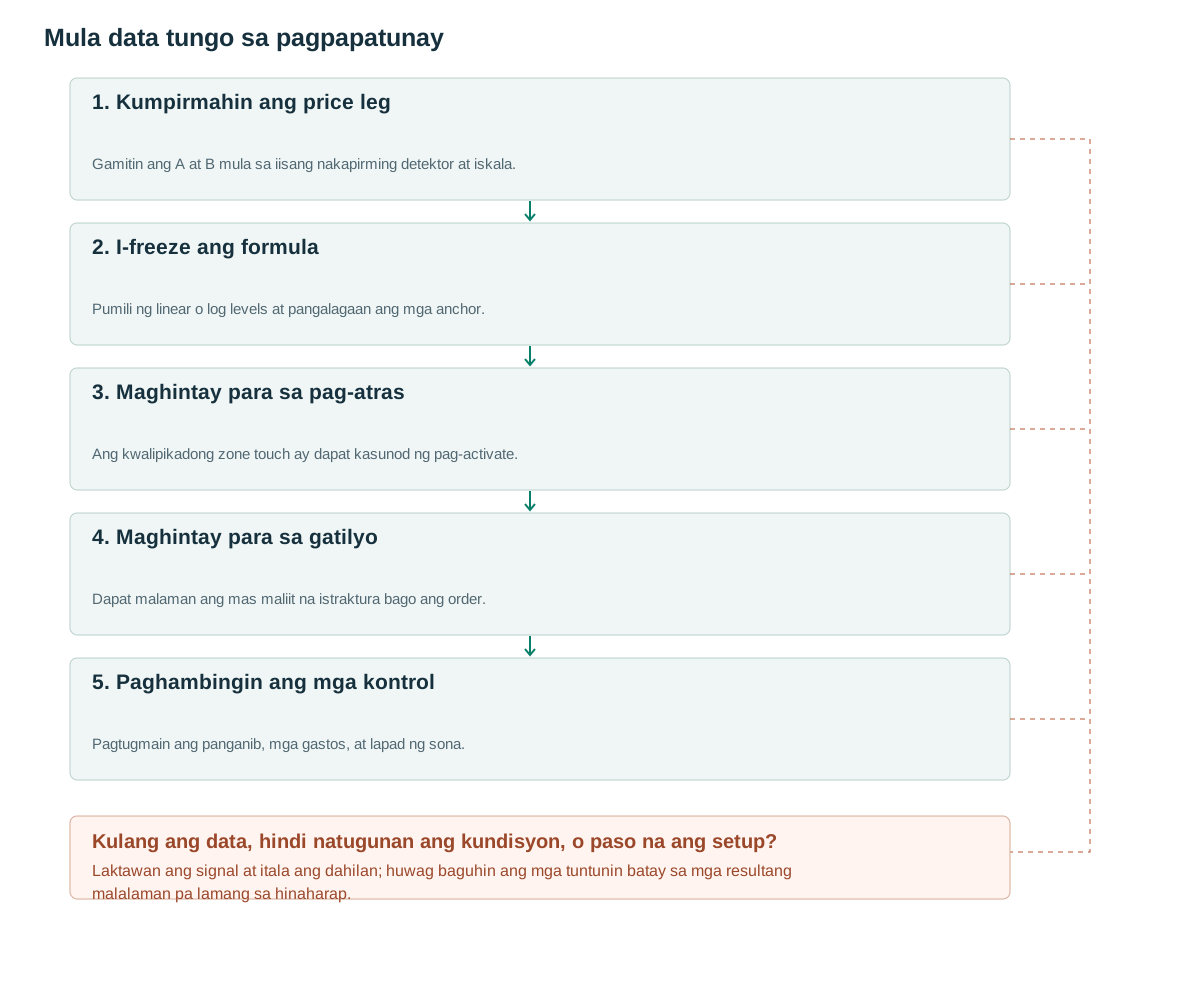
- Kumpirmahin ang price legGamitin ang A at B mula sa iisang nakapirming detektor at iskala.
- I-freeze ang formulaPumili ng linear o log levels at pangalagaan ang mga anchor.
- Maghintay para sa pag-atrasAng kwalipikadong zone touch ay dapat kasunod ng pag-activate.
- Maghintay para sa gatilyoDapat malaman ang mas maliit na istraktura bago ang order.
- Paghambingin ang mga kontrolPagtugmain ang panganib, mga gastos, at lapad ng sona.
Ang ratio ay isang coordinate, hindi isang trade signal
Tinatalakay ng CME ang 38.2% at 61.8% at binabanggit na ang 50%, bagama't karaniwang naka-plot sa tabi ng mga ito, ay hindi isang Fibonacci ratio na [1]. Inilalarawan ng Fidelity ang mga antas na binuo sa pagitan ng dalawang sukdulan na [2]. Ituring ang mga ito bilang mga kandidatong katangian na naglalarawan ng lalim ng pullback sa halip na bigyan ang mga ito ng garantisadong predictive na kahulugan.
Ang isang tsart ay nag-aalok ng maraming posibleng pares ng A→B, na lumilikha ng maraming antas na malapit sa kasalukuyang presyo. Ang pagpapanatili lamang ng pares kung saan ang presyo ay kalaunan ay tumalbog ay ginagawang imposibleng ulitin ang konklusyon. Ang pangunahing problema sa pagmomodelo ay ang pagpapasya kung aling bahagi ang karapat-dapat bago malaman ang reaksyon.
Isang kapaki-pakinabang na eksperimento ang nagpapakita ng pagkakaiba sa halaga ng isang pullback setup mula sa halaga ng mga partikular na numerical ratio. Kung ang isang ordinaryong kalapit na zone ay gumaganap nang katulad gamit ang parehong mga anchor, trigger, at cost, ang ebidensya ay pumapabor sa mas malawak na konsepto ng pullback kaysa sa isang espesyal na katangian ng mga coordinate ng Fibonacci.
Piliin ang price leg na confirmed na ang mga anchor
Pinipili ng iminungkahing baseline ang A bilang isang kumpirmadong pivot low at ang B bilang susunod na alternating confirmed pivot high sa isang rehistradong sukat. Kinakailangan ang B>A at isang leg amplitude na hindi bababa sa 3×ATR sa A, isang experimental threshold. I-activate lamang ang kandidato pagkatapos ng confirmed_at ni B. Ang isang historical touch na nangyari bago ang activation ay hindi maaaring maging isang retrospective entry.
Para sa isang pataas na price leg D=B−A, tukuyin ang F(r)=B−rD at i-freeze ang research zone [F(0.618), F(0.382)]. Para sa isang pababang price leg, ang A ay ang mataas at ang B ay ang mababa, gamit ang F(r)=B+r(A−B). Huwag baguhin ang alinman sa ratio o anchor upang mapanatiling buhay ang isang hindi wastong setup.
Itabi ang mga pagkakakilanlan ng anchor, mga oras ng paglitaw at kumpirmasyon, sukat, pagbabago ng presyo, mga hangganan ng zone at pag-expire. Ang code sa ibaba ay isang sketch ng detector: dapat wakasan ng invalidation o expiry ang pagproseso para sa kandidatong iyon bago makapagpatupad ang anumang trigger branch sa parehong bar.
Kung maraming kwalipikadong bahagi ang nagsasapawan, pumili ng deterministikong patakaran tulad ng pinakahuling nakumpletong bahagi sa isang iskala, o panatilihin ang lahat ng obserbasyon gamit ang isang posisyon bawat instrumento sa paghawak ng panganib. Ang pagsubok sa bawat pares at pagbibilang lamang ng mga matagumpay na reaksyon ay magpapalaki sa parehong pagpili ng pagkakataon at maliwanag na laki ng sample.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Mga linear level at dalawang magkaibang stop policy
Ang sintetikong A=100, B=120 ay nagbibigay ng D=20. Ang antas ng 38.2% ay 112.36, ang antas ng 50% ay 110, at ang antas ng 61.8% ay 107.64. Ang pagbabalik sa 111 ay nasa loob ng sona. Ipagpalagay na ang dating kilalang micro high ay 113 at ang mas huling pagsasara ng 113.3 ay magti-trigger ng entry. Ang fill sa 113.4 na may stop na 109.8 ay may 3.6 points ng price risk at isang 2R target na 120.6.
Ang sintetikong pag-akyat sa itaas ng 120.6 bago tamaan ang stop ay tumutupad sa target. Ang losing path ay tumatawid sa 109.8 at nagpapatuloy patungo sa 100. Kung sa halip ay nasa 99.8 ang stop, sa ibaba ng orihinal na A, magiging 13.6 ang risk at 140.6 ang 2R target. Malaking pagkakaiba ng estratehiya iyon; hindi maaaring panatilihin ang parehong reward-to-risk habang inililipat ang stop sa pagitan ng mga ito.
Kung ang B ay hindi makumpirma hangga't hindi bumaba ang presyo sa 106 at nakabawi sa 113, hindi maaaring binili ng estratehiya ang naunang 110 touch. Tanggihan ang lumang pagkakataong iyon o magparehistro ng isang natatanging late-entry approach. Iulat ang bahagi ng mga price leg na nawala dahil sa pagkaantala ng kumpirmasyon sa halip na tahimik na alisin ang mga ito mula sa sample.
Magsama ng price gap na tumatawid sa buong zone bilang test case. Ang pang-araw-araw na high-low range na nagsasalubong sa sona ay hindi nagtatatag ng isang tradeable touch sa bawat antas sa panahon ng isang puwang. Ang isang limit-order variant ay nangangailangan ng mga executable-price at fill assumptions na hiwalay sa completed-bar touch label.
Ang linear at logarithmic interpolation ay lumilikha ng iba't ibang numero
Nagbibigay ang TradingView ng opsyon sa pagkalkula ng logarithmic Fibonacci para sa mga log-scale chart na [3]. Para sa mga positibong presyo, ang isang transparent na kahulugan ng log ay F_log(r)=exp(log(B)−r(log(B)−log(A))). Ini-interpolate nito ang mga presyo ng log. Ang pagbabago lamang kung paano ipinapakita ang isang tsart ay hindi nagbabago sa isang linear na kalkulasyon maliban kung magbabago rin ang level formula ng tool.
Sa A=100 at B=400, ang linear retracement ng 50% ay 250, habang ang logarithmic midpoint ay 200. Maaaring baguhin ng pagkakaiba ang buong populasyon ng signal. Piliin ang transformation bago ang pagsusuri at iimbak ito sa bawat kandidato; ang mga antas ng log ay hindi natukoy para sa zero o negatibong mga presyo.
Dapat kalkulahin ng isang reproducibility test ang parehong bersyon mula sa parehong anchor at beripikahin ang kanilang mga endpoint: Ang r=0 ay nagbabalik ng B at ang r=1 ay nagbabalik ng A. Ang pag-mirror ng isang pataas na price leg sa isang pababang price leg ay dapat gumamit ng tamang pormula sa halip na baligtarin ang mga label sa isang hindi nabagong kalkulasyon.
Ihiwalay ang zone touch, trigger, at exit hypothesis
Ang iminungkahing baseline ay naghihintay para sa isang zone touch at pagkatapos ay isang break ng isang kilalang micro high. Ang kandidato ay tumatagal ng 20 bars pagkatapos ng activation at hindi hihigit sa limang bars pagkatapos ng touch. Ang entry ay gumagamit ng kasunod na executable open; ang pagkawala ng A bago ang entry ay nagpapawalang-bisa sa setup. Payagan ang isang entry bawat leg. Ang mga timeout na ito ay mga setting ng pananaliksik.
I-freeze ang micro high kapag nag-activate ang touch setup. Kung nalampasan na ang level na iyon, tukuyin kung ang kandidato ay luma na sa halip na palitan ito ng mas madaling gamiting high. Gayundin, ang isang zone na paulit-ulit na nahawakan ay hindi dapat makabuo ng walang limitasyong independent trades nang walang malinaw na patakaran sa pag-reset.
Ang measured-move projection ay isang kakaibang exit rule, na nagpo-project ng haba ng price leg o taas ng pattern mula sa ibang reference. Ang projected target ay hindi isang destinasyon na dapat maabot ng presyo. Paghambingin ang mga structural target, 2R at mga oras ng exit sa development data, pagkatapos ay i-preserve ang napiling bersyon para sa pangwakas na pagsusuri.
Gumamit ng mga presyong posibleng ma-fill sa paligid ng mga puwang at stop. Kung ang isang presyong naobserbahan bago ang pagsusumite ng order ay nagiging dahilan upang hindi katanggap-tanggap ang planong kalakalan, maaaring magpatupad ng isang rehistradong patakaran sa pagtanggi. Ang isang limit o stop order na napuno na ay mananatili sa ledger kahit na ang isang mas huling pagsasara ay magmumukhang hindi wasto ang setup.
Subukan ang pullback volume sa halip na isalaysay ito
Sukatin ang mean volume bawat bar sa pullback at sa naunang pag-akyat, o hatiin ang total volume sa tagal. Nakalilinlang ang raw total kung magkaiba ang tagal ng mga price leg. Posibleng hypothesis ang mas mababang aktibidad sa pullback at mas mataas na RVOL sa trigger, ngunit itakda ang thresholds bago tingnan ang resulta.
Magpatakbo ng same-anchor ablation: zone touch plus trigger, pagkatapos ay magdagdag ng volume, pagkatapos ay palitan ang Fibonacci zone ng isang ordinaryong 40–60% zone. Kung magkatulad ang performance, ang eksperimento ay nagbibigay ng mas maraming suporta para sa mga pullback sa pangkalahatan kaysa sa eksaktong mga Fibonacci ratio.
Para sa mga intraday legs, gawing normal ang aktibidad sa pamamagitan ng maihahambing na mga posisyon ng sesyon. Ang isang pullback sa buong tanghalian ay maaaring magkaroon ng mas mababang volume nang hindi nagpapahiwatig ng naubos na supply. Ang Aggregate OHLCV ay hindi maaaring matukoy ang mga motibo ng kalahok o magtalaga ng bawat kalakalan sa isang tumpak na presyo ng retracement.
Gumamit ng mga kontrol na pantay ang lapad at panatilihin ang mga napalampas na pagkakataon
Ang 38.2–61.8% zone ay sumasaklaw sa 23.6% ng price leg; ang 40–60% ay sumasaklaw sa 20%. Nakaaapekto ang magkaibang lapad sa probabilidad na matamaan ang zone, kaya magdagdag ng kontrol na may parehong lapad tulad ng 38.0–61.6% at suriin ang mga balik bilang isang function ng lalim ng patuloy na pullback. Ang paghahambing lamang ng bilang ng mga bounce ay hindi isang patas na pagsubok.
Panatilihin ang bawat kwalipikadong leg, kabilang ang mga hindi kailanman dumadampi sa zone o hindi kailanman nagti-trigger pagkatapos. Dapat kasama sa mga fixture ang kumpirmasyon ng naantalang anchor, mga puwang sa buong rehiyon, magkakapatong na mga setup na nagbabahagi ng mga anchor at mga pagbabago sa laki ng tick. Kumpirmahin ang invariance ng prefix para sa mga nailathalang kandidato.
Iulat ang net expectancy, no-fill rate, holding time, exposure at sensitivity sa mga kalapit na hangganan. Ang isang bounce sa 61.8% ay isang ilustrasyon sa halip na isang statistical test. Irehistro ang lahat ng anchor scale, ratio at stop alternatives upang ang pagpili ng pinakamahusay na historical combination ay hindi mawala sa evidence record.
Mga karaniwang pagkakamali
Sinusubukan ang bawat pares ng anchor pagkatapos ng reaksyon
Ang sapat na mga retrospektibong pares ay maaaring maglagay ng antas na malapit sa halos anumang naobserbahang bounce.
Pagtrato sa isang target bilang garantisadong
Ang projection ay isang exit hypothesis na nangangailangan ng empirical evaluation.
Pagbabago ng iskala ng tsart nang hindi idinodokumento ang kalkulasyon
Ang log at linear interpolation ay maaaring magkaiba nang malaki para sa malalaking price leg.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Mas malakas ba ang 61.8% kaysa sa 50%?
Ang mga sinuring sanggunian ay hindi nagtatatag ng isang pangkalahatang netong bentahe. Paghambingin ang katumbas na konteksto, lapad ng sona, at mga gastos sa halip na mga piling halimbawa.
Bakit hindi maglagay ng limit order mismo sa Fib level?
Maaaring subukan nang hiwalay ang limit-entry variant, kasama ang missed fills, epekto ng pila ng order, at mga galaw na tumatawid sa zone. Ibang hypothesis ang paghihintay sa kasunod na price trigger.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Fibonacci Retracements and ExtensionsCME Group. Basahin ang mga retracement ratio at ang pagkakaiba hinggil sa 50%; ang mga halimbawa ay hindi itinuturing na mga pagsubok sa kakayahang kumita. Sinuri noong: .
- Fibonacci RetracementFidelity. Basahin ang konstruksyon mula sa dalawang extrema. Sinuri noong: .
- Fibonacci retracement drawing toolTradingView. Magbasa ng mga anchor, mga level na maaaring i-configure, at logarithmic calculation. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store