Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Unawain ang mga label bago bigyang-kahulugan ang mga kulay
- Paghiwalayin ang mga paghahambing na pahilis mula sa mga ratio na pareho ang hanay
- Isang kalkulasyon na may anim na hilera at isang hindi wastong kumpol
- Magkaibang state machine para sa continuation at failure
- Dapat tumugma ang historical replay sa live aggregation
- Subukan kung ang stack ay nagdaragdag ng higit pa sa mataas na volume
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Idinodokumento ng Sierra Chart ang Numbers Bars at mga diagonal na paghahambing ng bid/ask. Inilalarawan ng TradingView ang isang intrabar price-direction classification na hindi awtomatikong isang exchange aggressor flag. Nagbibigay ang Bybit ng isang halimbawa ng isang feed na may taker-side semantics. Walang napatunayang kakayahang kumita ang itinatag dito para sa iminungkahing 3× threshold. [1] [2] [3]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
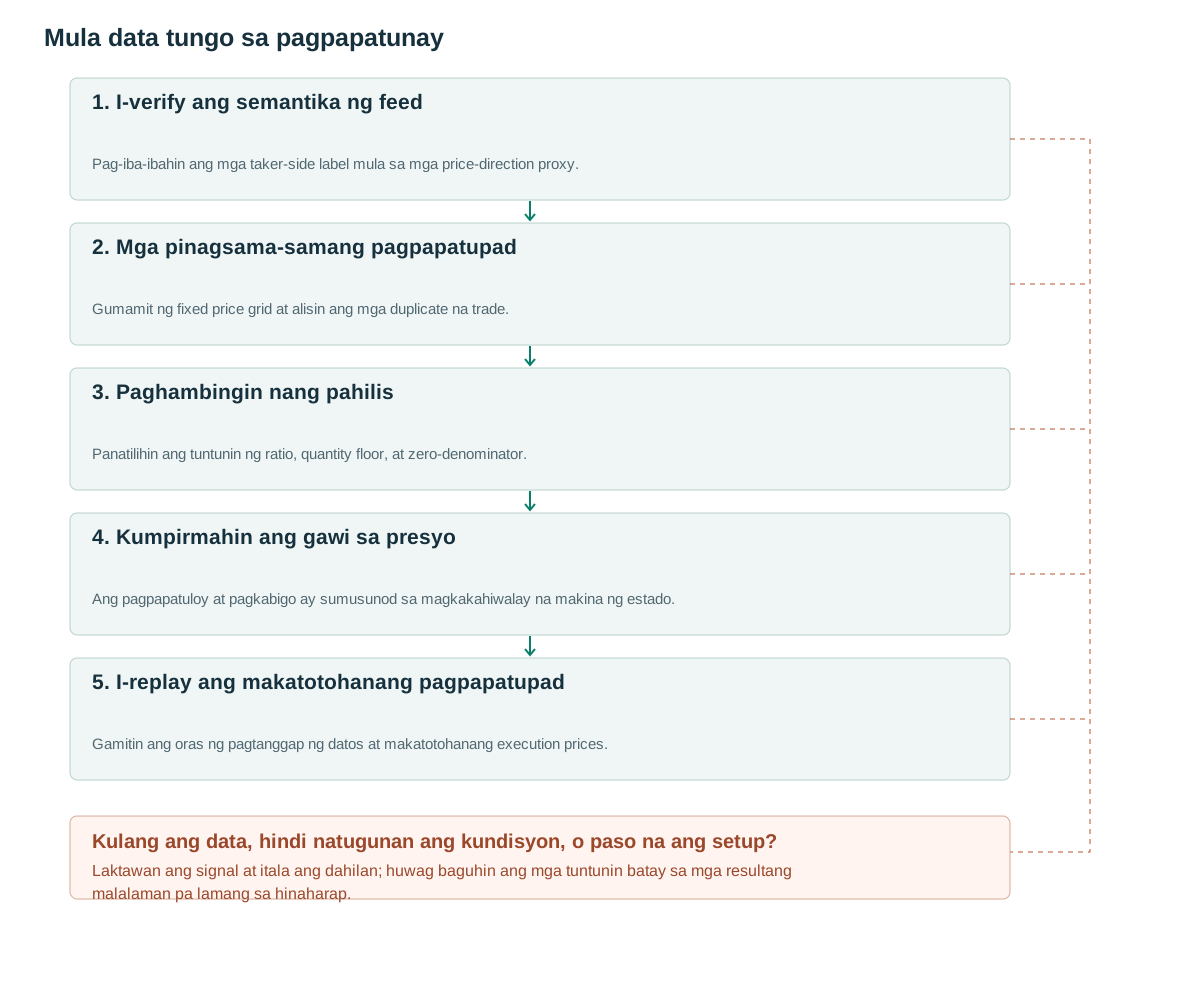
- I-verify ang semantika ng feedPag-iba-ibahin ang mga taker-side label mula sa mga price-direction proxy.
- Mga pinagsama-samang pagpapatupadGumamit ng fixed price grid at alisin ang mga duplicate na trade.
- Paghambingin nang pahilisPanatilihin ang tuntunin ng ratio, quantity floor, at zero-denominator.
- Kumpirmahin ang gawi sa presyoAng pagpapatuloy at pagkabigo ay sumusunod sa magkakahiwalay na makina ng estado.
- I-replay ang makatotohanang pagpapatupadGamitin ang oras ng pagtanggap ng datos at makatotohanang execution prices.
Unawain ang mga label bago bigyang-kahulugan ang mga kulay
Ang ask volume ay karaniwang tumutukoy sa mga pagpapatupad na sinimulan ng mamimili sa presyong ask, habang ang bid volume ay tumutukoy sa mga pagpapatupad na sinimulan ng nagbebenta sa presyong bid. Kung ang exchange ay nagbibigay ng taker-side field, sundin ang schema na iyon. Kung ang klasipikasyon ay hinuha mula sa mga quote o isang tick rule, panatilihin ang inference method at isang hindi kilalang kategorya. Ang Bybit publicTrade.S ay idinokumento bilang taker side sa source na sinuri dito. [3]
Inuuri ng footprint ng TradingView ang mga obserbasyon gamit ang intrabar na direksyon ng presyo, at maaaring mag-iba ang magagamit na historical granularity. [2] Samakatuwid, ang mga label tulad ng buy at sell ay hindi kailangang sukatin ang parehong bagay sa iba't ibang platform. Ang isang berdeng kandila na may negatibong classified delta ay hindi awtomatikong mali: ang open-to-close na paggalaw at mga signed execution total ay sumasagot sa iba't ibang tanong.
Itinatala ng footprint kung ano ang ipinagpalit. Hindi nito inilalantad ang bawat resting order, ang buong pila bago ang isang order, o ang nakatagong liquidity na hindi kailanman naisakatuparan. Ang isang malaking aggressive-buying cluster ay maaaring makatugon sa sapat na passive selling upang ihinto ang presyo. Kinakailangan ang kasunod na tugon sa presyo bago ituring ang cluster na iyon bilang pagpapatuloy o bilang isang nabigong pagtatangka.
Paghiwalayin ang mga paghahambing na pahilis mula sa mga ratio na pareho ang hanay
Sa diagonal na paghahambing na inilarawan ng Sierra Chart, ang ask volume sa presyong p ay inihahambing sa bid volume sa mas mababang kalapit na presyo; ang bid sa p ay inihahambing sa ask sa mas mataas na presyo. [1] Gumagamit ang artikulong ito ng mga one-tick row at tumutukoy sa isang bullish imbalance kapag ang ask[p] ay hindi bababa sa 3×bid[p−tick], ang ask[p] ay hindi bababa sa 30 units at ang bid denominator ay positibo.
Tatlong magkakasunod na hanay na kwalipikado ang bumubuo ng isang iminungkahing stacked imbalance. Ang ratio, floor, at kinakailangang haba ay mga setting ng pananaliksik, hindi mga validated universal constant. Ang minimum na dami ay dapat may idineklarang unit: 30 futures contract, share, o cryptocurrency unit ay may ibang-iba na kahulugang pang-ekonomiya.
Kapag ang counterpart denominator ay zero, ang bersyong ito ay nagtatala ng isang hiwalay na zero-counterpart state sa halip na awtomatikong ituring ang ratio bilang infinite. Ang isang platform na nagpapahintulot sa mga zero denominator ay nagpapatupad ng ibang variant. Subukan ito nang hiwalay gamit ang isang tahasang minimum-volume floor upang ang isang maliit na nakahiwalay na pagpapatupad ay hindi makagawa ng isang eksaheradong signal.
Ang "magkakasunod" ay nangangahulugang magkakatabing hanay ng presyo sa nakapirming grid. Ang mga nawawala o walang laman na hanay ay hindi maaaring alisin bago maghanap ng mga run, dahil ang paggawa nito ay maaaring magmukhang nakasalansan ang mga magkakahiwalay na imbalance. Panatilihin ang grid at tukuyin kung ang pinakamataas o pinakamababang hanay ay nangangailangan ng kalapit sa labas ng ipinapakitang hanay ng bar.
for p in ordered_price_rows(closed_bar):
    a = ask_volume.get(p, 0)
    b = bid_volume.get(p-tick, 0)
    eligible[p] = b > 0 and a >= 30
    buy_imbalance[p] = eligible[p] and a >= 3*b
runs = consecutive_true_rows(buy_imbalance)
stack = first((run for run in runs if len(run) >= 3), default=None)
if stack is not None:
    zone_low, zone_high = row_bounds(stack)
    signal_available_at = closed_bar.received_at
Isang kalkulasyon na may anim na hilera at isang hindi wastong kumpol
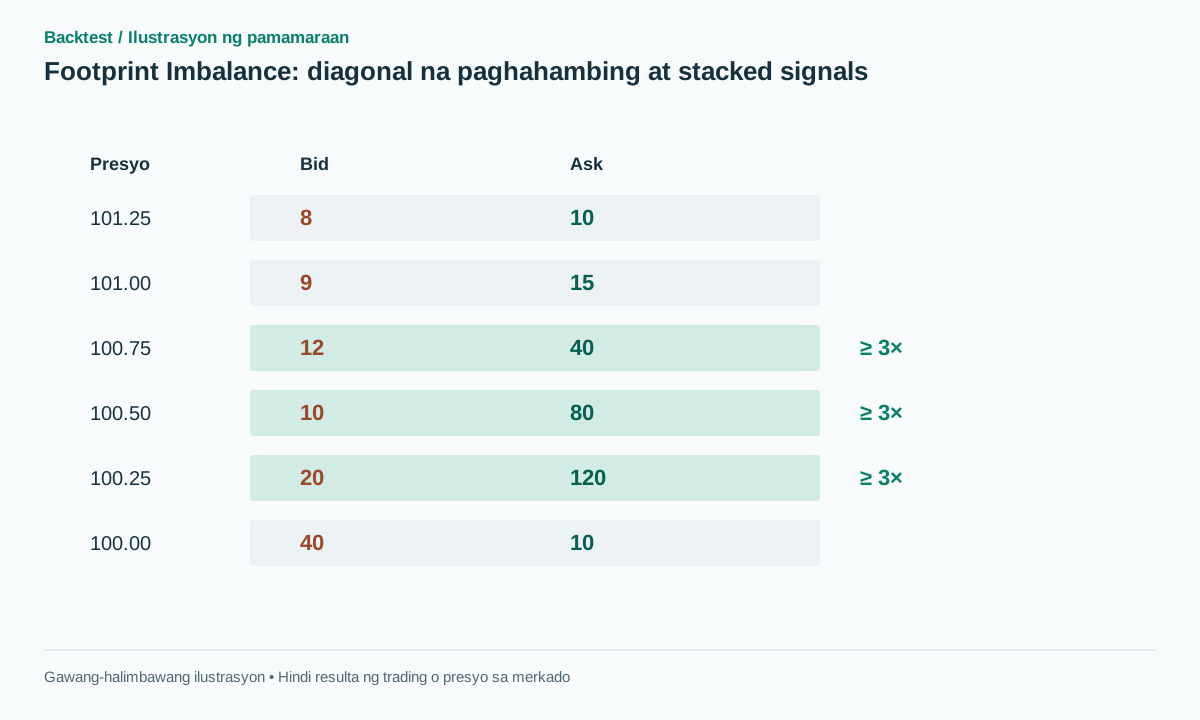
May bid/ask quantities na 40/10 sa 100.00, 20/120 sa 100.25, 10/80 sa 100.50, 12/40 sa 100.75, 9/15 sa 101.00 at 8/10 sa 101.25 ang synthetic rows. Ang ask volume na 120 sa 100.25 ay inihahambing sa bid volume na 40 sa 100.00, na nagbibigay ng 3×. Ang ask na 80 laban sa bid na 20 ay 4×; ang ask na 40 laban sa bid na 10 ay 4× din.
Natugunan ng tatlong magkatabing row ang ratio at minimum na 30 unit. Hindi pumasa sa minimum ang ask volume na 15 sa 101.00, kahit pa maaaring lumaki ang ratio kung mas maliit ang denominator. Eksaktong mga halagang ito ang nasa illustration upang masuri nang mano-mano ang highlighted stack.
Para sa isang kaso ng pagkabigo, ipagpalagay na ang aggressive-buying stack ay nabuo kaagad sa ibaba ng resistance, ang presyo ay nabigong magsara sa itaas nito at ang susunod na bar ay tumatawid sa ibaba ng cluster. Ito ay tugma sa isang absorption hypothesis, ngunit ang footprint lamang ay hindi maaaring matukoy ang passive seller o magagarantiya ng isang reversal.
Ang ipinapakitang paghahambing ng 300% ay isang ratio ng dalawang tinukoy na dami ng volume, hindi isang probabilidad ng tagumpay ng 75%. Ang pag-convert ng isang ratio sa isang probabilidad ng pangangalakal ay mangangailangan ng isang malayang tinantyang conditional outcome distribution at ang kawalan ng katiyakan nito.
Magkaibang state machine para sa continuation at failure
Ang isang iminungkahing continuation-long ay nangangailangan ng breakout ng dating nakapirming antas ng presyo, isang close sa itaas ng rehiyon at isang qualifying buy stack. Maghintay para sa unang retest sa loob ng limang bar na may hawak na zone_low, pagkatapos ay isang close sa itaas ng retest-bar high. Enter sa susunod na executable event at ilagay ang stop sa ibaba ng zone_low gamit ang isang paunang natukoy na buffer. Kanselahin kung ang presyo ay magsasara sa ibaba ng zone_low bago ang kumpirmasyon.
Ang isang iminungkahing failure-short sa halip ay nangangailangan ng buy stack sa resistance, isang close back sa ibaba ng region at isang break ng event low. Ang stop nito ay nasa itaas ng event high. Huwag gawing short ang isang losing long sa loob ng parehong statistics maliban kung ang transition, execution timing at karagdagang risk ay tinukoy bago ang pagsubok.
Ang parehong variant ay nangangailangan ng naaangkop na funding cost o bayad sa paghiram at makatotohanang mga pagpuno. Sa isang mabilis na merkado, ang paghihintay para sa isang kumpletong bar ay maaaring ubusin ang malaking bahagi ng paggalaw. Ang pagkaantala na ito ay bahagi ng pamamaraan, hindi isang dahilan upang magtalaga ng mas maagang pagpuno gamit ang final footprint na nakita kalaunan.
Itala kung ang sona ay sumasaklaw sa mga sentro ng hilera o sa mga hangganan ng buong hilera. Para sa one-tick grid, tukuyin nang malinaw ang mga pang-ibabang gilid at pang-itaas bago magtakda ng stop. Ang isang quarter-tick o one-tick na pagkakaiba ay maaaring makabuluhang magbago sa risk multiple kapag ang iminungkahing stop ay masikip.
Dapat tumugma ang historical replay sa live aggregation
Itabi ang mga sequence identifier, exchange timestamp, receipt timestamp, trade ID at unclassified volume. Alisin ang mga duplicate na may dokumentadong key at pangasiwaan ang mga pagwawasto sa ilalim ng point-in-time na patakaran. Kung ang historical data ay gumagamit ng one-minute proxy habang ang mga live signal ay gumagamit ng mga indibidwal na trade, ang mga obserbasyon ay wala nang parehong granularity o klasipikasyon.
I-replay mula sa parehong mga tuntunin ng feed at aggregation bago ihambing ang kakayahang kumita. Hindi eksaktong mabubuo muli ng isang market-depth snapshot ang lahat ng pagpapatupad sa pagitan ng mga snapshot. Kapag may mga puwang sa sequence, markahan ang mga apektadong bar at maglapat ng paunang natukoy na patakaran sa kalidad sa halip na hinuha ang mga nawawalang panig ng kalakalan mula sa kinalabasan.
Ang pagpapalit ng mga tick sa bawat hilera ay nagbabago sa parehong mga ratio at haba ng stack. I-freeze ang laki ng hilera kapag nalikha ang isang kandidato at iwasan ang awtomatikong pag-size batay sa kumpletong dataset sa hinaharap. Kung nais ang adaptive sizing, tukuyin ang historical window at availability lag nito bilang bahagi ng isang hiwalay na diskarte.
Gamitin ang oras ng pagtanggap para sa mga desisyong dapat sumasalamin sa pagkaantala ng network. Ang mga timestamp ng palitan ay kapaki-pakinabang para sa pag-order ng mga kaganapan ngunit hindi nito pinapatunayan na natanggap na ng isang negosyante ang mga ito. Gayahin ang naantalang paghahatid at mga mensaheng hindi ayon sa pagkakasunod-sunod upang makita kung ang isang signal na nakabatay sa pagsasara ay nananatiling maaaring kopyahin.
Subukan kung ang stack ay nagdaragdag ng higit pa sa mataas na volume
Sa magkaparehong mga breakout ng presyo, ihambing ang no footprint filter, total volume alone, delta alone at stacked imbalance. Panatilihing nakapirmi ang mga entry at exit, o tahasang paghiwalayin ang isang timing study mula sa isang selection study. Dahil ang mga stack ay kadalasang nangyayari sa mga aktibong bar, tanungin kung ang spatial pattern ay nagdaragdag ng impormasyon na lampas sa dami ng aktibidad.
Iulat ang net expectancy sa R, missing-trade rate, walang fill, drawdown at sensitivity sa latency at spread. Pumili ng mga threshold at quantity floor sa training data, pagkatapos ay i-lock ang panghuling chronological test. Isama ang mga tinanggihang kandidato upang makita ang nabawasang dalas ng kalakalan sa halip na nakatago.
Ang wastong pagkukulay ng isang sintetikong talahanayan ay nagpapatunay sa aritmetika at renderer. Hindi nito pinapatunayan ang isang maipapatupad na estratehiya sa totoong datos ng transaksyon. Isang kapaki-pakinabang na konklusyon ang nagsasaad ng klasipikasyon ng datos, merkado, panahon, mga gastos at mga kondisyon ng pagkabigo kung saan nananatili ang anumang naobserbahang pagpapabuti.
Mga karaniwang pagkakamali
Pag-aakalang mas maraming berdeng cell ay garantisadong pagtaas
Ang agresibong pagbili ay maaaring matugunan ang malaking pasibong pagbebenta; mahalaga pa rin ang pagtugon sa presyo.
Paghinuha sa buong book ng nakabinbing orders
Inilalarawan ng footprint ang mga pagpapatupad, hindi lahat ng natitirang order o posisyon sa pila.
Pagsubok ng mga proxy at pakikipagkalakalan ng ibang live feed
Maaaring baguhin ng ibang resolusyon at klasipikasyon ang mga signal kahit na magkatulad ang hitsura ng mga tsart.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang kawalan ba ng balanse ng 300% ay nangangahulugan ng posibilidad na manalo sa 75%?
Hindi. Ito ay isang paghahambing ng dalawang dami ng volume, hindi isang tinantyang probabilidad ng kinalabasan.
Mabubuo ba ng ordinaryong OHLCV ang eksaktong footprint?
Hindi. Maaari nitong suportahan ang isang pagtatantya, ngunit hindi nito isinisiwalat ang eksaktong distribusyon ng kalakalan-sa-presyo at klasipikasyon ng agresor.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Numbers BarsSierra Chart. Mga kahulugan ng dami ng bid/ask at mga paghahambing na pahilis sa Numbers Bars. Sinuri noong: .
- Volume footprint charts: a complete guideTradingView. Klasipikasyon ng direksyon ng presyo sa loob ng bar at mga limitasyon sa makasaysayang granularity. Sinuri noong: .
- Public TradeBybit. Mga trade identifier, timestamp at taker-side schema; walang claim sa performance ng estratehiya. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store