Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Isang snapshot at isang daloy ng mga pagbabago
- Kumpletuhin ang feature window bago tukuyin ang target nito
- Bahagi ng pamamaraan ang pagbuo muli ng order book
- Mga sintetikong kalkulasyon at mga maipapatupad na resulta
- Ang latency at pagpili ng order ang tumutukoy sa ekonomiya
- Huwag gawing inaangkin na alpha ang kontemporaryong regresyon
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Pinag-aralan nina Cont, Kukanov at Stoikov ang OFI at epekto sa presyo ng 50 US stocks. Hiwalay na eksperimento ang iminungkahing prediction at execution layers dito; hindi sila resulta ng papel na iyon.
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
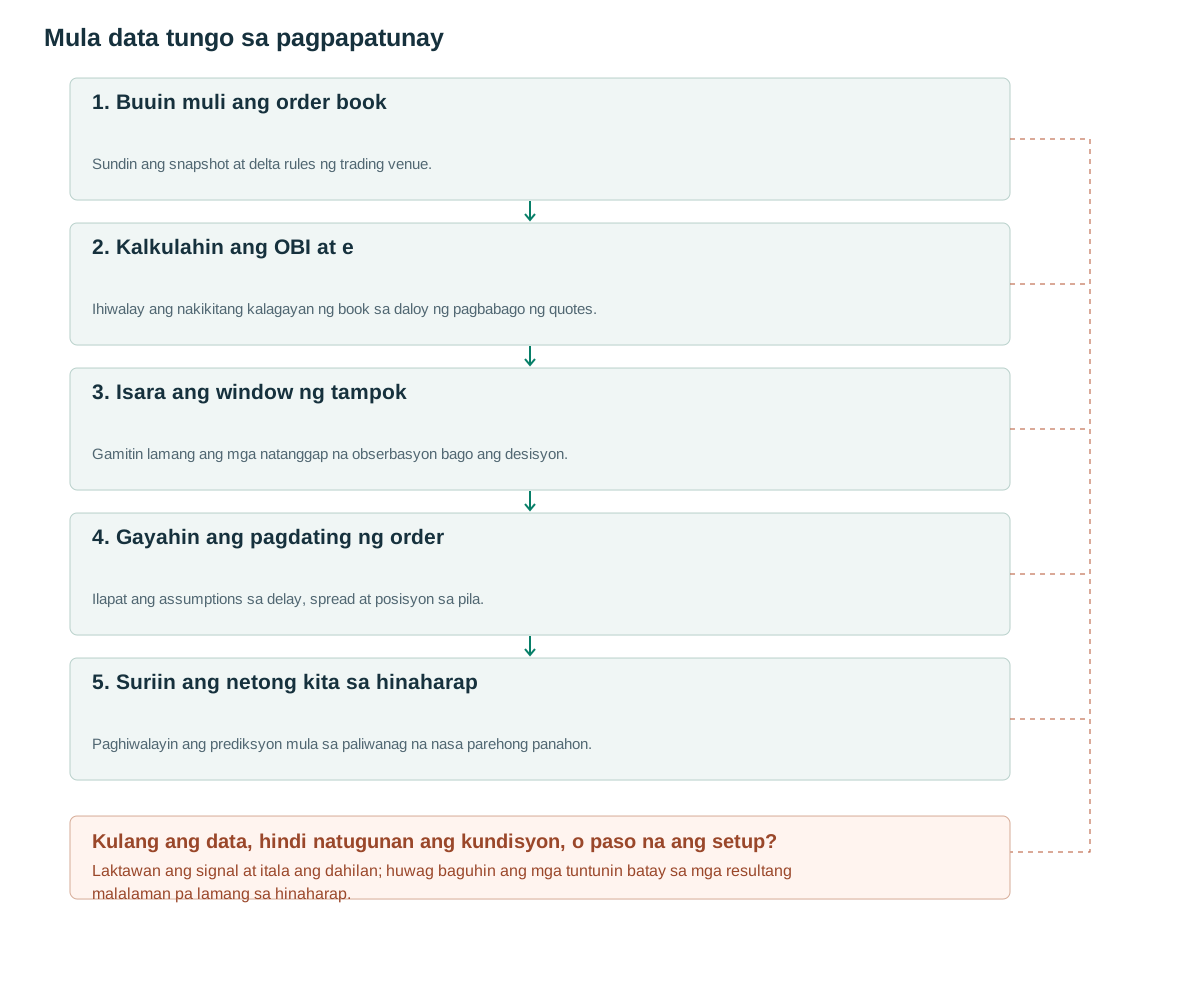
- Buuin muli ang order bookSundin ang snapshot at delta rules ng trading venue.
- Kalkulahin ang OBI at eIhiwalay ang nakikitang kalagayan ng book sa daloy ng pagbabago ng quotes.
- Isara ang window ng tampokGamitin lamang ang mga natanggap na obserbasyon bago ang desisyon.
- Gayahin ang pagdating ng orderIlapat ang assumptions sa delay, spread at posisyon sa pila.
- Suriin ang netong kita sa hinaharapPaghiwalayin ang prediksyon mula sa paliwanag na nasa parehong panahon.
Isang snapshot at isang daloy ng mga pagbabago
OBI=(B−A)/(B+A), kung saan ang B at A ay magkasabay na mga laki ng best-bid at best-ask. Ang isang multi-level na bersyon ay maaaring gumamit ng isang nakapirming bilang ng mga antas o nakapirming distansya ng presyo, ngunit dapat sabihin kung alin. Ang isang OBI malapit sa+1 ay nangangahulugang medyo mas ipinapakitang lalim ng bid; hindi nito binibilang ang mga mamimili, ipinapakita ang layunin o ginagarantiyahan na mananatili ang bid kapag dumating ang isang order.
Sinusukat ng OFI ang mga pagbabago sa laki ng pila at mga presyo ng quote. Sinusuri ng pangunahing pag-aaral ang epekto ng presyo sa maikling pagitan at ang papel ng lalim [1]. Ang paliwanag na ugnayang iyon ay naiiba sa isang estratehiya na hinuhulaan at kinukuha ang isang galaw sa hinaharap pagkatapos matanggap ang mga obserbasyon.
Binibilang ng trade delta ang mga agresibong pagpapatupad. Sinasalamin din ng OFI ang mga pagdaragdag ng quote, pagkansela, at pagbabago ng presyo. Maaaring maging positibo ang OFI kapag kinansela ang mga ask nang walang anumang agresibong buy trade. Ang isang positibong OBI snapshot ay maaaring umiral kasabay ng mabilis na negatibong OFI habang nawawala ang dating malaking bid queue.
Kumpletuhin ang feature window bago tukuyin ang target nito
Para sa isang update mula sa n−1 patungong n, hayaan ang b at a na magpahiwatig ng pinakamahusay na presyo ng bid at ask, at ang qb at qa naman ang kanilang mga sukat. Ginagamit ng code ang level-one na kahulugan ng OFI mula sa pag-aaral na [1]. Sa mga hindi nagbabagong presyo, nababawasan ito sa pagbabago sa laki ng bid na binawasan ng pagbabago sa laki ng ask. Kapag nagbago ang mga presyo ng quote, dapat gamitin ng mga kontribusyon ang naaangkop na luma o bagong pila sa halip na ang pagbabawas lamang ng mga laki.
I-suma ang e sa isang nakumpletong window W. Kasama sa mga posibleng normalisasyon ang naunang average depth o isang z-score na tinantya gamit ang training data. Huwag i-standardize sa kumpletong panahon ng pagsubok sa hinaharap. Ang end-window na OBI, within-window na OFI at spread ay mananatiling magkahiwalay na katangian. Kung ang B+A=0 o ang alinmang panig ay nawawala, markahan ang obserbasyon na hindi wasto.
Nangangailangan ang isang iminungkahing kandidato ng zOFI>1.5, OBI>0.3, spread≤2 ticks at sariwang datos. Nagsisimula ang target sa isang executable quote pagkatapos ng observation at order delays, at nagtatapos H=2 segundo pagkaraan. Mga panukala sa pananaliksik ang mga threshold at horizon na ito, hindi configuration na pinatunayang kumikita ng papel.
Panatilihin ang dalawang timestamp: kung kailan naganap ang kaganapan ng palitan at kung kailan natanggap nang lokal ang kumpletong tampok. Ang isang predictive simulation na nagsisimula sa posisyon nito sa naunang timestamp ay nagpapalagay ng kaalaman na wala pa sa sistema ng pangangalakal. Ang kita sa loob ng feature window ay kabilang sa isang paliwanag na pagsubok, hindi sa kita sa hinaharap na pangangalakal.
e = I(b>=b_prev)*qb - I(b<=b_prev)*qb_prev
    - I(a<=a_prev)*qa + I(a>=a_prev)*qa_prev
OFI_window = sum(e for quote events in completed_window)
OBI = (qb-qa)/(qb+qa)
features_known_at = local_receive_time_of_last_required_event
order_arrival = features_known_at + compute_delay + network_delay
label = executable_exit_price_after(order_arrival,H) - executable_entry_price
# A price move inside the feature window is not future trading profit.
Bahagi ng pamamaraan ang pagbuo muli ng order book
Dinodokumento ng Bybit ang pagpapalit sa isang bagong snapshot at pagbura sa isang zero-size na delta [2]. Ipatupad ang schema na aktwal na ginagamit: ang level-one ay maaaring snapshot-only, habang ang mas malalim na feed ay gumagamit ng mga delta. Ang isang generic na parser na nagpapalagay na ang bawat mensahe ay incremental ay maaaring lumikha ng isang maling libro.
Patunayan ang mga update ID, cross sequence, at mga orasan ayon sa mga garantiya ng lugar. Huwag ipagpalagay na ang bawat identifier ay nadaragdagan ng eksaktong isa maliban kung ito ay dokumentado. Pagkatapos ng muling pag-synchronize, huwag ihambing ang isang bagong snapshot sa isang lumang discontinuous book at tawagin ang pagkakaiba na napakalaking OFI. I-restart ang feature window.
Ang nailathalang quotes ang naoobserbahang bahagi lamang, hindi lahat ng nakabinbing orders. Maaaring hindi maisama ng sampling o batching ang cancel/add sequences sa pagitan ng mga mensahe. Tawagin ang resulta na observed OFI sa frequency ng feed. Kapag ikinukumpara sa trade delta, gamitin ang kahulugan ng aggressor at timestamp sa hiwalay na trade channel [3].
Itala rin ang limitasyon sa lalim ng book. Maaaring mawala ang mga level sa top-K book kapag gumalaw ang presyo kahit walang naobserbahang indibidwal na cancellation. Huwag ituring na eksaktong order events ang mga pagbabago sa labas ng kilalang hangganan. Ang nawawalang quotes ay hindi nangangahulugang zero ang pila.
Mga sintetikong kalkulasyon at mga maipapatupad na resulta
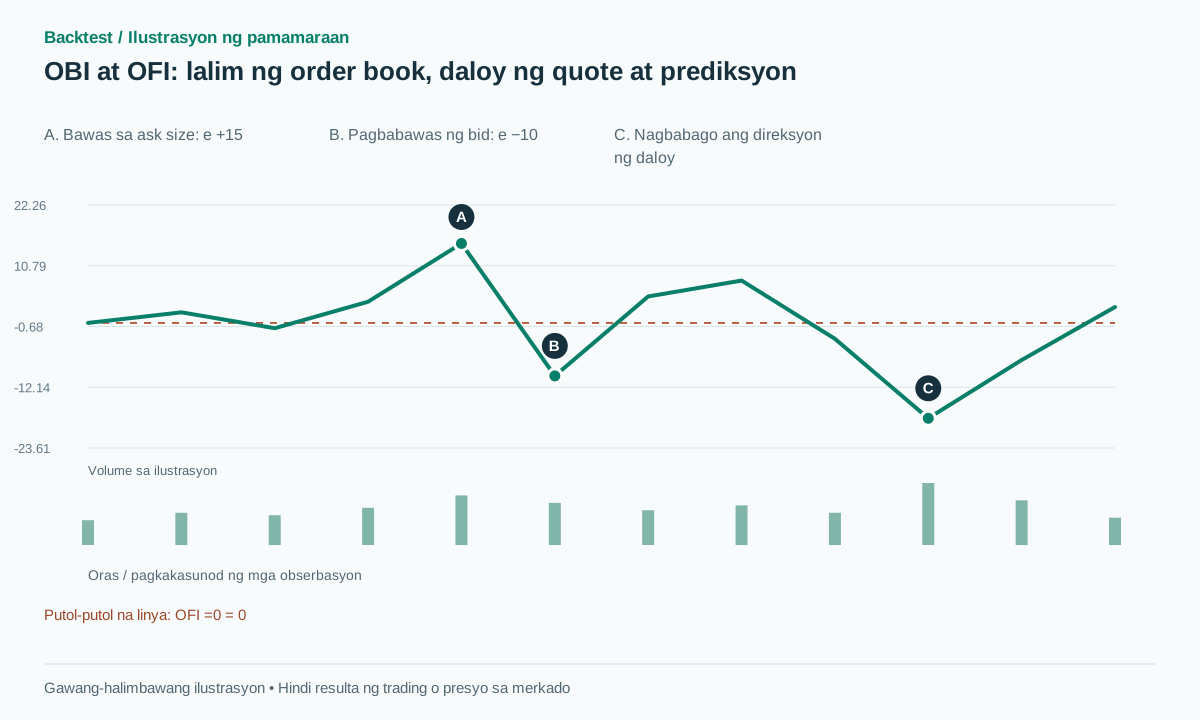
Ipagpalagay na ang pinakamagandang bid ay 100.00 na may sukat na 80 at ang ask 100.01 na may sukat na 20. OBI=0.60. Ang ask size ay bababa mula 20 patungong 5 habang ang bid at presyo ay mananatiling hindi nagbabago, na nagbibigay ng e=+15. Kung iyon ay pagkansela, ang trade delta ay zero. Susunod, ang bid size ay bababa mula 80 patungong 70 habang ang ask size ay hindi nagbabago: e=−10. Ang two-event na OFI ay +5, habang ang panghuling OBI=65/75, humigit-kumulang 0.867.
Hindi pa tubo ang positibong feature. Sa hiwalay na synthetic winning path, bumili sa executable ask na 100.01 at magbenta sa bid na 100.04 pagkaraan ng napiling horizon. Gross gain ang 0.03 bawat unit. Kung 0.01 ang kabuuang round-trip fees at slippage, net gain ang 0.02. Hindi awtomatikong available na buying price ang midprice na 100.005.
Sa isang failure path, ang malaking bid ay nawawala bago dumating ang order at ang mga quote ay lilipat sa 99.96/99.98. Ang pagbili ay pumupuno sa 99.98, na susundan ng paglabas sa bid na 99.94, na nagreresulta sa pagkawala ng gross ng 0.04. Ang isang passive limit sa 100.00 ay maaaring pumupuno nang eksakto habang nagsisimulang bumaba ang presyo. Hindi maaaring lagyan ng label ng modelo ang mga adverse touch na walang-puno habang nagbibigay ng garantisadong pagpapatupad ng mga paborableng touch.
Ang latency at pagpili ng order ang tumutukoy sa ekonomiya
Pumili ng agresibo o pasibong pagpapatupad bago ang pagsubok. Ang mga agresibong order ay nagbabayad ng spread at maaaring kumonsumo ng ilang antas ng lalim sa mas malalaking sukat. Ang mga pasibong order ay nangangailangan ng mga pagpapalagay sa pila, pagkansela, at adverse-selection. Ang pinagsama-samang L2 na walang mga order ID ay karaniwang hindi nagpapakita ng eksaktong priyoridad ng pila, kaya iulat ang mga konserbatibong senaryo o hangganan ng pagpuno.
Magkaibang patakaran ang mga tick stop, fixed-horizon exits, at exit sa feature reversal. Ang mabilis na pagbabago ng feature ay maaaring magdulot ng labis na turnover. Ang mga kinakailangan sa cooldown o persistence ay maaaring makabawas dito ngunit maaaring magdulot din ng delay; sukatin ang parehong epekto.
Kapag luma ang feed, crossed ang book —mas mataas ang bid kaysa ask— sa labas ng inaasahang patakaran ng merkado, o nagre-resynchronize ito, itigil ang pagbubukas ng bagong posisyon. Sundin ang itinakdang risk response para sa umiiral na posisyon. Ang nawawalang datos ay hindi nangangahulugang tumigil ang paggalaw ng presyo.
Magpatakbo ng size sensitivity pati na rin ng latency sensitivity. Maaaring mahulaan ng isang feature ang isang maliit na galaw sa midprice ngunit hindi nito masuportahan ang nilalayong dami ng kalakalan. Ang nauugnay na resulta ay ang execution-weighted return para sa laki na pinag-aaralan, hindi isang walang limitasyong bilang ng mga kalakalan sa ipinapakitang pinakamagandang quote.
Huwag gawing inaangkin na alpha ang kontemporaryong regresyon
Paghiwalayin ang tatlong gawain: pagpapaliwanag ng pagbabago sa midprice sa panahon ng W, pagtataya ng pagbabago pagkatapos ng W, at pagsukat ng P&L pagkatapos ng makatotohanang latency. Ang malakas na R-squared sa unang gawain ay hindi nagtatatag ng pangatlo. Maaaring nakapag-react na ang presyo bago pa man makarating ang data sa sistema.
Hatiin ayon sa araw ng kalakalan at linisin ang mga target horizon na nagsasapawan sa mga hangganan ng pagpapatunay. Ihambing sa mga modelo gamit ang mga lagged return, spread at depth nang walang OFI. Sinusuri nito kung ang OFI ay nagdaragdag ng impormasyon o pangunahing nagsasaad muli ng paggalaw ng presyo na kakaganap lang.
Iulat ang kalidad ng prediksyon kasama ang turnover, fill ratio, net P&L, tail losses at sensitivity sa delay at size. Suriin nang hiwalay ang mga liquidity regime at venue. Ang equity evidence ng papel ay hindi maaaring ilipat sa crypto perpetuals na may hindi nagbabagong threshold at isang ipinapalagay na magkaparehong cost structure.
Mga karaniwang pagkakamali
Pag-fill ng lahat ng order sa gitna ng bid at ask
Inaalis nito ang spread at pinalalaki ang mga available na return.
Ang isang nakadispley na pader ay nagpapatunay ng dedikadong demand
Maaaring bawiin ang quotes; hindi direktang nakikita ang intensyon ng kalahok.
Pagtawag sa sabayang statistical fit na isang forecast
Dapat magsimula ang mga target pagkatapos magamit ang kumpletong tampok.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Maaari bang maging positibo ang OBI habang bumababa ang presyo?
Oo. Pansamantala lamang ang ipinapakitang lalim; ang mga bagong daloy, pagkansela, at iba pang mga lugar ay maaaring magpabago agad sa merkado.
Maaari bang muling buuin ng karaniwang OHLCV ang OFI?
Hindi. Kinakailangan ang kahit man lang isang pagkakasunod-sunod ng mga pinakamahusay na presyo at sukat ng bid/ask. Hindi ipinapakita ng dami ng kalakalan ang mga pangyayari sa quote.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- The price impact of order book eventsCont, Kukanov and Stoikov. Basahin ang abstrak at kahulugan ng OFI; 50 mga stock ng US, hindi isang backtest ng estratehiyang ito. Sinuri noong: .
- OrderbookBybit. Basahin ang snapshot/delta, mga orasan at mga limitasyon sa pampublikong feed. Sinuri noong: .
- Public TradeBybit. Basahin ang mga trade-channel field upang maiba ang mga agresibong pagpapatupad mula sa mga pagbabago sa quote. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store