Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang abnormal na aktibidad ay may kaugnayan sa stock mismo
- Magiging available ang isang buong araw na signal pagkatapos ng araw
- Bumuo ng maihahambing na mga cohort na may mataas at mababang volume
- Ang isang nahawakang presyo ng limitasyon ay hindi nagpapatunay ng isang punan
- Sintetikong premium, mga gastos at isang hindi matagumpay na pangkat
- Mga pagsubok na naghihiwalay sa signal mula sa disenyo ng pangangalakal
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang sinuring working paper ay nag-uulat ng mga positibong high-minus-low return premium at isang TAQ limit-order exercise. Ang mga numero nito sa 0.89% at 0.73% para sa dalawang size group ay kada dolyar ng long notional pagkatapos ng mga modeled spread effects, hindi kasama ang komisyon at impact; hindi ito mga net account return. [1]
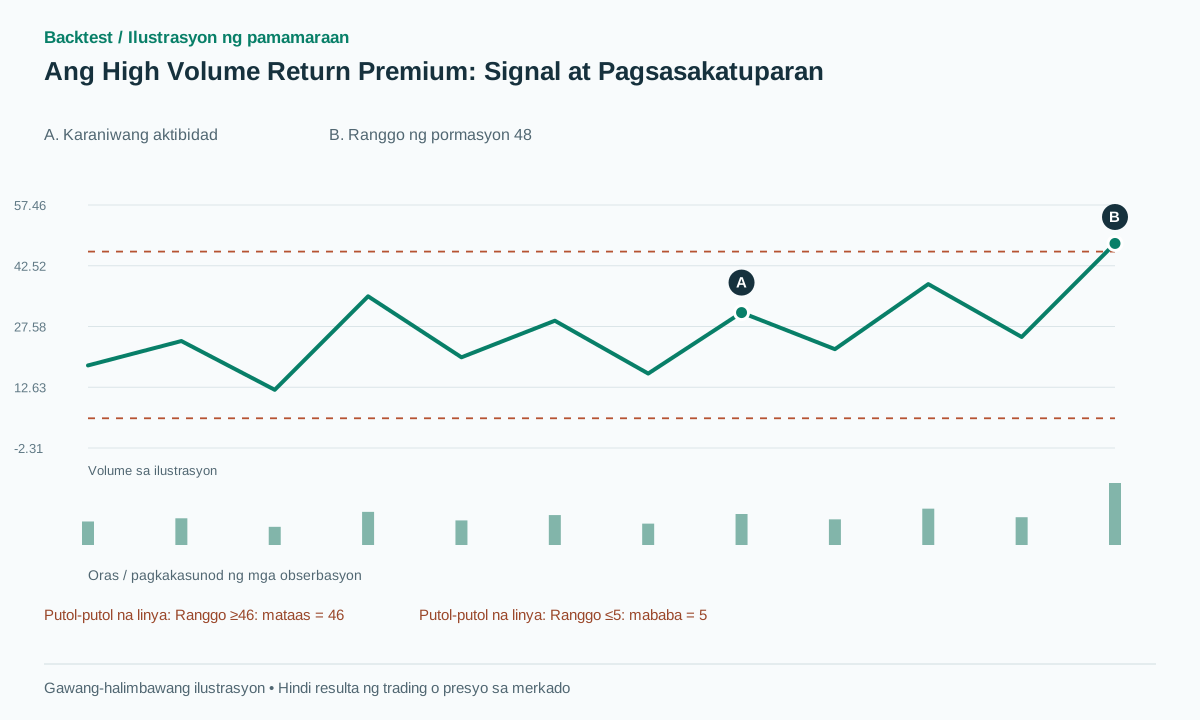 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
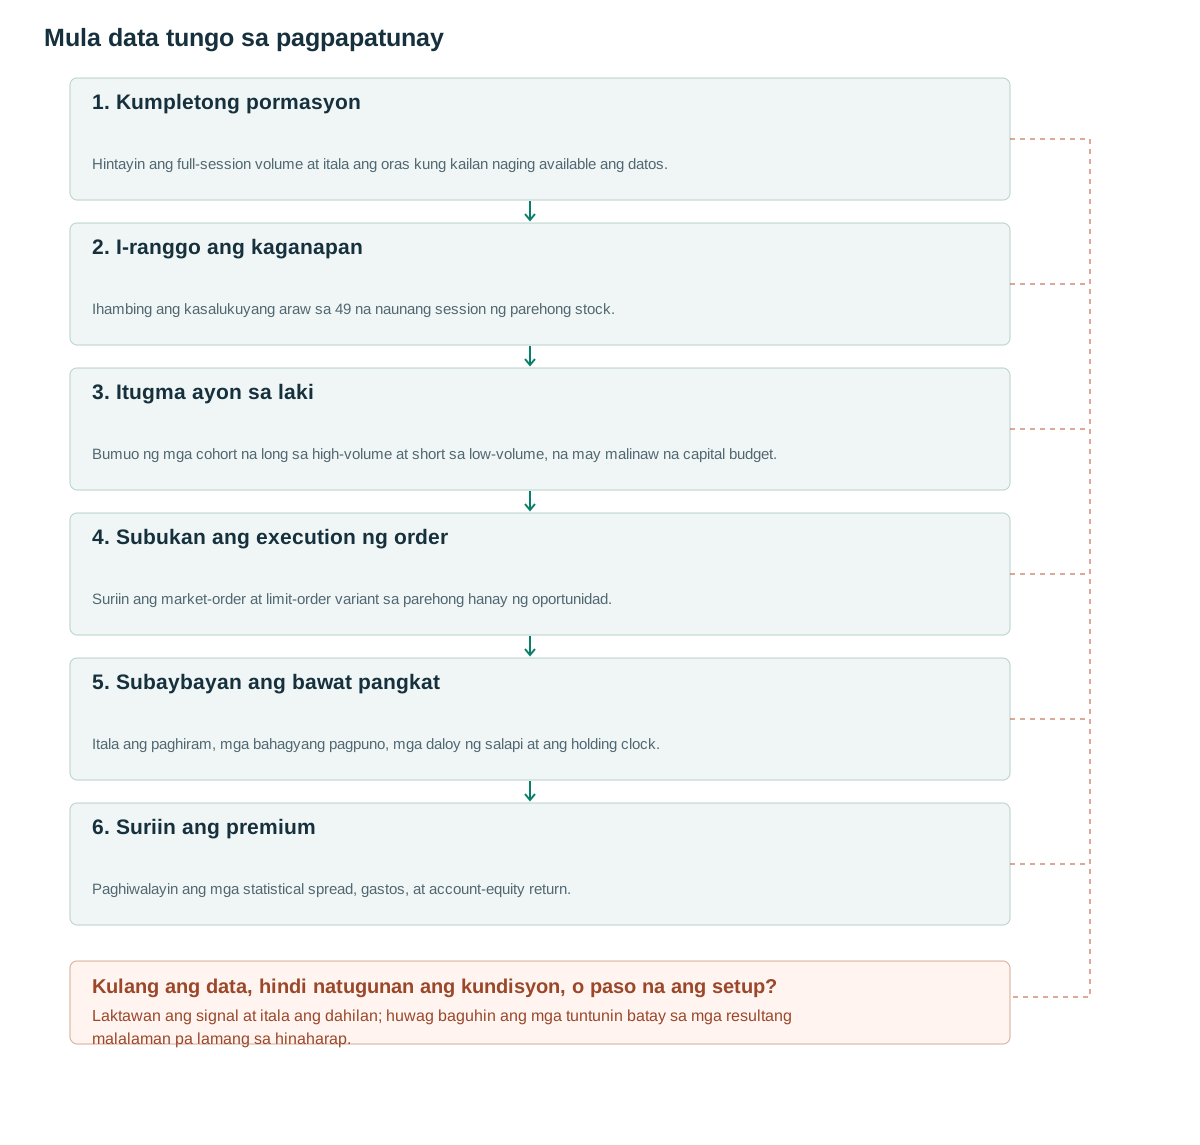
- Kumpletong pormasyonHintayin ang full-session volume at itala ang oras kung kailan naging available ang datos.
- I-ranggo ang kaganapanIhambing ang kasalukuyang araw sa 49 na naunang session ng parehong stock.
- Itugma ayon sa lakiBumuo ng mga cohort na long sa high-volume at short sa low-volume, na may malinaw na capital budget.
- Subukan ang execution ng orderSuriin ang market-order at limit-order variant sa parehong hanay ng oportunidad.
- Subaybayan ang bawat pangkatItala ang paghiram, mga bahagyang pagpuno, mga daloy ng salapi at ang holding clock.
- Suriin ang premiumPaghiwalayin ang mga statistical spread, gastos, at account-equity return.
Ang abnormal na aktibidad ay may kaugnayan sa stock mismo
Ang hilaw na dami ng kalakalan ay nagpapahirap sa paghambingin ang malalaki at maliliit na kumpanya. Ang pamamaraang ito ay nagtatanong ng ibang tanong: gaano kakaiba ang dami ng kalakalan sa dolyar ngayon para sa partikular na stock na ito? I-ranggo ang dami ng dolyar ng nakumpletong araw ng pagbuo sa araw na iyon at sa 49 na naunang session. Sa datos ng transaksyon, ang dami ng dolyar ay ang kabuuan ng presyo ng kalakalan na pinarami ng mga share; ang pang-araw-araw na presyo ng pagsasara na pinarami ng kabuuang share ay isang pagtatantya.
Sa mga ranggo mula 1 hanggang 50, ang isang iminungkahing label ng implementasyon ay niraranggo ang 46 o mas mataas bilang mataas na volume at niraranggo ang 5 o mas mababa bilang mababang volume. Kinakatawan nito ang mga upper at lower decile kapag ang lahat ng obserbasyon ay magkakaiba. Malinaw na tukuyin ang tie handling; maaaring iwan ng average na ranggo ang isang tied boundary group na hindi na-classify sa halip na pilitin ang eksaktong limang obserbasyon sa bawat tail.
Ang isang sintetikong stock na may dami ng $40 na milyon dolyar ay maaaring magranggo ng 48 laban sa sarili nitong kasaysayan, habang ang isa pang trading na $300 na milyon ay maaaring magranggo ng 25. Ang una ay hindi pangkaraniwang aktibo sa ilalim ng kahulugang ito; ang pangalawa ay hindi. Samakatuwid, ang pamamaraan ay hindi isang screening para sa pinakamalaking absolute turnover.
Ang orihinal na hipotesis ay tungkol sa mga kasunod na kita pagkatapos ng isang hindi pangkaraniwang kaganapan ng aktibidad. Hindi nito hinihiling na maging bullish ang araw ng pagbuo. Ang pagdaragdag ng positibong kandila, isang resistance breakout o isang kondisyon ng VWAP ay lumilikha ng isa pang hipotesis at dapat sukatin bilang isang karagdagang filter.
Magiging available ang isang buong araw na signal pagkatapos ng araw
Ang dami ng dolyar sa araw ng pagbuo ay hindi kumpleto sa pagbubukas o kalagitnaan ng sesyon. Ang ranggo ay magagamit lamang pagkatapos dumating ang mga kinakailangang obserbasyon. Ang isang intraday forecast ng huling dami ay isang ibang signal at hindi maaaring magmana ng orihinal na kahulugan ng kaganapan.
Saklaw ng pag-aaral sa kasaysayan ang mga stock na NYSE mula Agosto 1963 hanggang Disyembre 1996. Ang pangunahing iskedyul ng pagbuo nito ay gumagamit ng mga hindi magkakapatong na pagitan na 50 araw, habang ang isang iminungkahing pang-araw-araw na bersyon ng pag-scan ay lilikha ng mas maraming magkakapatong na kaganapan. [1] Ang pagpapanatili ng parehong pormula ng ranggo ay hindi ginagawang magkapareho ang mga iskedyul ng portfolio na iyon.
Panatilihing hiwalay ang oras ng kaganapan, oras ng pagtanggap ng datos, at oras ng huling pagwawasto. Kung ang isang pagwawasto pagkatapos ng oras ng trabaho ay magbabago sa ranggo mula 45 patungong 48, itala kung kailan naging available ang impormasyong iyon. Ang isang research engine ay hindi dapat gumana sa naunang presyo ng pagsasara gamit ang naitama na klasipikasyon.
Ang mga aksyong pangkorporasyon at pagbuo ng dami ng dolyar ay nangangailangan din ng isang nakapirming kombensiyon. Ang naayos na presyo na pinarami ng hindi naayos na dami ng bahagi ay maaaring magpabago sa aktibidad sa paligid ng mga hati. Ang mga nawawalang sesyon, suspensyon, at hindi kumpletong kasaysayan ay dapat mag-trigger ng isang idineklarang tuntunin sa pagiging karapat-dapat sa halip na mapuno ng mga zero.
Bumuo ng maihahambing na mga cohort na may mataas at mababang volume
Bumubuo ang iminungkahing disenyo ng cohort na high-volume minus low-volume, na itinutugma ayon sa laki ng kumpanya, matapos kumpirmahin ang daily signal. Operasyonal na extension ito, hindi eksaktong paggaya sa lahat ng iskedyul ng papel. Itakda ang depinisyon ng mga grupo bago suriin ang performance upang hindi mangibabaw ang pagkakaiba sa laki ng kumpanya.
Gumamit ng pantay na long at short notional sa loob ng isang magkatugmang cohort, ireserba ang kapital kapag may mga order na isinumite at iwasan ang pagbubukas ng isa pang independent cohort para sa parehong asset hanggang sa magsara ang umiiral na cohort. Nililimitahan ng huling kundisyon ang overlapping exposure sa panukalang ito; ang pag-alis nito ay isang hiwalay na pagpipilian sa portfolio.
Ang iminungkahing holding horizon ay mga sesyon ng 20 mula sa nakaplanong petsa ng pagpasok, na may nakapirming deadline ng limit-order. Ang mga naantalang o bahagyang pagpuno ay hindi muling nagsisimula ng orasan na iyon o nagpapahaba ng pagkakataon nang walang katiyakan. Sa halip, ang pagsukat mula sa aktwal na pagpapatupad ay magiging ibang variant. Itala ang mga hindi napunang dami, mga pagtanggi sa paghiram, at mga nabigong pagkansela kahit na walang nakumpletong resulta ng kalakalan.
Ang short-side borrow ay isang tunay na hadlang. Ang isang low-volume stock na hindi maaaring hiramin ay hindi dapat mawala sa historical opportunity log. Itala ang pagtanggi at ilapat ang paunang idineklarang pagtrato sa katugmang long allocation nito. Pinapanatili nito ang pagkakaiba sa pagitan ng isang kaakit-akit na paper spread at isang implementable account.
Panatilihin ang membership, target notional, punan ang mga dami, gastos at mga petsa ng paglabas sa isang cohort ledger. Pinapayagan ang net execution sa iba't ibang cohort, ngunit ang mga posisyon ng account at daloy ng pera ay dapat pa ring magkatugma sa mga iniuugnay na resulta ng pananaliksik.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Ang isang nahawakang presyo ng limitasyon ay hindi nagpapatunay ng isang punan
Kasama sa papel ang isang 1993–1994 TAQ exercise execution na may mga limit order at fallback rule. [1] Dahil dito, maingat na inuudyukan nito ang pagsubok sa execution; hindi nito itinatatag na ang bawat limit order sa isang ipinapakitang presyo ay makakatanggap ng fill sa isang bagong implementasyon.
Inilalarawan ng produktong TAQ ng NYSE ang mga kalakalan at mga quote, kabilang ang pinagsama-samang impormasyon sa merkado. [2] Ang ganitong mga obserbasyon ay nakakatulong na muling buuin ang mga magagamit na presyo, ngunit ang isang makasaysayang kalakalan sa isang limitasyong presyo ay hindi nagpapakita ng posisyon sa pila ng isang indibidwal na order o ginagarantiyahan ang sapat na maipapatupad na dami.
Ang isang sintetikong limitasyon sa pagbili sa 20.00 ay maaaring makakita ng isang maliit na kalakalan sa 20.00 bago tumaas ang presyo sa 20.80. Ang pag-aakalang na-fill ang buong order ay pipili ng isang kanais-nais na resulta nang hindi pinapatunayan ang access sa liquidity na iyon. Sa kabaligtaran, ang isang bumabagsak na merkado ay maaaring madaling punan ang order at pagkatapos ay magpatuloy nang mas mababa, na magdudulot ng adverse selection.
Paghambingin ang dalawang paunang idineklarang variant ng pagpapatupad sa parehong mga pagkakataon: isang entry na istilo-merkado pagkatapos ng pagkakaroon ng signal, at isang entry na may limitasyon na may nakapirming deadline ng pagkansela o conversion. Para sa bersyon na may limitasyon, tukuyin ang mga kwalipikadong quote, mga pagpapalagay ng pila o pakikilahok, mga bahagyang pagpuno at ang fallback na presyo.
Ipinapaliwanag ng order-type bulletin ng SEC ang pagkakaiba sa pagitan ng price constraint at execution certainty. [3] Kinokontrol ng limit order ang katanggap-tanggap na presyo, habang inuuna ng marketable order ang execution sa ilalim ng available na mga kondisyon ng merkado. Hindi nito inaalis ang lahat ng kawalan ng katiyakan.
Iulat nang hiwalay ang mga napalampas na oportunidad at mga napunang kalakalan. Ang pagsusuri lamang sa mga napunang limit order ay maaaring magtago kung ang tuntunin ng pagpapatupad ay sistematikong nakakaligtaan ang pinakamalakas na kasunod na mga galaw o mas pinipiling punan ang mga kaganapan na pagkatapos ay bumabaligtad.
Sintetikong premium, mga gastos at isang hindi matagumpay na pangkat
Ipagpalagay na ang isang magkatugmang cohort ay may $10,000 long sa mga high-volume stock at $10,000 short sa mga low-volume stock. Ang long leg ay nakakakuha ng 1.2%, na kumikita ng $120, at ang mga shorted asset ay bumaba nang 0.4%, na kumikita ng $40. Ang gross profit ay $160: 1.6% bawat dolyar ng initial long notional, o 0.8% sa $20,000 ng account equity.
Ipagpalagay na ang $70 ay may spread cost, $20 commission, $30 borrow expense at $5 ay may iba pang hayagang natukoy na mga gastos. Ang kabuuang gastos ay $125, na nag-iiwan ng $35, o 0.175% sa equity denominator ng $20,000. Kung ang spread cost ay tataas mula $70 patungong $130, ang kabuuang gastos ay magiging $185 at ang netong kita ay magiging −$25.
Sa isang nabigong cohort, ang long leg ay bababa nang 2% habang ang mga shorted asset ay tataas nang 1%. Ang pinagsamang pagkalugi sa presyo ay $300 bago ang mga gastos. Ang pagtutugma ng notional ay hindi nag-aalis ng lahat ng panganib sa sektor, beta o liquidity, at ang isang positibong average premium ay hindi pumipigil sa kinalabasang ito.
Ang siniyasat na limit-order subsection ay nag-uulat ng 0.89% at 0.73% para sa maliliit at katamtamang laki ng mga grupo sa ilalim ng isang partikular na normal-return branch. [1] Panatilihin ang parehong branch at ang per-dollar-long denominator. Ang mga numerong ito ay hindi dapat muling gamitin bilang isang universal monthly return, CAGR o fully costed portfolio result.
Mga pagsubok na naghihiwalay sa signal mula sa disenyo ng pangangalakal
Una, beripikahin ang rank arithmetic gamit ang mga kilalang sequence, tabla, nawawalang araw, at isang split event. Kumpirmahin na ang pagdaragdag ng mga sesyon sa hinaharap ay hindi maaaring magbago ng isang naunang nailathalang signal maliban sa pamamagitan ng isang tahasang bersyon ng pagwawasto ng data. Ito ay isang mas malakas na causal test kaysa sa pag-inspeksyon sa isang nakumpletong tsart.
Sunod, ihambing ang mga grupong mataas, normal, at mababa sa ilalim ng parehong mga tuntunin sa pagiging karapat-dapat at paghawak. Magdagdag ng mga kontrol sa laki at likididad bago iugnay ang mga pagkakaiba sa abnormal na dami. Kung ang grupong mataas ay naglalaman lamang ng mas maliliit o mas mahirap ikalakal na mga stock, ang bahagi ng maliwanag na premium ay maaaring sumasalamin sa mga exposure na iyon.
Panatilihing hiwalay ang pang-araw-araw na extension ng pag-scan mula sa isang reproduksyon ng orihinal na hindi magkakapatong na iskedyul. Ang magkakapatong na mga posisyon ay lumilikha ng mga dependent na obserbasyon at iba't ibang pangangailangan sa kapital. Iulat ang bilang ng mga kaganapan sa pagbuo, mga natatanging instrumento, mga aktibong cohort at natanto na turnover ng account.
Panghuli, subukan ang market-order at limit-order execution sa naka-lock na datos ng kasunod na panahon. Isama ang mga pagpapalagay ng komisyon, paghiram at epekto, ipakita ang sensitivity ng kapasidad, at iulat ang mga gross premium kasama ang mga net account return. Kung mawala ang resulta ng ekonomiya pagkatapos ng makatotohanang mga gastos, maaaring manatiling kawili-wili ang istatistikal na signal nang hindi sumusuporta sa isang estratehiyang maaaring ikalakal.
Huwag maghinuha ng patuloy na kakayahang kumita mula sa isang makasaysayang positibong average. Ang kapaki-pakinabang na output ay isang dokumentadong ugnayan sa pagitan ng kahulugan ng kaganapan, rehimen ng merkado, implementasyon at kawalan ng katiyakan, kabilang ang mga kondisyon kung saan nabigo ang resulta.
Mga karaniwang pagkakamali
Pagpapalit ng relatibong aktibidad gamit ang pinakamalaking absolute volume
Ang cross-sectional volume leaderboard ay sumasagot sa ibang tanong kumpara sa pagraranggo ng bawat stock laban sa sarili nitong kasaysayan.
Pagtrato sa isang limit touch bilang isang kumpletong pagpuno
Ang isang naka-print na kalakalan ay hindi nagpapatunay ng prayoridad sa pila o magagamit na dami. Ang palagay na ito ay maaaring magpalabis sa pagbibigay-diin sa mga kanais-nais na pagpuno.
Ang pagtawag sa isang spread-adjusted premium ay ganap na net
Ang komisyon, epekto sa merkado, utang, at mga kinakailangan sa kapital ay maaaring manatili sa labas ng isang naiulat na ehersisyo ng pagpapatupad.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Kailangan bang magsara nang mas mataas sa araw ng pagbuo?
Hindi para sa basic volume-rank event. Ang positive-return requirement ay isang karagdagang filter at dapat subukan nang hiwalay.
Maaari bang mag-scan araw-araw sa halip na kada 50 araw?
Oo, bilang bagong portfolio design. Binabago ng daily scanning ang overlap, dependence, turnover, at paggamit ng kapital, kaya hindi ito eksaktong replika ng orihinal na iskedyul.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. Working paper na may petsang 17 noong Disyembre 1998 na binasa, kasama ang TAQ limit-order exercise. Ang saklaw at mga kumbensyon nito ay naiiba mula sa huling publikasyon ng journal; walang backtest na isinagawang muli. Sinuri noong: .
- Daily TAQNYSE / ICE. Binabasa ang dokumentasyon ng pangunahing produkto para sa magagamit na datos ng kalakalan at sipi. Hindi ito nagbibigay ng garantiya ng posisyon sa pila ng indibidwal na order. Sinuri noong: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Binabasa ang pangunahing bulletin ng mamumuhunan para sa mekanismo ng merkado, stop at limit-order; hindi ito ebidensya ng volume premium. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store