Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Bakit maaaring baguhin ng turnover ang interpretasyon ng momentum
- Ang mga independiyenteng ranggo ay lumilikha ng mga nilalayong interseksyon
- Ang datos na point-in-time at ang uniberso ay nangangailangan ng magkahiwalay na pagsusuri
- Ang mga magkakapatong na cohort ay ginagawang isang portfolio ang mga signal
- Binabago ng mga return denominator ang maliwanag na porsyento
- Subukan kung may dagdag na impormasyon mula sa turnover
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Iniulat ng pag-aaral ang first-year event-time returns na 16.70% sa early momentum, 12.49% sa simple momentum at 6.84% sa late momentum. Bruto itong research-portfolio statistics, hindi net account CAGR. [1]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
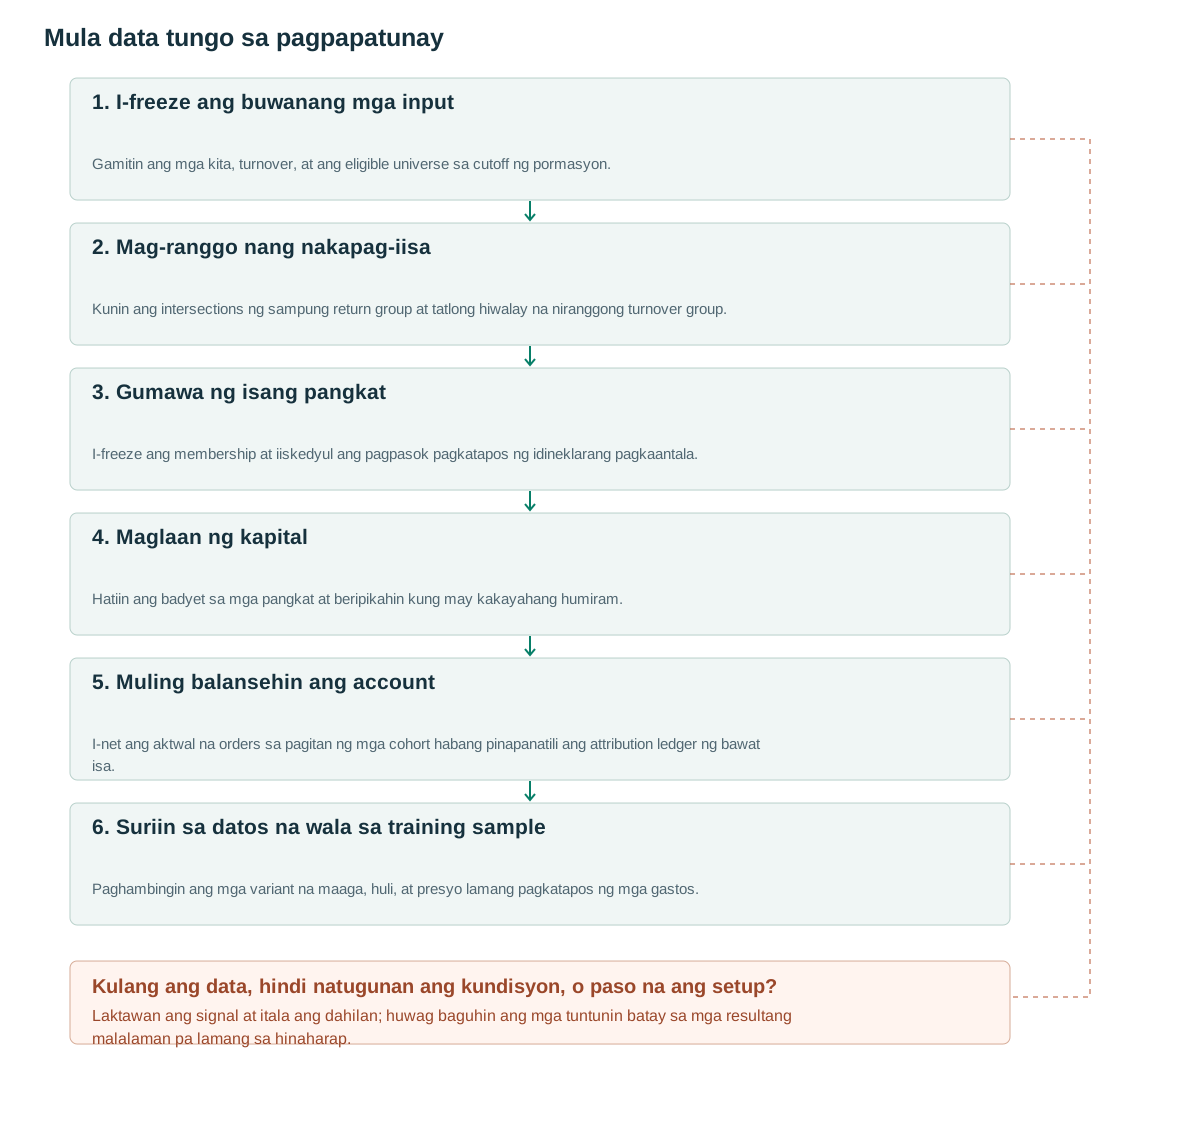
- I-freeze ang buwanang mga inputGamitin ang mga kita, turnover, at ang eligible universe sa cutoff ng pormasyon.
- Mag-ranggo nang nakapag-iisaKunin ang intersections ng sampung return group at tatlong hiwalay na niranggong turnover group.
- Gumawa ng isang pangkatI-freeze ang membership at iiskedyul ang pagpasok pagkatapos ng idineklarang pagkaantala.
- Maglaan ng kapitalHatiin ang badyet sa mga pangkat at beripikahin kung may kakayahang humiram.
- Muling balansehin ang accountI-net ang aktwal na orders sa pagitan ng mga cohort habang pinapanatili ang attribution ledger ng bawat isa.
- Suriin sa datos na wala sa training samplePaghambingin ang mga variant na maaga, huli, at presyo lamang pagkatapos ng mga gastos.
Bakit maaaring baguhin ng turnover ang interpretasyon ng momentum
Niraranggo ng momentum ng presyo ang mga asset ayon sa kanilang mga nakaraang kita. Ang turnover ay nagdaragdag ng sukatan ng aktibidad sa pangangalakal kaugnay ng mga natitirang share. Itinatanong ng joint classification kung ang parehong performance ng presyo ay may iba't ibang kasunod na pag-uugali kapag ang partisipasyon ay medyo mababa o mataas.
Ang daily share turnover ay ang trading volume na hinati sa shares outstanding para sa araw na iyon. Ang isang synthetic stock na nakikipagkalakalan ng isang milyong shares na may 100 milyong shares outstanding ay may 1% turnover. Kasunod ng two-for-one split, ang dalawang milyong shares na nakipagkalakalan laban sa 200 milyong outstanding ay nagbibigay pa rin ng 1%. Dumoble ang raw volume, ngunit hindi ang participation ratio.
Pinag-iiba ng pag-aaral ang early momentum, ang pagbili ng mga low-turnover winner at shorting ng mga high-turnover loser, mula sa late momentum, pagbili ng mga high-turnover winner at shorting ng mga low-turnover loser. [1] Inilalarawan ng mga label na ito ang mga klasipikasyon ng portfolio. Hindi nila tinutukoy ang sikolohikal na yugto ng isang partikular na stock nang may katiyakan.
Ang isang indibidwal na nagwagi ng mataas na turnover ay maaaring patuloy na tumaas, at ang nagwagi ng mababang turnover ay maaaring bumaliktad. Ang pamamaraan ay tungkol sa mga pagkakaiba sa pagitan ng mga conditional group, kaya ang mga anekdota tungkol sa isang kamangha-manghang stock ay hindi nagpapatunay o nagpapabulaan sa portfolio effect. Dapat mapanatili ng implementasyon ang kumpletong kwalipikadong cross-section.
Ang mga independiyenteng ranggo ay lumilikha ng mga nilalayong interseksyon
Sa formation cutoff, kalkulahin ang six-month total return at average daily turnover sa napiling anim-na-buwang window. Hiwalay na hatiin ang return sa sampung grupo at turnover sa tatlo, saka kunin ang mga stock na sabay na kabilang sa napiling mga grupo. Conditional sort ang pagraranggo ng turnover sa loob ng bawat return decile, at maaaring ibang stock ang mapili.
Ang early-momentum long leg ay naglalaman ng top return decile at bottom turnover tercile; ang short leg ay naglalaman ng bottom return decile at top turnover tercile. Binabaligtad ng late variant ang mga seleksyon ng turnover habang pinapanatili ang mga return extremes. Ang price-only benchmark ay hindi pinapansin ang turnover ngunit dapat gumamit ng maihahambing na mga panuntunan sa pagbuo at paghawak.
Ayusin ang paghawak ng tie at minimum na obserbasyon bago ang pagsubok. Ang isang stable identifier ay maaaring magpasya sa pagitan ng eksaktong magkatabla, o ang average ranks ay maaaring i-convert sa deterministic bins. Hindi dapat gumamit ng mga kasunod na return ang alinmang pamamaraan. Ang mga sparse intersection ay nangangailangan din ng isang declared response: panatilihin ang cash, bawasan ang exposure o laktawan ang cohort ayon sa isang fixed rule.
Gamitin ang impormasyong aktwal na makukuha sa cutoff. Maaaring ibang oras mailathala ang bilang ng shares outstanding kaysa trading volume ng exchange. Ang pangwakas na binagong bilang ng share na pinagsama pabalik sa bawat makasaysayang araw ay maaaring magbago ng mga ranggo ng turnover gamit ang impormasyong hindi pa alam.
Ang datos na point-in-time at ang uniberso ay nangangailangan ng magkahiwalay na pagsusuri
Ang orihinal na sample ay sumasaklaw sa NYSE at AMEX sa 1965–1995. Kasama sa makasaysayang konstruksyon nito ang mga pagbubukod na dapat suriin bago tawagin ang isang modernong implementasyon nang ganap na point-in-time; halimbawa, ang isang pagbubukod batay sa pag-aalis ng listahan ilang sandali pagkatapos mabuo ay gumagamit ng isang kasunod na naobserbahang kaganapan. [1]
Ang isang iminungkahing replikasyon na maaaring ikalakal ay dapat magpanatili ng mga instrumentong karapat-dapat sa pagbuo at pagkatapos ay iproseso ang mga nalikom mula sa pag-alis sa listahan, mga suspensyon, at mga kaganapan sa korporasyon kapag nangyari ang mga ito. Hindi nito dapat paunang alisin ang isang pagkalugi sa kalaunan dahil wala ang stock sa database ngayon. Kinakailangan ang mga matatag na identifier kapag nagbago ang mga simbolo o muling ginamit.
Idinodokumento ng CRSP ang mga field para sa presyo, volume, shares, at mga corporate event. [2] Hindi ibig sabihin ng pagkakaroon ng mga field na ito na ang bawat pagsasama ng datos ay gumagamit lamang ng impormasyong available sa oras ng desisyon. Itala ang petsa ng publikasyon o availability kung naaangkop, ang paraan ng pagkalkula ng return, at ang paghawak sa nawawala o lipas nang presyo.
Magkaibang ranking inputs ang total return at price return. Pare-pareho ang paghawak sa dividends, stock splits at distributions sa buong universe ng mga stock at sa benchmark. Itakda rin ang minimum na history ng bagong listed stock bago isama sa formation set; hindi maihahambing ang rankings kung basta pupunan ang maikling history ng imbentong datos.
Ang mga magkakapatong na cohort ay ginagawang isang portfolio ang mga signal
Ang sumusunod ay isang iminungkahing disenyo ng operasyon, hindi isang eksaktong reproduksyon ng bawat kumbensyon sa pinagmulan. Bawat buwan ay bumubuo ng isang cohort na may nakapirming mga miyembro, naghihintay ng limang sesyon ng pangangalakal, pagkatapos ay nananatili sa loob ng 12 na buwan. Ang bawat bagong cohort ay tumatanggap ng ikalabindalawang bahagi ng magagamit na badyet sa equity ng estratehiya, na may katugmang long at short notional. Ang isang linggong lag ng papel ay hindi dapat ipagpalagay na magkapareho sa bawat limang-sesyon na implementasyon.
Sa pagsisimula, mananatiling cash ang hindi pa nailaang cohort budgets. Malaking pagbabago sa exposure ang paglalagay agad ng lahat ng 12 budget sa unang cohort. Kapag buo na ang pagpapatakbo ng sistema, hanggang 12 cohort ang sabay na aktibo; maaaring mapabilang ang isang stock sa ilang cohort na may magkaibang planong exit.
Magpanatili ng cohort ledger kahit na ang netong ninanais na posisyon lamang ang isasagawa ng broker. Ang isang pagbili para sa isang cohort ay maaaring makabawi sa isang benta para sa isa pa; ang aktwal na turnover ng account ay maaaring mas mababa kaysa sa kabuuan ng notional cohort turnover. Maglaan ng mga pagpuno at gastos nang pare-pareho upang ang attribution ay magkatugma sa totoong account.
Hindi malulutas ang mga limitasyon sa paghiram sa pamamagitan ng pagtanggal ng mga hindi available na short pagkatapos makita ang kanilang mga kita. Tukuyin muna kung ang isang hindi available na short ay nakakabawas sa katugmang alokasyon ng long, nag-iiwan ng kawalan ng balanse sa pera o gumagamit ng isang tahasang nasubok na pamalit. Isama ang mga bayarin sa paghiram, mga recall at mga sapilitang pagsasara.
Dahil ang pagiging miyembro ay nakatakda sa oras ng pagbuo, ang mas huling ranggo ng isang asset ay hindi nag-aalis nito mula sa isang cohort maliban kung may karagdagang exit rule na nairehistro. Ang buwanang pag-reranking na may kumpletong pagpapalit ng portfolio ay ibang estratehiya.
Magpatupad ng maximum na 12 active cohort slots. Kung may bagong entry na darating bago ang pinakalumang naka-iskedyul na exit, panatilihin ang nakareserbang badyet nito sa cash hanggang sa ma-release ang isang slot sa halip na pansamantalang lumampas sa limitasyon. Kasama rin sa mga gastos sa short-position ang dividend compensation na dapat bayaran sa nagpapahiram ng shares kung naaangkop.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Binabago ng mga return denominator ang maliwanag na porsyento
Isaalang-alang ang isang sintetikong cohort na may $10,000 na long at $10,000 na short. Ang long leg ay kumikita ng 8%, na bubuo ng $800, at ang mga shorted asset ay bumababa ng 3%, na bubuo ng $300 bago ang mga gastos. Ang pinagsamang kita ay $1,100. Iyon ay 11% bawat dolyar ng paunang long notional, ngunit 5.5% kumpara sa $20,000 ng equity kung iyon ang napiling capital denominator.
Ipagpalagay na ang kabuuang halaga ng pangangalakal, paghiram, at iba pang idineklarang gastos ay $220. Ang netong kita ay nagiging $880, o 4.4% sa parehong denominador ng $20,000. Ang long-minus-short return spread ng isang publikasyon ay hindi mismo tumutukoy sa margin, financing, at pamamahala ng pera ng isang real account.
Sa isang nabigong cohort, ang long leg ay nawawalan ng 6% habang ang mga shorted asset ay tumataas ng 10%. Ang mga pagkalugi ay $600 at $1,000 ayon sa pagkakabanggit: −$1,600, o −8% ng $20,000 bago ang mga gastos. Ang pagiging long at short ay hindi garantiya ng maliit na pagkalugi, lalo na kapag ang mga leg ay may iba't ibang sector o factor exposures.
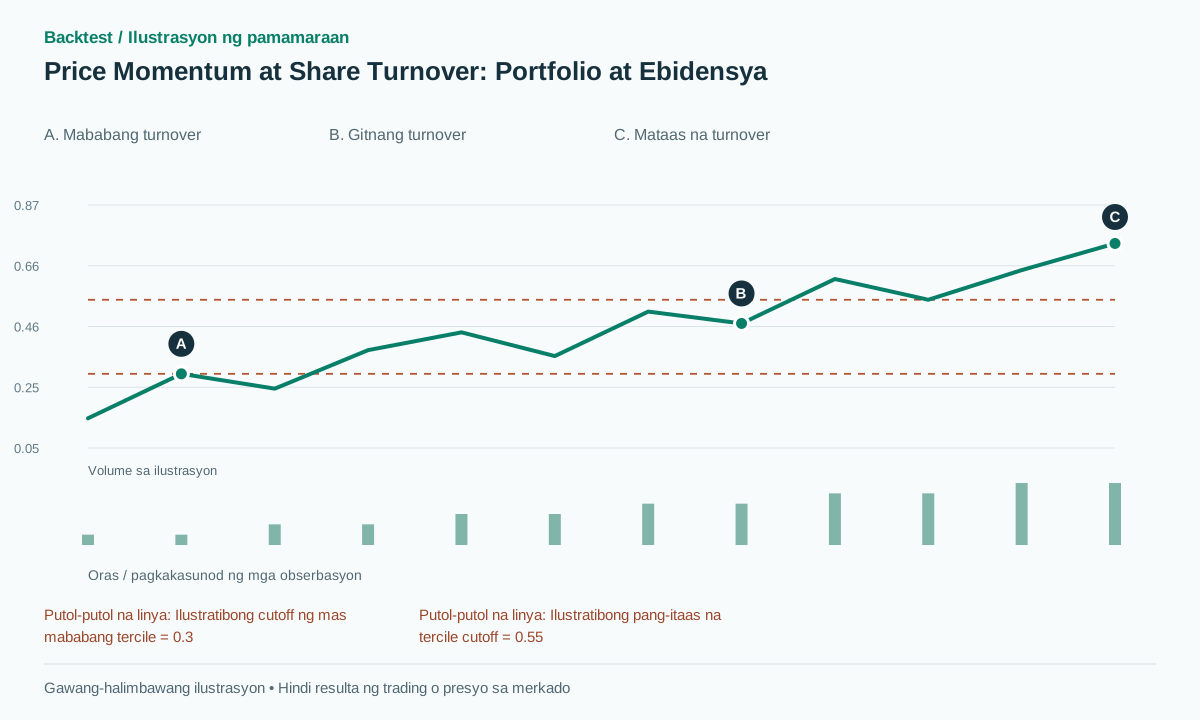
Ang mga patayong halaga ng tsart ay mga porsyento ng turnover para sa magkakahiwalay na stock, hindi mga presyo sa paglipas ng panahon. Ang mga pangalawang bar nito ay kumakatawan sa mga naglalarawang grupo ng kita, hindi ang dami ng share na ikinakalakal. Mahalaga ang pagkakaibang ito dahil ang isang cross-sectional ranking ay hindi dapat bigyang-kahulugan bilang isang intraday breakout sequence.
Subukan kung may dagdag na impormasyon mula sa turnover
Paghambingin ang early momentum, late momentum, at isang price-only na bersyon gamit ang parehong universe, return horizon, holding schedule, risk, at cost assumptions. Kung hindi, ang mga pagkakaiba sa weights o leverage ay maaaring mapagkamalang impormasyong ibinibigay ng turnover.
Ang momentum factor ni Kenneth French ay isang kapaki-pakinabang na panlabas na sanggunian, ngunit ang pagbuo at pagbibigay ng bigat nito ay naiiba sa anim-na-buwang joint sort na ito. [3] Ang pagtutugma ng return series nito ay hindi isang direktang target ng replication. Sabihin nang eksakto kung aling benchmark na tanong ang sinasagot nito, tulad ng malawak na pagkakalantad sa isang momentum factor.
Iulat ang mga kita ayon sa cohort at buwan ng kalendaryo, gross at net exposure, konsentrasyon ng sektor, turnover at availability ng borrow. Ang magkakapatong na holding period ay lumilikha ng mga dependent na obserbasyon; ang pagtrato sa bawat cohort-month bilang independent ay maaaring magpalabis sa statistical confidence.
Gumamit ng mga huling naka-lock na panahon at subukan ang mga kalapit na formation window nang hindi pinipili ang pinakamahusay na resulta pagkatapos ng inspeksyon. Dapat kasama sa isang robustness table ang lahat ng rehistradong baryasyon. Ang isang turnover effect na lumilitaw lamang sa isang hangganan, isang data treatment o ilang hindi maa-access na shorts ay nararapat sa mas makitid na interpretasyon.
Panghuli, paghiwalayin ang ebidensya ng kakayahang mahulaan ang kondisyonal na kita mula sa ebidensya ng isang maipapatupad na portfolio. Ang isang hilaw na long-minus-short premium ay maaaring manatili sa istatistika habang nawawalan ng pang-ekonomiyang kaakit-akit pagkatapos ng mga limitasyon sa financing, epekto at kapasidad. Ang parehong resulta ay kapaki-pakinabang na konklusyon sa pananaliksik.
Mga karaniwang pagkakamali
Pag-uuri ng turnover sa loob ng bawat return group
Lumilikha ito ng conditional sort sa halip na ang nilalayong independent intersections at maaaring pumili ng mga stock na lubhang naiiba.
Pagtawag sa bruto na return spread bilang account CAGR
Ang isang istatistika ng portfolio na long-minus-short ay hindi tumutukoy sa financing, mga kinakailangan sa kapital o compounding para sa isang live account.
Hindi pinapansin ang pagdepende sa pagitan ng mga magkakapatong na cohort
Maaaring tamaan ng parehong stock at market shocks ang maraming cohort. Dapat isaalang-alang ng statistical uncertainty ang paulit-ulit na exposure na ito.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang mataas na volume ba ay palaging isang positibong filter ng momentum?
Hindi. Tinutukoy ng joint-sort hypothesis ang iba't ibang kombinasyon ng mga nakaraang kita at turnover. Ang direksyon ng klasipikasyon ay bahagi ng pamamaraan at dapat subukan.
Maaari bang i-convert ang pamamaraan sa mga pang-araw-araw na signal?
Bagong estratehiya iyon na may ibang formation, turnover at holding behavior. Kailangan nito ng sariling cost model at evaluation sa datos na hindi pa nagamit, sa halip na manahin ang ebidensya ng monthly study.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Nabasa ang orihinal na Journal of Finance paper. Ang first-year event-time figures ay bruto na portfolio statistics; hindi sila inaangking net account CAGR. Sinuri noong: .
- CRSP US Stock DatabasesCRSP. Binabasa ang dokumentasyon ng pangunahing database para sa mga kaugnay na larangan at paghawak ng mga kaganapan sa korporasyon. Ang isang wastong point-in-time na pagsali ay nananatiling responsibilidad ng implementer. Sinuri noong: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. Nabasa ang dokumentasyon ng pangunahing konstruksyon ng salik. Ang momentum horizon at weighting nito ay naiiba sa ispesipikasyon ng joint-sort na tinalakay dito. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store