Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang bawat kontrata ay may dalawang panig
- Ang mga yunit at mga kumbensyon sa pagbibilang ay kabilang sa kahulugan ng tampok
- Pagsamahin ang mga snapshot sa oras ng desisyon, hindi ayon sa pinakamalapit na timestamp
- Magkaiba ang dami ng bukas na kontrata at daloy ng traded volume
- Dalawang hypotheses ng presyo–OI ang maaaring masubukan nang hiwalay
- Patunayan ang datos bago suriin ang filter
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng CME ang OI laban sa volume. Inilalarawan ng dokumentasyon ng Bybit ang mga yunit na partikular sa produkto at mga field ng pagbibilang. Iniuulat ng abstrak ng Giagkiozis–Said ang mga hindi pagkakapare-pareho sa isang sample ng 2023, hindi isang hatol na mali ang bawat kasalukuyang feed. Walang bagong backtest ang nagpapatunay sa mga iminungkahing filter dito. [1] [2] [3]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
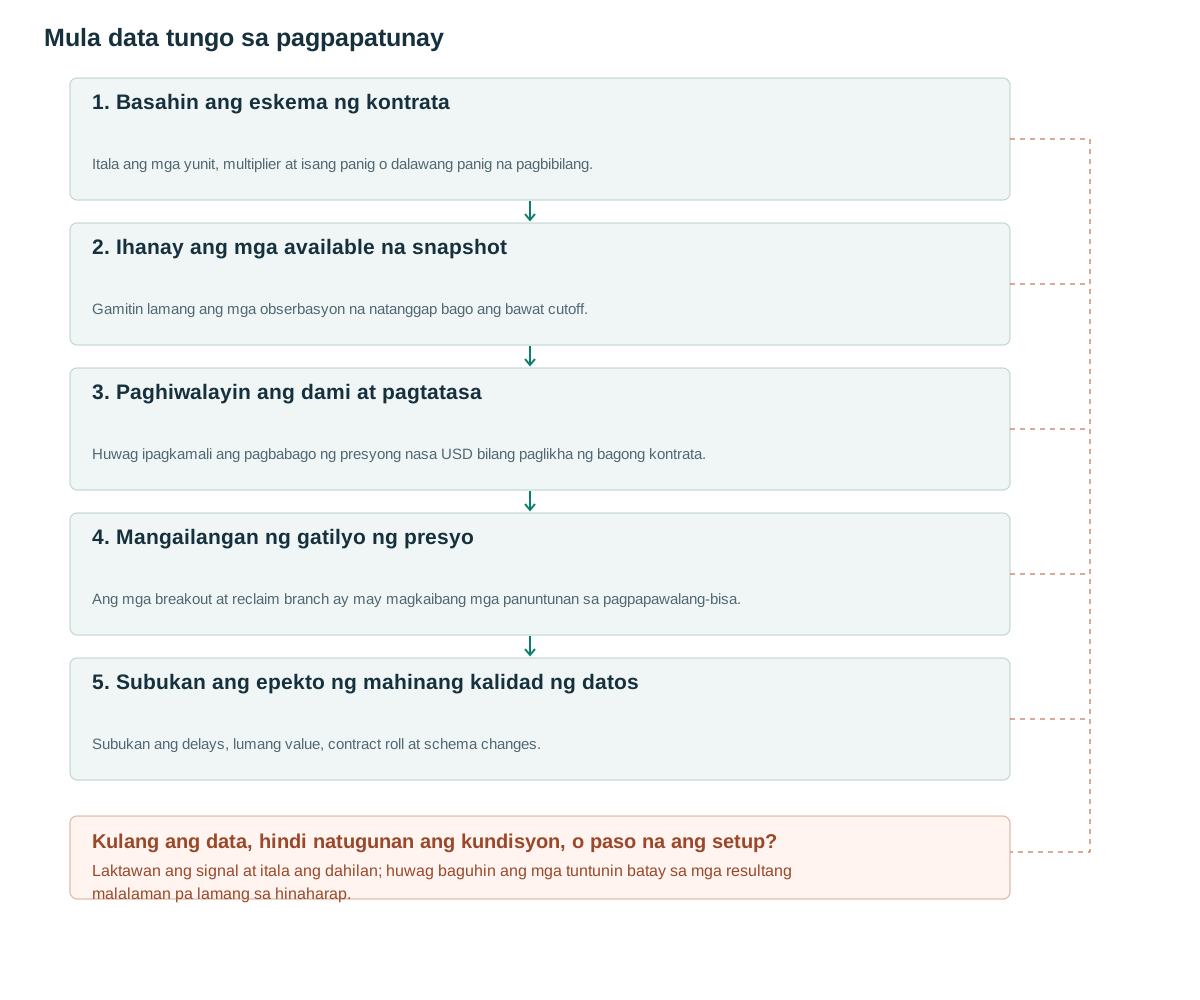
- Basahin ang eskema ng kontrataItala ang mga yunit, multiplier at isang panig o dalawang panig na pagbibilang.
- Ihanay ang mga available na snapshotGamitin lamang ang mga obserbasyon na natanggap bago ang bawat cutoff.
- Paghiwalayin ang dami at pagtatasaHuwag ipagkamali ang pagbabago ng presyong nasa USD bilang paglikha ng bagong kontrata.
- Mangailangan ng gatilyo ng presyoAng mga breakout at reclaim branch ay may magkaibang mga panuntunan sa pagpapawalang-bisa.
- Subukan ang epekto ng mahinang kalidad ng datosSubukan ang delays, lumang value, contract roll at schema changes.
Ang bawat kontrata ay may dalawang panig
Sa ilalim ng isang one-sided convention sa pagbibilang ng kontrata, ang isang transaksyon kung saan ang parehong counterparty ay magbubukas ng mga bagong posisyon ay magpapataas ng OI ng isang kontrata. Kung pareho silang magsasara ng mga umiiral na posisyon, ang OI ay bababa ng isa. Kung ang isang pambungad na posisyon ay papalit sa isang pangwakas na posisyon, ang OI ay hindi magbabago. Ang dami ng kalakalan ay tumataas sa lahat ng tatlong kaso. Pinag-iiba ng CME ang stock ng mga natitirang kontrata mula sa daloy ng aktibidad ng kalakalan. [1]
Maaaring may bagong posisyon kapag sabay na tumataas ang presyo at OI, ngunit may dalawang panig pa rin ang bawat kontrata. Kailangan ng karagdagang datos na inuri ayon sa posisyon para malaman kung sino ang nagbukas ng long o short. Ang sabay na pagbaba ng presyo at OI ay maaaring tumugma sa pagbawas ng leverage; hindi nito pinatutunayang lahat ng nagsarang posisyon ay long na puwersahang na-liquidate.
Ang pamilyar na apat na kombinasyon ng price up/down at OI up/down ay mga paglalarawan lamang, hindi kumpletong estratehiya. Hindi kasama rito ang entry timing, participant identity, hedging motives, at execution costs. Ituring ang bawat kombinasyon bilang isang paliwanag na katangian ng kandidato na ang relasyon sa hinaharap ay dapat tantyahin sa nilalayong merkado.
Ang mga yunit at mga kumbensyon sa pagbibilang ay kabilang sa kahulugan ng tampok
Basahin ang contract multiplier, inverse o linear na uri ng produkto at ang API counting convention. Ang dokumentasyong Bybit na sinuri rito ay nagpapaiba sa openInterest na binibilang sa magkabilang panig mula sa singleOpenInterest na binibilang sa isang panig; ang mga inverse na produkto ay gumagamit ng mga unit na USD habang ang mga linear na produkto ay gumagamit ng mga unit na coin. [2] Panatilihin ang pangalan ng field at bersyon ng schema sa halip na tahimik na lumipat sa pagitan ng mga field sa historical at live na data.
Ang OI na nagkakahalaga ng USD ay maaaring tumaas dahil ang pinagbabatayang presyo ay tumataas habang ang bilang ng mga barya o kontrata ay nananatiling hindi nagbabago. Upang pag-aralan ang paglikha ng posisyon, mas mainam ang isang pare-parehong sukat ng dami o hatiin ang mga epekto ng presyo at dami. Huwag magdagdag ng mga dami ng BTC sa mga dami ng ETH. Ang isang cross-asset USD aggregate ay nangangailangan ng isang nakasaad na presyo ng pagtatasa at timestamp.
Ang pagbabago sa mga detalye ng kontrata o paglipat mula sa isang panig patungo sa dalawang panig na pag-uulat ay maaaring lumikha ng isang diskuntinidad na walang kaugnayan sa gawi sa pangangalakal. Tukuyin at i-annotate ang mga naturang pagbabago. Ang isang maayos na normalisasyon ay maaaring magtago ng break habang pinapanatili ang isang maling signal ng pagbabago sa porsyento, kaya panatilihin ang raw field at metadata ng conversion.
Mahalaga rin ang pag-roll sa futures na malapit nang mag-expire. Ang pagbaba ng OI sa pinakamalapit na kontrata ay maaaring paglipat sa susunod, hindi pagbaba ng kabuuang market exposure. Tukuyin kung sinusundan ang isang pinangalanang kontrata o isang dokumentadong pagsasama ng mga karapat-dapat na expiry.
Pagsamahin ang mga snapshot sa oras ng desisyon, hindi ayon sa pinakamalapit na timestamp
Gamitin ang pinakabagong snapshot na aktwal na natanggap bago ang desisyon. Maaaring makapili ng future observation ang nearest-time join at makapasok ang impormasyong hindi pa alam. Limitahan sa itinakdang maximum na edad ang pagdadala ng huling halaga sa susunod na oras; kung hindi, magmumukhang hindi nagbago ang aktibong merkado dahil sa lumang OI. Itala kapwa ang oras ng obserbasyon at oras kung kailan naging available ang halaga.
Para sa paghahambing ng horizon, kunin ang pinakabagong kwalipikadong dami sa kasalukuyang cutoff at sa naunang cutoff. Kinakailangan ang isang positibong nakaraang dami, pare-parehong pagkakakilanlan ng kontrata, at katanggap-tanggap na edad para sa parehong obserbasyon. Sinusuri ng pseudocode ang parehong snapshot laban sa kani-kanilang mga cutoff.
Huwag mag-linear interpolation sa pagitan ng alam na past snapshot at future snapshot upang tantiyahin ang intraday value. Puwede ito sa pagtingin pabalik, ngunit gumagamit ng future data. Kung walang historical availability timestamp, ilahad ang limitasyon at subukan ang konserbatibong publication delays sa halip na ipagpalagay ang agarang access.
Kalkulahin ang pagbabago ng presyo at traded volume sa parehong saklaw ng panahon gamit ang kani-kanilang availability rules. Itala ang aktwal na oras ng snapshot: dahil sa irregular updates, maaaring magkaiba ang aktwal na pagitan ng dalawang nominal na limang minutong paghahambing. Tanggihan o suriin nang hiwalay ang mga obserbasyong sobra ang paglihis ng alignment.
Sukatin ang edad ng bawat snapshot laban sa sarili nitong cutoff: ang kasalukuyang halaga laban sa t at ang naunang halaga laban sa t−horizon. Parehong dapat mayroong magkatugmang pagkakakilanlan ng kontrata, mga yunit, mga multiplier at mga kumbensyon sa pagbibilang; tinatanggihan ng comparable_quantity_schema ang isang hindi nahawakang pagbabago. Ginagamit ng Age ang timestamp ng obserbasyon, habang itinatatag ng received_at kung dumating na ang halaga.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
Magkaiba ang dami ng bukas na kontrata at daloy ng traded volume
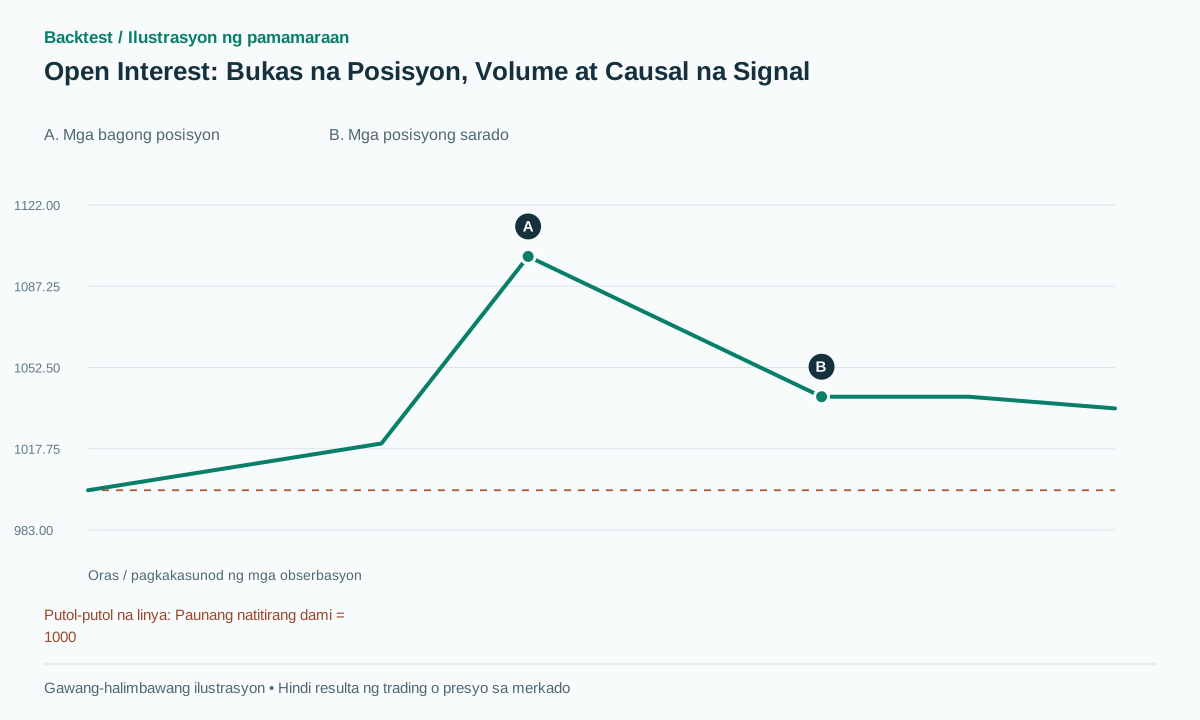
Magsimula sa OI na 1,000 kontrata sa one-sided counting. Ang transaksyong 100 kontrata kung saan parehong nagbubukas ng posisyon ay nagtataas ng OI sa 1,100 at nagdaragdag ng 100 sa volume. Ang susunod na transaksyong 60 kontrata kung saan parehong nagsasara ay nagbababa ng OI sa 1,040 at nagdaragdag pa ng 60 sa volume. Ang total traded volume ay 160, ngunit 40 lamang ang netong pagbabago ng OI.
Sa kontra-halimbawa ng valuation, nananatiling 100 BTC ang dami habang tumataas ang presyo mula 50,000 sa 55,000. Tumataas ang USD notional mula 5 milyon sa 5.5 milyon, isang pagtaas na 10% kahit walang pagbabago sa dami. Mali ang filter na ituturing itong pagtaas na 10% sa bagong kontrata: epekto ito ng valuation, hindi paglikha ng posisyon.
Para sa isang pagkabigo sa timing, ang paggamit ng 10:05 OI snapshot para bigyang-katwiran ang isang entry na 10:00 ay hindi wasto kahit na ang pangwakas na file ay maayos na nakaayos ayon sa oras ng obserbasyon. Ang interpolating sa pagitan ng 09:55 at 10:05 ay naglalabas din ng snapshot sa hinaharap papunta sa feature na 10:00. Hindi naaayos ng pag-uuri ang availability.
Inilalarawan ng tsart ang dami na tumataas at pagkatapos ay bumababa. Hindi nito tinutukoy ang mga kalahok, pinag-iiba ang mga boluntaryong paglabas mula sa sapilitang likidasyon o ipinapakita ang kita ng pamumuhunan. Ang mga konklusyong iyon ay nangangailangan ng iba pang mga obserbasyon at isang hiwalay na tinukoy na tanong sa pananaliksik.
Dalawang hypotheses ng presyo–OI ang maaaring masubukan nang hiwalay
Ang isang iminungkahing sangay ng breakout-continuation ay nagsisimula sa isang nakapirming kandidato ng presyo at isang pagsasara na higit sa resistance. Subukan ang positibong pagbabago batay sa dami ng OI sa isang nakapirming horizon, pagkatapos ay subukan ang mataas na RVOL bilang karagdagang filter. Ang horizon at threshold ay mga pagpipilian sa pananaliksik. Ang entry ay kasunod ng kumpirmasyon at ang stop ay nagmumula sa istruktura ng presyo; ang OI ay hindi nakapagbibigay ng wastong lokasyon ng stop nang nakapag-iisa.
Ang isang iminungkahing sangay ng washout-reclaim ay nangangailangan ng sweep sa ibaba ng isang low, isang makabuluhang pagbaba sa dami ng OI at isang price reclaim. Maghintay para sa kasunod na kumpirmasyon ng presyo bago pumasok sa long. Kanselahin dahil sa structural invalidation o timeout sa halip na bumili dahil lamang sa pagbaba ng OI. Ang pagbaba ng 5% o 10% ay hindi isang universal market constant.
Kung magdaragdag ng liquidation data, ihiwalay ang panig ng posisyong ili-liquidate sa taker side sa trade feed. Maaaring ibang bagay ang tinutukoy ng kanilang mga label. Halimbawa, hindi dapat unawain ang pagsasara ng long sa simpleng pagkopya ng label na Buy mula sa isang API papunta sa kahulugan nito sa ibang API.
Panatilihing hiwalay ang mga sanga mula sa simula. Kung ang isang breakout ay mabigo habang ang OI ay bumagsak, hindi ito awtomatikong magiging isang matagumpay na eksperimento sa washout. Ang isang bagong kandidato ay nangangailangan ng sarili nitong tuntunin sa oras ng kaganapan, kumpirmasyon at panganib. Panatilihin ang nabigong orihinal na kandidato sa log ng pagsusuri.
Patunayan ang datos bago suriin ang filter
Sinuri nina Giagkiozis at Said ang datos ng tick mula sa dalawang panahon sa 2023 sa pitong palitan at iniulat ang mga hindi pagkakapare-pareho ng OI at likidasyon. Ang saklaw ng pagbasa rito ay ang abstrak ng binagong papel, hindi isang reproduksyon ng dataset nito. [3] Hinihikayat nito ang pagsusuri ng mga snapshot, trade, at schema, ngunit hindi nito binibigyang-katwiran ang pagtanggi sa bawat kasalukuyang exchange feed.
Ihambing ang parehong price detector na may OI at walang OI, saka idagdag ang RVOL o liquidation feature nang paisa-isa. Suriin ang publication lag, proporsyon ng lumang value, contract roll at pagbabago ng API. Isama ang funding, spread, slippage at kaukulang asset-borrowing cost; subukan din ang dagdag na delay na isang snapshot cycle.
Iulat ang net expectancy, bilang ng trade, drawdown at mga pagkakataong tinanggihan dahil walang available na datos. Ang filter na gumagana lang sa OI na itinama kalaunan ay hindi pa napatunayang ma-eexecute sa orihinal na oras. Maaaring kapaki-pakinabang na matuklasang natatabunan ng data quality o reporting delay ang anumang tila predictive benefit.
Mga karaniwang pagkakamali
Tumataas ang Notional OI dahil lamang sa pagtaas ng presyo
Ang pagpapahalaga sa USD ay naglalaman ng isang bahagi ng presyo; ihiwalay ang dami bago bigyang-kahulugan ang paglikha ng bagong posisyon.
Ang bawat pagbagsak ay tinatawag na likidasyon
Binabawasan din ng boluntaryong pagsasara ng posisyon ang OI; ang likidasyon ay nangangailangan ng hiwalay na event feed.
Paggamit ng spot volume bilang kapalit ng perpetual OI
Ito ay magkakaibang pamilihan at magkakaibang dami na ang pagkakahanay ay dapat na malinaw.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Likas bang bullish ang pagtaas ng OI?
Hindi. Ang bawat kontrata ay may magkabilang panig. Ang direksyonal na kapakinabangan ay nakasalalay sa konteksto ng presyo, semantika ng datos, at empirikal na pagpapatunay.
Maaari bang gabayan ng end-of-day OI ang mga earlier intraday entry?
Pagkatapos lamang ng aktwal na oras ng paglalathala nito. Ang pagtatalaga ng pangwakas na halaga sa bawat naunang bar ay lumilikha ng look-ahead bias.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Open InterestCME Group. Kahulugan ng mga natitirang kontrata at ang kanilang pagkakaiba mula sa dami ng kalakalan. Sinuri noong: .
- Get Open InterestBybit. Mga yunit ng produkto, mga field ng pagbibilang at mga paalala sa pag-update; panatilihin ang bersyong ginamit sa implementasyon. Sinuri noong: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis at Said. Sinuri ang binagong abstrak at ang saklaw ng halimbawang 2023 nito; walang isinagawang malayang reproduksyon. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store