Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Tatlong magkakaibang tanong tungkol sa dami
- Ihanay ang kalendaryo bago hatiin
- Pagkalkula at pagkakaroon ng impormasyon
- Halimbawang numerikal at isang nakaliligaw na baseline
- Ikabit ang RVOL sa isang kandidato ng presyo at isang panuntunan sa order
- Sukatin ang dagdag na halaga ng volume
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Idinodokumento ng TradingView ang relatibong dami na tumutugma sa oras. Gumagamit ang papel ng ORB ng isang partikular na bersyon para sa pagpili ng stock; ang resulta para sa kumpletong estratehiyang iyon ay hindi nagtatatag ng independiyenteng halaga ng isang RVOL threshold. Ang mga variant na nakabatay sa median at benchmark-relative sa ibaba ay nangangailangan ng magkakahiwalay na pagsubok. [1] [2]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
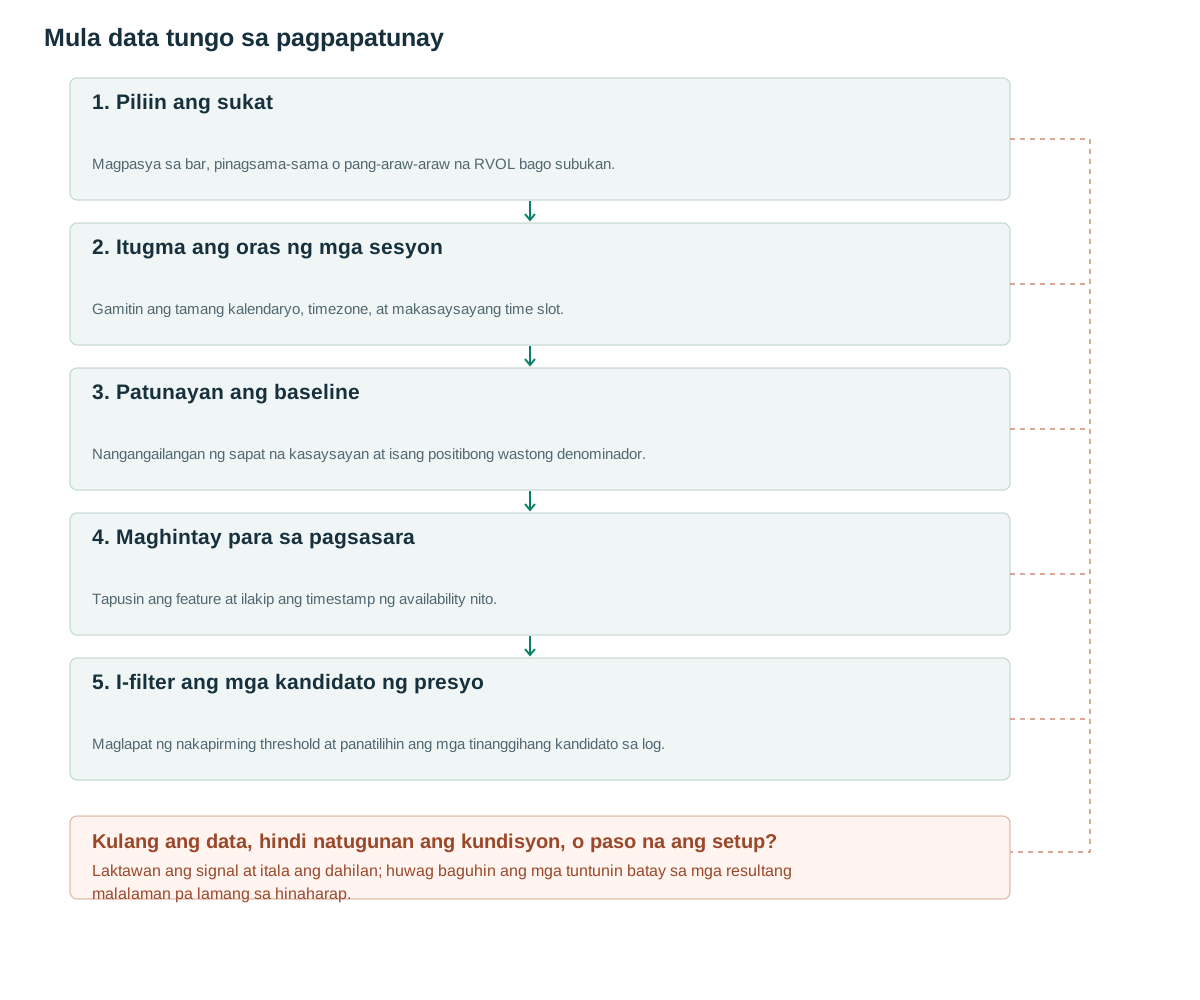
- Piliin ang sukatMagpasya sa bar, pinagsama-sama o pang-araw-araw na RVOL bago subukan.
- Itugma ang oras ng mga sesyonGamitin ang tamang kalendaryo, timezone, at makasaysayang time slot.
- Patunayan ang baselineNangangailangan ng sapat na kasaysayan at isang positibong wastong denominador.
- Maghintay para sa pagsasaraTapusin ang feature at ilakip ang timestamp ng availability nito.
- I-filter ang mga kandidato ng presyoMaglapat ng nakapirming threshold at panatilihin ang mga tinanggihang kandidato sa log.
Tatlong magkakaibang tanong tungkol sa dami
Sinusukat ng Bar RVOL ang agarang pagsabog ng aktibidad. Sinusukat ng Cumulative RVOL ang partisipasyon mula sa simula ng sesyon hanggang sa kasalukuyang oras. Sinusukat ng Daily RVOL ang isang natapos na sesyon. Piliin ang dami na tumutugma sa tanong sa pananaliksik: maaaring gamitin ng isang indibidwal na breakout ang event bar, habang ang pagpili ng stock para sa isang araw ng kalakalan ay maaaring gumamit ng cumulative participation. Huwag magpalit ng mga kahulugan pagkatapos obserbahan kung alin ang nagbigay ng mas mahusay na resulta.
Inilalarawan ng TradingView ang historical average sa magkakatugmang oras. [1] Iminungkahing alternatibo ang median ng 20 sesyon upang bawasan ang impluwensya ng mga pambihirang obserbasyon. Maaaring magkaiba ang ranggo ng parehong stock sa mean at median; itala ang baseline estimator at haba ng sample sa bawat signal.
Ang mataas na volume ay hindi nagtatakda ng direksyon. Maaari itong samahan ng pagpapatuloy, pagtanggi, balita o sapilitang likidasyon. Dapat tukuyin ng isang price detector ang lokasyon at kasunod na tugon na nagpapaiba sa mga hypotheses na ito. Hindi rin matukoy ng RVOL ang mga kalahok bilang mga institusyon: inoobserbahan nito ang aktibidad, hindi ang pagkakakilanlan ng account.
Ihanay ang kalendaryo bago hatiin
Para sa mga stock sa US, gamitin ang kalendaryo ng palitan at ang America/New_York upang tumugma sa pagitan ng 09:30–09:35 sa iba't ibang sesyon. Ang isang nakapirming pagitan ng UTC ay lumilipat kaugnay ng pagbubukas kapag nagbabago ang daylight-saving time. Paghiwalayin ang mga regular at pinahabang oras, pinaikling sesyon, at hindi kumpletong feed. Para sa patuloy na pangangalakal ng cryptocurrency, ipahayag nang malinaw ang pang-araw-araw na hangganan. Ang normalisasyon ng oras-ng-linggo ay maaaring maging isang hiwalay na eksperimento kung mayroong sapat na kumpletong linggo.
Ang denominator ay naglalaman lamang ng mga nakaraang sesyon. Ang zero baseline o hindi sapat na valid history ay nagreresulta sa insufficient_data, hindi isang napakalaking RVOL. Ang mga nawawalang obserbasyon at tunay na zero-volume interval ay magkaibang estado. Ang pananaliksik na may kalidad ng pinagmulan sa [3] ay nag-uudyok sa pagsusuri ng data ng venue, ngunit hindi nagtatakda ng isang pangkalahatang pagwawasto para sa bawat palitan.
I-save ang aktwal na listahan ng mga baseline session. Kung may tinanggal na holiday o outage, dapat ay mabuo muli ng ibang mananaliksik kung aling obserbasyon ang pumalit dito. Ang isang selection rule na kumukuha ng mga nakaraang 20 valid session ay iba sa isang tumatagal ng 20 calendar days at tahimik na nag-aalis ng mga nawawalang row. Maaaring pag-aralan ang alinman, ngunit hindi dapat magbahagi ang mga ito ng configuration identifier.
Pagkalkula at pagkakaroon ng impormasyon
Gumagamit ang pseudocode ng mean ng 20 sesyon bilang hiwalay na itinakdang baseline. Kailangang panatilihin sa reproduksyon ng pag-aaral na ORB ang depinisyon nitong 14 sesyon. [2] Pansamantala pa ang volume ng bar na nabubuo; malalaman lamang ang huling kabuuan kapag nagsara ito. Bahagi ng output ang timestamp kung kailan naging available ang feature, hindi opsyonal na anotasyon lamang.
Ratio ng cumulative quantity ang cumulative RVOL, hindi average ng RVOL ng bawat bar. Magkaiba ang pagbigat nila sa araw. Unahing idagdag ang volume ng bawat historical session mula sa simula hanggang sa katugmang slot, saka kalkulahin ang baseline sa mga sesyon. Kung invalid ang isang sample sa denominator, pare-pareho ang pagtrato sa sesyong iyon para sa buong cumulative observation.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Halimbawang numerikal at isang nakaliligaw na baseline
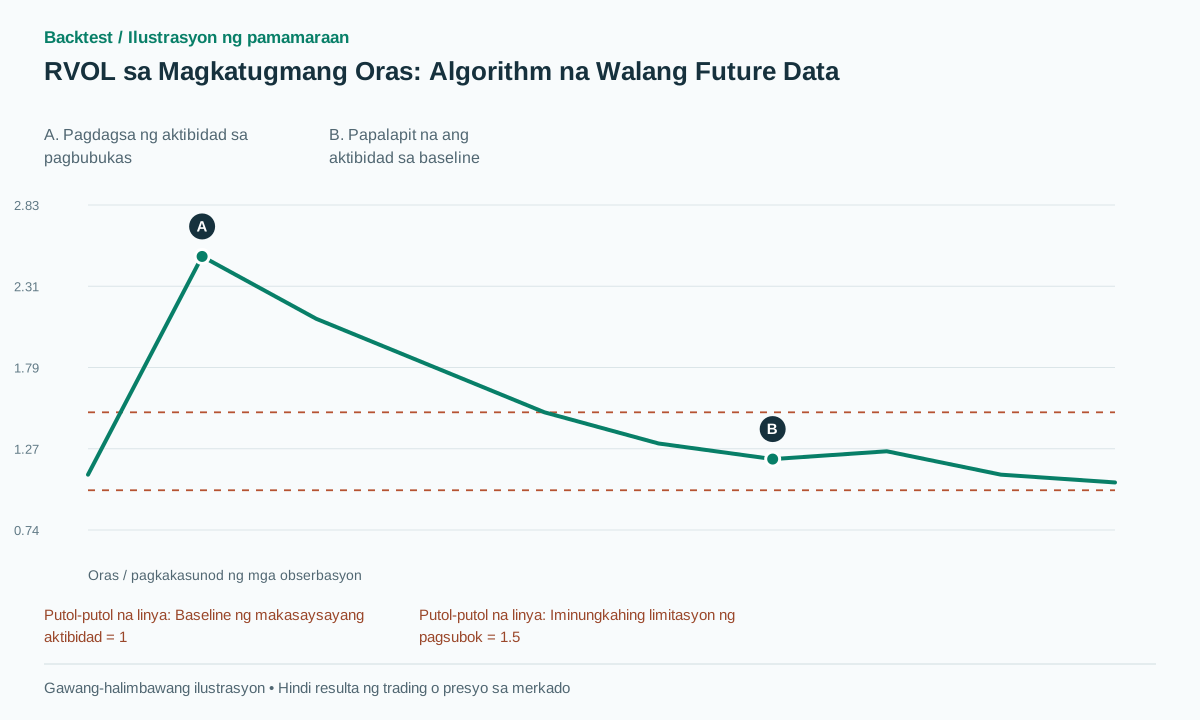
Ipagpalagay na ang historical volume sa 09:30–09:35 ay karaniwang 100,000 share at ngayon ay 250,000. Ang RVOL ng bar ay 2.5. Pagsapit ng 10:00, ang kasalukuyang cumulative volume ay 600,000 kumpara sa historical cumulative baseline na 500,000, kaya 1.2 ang cumulative RVOL. Humina ang aktibidad kumpara sa normal nitong takbo kahit patuloy na nadaragdagan ang kabuuang cumulative volume.
Kung 5 milyon ang average na daily volume, ang 600,000 na hinati sa 5 milyon ay 0.12: naitrade na ang katumbas ng 12% ng volume ng karaniwang buong araw. Iba ito sa time-matched RVOL na 1.2. Sa araw ng malawakang market event, ang stock RVOL na 2 at benchmark RVOL na 3 ay may diperensiyang −1 ngunit ratio na humigit-kumulang 0.667. Magkaiba ang kahulugan at scale ng pagbabawas at paghahati.
Ang isang halimbawa ng pagkabigo ay isang feed na nagtanggal ng kalahati ng historical opening volume. Ang denominator nito ay bumababa mula 100,000 patungong 50,000 at ang parehong kasalukuyang obserbasyon ay iniulat bilang RVOL 5. Pinili ng scanner ang isang depekto sa data, hindi isang mas malakas na pagkakataon. Ang ilustrasyon ay nagpapakita ng isang sintetikong serye ng RVOL sa halip na isang serye ng presyo.
Ikabit ang RVOL sa isang kandidato ng presyo at isang panuntunan sa order
Isang iminungkahing eksperimento ang unang tumutukoy sa isang breakout na mas mataas sa pinakamataas na high ng mga nakaraang 20 nakumpletong bar. Kapag lumampas na ang isang close sa frozen level, ilapat ang time-matched RVOL ≥1.5. Ang threshold na ito ay isang research parameter. Magsumite ng order sa susunod na posibleng event pagkatapos ng confirming close; huwag magtalaga ng fill sa naunang breakout touch kapag hindi pa alam ang final bar volume.
Hindi tinutukoy ng RVOL ang stop. Maaaring ilagay ito sa ilalim ng dati nang natukoy na retest low, magtakda ng portfolio risk limits, at tanggihan ang bagong order kung masyadong malaki ang spread kumpara sa stop distance. Ngunit kung may nakabinbing stop-market order bago ang gap, dapat itala ang makatotohanang fill kapag na-trigger ito. Hindi maaaring burahin ng huling volume ang dati nang talong trade.
Ihiwalay ang pagpili sa timing. Valid para sa susunod na kaganapan ang pagpili ng stock sa 09:35 gamit ang natapos nitong opening range. Hindi valid ang pagtawag ditong high-RVOL sa 09:31 gamit ang magiging kabuuan ng limang minuto. Kung magte-trade habang nabubuo ang opening range, gumawa ng hiwalay na elapsed-time feature at kumuha ng intrabar history na kayang kopyahin ito.
Sukatin ang dagdag na halaga ng volume
I-freeze ang isang set ng mga kandidato sa presyo at ihambing ang apat na sangay: presyo lamang, bar RVOL, pinagsama-samang RVOL at benchmark-relative RVOL. Panatilihing magkapareho ang mga entry, exit, at sizing kapag sinusubukan ang pagpili. Bilangin ang mga tinanggihang oportunidad pati na rin ang mga isinagawang trade; kung hindi, itatago ng ulat ang opportunity cost ng filter.
Suriin ang magkakahiwalay na mga panahon, mga grupo ng likididad, at mga oras ng araw. Iulat ang net expectancy sa mga yunit ng panganib, bilang ng kalakalan, kita bawat araw, drawdown, at mga gastos sa pagpapatupad. Maaaring pataasin ng isang filter ang win rate sa pamamagitan ng pag-aalis ng karamihan sa mga kalakalan habang binabawasan ang kabuuang pagganap. I-lock ang mga threshold bago ang pangwakas na pagsubok, pagkatapos ay subaybayan ang parehong mga patakaran gamit ang mga aktwal na timestamp ng pagtanggap ng data.
Kabilang sa mga kapaki-pakinabang na pagsusuri sa implementasyon ang isang pare-parehong historical baseline, isang zero-volume denominator, isang hindi kumpletong pinaikling sesyon, at isang daylight-saving transition. Idagdag ang mga susunod na sesyon sa isang nakapirming historical prefix: ang mga dating inilabas na feature value at signal ay dapat manatiling hindi nagbabago. Paghambingin din ang mean at median na mga bersyon sa isang sadyang sukdulang naunang sesyon upang makita ang isang hindi sinasadyang pagpapalit ng estimator.
Para sa cross-sectional ranking, panatilihin ang universe kung paano ito umiiral noong panahon ng desisyon at ang tie-breaking rule para sa pantay na RVOL. Huwag pumili ng isang nakapirming listahan ng mga liquid survivors ngayon upang kumatawan sa mga naunang merkado. Kung mas kaunti lamang sa nais na bilang ng mga stock ang may wastong history, panatilihin ang mas maliit na set na iyon o maglapat ng isang paunang natukoy na allocation rule; ang pag-imbento ng nawawalang history ay nagtatago ng isang tunay na implementation constraint.
Mga karaniwang pagkakamali
Iba ang rolling bar window sa paghahambing ng magkatugmang oras
Pinaghahalo ng rolling average ng 78 bar na tig-limang minuto ang pagbubukas at tanghali. Ituring ito bilang ibang feature.
Ang mataas na volume ay nangangahulugang pagbili
Walang direksyon ang RVOL. Kailangan pa rin ang isang price trigger, invalidation, at exit.
Pag-aalis ng sample batay sa kung kumita ang trade
Dapat tukuyin ang mga pagbubukod ng datos bago ang pagsusuri at hindi dapat nakadepende sa kung nanalo ang isang kalakalan.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Anong halaga ng RVOL ang mabuti?
Walang pangkalahatang hangganan. Ang isang halaga tulad ng 1.5 ay isang kandidatong parameter ng pananaliksik na ang kahulugan ay nakadepende sa sesyon, merkado, estimator at mga gastos.
Maaari bang gamitin ang isang hindi pa tapos na bar?
Oo, na may hiwalay na tinukoy na tampok ng lumipas na oras kumpara sa tumutugmang makasaysayang lumipas na oras. Ang backtest ay dapat mayroong sapat na intrabar data.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Relative Volume at TimeTradingView. Depinisyon ng ordinaryo at cumulative na relative volume kumpara sa parehong oras ng mga nakaraang sesyon. Sinuri noong: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Pangunahing sanggunian ng pagpili ayon sa RVOL sa pag-aaral na ORB, gamit ang limang minutong bar at baseline na 14 sesyon; hindi nito pinapatunayan ang mga variant dito. Sinuri noong: .
- Crypto Wash TradingNBER. Pananaliksik sa kalidad ng naiulat na volume sa historical sample ng mga trading venue; hindi inilalahat sa bawat kasalukuyang venue. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store