Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang aktwal na inilalarawan ng may-akda ng pinagmulan
- Pumili ng stock na malayo na ang itinaas, saka maghintay
- Nagbibigay ng konteksto ang volume, hindi patunay ng exhaustion
- Isang panalo na may takdang oras at isang squeeze pagkatapos ng entry
- Ang paghiram at pagkakasunud-sunod ng order ay mga tuntunin sa estratehiya
- Sukatin ang mga buntot ng pagkatalo bago magtiwala sa antas ng panalo
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Hayagan na iniuugnay ng may-akda ang mga parabolic shorts sa isa sa tatlong setup sa likod ng kanyang sariling iniulat na kita. Hindi malayang bineberipika ng mga tsart at isang FAQ ang pagganap ng bawat setup. Ang mekanikal na detalye sa ibaba ay hindi pa nasusubok dito.
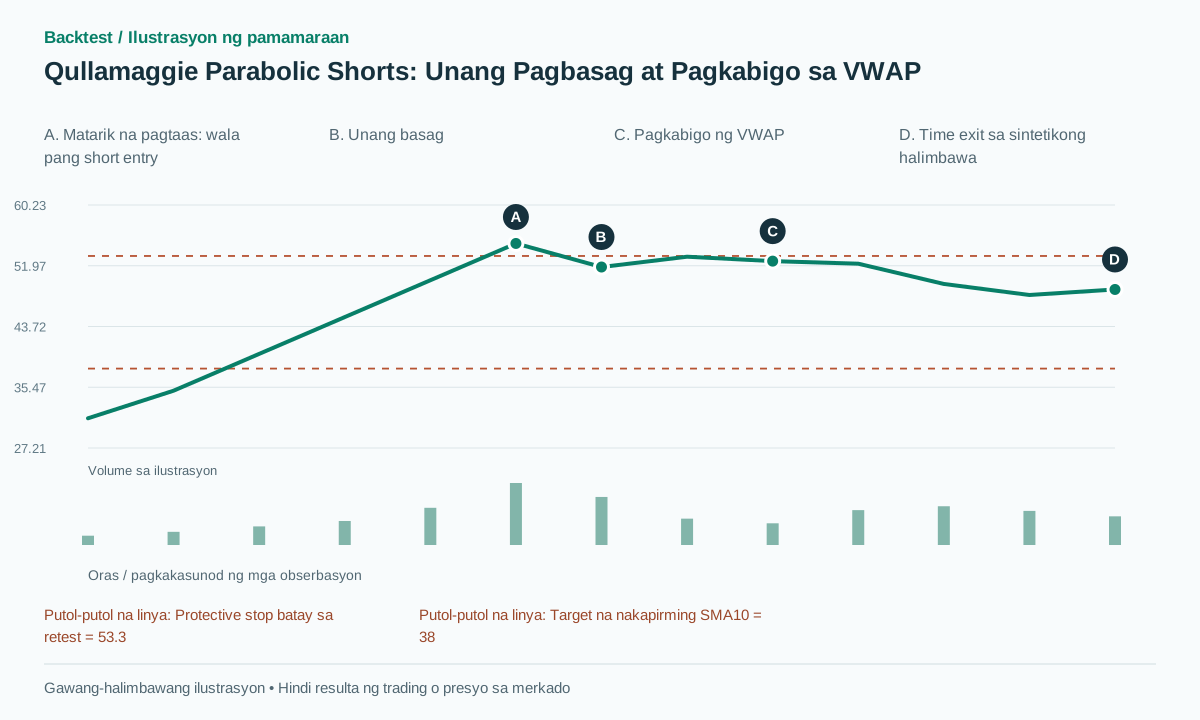 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
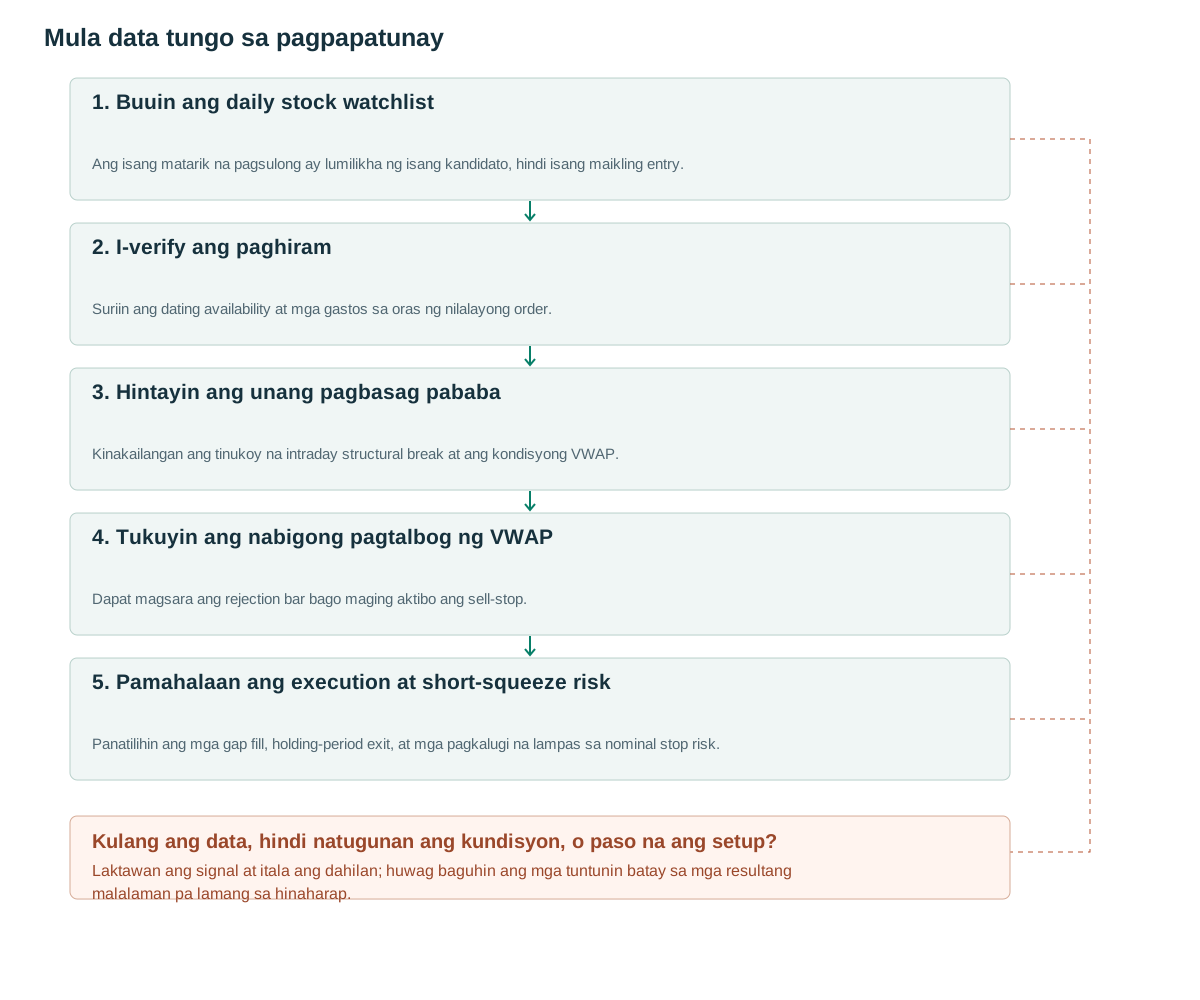
- Buuin ang daily stock watchlistAng isang matarik na pagsulong ay lumilikha ng isang kandidato, hindi isang maikling entry.
- I-verify ang paghiramSuriin ang dating availability at mga gastos sa oras ng nilalayong order.
- Hintayin ang unang pagbasag pababaKinakailangan ang tinukoy na intraday structural break at ang kondisyong VWAP.
- Tukuyin ang nabigong pagtalbog ng VWAPDapat magsara ang rejection bar bago maging aktibo ang sell-stop.
- Pamahalaan ang execution at short-squeeze riskPanatilihin ang mga gap fill, holding-period exit, at mga pagkalugi na lampas sa nominal stop risk.
Ang aktwal na inilalarawan ng may-akda ng pinagmulan
Inilalarawan ni Qullamaggie ang isang malakas na pagsulong sa loob ng maraming araw na sinusundan ng mga entry sa paligid ng isang opening-range low o isang unang crack at kasunod na pagkabigo ng VWAP. Kasama sa kanyang talakayan ang mga stop malapit sa pinakamataas na bahagi ng araw o VWAP at mga target area na moving-average sa paligid ng sampung- at dalawampung-araw na average na [1]. Ang proseso ay naghihintay para sa isang reaksyon; hindi isang panuntunan na i-short ang bawat stock sa itaas ng isang arbitraryong porsyento ng pagtaas.
Tinatalakay ng kanyang FAQ ang access sa magaganda, minsan ay mamahaling locates na [2]. Samakatuwid, maaaring maharap sa magkaibang posibleng trades ang dalawang trader na tumitingin sa iisang chart. Ang backtest na nagpapahintulot sa shorting sa bawat kandidato ay maaaring magbigay ng maling impormasyon tungkol sa tradeable universe bago pa man isaalang-alang ang win rate o entry timing. Ang historical borrow access ay bahagi ng eksperimento.
Ang pampublikong materyal ay naglalaman ng maraming variant at discretionary judgment. Pinipili ng artikulong ito ang sangay na first-crack-to-VWAP-failure at nagbibigay ng mga tahasang numerical rules. Kinikilala ng pangalan ng may-akda ang naa-access na inspirasyon; ang mga threshold sa ibaba ay mga pagpipilian sa pananaliksik ng artikulong ito at hindi dapat maiugnay sa kanyang kumpletong proseso ng pangangalakal.
Pumili ng stock na malayo na ang itinaas, saka maghintay
Bago magbukas, hinihingi ng proposed scanner ang five-session return na hindi bababa sa 50%, hindi bababa sa tatlong sunod na tumataas na daily closes, at (previous close−previous SMA10)/previous ATR14≥3. Dapat kayanin ng ADV at spread ang planadong position size. Sadyang makitid ang scanner na ito; hindi nito ginagaya ang lahat ng large-cap at small-cap na kategorya sa source. Hanggang sa naunang completed session lang ang daily features.
Pagkatapos ng hindi bababa sa tatlong nakumpletong limang-minutong bar para sa regular na sesyon, tukuyin ang unang crack bilang ang unang pagsasara sa ibaba ng parehong minimum low ng naunang tatlong bar at session VWAP. Sa susunod na anim na bar, piliin ang unang rejection bar r na nakakatugon sa H[r]≥VWAP[r]−eps, C[r]<VWAP[r], at C[r]<O[r]. I-freeze ang A sa limang-minutong ATR14 bago mismo ang crack, b=max(2 ticks,0.1A), at eps=max(2 ticks,0.15A). Tanggihan ang mga kandidato nang walang sapat na paunang history ng ATR sa halip na mag-initialize mula sa mga susunod na bar.
Pagkatapos magsara ang r, maglagay ng sell-stop sa L[r]−b na may protective stop sa H[r]+b at three-bar expiry. Ang retest-high stop na ito ay isang iminungkahing pagpipilian; ang high-of-day stop ay ibang variant. I-freeze ang target_ref sa pang-araw-araw na SMA10 ng nakaraang sesyon. Dapat itong nasa ibaba ng nilalayong entry at mag-alok ng inaasahang reward-to-risk na hindi bababa sa dalawa. Ang isang galaw na malapit na sa target ay hindi kwalipikado dahil lamang sa mukhang bearish ito.
Ang scanner, crack, at retest ay kabilang sa iisang entry session. Walang crack bago ang cutoff, walang r sa loob ng anim na bar, o hindi available na borrow ang magtatapos sa kandidato; huwag i-access ang H[r] o L[r] kapag wala ang r. Ang research cutoff ay limang minuto bago ang nakatakdang pagsasara. Ang expiry ng entry ay ang mas maaga sa cutoff na iyon at ang katapusan ng ikatlong bar pagkatapos ng r. Bilangin ang fill session bilang holding session one at lumabas bago o sa close ng ikatlong holding session, pinoproseso ang mga live stop at target order bago ang naka-time na exit.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
Nagbibigay ng konteksto ang volume, hindi patunay ng exhaustion
Sukatin nang hiwalay ang relatibong volume sa huling pataas na bahagi, sa pag-crack, at sa pagtalbog. Ang isang blow-off move ay maaaring magkaroon ng malakas na volume, ngunit ang isang matagumpay na continuation breakout ay maaari ring maging malakas ang kalakalan. Ang isang spike ay nagtatatag ng hindi pangkaraniwang naiulat na aktibidad sa ilalim ng napiling kahulugan ng feed; hindi nito mapapatunayan na naubusan na ng pera ang huling mamimili.
Ang isang iminungkahing karagdagang filter ay naghahambing sa mean sa parehong oras na RVOL habang tumatalbog kasama ang RVOL habang nagaganap ang crack. Panatilihin ang isang bersyon na kapareho ng dati nang wala ang filter na iyon upang masukat ang karagdagang kontribusyon nito. Ang pagpili ng mga intraday trade gamit ang panghuling maximum volume ng session o nakumpletong pang-araw-araw na volume ay magpapakita ng impormasyong hindi magagamit sa entry.
Ang dami ng short-sale ay hindi kabuuang short interest. Pinag-iiba ng FINRA ang daloy ng kalakalan mula sa mga natitirang short position [4]. Ang isang mataas na pang-araw-araw na short-volume ratio ay hindi maaaring magpatunay nang mag-isa na tapos na ang isang squeeze o na may isang partikular na bilang ng mga nakulong na short seller na natitira. Gamitin lamang ang mga obserbasyong ito kasama ang kanilang mga dokumentadong agwat at kahulugan ng pag-uulat.
Isang panalo na may takdang oras at isang squeeze pagkatapos ng entry
Isaalang-alang ang isang sintetikong kwalipikadong stock na may nakaraang pagsasara ng 50, pang-araw-araw na SMA10 ng 38, pang-araw-araw na ATR ng 4, at limang-sesyon na pagtaas ng 60%. Ang extension nito ay tatlong ATR. Ang intraday na presyo ay umaabot sa 55 at pagkatapos ay lumilikha ng unang pagbasag pababa. Sa pagtalbog patungo sa VWAP sa 53, ang rejection bar r ay may bukas na 53.1, mataas na 53.2, mababang 52.4, at pagsasara ng 52.6. Ang limang minutong ATR ng 1 at ang isang 0.01 tick ay magbibigay ng b=0.1. Ang sell-stop ay 52.3, ang protective stop ay 53.3, at ang frozen target ay 38.
Ang aktwal na short fill ng 52.25 ay nagbibigay ng panganib sa 1.05. Sa panalong synthetic path, ang target ay hindi naaabot sa loob ng maximum holding period. Ang time exit ay buy back sa isang ask ng 48.75, na nagreresulta sa gross profit na 3.50, humigit-kumulang 3.33R bago ang borrow at fees. Panatilihin ang timed exit na iyon sa halip na magpanggap na ang malayong moving-average target ay kalaunan ay binibilang bilang resulta ng orihinal na kalakalan.
Sa isang pagkatalo, ang stock ay hihinto pagkatapos ng 52.25 fill at muling magbubukas sa 57.5. Ang isang protective buy-stop sa 53.3 ay maaaring gumana sa 57.5, na may pagkalugi sa 5.25, o limang nominal na R bago ang mga gastos. Ang isang tight chart stop ay hindi makagagarantiya ng hangganan sa pagkalugi habang hindi magagamit ang patuloy na pangangalakal. Kung ang borrow ay hindi magagamit noong isinasaalang-alang ang entry, itala ang estadong iyon at huwag lumikha ng short position.
Ang paghiram at pagkakasunud-sunod ng order ay mga tuntunin sa estratehiya
Gumagamit ang equity short ng hiniram na shares at may kasamang gastos at obligasyon [3]. Itala ang locate availability para sa pagpapahiram ng shares, locate fee, borrow rate, quote timestamp at kaugnay na kondisyon ng pagpapabalik ng shares ng broker. Hindi pinatutunayan ng borrow status ngayon ang availability sa bawat historical date. Dapat malinaw na estimates lamang ang tinantyang borrow costs.
Ang isang resting sell-stop ay maaaring pumuno sa ibaba ng trigger nito pagkatapos ng isang pababang gap, na nagbabawas sa natitirang reward sa target. Huwag burahin ang fill nang pabalik sa kasaysayan dahil ang bagong reward-to-risk nito ay hindi kaakit-akit. Ang isang paunang natukoy na patakaran sa panganib ay tumutugon sa susunod na posibleng kaganapan. Ang isang stop-limit ay maaaring maiwasan ang ilang mga presyo ngunit nagpapakilala ng non-execution at dapat suriin bilang isang ibang modelo ng order.
Ang baseline ay nagpapanatili ng isang hard stop at tumatagal nang hindi hihigit sa tatlong sesyon. Ang intraday-only control ay nakakatulong na ihiwalay ang halaga at mga gastos ng overnight exposure. Huwag mag-average sa isang rising short o igalaw ang stop pataas upang mapanatili ang parabolic narrative. Ang laki ng posisyon ay sumusunod sa tinukoy na risk budget ng mananaliksik sa halip na isang hindi sinusuportahang imitasyon ng laki ng pinagmulang may-akda.
Sukatin ang mga buntot ng pagkatalo bago magtiwala sa antas ng panalo
Kolektahin ang bawat stock na kwalipikado sa panahong iyon, kasama na ang mga muling dumoble pagkatapos. Pag-iba-ibahin ang hindi magagamit na borrow, trading halts, unfilled orders, at aktwal na fills. Paghambingin ang scanner-only, opening-range breakdown, at VWAP-failure variants sa iisang borrow-eligible universe. Hindi matantya ng isang gallery ng mga reversal ang posibilidad ng isang reversal.
Iulat ang median na resulta ng kalakalan kasama ang pinakamalalang pagkalugi, inaasahang kakulangan, matagal na mga yugto ng squeeze, kontribusyon sa borrow-cost, at sensitivity sa laki ng posisyon. Ang malalaking kabuuang kita mula sa paminsan-minsang pagbagsak ay maaaring hindi makabawi sa paulit-ulit na gap-through-stop losses. Kalkulahin ang panganib mula sa aktwal na entry fill at panatilihin ang mga pagkalugi na higit sa isang R.
Gumamit ng mga chronological split, mga hindi nagalaw na test period, at mga kalapit na scanner threshold. Subukan ang pagkakasunod-sunod ng isang intrabar trigger at isang end-of-bar cancellation; iproseso ang pagpuno habang ang isang order ay buhay bago ang mga susunod na desisyon. Ang mga equity short ay naiiba sa mga long sa mga borrow constraint at payoff asymmetry. Ang simpleng pagbaligtad ng mga palatandaan ng isang breakout ay hindi nagpaparami ng pagpapatupad o pagganap nito. Ang mga self-reported na kita ay nag-uudyok sa pagsisiyasat ngunit hindi pinapalitan ang isang reproducible dataset.
Mga karaniwang pagkakamali
Pagdaragdag ng mga shorts habang tumataas ang stock
Kung walang trigger at exposure limit, maaaring maipon ang paulit-ulit na pagtatangka habang nagpapatuloy ang short squeeze.
Ipagpalagay na ang bawat makasaysayang stock ay maaaring hiramin
Hindi nito isinasama ang isang sentral na limitasyon sa pagpapatupad sa maraming lubos na aktibong equities.
Pagtumbas ng isang mahigpit na paghinto sa isang nalimitahang pagkatalo
Ang stop trigger at executable fill ay maaaring magkalayo pagkatapos ng isang halt o gap.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Bakit hindi direktang ilipat ang parehong mga limitasyon sa crypto?
Ang mga Perpetual ay may mga mekanismo ng pagpopondo at likidasyon sa halip na ang parehong kaayusan ng stock-borrow. Nangangailangan sila ng sarili nilang mundo, mga sesyon, at mga pagpapalagay sa pagpapatupad.
Gumagalaw ba ang target na sampung araw na moving-average pagkatapos ng entry?
Ipi-freeze ng bersyong ito ang SMA10 ng nakaraang sesyon kapag nabuo na ang signal. Ang pagsunod sa nagbabagong average ay isang hiwalay na tuntunin sa paglabas na nangangailangan ng hiwalay na pagsubok.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. Sinuri ang seksyong Parabolic Short; ang artikulo ay inilathala noong Enero 8, 2021 at na-update noong Abril 28, 2021. Ang mga pag-aangkin ng kita ay nananatiling self-reported. Sinuri noong: .
- Frequently Asked QuestionsQullamaggie. Sinuri ang paliwanag tungkol sa locates para sa mahihiram na shares at mga stop. Hindi ipinagpapalagay na may parehong borrow access ang ibang trader gaya ng may-akda. Sinuri noong: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Opisyal na paliwanag ng short borrowing, mga gastos, at mga obligasyon; hindi nito inilalarawan ang ganitong setup ng pangangalakal. Sinuri noong: .
- Short Interest — What It Is, What It Is NotFINRA. Opisyal na pagkakaiba sa pagitan ng natitirang short interest at short-sale volume. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store