Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Mga pampublikong tuntunin at mga pagpipilian sa pananaliksik ng artikulong ito
- Gamitin ang katalistang magagamit sa oras ng pagpapasya
- OR15 order gamit ang available na datos at trailing policy
- Ang aktibidad sa pagbubukas ay hindi pagkakakilanlan ng mamimili
- Panalo sa trailing stop at talo sa gap na lumampas sa stop
- Buuin ang sample mula sa bawat kwalipikadong catalyst
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Iniuugnay ni Qullamaggie ang sampu-sampung milyong dolyar sa pangangalakal ng EP at nagsusuplay ng mga halimbawa ng tsart, kabilang ang mga trade na na-stop out. Ang pahinang sinuri ay walang ibinibigay na audit o trade CSV na nagpapatunay sa kita na iyon. Hindi pa na-backtest ang OR15 specification sa artikulong ito.
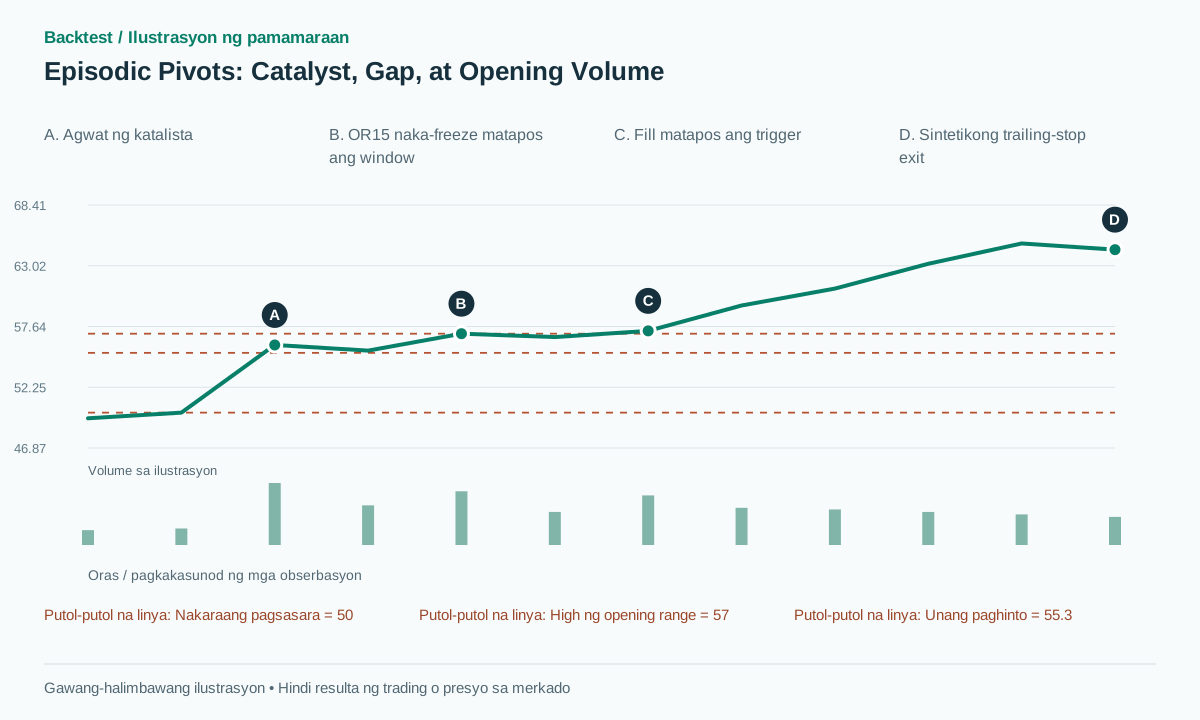 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
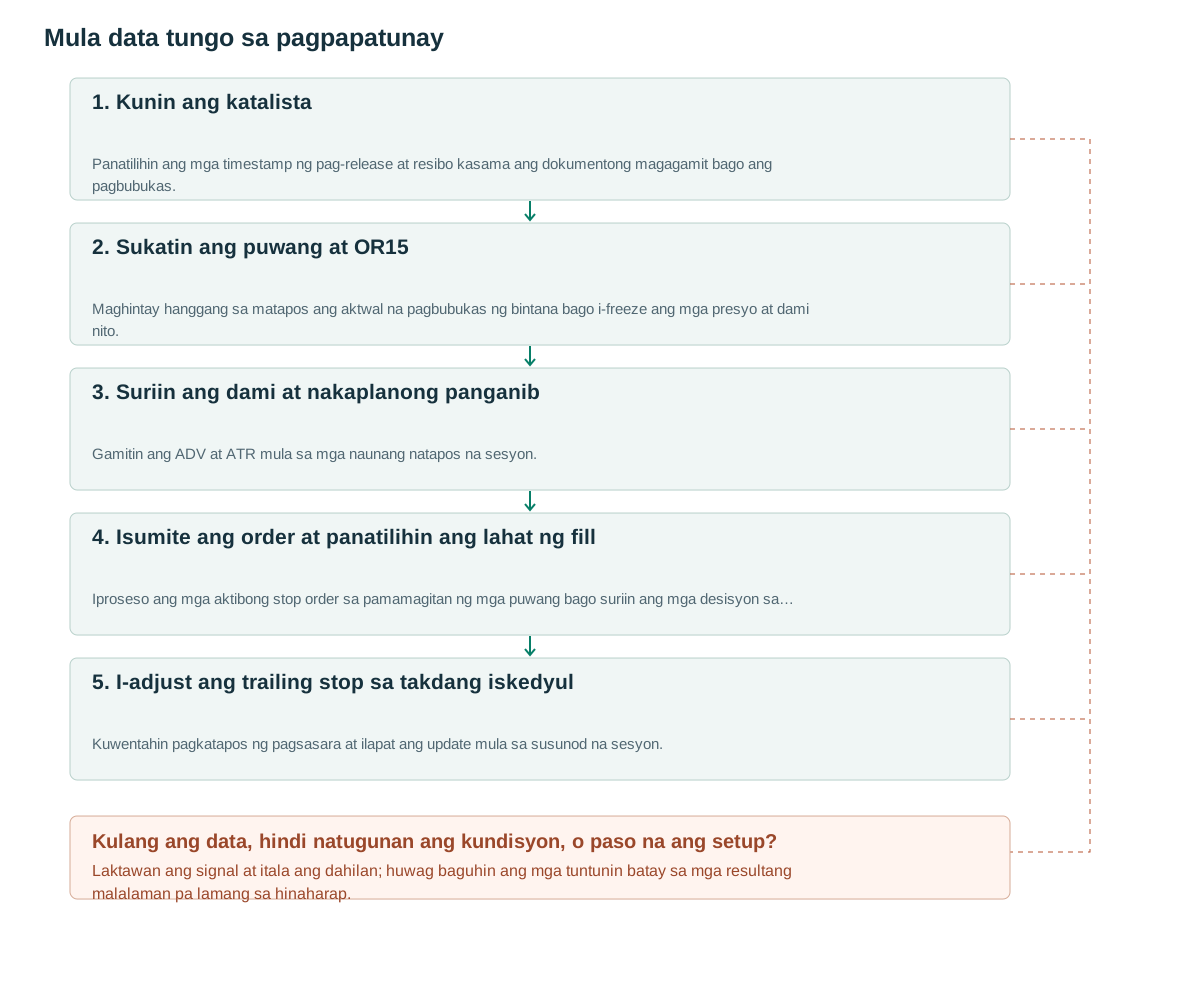
- Kunin ang katalistaPanatilihin ang mga timestamp ng pag-release at resibo kasama ang dokumentong magagamit bago ang pagbubukas.
- Sukatin ang puwang at OR15Maghintay hanggang sa matapos ang aktwal na pagbubukas ng bintana bago i-freeze ang mga presyo at dami nito.
- Suriin ang dami at nakaplanong panganibGamitin ang ADV at ATR mula sa mga naunang natapos na sesyon.
- Isumite ang order at panatilihin ang lahat ng fillIproseso ang mga aktibong stop order sa pamamagitan ng mga puwang bago suriin ang mga desisyon sa pagkansela sa hinaharap.
- I-adjust ang trailing stop sa takdang iskedyulKuwentahin pagkatapos ng pagsasara at ilapat ang update mula sa susunod na sesyon.
Mga pampublikong tuntunin at mga pagpipilian sa pananaliksik ng artikulong ito
Sa kanyang artikulo noong Nobyembre na 2, 2021, inilarawan ni Qullamaggie ang mga EP sa pamamagitan ng mga puwang na hindi bababa sa 10%, pambihirang aktibidad malapit sa bukas, isang entry na higit sa isang opening-range high, at isang stop malapit sa low ng araw. Kinikilala niya si Stockbee para sa ideya na [1]. Kasama sa mga halimbawa ang mga stopped AFRM entry: ang isang kaakit-akit na catalyst ay hindi ginagawang matagumpay ang bawat entry.
Nag-aalok ang pinagmulan ng maraming agwat ng opening-range at nagbibigay ng puwang para sa paghatol sa pamamahala. Ang isang backtest ay nangangailangan ng isang nakapirming bersyon bago siyasatin ang mga resulta nito. Pinipili ng artikulong ito ang OR15, ang volume ng opening-labinlimang minuto na hinati sa ADV 50 ng hindi bababa sa 0.5, at isang naka-iskedyul na trailing-stop policy. Ang mga iyon ay mga iminungkahing parameter ng pananaliksik, hindi mga numerong inendorso bilang isang kumpletong sistema ng may-akda ng pinagmulan.
Ang teorya ay ang bagong impormasyon ay kasabay ng pambihirang pakikilahok at patuloy na muling pagpepresyo. Ang isang discontinuity ng presyo na may kaugnayan sa hati ay hindi tugon sa balita. Ang agwat na dulot ng buong merkado ay naiiba sa mga kita na partikular sa kumpanya. Lagyan ng label ang mga sitwasyong ito nang tahasan sa halip na pagsamahin ang bawat mabilis na tumataas na stock sa isang tila homogenous na sample.
Gamitin ang katalistang magagamit sa oras ng pagpapasya
Itabi ang orihinal na headline, publisher, published_at, received_at, event_type, at bersyon ng dokumento na maaaring aktwal na ma-access ng isang negosyante. Ang mga pagsusumite ng SEC at XBRL API ay nagbibigay ng data ng pag-file na [2], ngunit ang isang naitama na dataset na na-download ngayon ay hindi awtomatikong isang point-in-time na snapshot ng isang paglabas ng kita. Itala ang mga pagwawasto bilang kasunod na impormasyon.
Tinatanggap lamang ng baseline ang mga catalyst na pampublikong available bago magbukas ang sesyon na iyon. Ang paglago o sorpresa ng kita ay maaaring idagdag sa isang hiwalay na pinangalanang variant, ngunit ang pinagkasunduan ng analyst ay dapat na nauna pa sa paglabas. Ang mga nawawalang small-cap estimate ay mga hindi magagamit na obserbasyon, hindi zero estimate na lumilikha ng isang walang katapusang sorpresa. Ang isang paglabas na natanggap pagkatapos ng desisyon sa pagbubukas ay hindi maaaring maging kwalipikado nang retrospektibo.
Kalkulahin ang ADV 50 at ang pang-araw-araw na ATR14 mula sa mga nakumpletong sesyon bago ang araw na ito, na may pare-parehong hatian sa mga presyo at dami. Gamitin ang mga security na aktwal na magagamit sa bawat makasaysayang petsa, kabilang ang mga susunod na pag-alis sa listahan. Tukuyin ang mga regular na oras ng kalakalan gamit ang kalendaryo ng palitan at America/New_York timezone [3]; Ang 09:30 ay hindi isang pare-parehong UTC offset sa mga pagbabago sa daylight-saving.
OR15 order gamit ang available na datos at trailing policy
Pagkatapos ng opisyal na pagbubukas, hingin ang gap=(official_open/previous_close−1)≥10%. Maghintay hanggang sa makumpleto ang window ng 09:30–09:45, pagkatapos ay i-freeze ang ORH, ORL, at ang volume na 15. Kung ang volume na 15/ADV 50≥0.5, magsumite ng buy-stop sa ORH+b pagkatapos ng 09:45, kung saan ang b=max(2 ticks,0.1×previous daily ATR14). Ang nakaplanong entry price na binawasan ng stop level na ORL−b ay hindi dapat lumagpas sa naunang pang-araw-araw na ATR. Magtatapos ang order sa 11:00.
Ang isang saklaw na na-finalize sa 09:45 ay hindi kayang suportahan ang isang simulated entry sa 09:37. Hindi rin magagamit ang nakumpletong volume nito sa panahong iyon. Ang pagsubok sa mga isa o limang minutong saklaw na binanggit ng may-akda ay nangangailangan ng mga kondisyon ng volume na maaaring maobserbahan sa mga naunang oras na iyon. Ang isang live resting stop ay nananatiling karapat-dapat na punan hanggang sa maging epektibo ang isang pagkansela; ang isang mas huling buod ng bar ay hindi maaaring magbura ng isang naunang trigger.
Pagkatapos ng pagpuno, ang unang paghinto ay ORL−b. Pagkatapos ng tatlong nakumpletong sesyon, kalkulahin ang next_stop=max(current_stop,SMA10 through the current close) sa bawat pagsasara, epektibo mula sa susunod na sesyon. Kung ang kasalukuyang pagsasara ay nasa o mas mababa na sa next_stop, mag-iskedyul ng paglabas sa susunod na maipapatupad na panimulang quote. Panatilihin ang unang matigas na paghinto habang naghihintay at lumabas pagkatapos ng hindi hihigit sa mga sesyon ng 20. Ang iminungkahing patakarang ito ay hindi gumagamit ng nakapirming two-R target.
Para maulit ang pagtutuos ng holding time, bilangin ang entry session bilang unang holding session at lumabas sa executable event sa close ng ikadalawampung session. Ang tatlong buong session bago mag-trailing ay kumpletong session matapos ang fill, hindi kasama ang natitira sa entry session. Ikabit ang proteksyon sa entry at i-activate ayon sa broker model kapag na-fill. I-model ang activation latency; huwag ipagpalagay na may proteksyon bago dumating ang order. Aktibo pa rin ang umiiral na proteksyon habang pending ang exit o stop replacement.
after_OR15_data_received:
  if now>=11:00 or not complete_catalyst_ADV_ATR_OR_history: return
  if catalyst_known_before_open and gap>=0.10 and volume15/ADV50>=0.5:
    entry_trigger=ORH+b; initial_stop=ORL-b
    if 0<entry_trigger-initial_stop<=ATR_day_previous:
      place_buy_stop_after_now(expiry=11:00,attached_protection=initial_stop)
on_fill(fill):
  record_actual_fill_and_risk(fill,initial_stop)
  activate_protection_as_execution_model_allows(initial_stop)
  freeze_deadline_at_close_of_20th_session_including_entry_session()
on_every_market_event(event):
  process_live_entry_and_protective_order_fills_before_later_cancellations(event)
  if entry_expired_and_still_unfilled: cancel_entry_effective_from_now()
  if holding_deadline_reached and position_open: exit_next_executable_quote()
after_each_received_session_close:
  if position_open and at_least_3_full_sessions_completed_after_fill:
    next_stop=max(current_stop,SMA10_through_today)
    if close<=next_stop: schedule_exit_next_session_quote()
    else: schedule_stop_replacement_for_next_session(next_stop)
# Existing protection stays live until an exit or effective stop replacement.
# Gap-through fills and order-activation latency remain in realized results.
Ang aktibidad sa pagbubukas ay hindi pagkakakilanlan ng mamimili
Ang ratio ng volume na 15/ADV 50 na 0.5 ay nangangahulugan na labinlimang minuto ang nakapag-trade ng kalahating shares sa isang karaniwang araw. Naiiba ito sa relatibong volume sa parehong oras, na naghahambing sa labinlimang minutong iyon na may katumbas na mga historical window. Itala ang pareho sa ilalim ng magkakaibang pangalan kung kinakailangan. Ang iminungkahing threshold ng 0.5 ay mas mababa sa ideal na paglalarawan ng pinagmulan at dapat manatiling may label bilang isang variant.
Ang isang illiquid stock ay maaaring lumampas sa ratio na ito habang may malawak na spread at kaunting quantity sa mga quote. Ang mga paunang natukoy na notional-liquidity at spread-to-stop limits ay kabilang sa mga eligibility sa pagpapatupad. Suriin ang mga ito gamit ang impormasyong makukuha kapag isinasaalang-alang ang order. Ang isang malaking volume bar ay hindi nagpapakita na ang nilalayong posisyon ay maaaring mabili malapit sa ipinapakitang reference price.
Ang mga pagbubukas ng mga subasta, mga block print, at mga trading stop ay maaaring mangibabaw sa maiikling panahon. Sabihin kung kasama ang mga kalakalan sa subasta at gamitin ang parehong kumbensyon sa kasalukuyang mga obserbasyon at mga makasaysayang baseline. Sinusukat ng mataas na volume ang iniulat na aktibidad; hindi nito tinutukoy ang isang pondong nagtitipon ng mga share sa loob ng ilang buwan. Ang mga pinagsama-samang print lamang ay hindi maaaring magtatag ng naratibong iyon.
Panalo sa trailing stop at talo sa gap na lumampas sa stop
Gumamit ng mga sintetikong presyo: ang nakaraang pagsasara ay 50, ang opisyal na pagbubukas ay 56, at ang gap ay 12%. Ang nakaraang pang-araw-araw na ATR ay 2 at ang laki ng tick ay 0.01, kaya b=0.2. Ang ORH ay 57, ang ORL ay 55.5, ang volume ng pagbubukas ay 500,000 shares, at ang ADV 50 ay 1,000,000. Ang nakaplanong trigger ay 57.2 at ang stop ay 55.3. Ang planadong panganib ng 1.9 ay pumapasa sa limitasyon ng ATR. Ang aktwal na pagpuno ng 57.25 ay nagpapataas ng paunang panganib sa 1.95.
Sa isang matagumpay na synthetic path, pagkalipas ng ilang sesyon, ang trailing calculation batay sa mga nakumpletong pagsasara ay aabot sa 64.5. Sa susunod na sesyon, ito ay magti-trigger at mapupuno sa 64.45. Ang gross profit ay 7.20 kada share, humigit-kumulang 3.69R na sinusukat laban sa orihinal na panganib ng 1.95. Maraming qualifying event ang hindi magtatagal ang trend para makatulong ang trailing policy na ito.
Sa isang natatalong landas, ang susunod na sesyon ay magbubukas sa 54.4, sa ibaba ng 55.3 stop. Ang paglabas sa 54.4 ay mawawala ang 2.85, o humigit-kumulang 1.46R bago ang mga gastos. Hiwalay, ang isang nakapahinga nang buy-stop sa 57.2 ay maaaring mapuno sa 59 pagkatapos ng isang hindi tuluy-tuloy na pagtaas. Huwag tanggalin ang pagpunong iyon dahil ang aktwal na panganib nito ay lumampas sa limitasyon ng ATR. Maglapat ng paunang idineklarang tugon sa panganib sa susunod na posibleng pangyayari at itala ang gastos nito.
Buuin ang sample mula sa bawat kwalipikadong catalyst
Magsimula sa mga makasaysayang paglabas at mga naobserbahang gapper, hindi isang listahan ng mga stock na kalaunan ay dumoble. Dapat isama ng mga kandidato ang mga stock na binenta pababa matapos ang earnings release, mga instrumentong hindi mapunan, at mga kumpanyang kalaunan ay nawala. Ang mga tsart ng nagwagi ay nakakatulong sa pagbuo ng isang hipotesis ngunit hindi nagbibigay ng denominator para sa pagtantya sa rate ng tagumpay nito.
Paghambingin ang mga label na gap-only, gap-plus-volume, at gap-plus-volume-plus-catalyst sa iisang eligible universe. Paghiwalayin ang uri ng balita, laki ng gap, liquidity, at naunang trend. Piliin ang trailing policy gamit ang data ng development at validation, pagkatapos ay i-lock ito para sa test set. I-log ang bawat opening-range interval, volume threshold, at exit family na sinubukan upang ang nakikitang pinakamahusay na resulta ay mabigyang-kahulugan batay sa paghahanap na iyon.
Iulat ang net expectancy, overnight exposure, gap losses, turnover, fees, no-fill events, MAE/MFE, at ang kontribusyon ng mga pinakamalaking nanalo. Kung dalawang extraordinary stock ang nagbubunga ng halos lahat ng kita, ang konsentrasyong iyon ay bahagi ng resulta. Ihambing sa isang benchmark na may magkatulad na napiling catalyst stocks upang matukoy kung ano ang naiaambag mismo ng entry rule.
Mga karaniwang pagkakamali
Pagsasaliksik lamang ng mga natatanging nanalo
Simula sa mga stock na kalaunan ay tumaas, inaalis ang mga nabigong EP mula sa denominator.
Pagpapalit ng orihinal na release gamit ang binagong data
Ang pinagkasunduan sa kasaysayan at mga bersyon ng paglabas ang nagtatakda kung posible ang isang desisyon noong panahong iyon.
Paglilimita sa bawat stop loss sa isang R
Maaaring lumampas sa planong stop distance ang aktwal na pagkalugi dahil sa overnight gaps at trading halts.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang OR15 ba ang orihinal na nakapirming tuntunin ni Qullamaggie?
Hindi. Ito ay isang istandardisadong variant dito. Inilalarawan ng kanyang pampublikong talakayan ang iba pang mga pagpipilian sa pagbubukas ng saklaw at mga konsiderasyong diskresyonaryo.
Sapat ba ang malakas na kita para sa isang kalakalan ng EP?
Hindi. Ang ispesipikasyong ito ay nangangailangan din ng isang kwalipikadong puwang, dami, at isang kasunod na pag-trigger ng presyo. Ang nawawalang aktibidad o isang hindi na-trigger na order ay hindi magbubunga ng kalakalan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- How to master a setup: Episodic PivotsKristjan Kullamägi / Qullamaggie. Sinuri ang artikulo noong Nobyembre 2, 2021, ang mga pampublikong tuntunin, at ang mga halimbawang kabilang ang mga entry sa AFRM na na-stop out. Ang iniulat na kita ay mula pa rin sa sariling ulat ng may-akda. Sinuri noong: .
- EDGAR Application Programming InterfacesU.S. SEC. Mga opisyal na pagsusumite at dokumentasyon ng datos ng XBRL. Ang kasalukuyang datos ng API ay hindi ipinapalagay na nagpapanatili ng bawat makasaysayang snapshot. Sinuri noong: .
- Holidays & Trading HoursNYSE. Opisyal na session calendar at early-close information para itakda ang opening window at haba ng paghawak sa posisyon. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store