Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Isang karaniwang presyong ipinagpalit, hindi garantisadong suporta
- Oras ng pangyayari at oras na naging alam ito
- Cumulative calculation at nakapirming mga kondisyon
- Isang kalkulasyon gamit ang kamay at dalawang halimbawa ng pagkabigo
- Ang isang pag-atras ay nangangailangan ng pagbawi at pagpapawalang-bisa
- Magdagdag ng volume nang hindi dinodoble ang parehong impormasyon
- Subukan ang anchor rules, hindi ang pinakamagandang linyang nakita
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng dokumentasyon ng platform at ng mga slide ni Brian Shannon ang pagkalkula, pagpili ng anchor, at mga pullback. Hindi sila nagtatatag ng isang independiyenteng na-verify na serye ng return para sa iminungkahing algorithm sa ibaba. Ang pagdampi ng presyo sa VWAP ay hindi awtomatikong isang kumikitang kalakalan. [1] [2] [3]
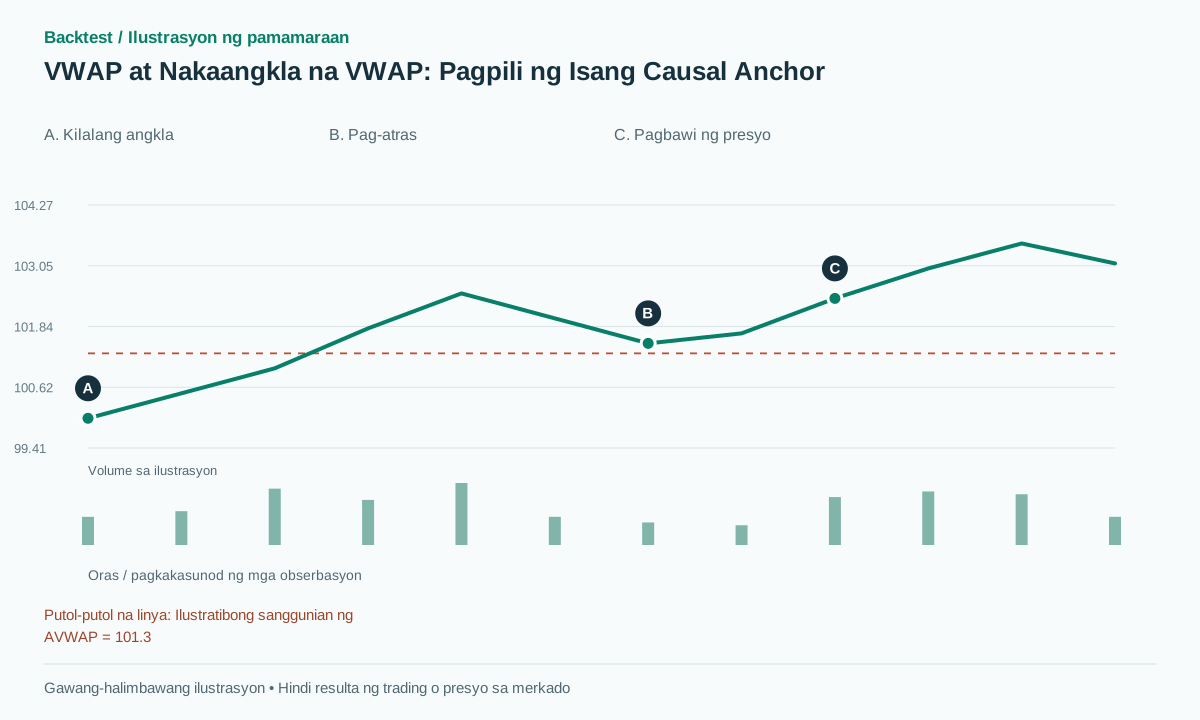 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
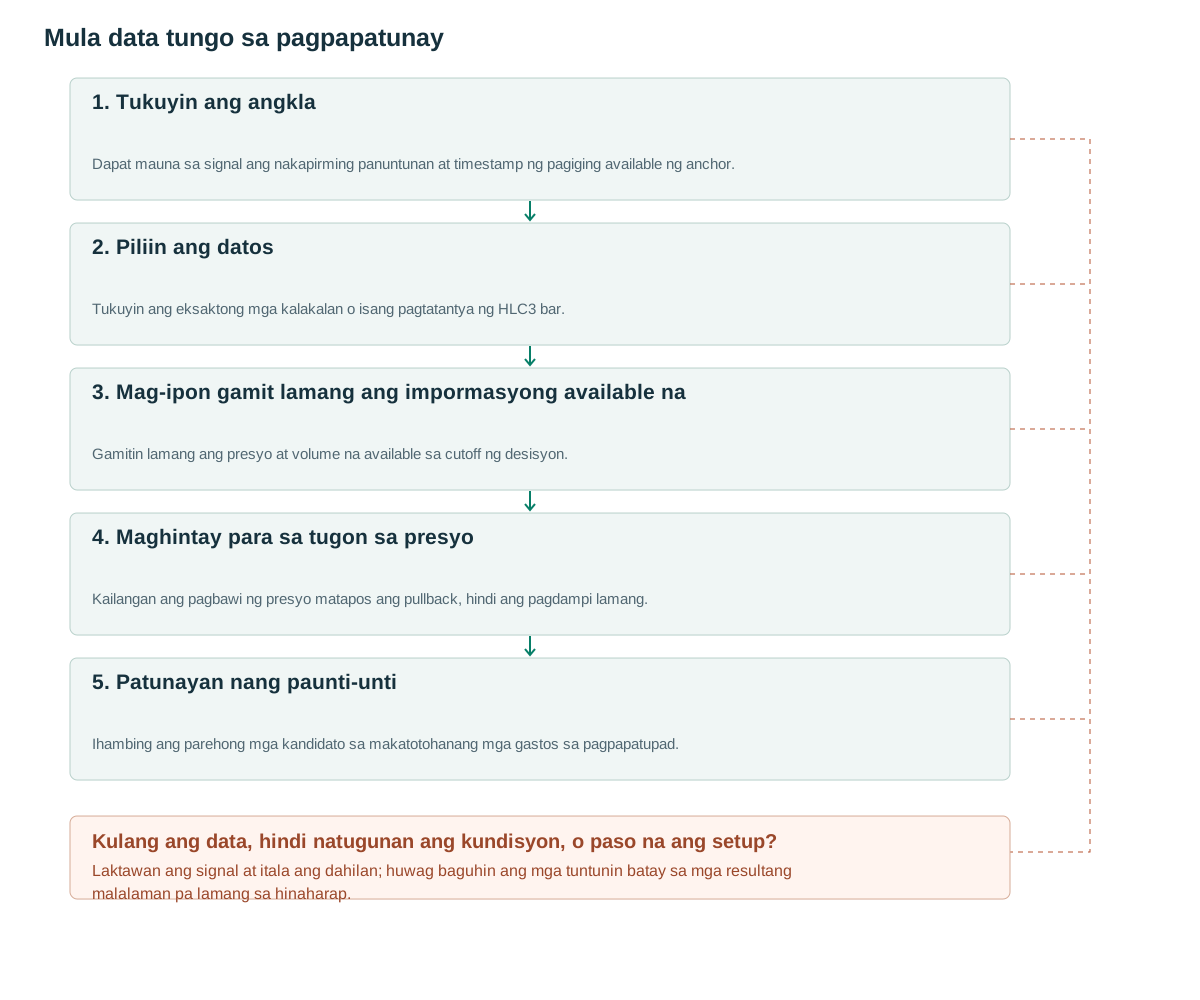
- Tukuyin ang angklaDapat mauna sa signal ang nakapirming panuntunan at timestamp ng pagiging available ng anchor.
- Piliin ang datosTukuyin ang eksaktong mga kalakalan o isang pagtatantya ng HLC3 bar.
- Mag-ipon gamit lamang ang impormasyong available naGamitin lamang ang presyo at volume na available sa cutoff ng desisyon.
- Maghintay para sa tugon sa presyoKailangan ang pagbawi ng presyo matapos ang pullback, hindi ang pagdampi lamang.
- Patunayan nang paunti-untiIhambing ang parehong mga kandidato sa makatotohanang mga gastos sa pagpapatupad.
Isang karaniwang presyong ipinagpalit, hindi garantisadong suporta
Hinahati ng eksaktong VWAP mula sa mga trade ang kabuuan ng presyong ikinakalakal na pinarami ng dami sa kabuuang dami. Maraming implementasyon ng tsart ang pumapalit sa mga indibidwal na kalakalan gamit ang HLC3 ng bawat bar na pinarami ng dami. Maaaring magbago ang pagtatantya na iyon kapag nagbago ang pagitan ng bar. Idinodokumento ng TradingView ang isang kalkulasyon batay sa bar at mga mapipiling panahon ng pag-reset. [1]
Ang isang anchor ay maaaring isang nakapirming pagsisimula ng sesyon, isang nailathalang kaganapan ng kita, isang kumpirmadong breakout o isang kumpirmadong swing. Gumagamit ang mga Shannon's slide ng makabuluhang mga anchor at slope, at hindi tinatrato ang bawat paghawak bilang isang awtomatikong pagbili. [3] Ang distansya mula sa linya ay naglalarawan ng lokasyon kaugnay ng napiling sample. Hindi nito ipinapakita ang eksaktong batayan ng gastos ng isang partikular na grupo ng mga kalahok sa merkado.
Ang pag-angkla ay isang desisyon sa pagmomodelo. Itinatanong ng isang session anchor kung saan naganap ang kalakalan sa araw na iyon sa karaniwan. Itinatanong naman ng isang event anchor kung saan naganap ang kalakalan simula nang maganap ang pangyayaring iyon. Wala sa dalawa ang mas mahusay sa lahat ng sitwasyon, at ang pag-average ng ilang magagandang anchor ay hindi lumilikha ng independiyenteng ebidensya. Tukuyin ang tanong bago piliin ang oras ng pagsisimula.
Oras ng pangyayari at oras na naging alam ito
Magtabi ng event_at at available_at nang hiwalay. Ang isang low na naganap noong Lunes ngunit nangangailangan ng dalawang kasunod na daily bar para sa kumpirmasyon ay maaari lamang maging anchor sa Miyerkules pagkatapos ng pagsasara. Sa puntong iyon, maaaring iguhit ang linya mula Lunes, ngunit walang trade sa Lunes ang maaaring gayahin gamit ang kumpirmasyon noong Miyerkules.
Ang isang anchor na hango sa balita ay nangangailangan ng timestamp ng publikasyon na aktwal na magagamit sa estratehiya. Ang mga binagong file at label na itinalaga pagkatapos ng paggalaw ng presyo ay hindi kasabay na ebidensya. Ang isang malayang naka-drag na chart anchor ay kapaki-pakinabang para sa paggalugad, ngunit nangangailangan ng isang tahasang panuntunan sa pagpili bago ito maging isang algorithm. Dinodokumento ng tool sa pagguhit ng TradingView ang isang panimulang punto na pinili ng gumagamit. [2]
Tukuyin din ang kapalit at ang expiry. Kung may lumitaw na mas bagong breakout, papalitan ba nito ang lumang anchor, lilikha ng pangalawang independent candidate o hahayaan na lang na hindi magagalaw ang aktibong trade? Magpasya bago subukan. Ang pagpapalit ng mga anchor tuwing mukhang hindi komportable ang kasalukuyang posisyon ay maaaring magpalawak ng panganib at gawing imposibleng kopyahin ang ipinakitang historical support.
Cumulative calculation at nakapirming mga kondisyon
Kung ang presyo ay USD bawat barya at ang volume ay ang dami ng barya, ang weighted numerator ay USD at ang resulta ay babalik sa USD bawat barya. Ang pagpapalit ng dami ng quote turnover ay magbabago sa weighting. Kapag ang cumulative volume ay zero, ibalik ang NA. Ang mga ATR buffer at kundisyon sa ibaba ay mga iminungkahing experimental rules, hindi isang kumpletong reproduksyon ng sistema ni Shannon.
Magkwenta lamang mula sa mga obserbasyon na natanggap hanggang sa oras ng pagpapasya. Ang mga pagwawasto na darating sa ibang pagkakataon ay nangangailangan ng isang dokumentadong patakaran sa point-in-time. Itabi ang uri ng presyo, bersyon ng panuntunan ng anchor, yunit ng dami at cutoff ng data upang ang isang tsart at isang execution engine ay mapagtugma. Ang kondisyon ng sample trend ay isang filter; kinakailangan pa rin ang isang hiwalay na kaganapan ng presyo upang makapasok.
Para sa slope, kalkulahin ang parehong kasalukuyang halaga at ang limang-bar lag mula sa parehong napiling anchor; huwag gamitin muli ang isang nakaimbak na halaga na pagmamay-ari ng ibang anchor. Dapat ding positibo ang naantalang pinagsama-samang dami. Ang muling pagbuo ng naunang segment na iyon pagkatapos malaman ang anchor ay balido para sa isang kasalukuyang desisyon, ngunit hindi pinahihintulutan ang isang retrospective signal.
Sa pseudocode, ang t at a ay mga bar indices; ang start_bar_index ay ang unang bar na napili ng anchor rule, habang ang available_at ay isang timestamp. Para sa mga balitang inilabas sa loob ng isang bar, ang bersyong OHLCV ay nagsisimula sa unang kumpletong bar na nagsisimula sa o pagkatapos ng kaganapan; ang isang bersyong nakabatay sa kalakalan ay maaaring magsimula sa eksaktong timestamp ng kaganapan. Panatilihing naiiba ang mga kumbensyong ito.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Isang kalkulasyon gamit ang kamay at dalawang halimbawa ng pagkabigo
Isaalang-alang ang tatlong sintetikong kalakalan: 10 yunit sa 100, 20 yunit sa 102 at 10 yunit sa 99. Ang VWAP ay (1000 + 2040 + 990)/40 = 100.75. Ang hindi tinimbang na average ay humigit-kumulang 100.333, habang ang huling presyo ay 99. Sinasagot nito ang iba't ibang tanong. Kung ang mga kalakalan ay pinagsama-sama sa isang bar na may H=102, L=99 at C=99, ang HLC3 ay 100, na naiiba sa eksaktong VWAP mula sa mga trade ng 0.75.
Ang presyong 101 na mas mataas sa VWAP 100.75 ay hindi nagtatatag ng positibong inaasahang kita para sa pagbili sa 101. Ang isang landas ng pagkabigo ay lumilipat mula sa 101 hanggang 100.75 patungo sa 99 sa isang downtrend. Ang pagbili sa bawat pagdampi ng presyo sa linya ay lumilikha lamang ng paulit-ulit na pagtatangka na abutin ang pagbaba. Ang pangalawang pagkabigo ay ang pagpili ng isang anchor pagkatapos lamang makita na ang linya nito sa hinaharap ay akma sa ilang kaakit-akit na bounce.
Gumagamit ang tsart ng nakapirming naglalarawang antas ng sanggunian upang malinaw na maipakita ang pagkakasunod-sunod. Ang aktwal na AVWAP ay ina-update habang dumarating ang bagong volume. Huwag i-import ang iginuhit na pahalang na antas na parang ito ay isang kumpletong makasaysayang serye ng VWAP; ang tungkulin nito ay ipaliwanag ang lokasyon ng kandidato, pag-atras, at kasunod na pagbawi.
Ang isang pag-atras ay nangangailangan ng pagbawi at pagpapawalang-bisa
Ang isang iminungkahing long variant ay nangangailangan ng isang kwalipikadong estado ng trend bago ang pullback. Ang unang pullback ay papasok sa AVWAP ±0.15 ATR; sa loob ng susunod na tatlong bar, ang isang close ay dapat lumampas sa high ng test bar at matapos sa itaas ng AVWAP. I-freeze ang ATR kapag nabuo na ang kandidato. Ilagay ang stop sa ibaba ng pullback low na binawasan ng buffer, at pumasok sa susunod na posibleng kaganapan na may spread at slippage.
Kanselahin ang hindi napunang kandidato kung ang presyo ay magsasara sa ibaba ng pinapayagang rehiyon bago ang kumpirmasyon o matapos ang limitasyon sa oras. Ang isang estratehiya na humihiling sa bawat pullback bar na manatili sa itaas ng VWAP ay maaaring tumanggi sa pansamantalang pagsubok na nilayon nitong pag-aralan. Paghiwalayin ang estado ng pre-pullback trend mula sa kondisyon ng pagbawi.
Para sa isang crossover, ihambing ang pagsasara kahapon sa VWAP kahapon at ang pagsasara ngayon sa VWAP ngayon. Ang paghahambing ng parehong pagsasara sa gumagalaw na linya ngayon ay nagbabago sa kahulugan ng kaganapan. Kapag mayroon nang posisyon, panatilihin ang paunang natukoy na structural stop o isang hiwalay na tinukoy na trailing rule. Huwag igalaw ang anchor para bigyang-katwiran ang isang mas malawak na stop.
Ang mga mean-reversion target ay nangangailangan din ng isang tahasang kombensiyon. Ang isang VWAP target na nakapirmi sa kaganapan ay naiiba sa isang patuloy na gumagalaw na VWAP target. Sa huling kaso, tukuyin kung ang isang order ay susugan pagkatapos ng bawat obserbasyon at isaalang-alang ang nagresultang timing ng pagpapatupad. Ang isang linya na tumatawid sa isang resting limit level pagkatapos ng katotohanan ay hindi patunay na natugunan ang order.
Magdagdag ng volume nang hindi dinodoble ang parehong impormasyon
Ginagamit na ng VWAP ang volume bilang timbang ng mga presyo. Maaari pa ring magdagdag ng impormasyon ang RVOL dahil sinusukat nito ang hindi pangkaraniwang partisipasyon kaugnay ng isang baseline, ngunit dapat sukatin ang incremental value nito. Subukan nang hiwalay ang pagbaba ng volume habang pullback at paglaki nito habang recovery bago pagsamahin ang mga ito.
Para sa mga banda ng VWAP, tukuyin kung ang variance ay gumagamit ng mga trade o bar proxy, paano pumapasok ang volume sa mga weight at kailan nagre-reset ang estimate. Ang two-standard-deviation distance ay hindi awtomatikong nagpapahiwatig ng probabilidad ng 95% ng pagbaligtad o pagbabalik sa mean. Ang mga trend, dependence at ang distribusyon ng mga obserbasyon ay nagpapawalang-bisa sa shortcut na iyon.
Ang dalawang magkatugmang tagapagpahiwatig sa paningin ay hindi dalawang independiyenteng obserbasyon sa istatistika. Halimbawa, ang presyong higit sa tumataas na VWAP at ang presyong higit sa moving average ay maaaring magbahagi ng halos parehong impormasyon. Gumamit ng mga kontroladong paghahambing sa halip na isang arbitraryong iskor na nagbibigay ng gantimpala sa bawat magkakaugnay na kondisyon gamit ang isa pang confidence point.
Subukan ang anchor rules, hindi ang pinakamagandang linyang nakita
Magparehistro nang maaga ng isang maliit na hanay ng mga panuntunan sa anchor, tulad ng pagsisimula ng sesyon, kumpirmadong breakout at kumpirmadong pivot. Sa parehong mga kandidato sa presyo, ihambing ang walang VWAP, lokasyon ng presyo lamang, lokasyon kasama ang slope at pagkatapos ay isang karagdagang filter ng volume. Iulat ang sensitivity ng timeframe ng mga pagtatantya ng HLC3 at ang bilang ng mga pagkakataong nawala dahil ang isang anchor ay naging available nang huli.
Magsagawa ng prefix-invariance check: kalkulahin sa pamamagitan ng historical cutoff, idagdag ang mga susunod na obserbasyon, at beripikahin na ang mga dating inilabas na signal ay hindi nagbabago. Ang pagbabago ng ipinapakitang historical path pagkatapos ng swing confirmation ay hindi dapat muling isulat ang signal log. Panatilihin ang anchor_rule_version, event_at, available_at, volume source, at price_type.
Panghuli, ulitin ang kalkulasyon sa ilalim ng naantalang pagtanggap ng datos at makatotohanang pagpapatupad. Iulat ang net expectancy, dalas ng kalakalan, drawdown at mga tinanggihang kandidato. Kung ang pagganap ay nakasalalay sa eksaktong close fills o sa pagpili ng ibang anchor para sa bawat panalong halimbawa, ang kapaki-pakinabang na resulta ay isang babala sa pagpapatupad sa halip na isang deployable trading edge.
Mga karaniwang pagkakamali
Pagpili ng anchor batay sa kinalabasan
Ang pagsubok ng maraming anchor sa huling pagsubok ay nagpapataas ng pagkakataong pumili ng maswerteng visual fit.
Pagpalit sa base volume ng quote turnover
Binabago nito ang weighting at nangangailangan ng ibang kahulugan ng feature.
Pag-aakalang may fill sa closing price na ngayon lang nalaman
Maaaring nakasalalay ang magandang resulta sa hindi isinamang spread at decision latency.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Mas mainam ba ang VWAP o ang AVWAP?
Ang pangunahing pagkakaiba ay ang napiling agwat. Piliin ang anchor upang sagutin ang isang partikular na tanong at patunayan ito batay sa nilalayong datos.
Maaari bang gawing anchor ang isang naunang swing?
Oo, ngunit ang mga signal ay maaari lamang magsimula pagkatapos makumpirma ang swing. Ang muling pagguhit ng linya sa nakaraan ay hindi nagpapahintulot sa pangangalakal sa nakaraan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Volume Weighted Average Price (VWAP)TradingView. Pagkalkula ng VWAP na nakabatay sa bar at mga panahon ng anchor/reset. Sinuri noong: .
- Anchored VWAP drawing toolTradingView. Ang panimulang punto na pinili ng gumagamit ng tool para sa naka-angkla na VWAP. Sinuri noong: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Mga pampublikong slide tungkol sa anchor, slope, at pullback; walang pag-aangking nabasa ang buong bayad na aklat. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store