Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang ditetapkan oleh klaim keuntungan
- Definisikan pita harga dan kondisi pasar sebelumnya
- Bandingkan CVD pada titik balik harga.
- Satu jalur sukses dan dua kasus kegagalan
- Bekukan target dan eksekusi setelah konfirmasi.
- Uji setiap komponen dan penundaannya.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Unggahan komunitas asli melaporkan keuntungan tetapi merahasiakan sebagian aturannya. Tidak ada verifikasi independen yang tersedia. Spesifikasi publik di bawah ini adalah hipotesis penelitian terpisah, bukan reproduksi dari rekam jejak tersebut.
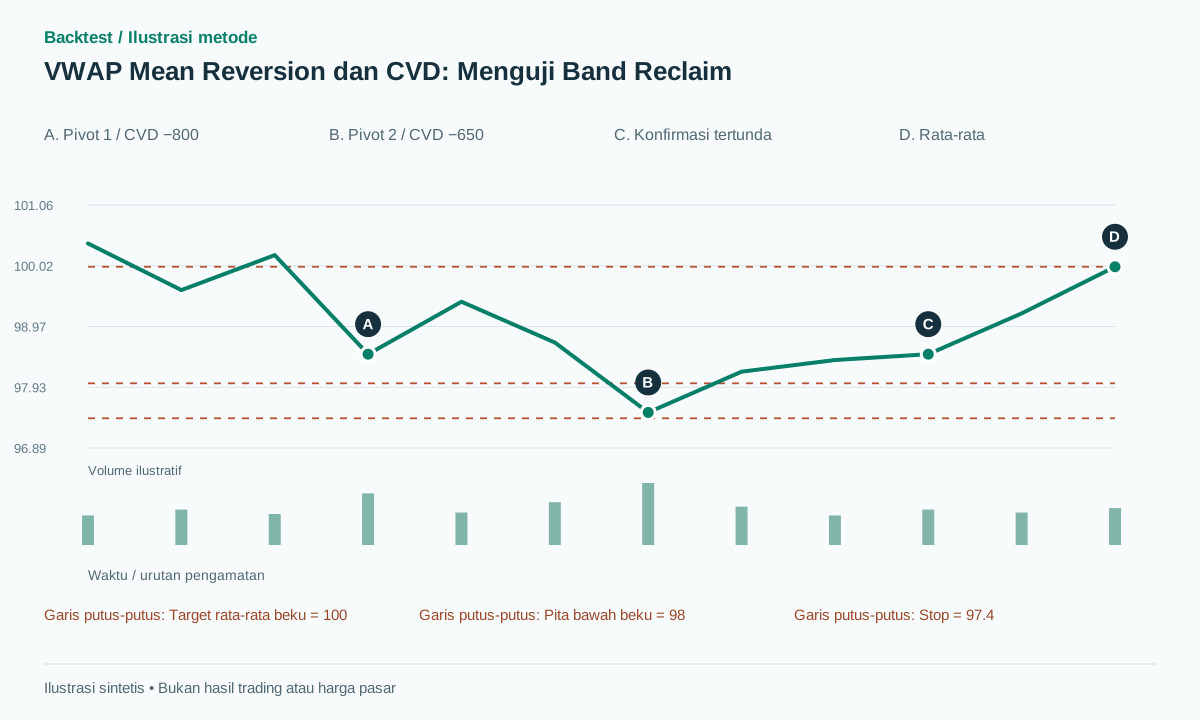 Buka ilustrasi ukuran penuh
Alur kerja praktis
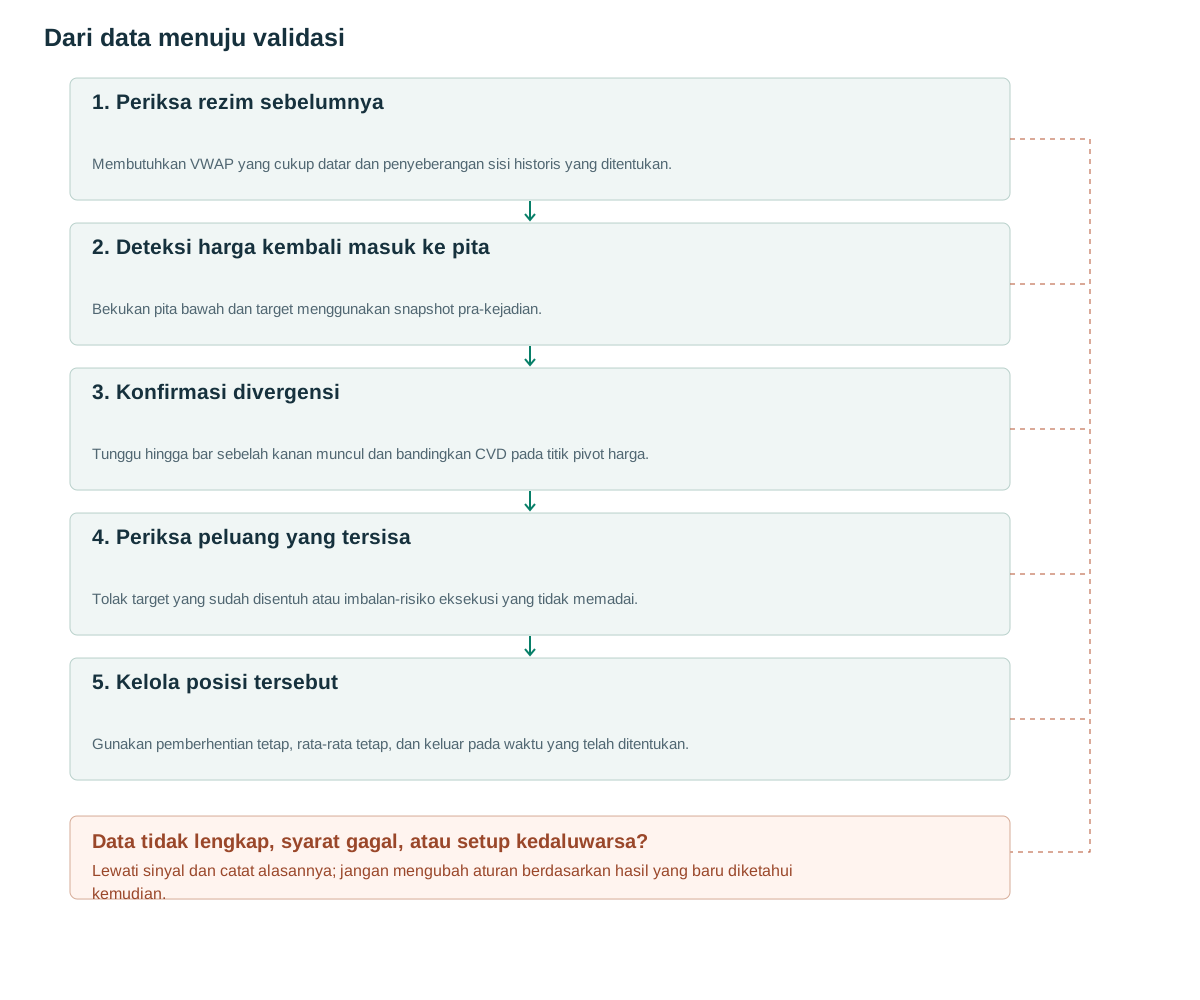
- Periksa rezim sebelumnyaMembutuhkan VWAP yang cukup datar dan penyeberangan sisi historis yang ditentukan.
- Deteksi harga kembali masuk ke pitaBekukan pita bawah dan target menggunakan snapshot pra-kejadian.
- Konfirmasi divergensiTunggu hingga bar sebelah kanan muncul dan bandingkan CVD pada titik pivot harga.
- Periksa peluang yang tersisaTolak target yang sudah disentuh atau imbalan-risiko eksekusi yang tidak memadai.
- Kelola posisi tersebutGunakan pemberhentian tetap, rata-rata tetap, dan keluar pada waktu yang telah ditentukan.
Apa yang ditetapkan oleh klaim keuntungan
Rogue-seeker melaporkan laba setelah pajak tahun berjalan sebesar $103,750 dan faktor laba sebesar 2.15, menggunakan pita VWAP, CVD, dan blok khusus [1]. Materi yang ditinjau tidak menyediakan urutan perdagangan yang diaudit, dan beberapa ambang batas tetap bersifat rahasia. Anggaplah ini sebagai sumber ide. Baik grafik yang mudah dibaca maupun penjelasan yang meyakinkan tidak membuktikan bahwa implementasi lain akan menghasilkan pengembalian yang sebanding.
Asumsi yang sulit adalah klaim bahwa pergerakan di luar dua deviasi standar harus segera berbalik. Pengamatan intraday bergantung pada waktu, dan proses pembentukan harga dapat berubah selama sesi perdagangan. Rentang dua sigma bukanlah jaminan probabilitas 95% untuk kembali ke VWAP, apalagi mencapai target sebelum stop loss.
Artikel ini memisahkan tiga keputusan: apakah pasar sebelumnya menyerupai suatu rentang, apakah penyimpangan pita telah dipulihkan, dan apakah divergensi CVD dikonfirmasi. Node profil volume yang tidak terdefinisi atau blok privat dikecualikan. Penambahan node tersebut memerlukan spesifikasi lain dengan ketersediaan data dan stempel waktu keputusan tersendiri.
Definisikan pita harga dan kondisi pasar sebelumnya
Gunakan kuantitas perdagangan yang dieksekusi sebagai bobot: μ=Σqp/Σq dan σ²=Σq(p−μ)²/Σq, yang diakumulasikan dari jangkar sesi. Terapkan pembaruan online yang stabil secara numerik. Ini adalah estimator yang dipilih dalam artikel ini; tidak harus sesuai dengan setiap platform. TradingView menampilkan pengaturan jangkar, sumber, dan band [2], jadi bandingkan implementasi sebelum membandingkan sinyal.
Batas rentang yang diusulkan memerlukan 20 bar sebelumnya, |VWAP[t−1]−VWAP[t−6]|≤0.2A, dan setidaknya tiga perubahan pada sisi penutupan harga relatif terhadap VWAP selama 20 bar sebelumnya. A adalah ATR14[t−1]. Penutupan yang tepat sama dengan VWAP mewarisi sisi sebelumnya dan tidak menciptakan persilangan. Semua ambang batas ini adalah pilihan riset.
Suatu kejadian pada waktu t membutuhkan L[t]<μ[t−1]−2σ[t−1] dan C[t] di atas batas bawah yang sama. Bekukan target_ref=μ[t−1]. Titik terendahnya kemudian harus memenuhi syarat sebagai pivot dengan dua bar di setiap sisinya. Relatif terhadap pivot harga yang dikonfirmasi sebelumnya dalam periode reset yang sama, harga harus lebih rendah setidaknya sebesar b=max(2 ticks,0.1A), sementara CVD lebih tinggi. Setelah konfirmasi, perlukan penutupan di atas titik tertinggi bar sebelumnya, di bawah target_ref, dan dalam lima bar dari kejadian tersebut. Batalkan jika ada bar yang berada di antaranya telah menyentuh target.
Pertahankan paling banyak satu event aktif. Tolak event tanpa dua bar kiri yang dibutuhkan, event low yang tidak valid sebelum konfirmasi pivot, segmen CVD yang hilang, atau ketidaksesuaian reset. Periksa kelengkapan aliran dari pivot harga sebelumnya hingga pivot event, bukan hanya nilai titik akhir. Konsumsi event ketika memberikan sinyal meskipun kuotasi berikutnya gagal dalam uji reward/risiko; kuotasi menarik berikutnya tidak dapat menghidupkan kembali event_id tersebut.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Bandingkan CVD pada titik balik harga.
CVD mengakumulasikan volume pembelian agresif dikurangi volume penjualan agresif. Sierra Chart mendokumentasikan implementasi AskVolume−BidVolume dan persyaratan data historisnya [3]. Feed lain dapat mengklasifikasikan perdagangan secara berbeda. Pertahankan metode klasifikasi, instrumen, kontrak, dan konvensi pengaturan ulang; nama indikator yang identik tidak berarti pengukuran yang identik.
Baca CVD pada stempel waktu dari dua titik pivot harga. Jangan secara independen memilih titik terendah yang menarik di CVD dan menghubungkannya dengan titik terendah harga yang tidak terkait. Sebuah pivot di satu sisi dari reset kumulatif tidak dapat dibandingkan secara langsung dengan pivot di sisi lainnya. Pembacaan CVD yang lebih tinggi pada titik terendah harga yang lebih rendah adalah sebuah pengamatan, bukan identifikasi institusi tertentu yang menyerap pasokan.
Filter rezim hanya melihat masa lalu. Memberi label suatu hari sebagai rentang karena penutupan akhirnya kembali ke pembukaan akan memasukkan informasi masa depan. Suatu sesi juga dapat beralih dari rentang ke tren berkelanjutan setelah masuk. Tentukan terlebih dahulu jumlah maksimum percobaan, waktu pendinginan, dan anggaran risiko sesi sehingga sinyal pembalikan rata-rata yang berulang tidak menciptakan eksposur agregat yang tidak terkendali.
Satu jalur sukses dan dua kasus kegagalan
Pertimbangkan data sintetis yang dinormalisasi. Sebelum kejadian, μ=100 dan σ=1, memberikan batas bawah 98. ATR adalah 1, ukuran tick adalah 0.01, dan b=0.1. Pivot harga sebelumnya adalah 98.5 dengan CVD −800. Kejadian baru mencapai 97.5 dan ditutup pada 98.2, dengan CVD −650 pada harga terendah. Dua bar berikutnya mempertahankan harga terendah tersebut. Pada konfirmasi, harga penutupan berada di 98.5 di atas harga tertinggi sebelumnya di 98.4, dan 100 belum diperdagangkan.
Harga ask tersedia sebesar 98.55 dan stop di 97.4 menghasilkan risiko 1.15. Target tetap 100 menawarkan imbalan 1.45, sekitar 1.26R sebelum biaya. Rasio minimum imbalan terhadap risiko sebesar 1.2 yang diusulkan mengizinkan transaksi ini. Ask 98.8 menghasilkan risiko 1.4 dan imbalan 1.2, sehingga gagal melewati filter. Rata-rata harga yang dekat tidak otomatis mendukung target dua-R.
Pada jalur yang merugi, penjualan kembali mencapai 97.3 dan stop loss terisi di 97.35, kehilangan 1.20 dari titik masuk sebenarnya. Dalam kasus tanpa transaksi terpisah, harga menyentuh 100 di t+1 dan kemudian kembali ke 98.5 saat konfirmasi. Batalkan kejadian tersebut: entri yang tertunda tidak dapat juga mengumpulkan rebound sebelumnya yang terjadi sebelum dapat ditindaklanjuti.
Bekukan target dan eksekusi setelah konfirmasi.
Garis dasar menetapkan target pada harga rata-rata sebelum kejadian, menempatkan stop loss di bawah harga terendah dari kejadian hingga sinyal, dan keluar sepuluh bar setelah order terisi atau sebelum sesi berakhir. Target yang mengikuti VWAP yang sedang aktif adalah strategi lain. Ketika harga dan VWAP sama-sama turun, menggeser target ke bawah dapat meningkatkan frekuensi pencapaian target sekaligus mengurangi keuntungan per perdagangan.
Pembelian membayar harga ask yang tersedia dan penutupan posisi menerima bid yang dapat dieksekusi, sesuai jenis order dan likuiditas aktual. Ubah jarak harga futures menjadi nilai uang dengan pengali kontrak dan bulatkan order ke tick yang valid. Biaya 0.1 poin terhadap stop 0.5 poin menghabiskan 0.2R sebelum biaya lain. Stop sempit membuat hasil simulasi fill di titik tengah sangat rentan terlalu optimistis.
Versi short pada pita atas secara geometris simetris, tetapi laporkan hasilnya secara terpisah. Jangan menambah ukuran posisi setiap kali harga bergerak lebih jauh di luar dua sigma. Uji transaksi yang hilang, pengaturan ulang kumulatif, interval volume nol, dan sesi yang berakhir selama penundaan konfirmasi. Data yang tidak valid harus menghasilkan penolakan eksplisit, bukan sinyal menguntungkan yang diinterpolasi secara diam-diam.
Garis dasar menetapkan batas waktu masuknya lima menit sebelum penutupan sesi yang dijadwalkan, termasuk sesi yang dipersingkat. Setiap kandidat mempertahankan session_id-nya dan, jika VWAP digunakan, anchor_id-nya. Mencapai batas waktu, mengubah sesi, atau mengatur ulang jangkar mengakhiri peristiwa yang tertunda. Kuotasi pasca-sinyal juga harus tiba sebelum batas waktu. Pengatur waktu sesi membatalkan status menunggu meskipun tidak ada bar lebih lanjut yang tiba; penghitung bar mereka tidak dapat berlanjut keesokan paginya. Batas waktu ini adalah pilihan penelitian yang ditentukan oleh artikel.
Uji setiap komponen dan penundaannya.
Mulailah dengan setiap klaim ulang band harga saja, lalu bandingkan gerbang rezim, gerbang CVD, dan kombinasinya. Pertahankan peristiwa yang ditolak dalam kumpulan data. Cocokkan perbandingan berdasarkan waktu dalam sehari dan volatilitas sebelumnya; jika tidak, aturan gabungan mungkin hanya memilih kondisi tengah hari yang tenang tanpa mengidentifikasi divergensi yang bermanfaat.
Kelompokkan peristiwa yang tumpang tindih selama validasi dan pisahkan periode pengembangan dari tahun atau kondisi pasar yang disisihkan dan tidak dipakai dalam pengembangan. Laporkan ekspektasi bersih, perputaran, penurunan nilai, dan stop loss berturut-turut. Hitung juga kasus yang kembali ke nilai rata-rata sebelum konfirmasi pivot. Statistik tersebut mengukur biaya peluang menunggu dan membantu membedakan grafik retrospektif yang meyakinkan dari urutan yang dapat diperdagangkan.
Simulasi trading ke depan dengan data baru tanpa uang sungguhan harus mempertahankan waktu kejadian di bursa dan waktu penerimaan lokal. Suatu keputusan menggunakan informasi yang diterima sebelum keputusan tersebut. Hanya spesifikasi tetap yang bertahan dari biaya di luar sampel dan pengisian yang masuk akal yang dapat mendukung klaim bukti yang lebih kuat. Kinerja yang dilaporkan oleh penulis komunitas tidak dapat menggantikan pengujian tersebut.
Kesalahan umum
Label rentang dari penutupan akhir
Dengan menggunakan data hari yang telah selesai untuk mengklasifikasikan rezim sebelumnya, filter tersebut dapat melihat masa depan.
Sasaran yang bergerak tanpa suara
Target VWAP yang dinamis dan rata-rata pra-kejadian yang dibekukan adalah strategi yang berbeda dan memerlukan hasil yang terpisah.
Mengklaim mereproduksi aturan pribadi
Blok kustom yang hilang atau ambang batas yang tidak diungkapkan mencegah reproduksi kinerja yang dilaporkan oleh penulis sumber.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah pergerakan di luar dua sigma membuktikan harga oversold?
Tidak. Ini menggambarkan jarak di bawah estimator tertentu. Tren yang berkembang dapat terus menggeser distribusi dan memperjauh penyimpangan harga.
Bisakah OBV menggantikan CVD jika klasifikasi perdagangan tidak tersedia?
OBV mengukur fitur yang berbeda dan tidak dapat merekonstruksi delta perdagangan agresif. Uji varian harga saja atau OBV dengan nama dan spesifikasi yang berbeda.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. Unggahan dan diskusi telah ditinjau. Hasil dilaporkan sendiri, beberapa aturan bersifat pribadi, dan keuntungan tidak diverifikasi secara independen. Diperiksa: .
- Volume Weighted Average PriceTradingView. Mendokumentasikan konfigurasi VWAP dan pita. Rumus varians tertimbang dalam artikel ini merupakan spesifikasi artikel sendiri. Diperiksa: .
- Cumulative Delta Bars – VolumeSierra Chart. Mendefinisikan volume Ask/Bid, kebutuhan data historis, dan perilaku reset. Klaim pemasaran tentang akurasi platform bukan bukti independen. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store