Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Tetapkan tren sebelum terjadi koreksi harga.
- Dari kandidat tren ke reclaim yang terkonfirmasi
- Jangkar dan filter aktivitas tidak dapat diketahui ke belakang.
- Jalur pemulihan sintetis dan kegagalan tren
- Masuk, keluar, dan biaya pengejaran
- Apakah VWAP lebih baik daripada koreksi tren biasa?
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
SMB menyediakan ulasan perdagangan CLOV, Alphatrends menjelaskan AVWAP, dan TradingView mendokumentasikan perhitungannya. Ini menetapkan ide dan definisi, bukan pengembalian yang diverifikasi untuk algoritma yang diusulkan.
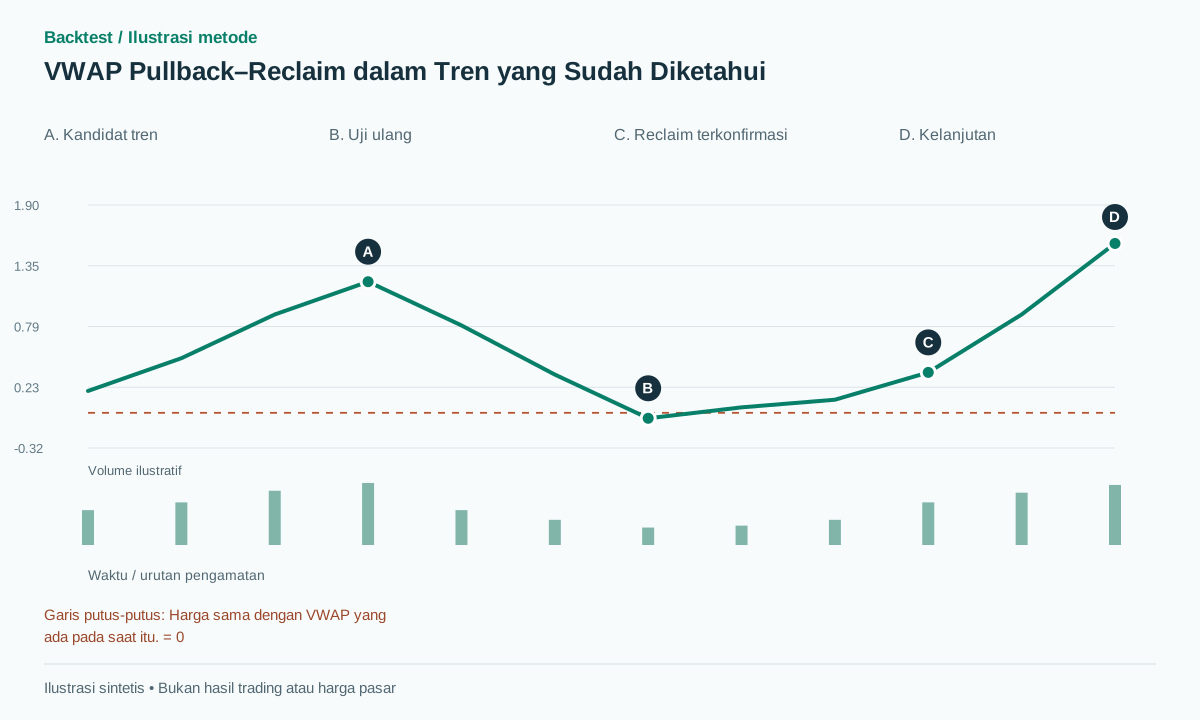 Buka ilustrasi ukuran penuh
Alur kerja praktis
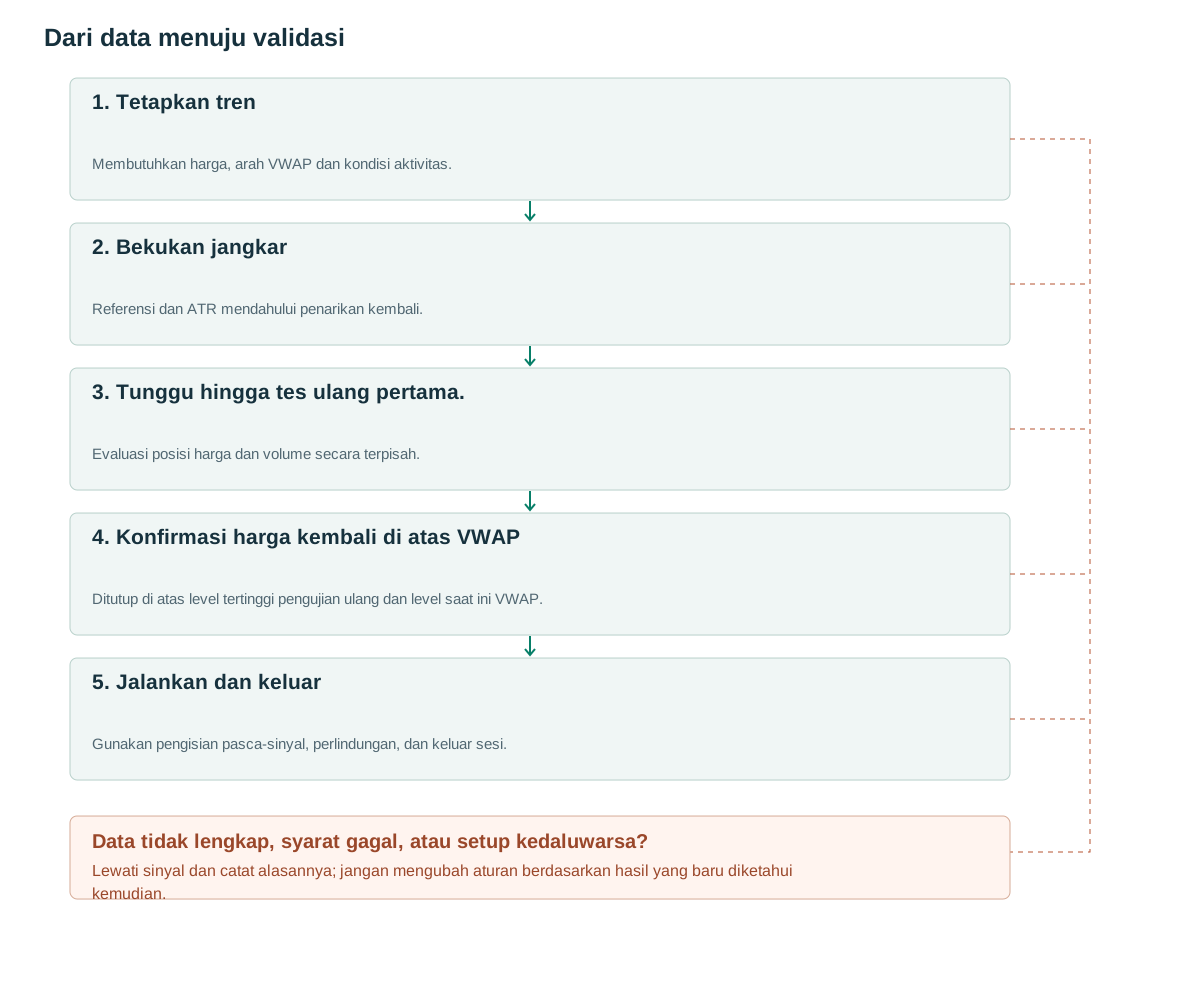
- Tetapkan trenMembutuhkan harga, arah VWAP dan kondisi aktivitas.
- Bekukan jangkarReferensi dan ATR mendahului penarikan kembali.
- Tunggu hingga tes ulang pertama.Evaluasi posisi harga dan volume secara terpisah.
- Konfirmasi harga kembali di atas VWAPDitutup di atas level tertinggi pengujian ulang dan level saat ini VWAP.
- Jalankan dan keluarGunakan pengisian pasca-sinyal, perlindungan, dan keluar sesi.
Tetapkan tren sebelum terjadi koreksi harga.
SMB meninjau penurunan harga CLOV menuju VWAP setelah dorongan pembukaan [1]. Alphatrends membahas lokasi harga dan arah AVWAP [2]. Artikel ini menerjemahkan ide-ide tersebut ke dalam keadaan yang dapat diamati daripada mengklaim mereproduksi proses pembacaan data pasar secara lengkap dari praktisi.
VWAP berbasis transaksi adalah Σ(price×quantity)/Σquantity sejak anchor. Pada data OHLCV, harga tipikal (H+L+C)/3 menghasilkan estimasi berbasis bar [3]. Jangan menyebutnya rata-rata tepat semua transaksi. Pilih dan catat versi perhitungan transaksi atau bar sebelum membandingkan hasil.
Harga di bawah VWAP dapat mewakili koreksi sementara atau awal penurunan. Catat kandidat tren selagi kondisi masih kuat, lalu tunggu koreksi. VWAP adalah statistik referensi, bukan harga pokok setiap investor yang masih memegang instrumen tersebut atau ukuran langsung dari posisi mereka.
Dari kandidat tren ke reclaim yang terkonfirmasi
Setelah setidaknya 10 bar dari anchor, kandidat c yang diusulkan membutuhkan C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] dan RVOL_cum[c]≥1.2. Di sini EMA50 berlanjut melintasi bar sesi reguler dari hari-hari sebelumnya, sementara VWAP mengatur ulang setiap sesi. Bekukan A=ATR14[c−1], b=max(2 ticks,0.10A) dan eps=max(2 ticks,0.15A).
Dalam lima bar berikutnya, kunci pengujian ulang pertama r dengan L[r]≤VWAP[r]+eps dan C[r]≥VWAP[r]−eps. Rata-rata RVOL untuk tiga bar yang berakhir di r harus ≤0.8. Penutupan di bawah VWAP−eps sebelum konfirmasi membatalkan kandidat. Jangan mengharuskan setiap bar pullback tetap di atas VWAP, karena itu dapat mengecualikan reclaim harga yang sedang dipelajari.
Selama tiga bar setelah r, penutupan pertama di atas H[r]+b dan di atas VWAP[t] memancarkan sinyal. Tempatkan stop di bawah low minimum dari r hingga sinyal, dikurangi b, dan beli pada kuotasi yang dapat dieksekusi selanjutnya. Setiap panjang, pilihan EMA dan ambang batas diusulkan. Kegagalan volume menolak kandidat tersebut daripada mengizinkan r lain yang lebih menarik.
Pemanasan harus mencakup ketergantungan terpanjang, bukan hanya 10 bar setelah jangkar. Jika EMA50, ATR, atau riwayat RVOL pada waktu yang sama tidak tersedia, kandidatnya adalah insufficient_data. Membawa EMA antar sesi adalah pilihan yang dinyatakan; mengatur ulang setiap hari akan memerlukan pemanasan yang berbeda dan versi baru.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Jangkar dan filter aktivitas tidak dapat diketahui ke belakang.
Titik acuan dasar pada pembukaan sesi reguler. Titik acuan katalis memerlukan waktu publikasi yang diketahui; titik acuan ayunan masa lalu dapat dihitung dari ayunan tetapi hanya digunakan setelah konfirmasinya. Memindahkan titik acuan ke titik terendah yang paling menjanjikan setelah kerugian mengubah baik perhitungan maupun hipotesisnya.
Nilai RVOL_cum yang diusulkan adalah volume sesi kumulatif dibagi dengan volume kumulatif median pada waktu yang sama selama 20 sesi sebelumnya. Pengukuran pengujian ulang menggunakan nilai RVOL pada slot waktu yang sama secara individual, bukan volume sepanjang hari. Penyebut yang hilang atau nol merupakan informasi yang tidak tersedia, bukan volume normal.
Tinjauan SMB membedakan pemeriksaan volume 15 menit yang telah selesai dari informasi yang digunakan setelah entri sebelumnya [1]. Keputusan 09:38 tidak dapat menggunakan volume hingga 09:45. Tunggu hingga 09:45 atau tentukan filter yang tersedia di 09:38. Aktivitas tinggi juga dapat menarik VWAP ke arah harga tanpa retracement harga yang terlalu besar, jadi catat jalur harga dan referensi pergerakannya.
Jalur pemulihan sintetis dan kegagalan tren
Pada saat pembuatan kandidat, misalkan C=102, VWAP=100.80 versus 100.40 lima bar sebelumnya, EMA50=100.30 dan RVOL_cum=1.6. Dengan A=1 dan tick=0.01, b=0.10 dan eps=0.15. Pengujian ulang selanjutnya memiliki VWAP101.00, rendah 100.95, tinggi 101.25 dan close 101.05; rata-rata tiga bar RVOL0.65 lolos.
Dua bar kemudian, harga penutupan 101.45 melebihi 101.35 dan VWAP101.08 yang berlaku saat itu. Pembelian terlaksana di 101.50. Harga terendah minimum dari r hingga konfirmasi adalah 100.90, memberikan stop loss 100.80, risiko 0.70 dan target 2R pada 102.90. VWAP harus dihitung ulang dari data yang tersedia di setiap bar; ilustrasi ini tidak mengasumsikan nilainya tetap.
Setelah masuk posisi, informasi baru dapat membalikkan tren dan menghasilkan pengisian stop loss di 100.75, kehilangan 0.75. Pengujian ulang yang berbeda yang menutup 100.70 di bawah VWAP101.00−0.15 membatalkan kandidat sebelum entri. Jangan mengatur ulang anchor ke level terendah 100.70 hanya untuk menggambar rata-rata baru di bawah harga dan mempertahankan label pengaturan awal.
Masuk, keluar, dan biaya pengejaran
Sebelum mengirimkan pesanan setelah konfirmasi, evaluasi risiko dan imbalan yang tersisa pada harga yang diamati. Selisih yang besar dapat melebihi batas risiko yang telah ditetapkan. Pesanan yang belum dikirim dapat dilewati; stop-entry yang sudah ada harus mempertahankan setiap eksekusi sebelum dibatalkan. Jangan menukar kebijakan eksekusi ini.
Garis dasar yang diusulkan menggunakan target 2R, perlindungan perdagangan struktural, dan likuidasi sebelum penutupan sesi. Stop waktu 20 bar dapat diuji secara terpisah. Kerugian intraday tidak boleh secara diam-diam menjadi posisi swing; eksposur semalam membutuhkan model gap dan anggaran baru.
Kekuatan relatif terhadap tolok ukur dapat menjadi filter lain: bandingkan imbal hasil dari waktu mulai yang sama menggunakan data yang disinkronkan. Ini berbeda dari RSI. Saham-saham yang berkorelasi yang kembali merebut VWAP secara bersamaan harus berbagi batasan portofolio daripada masing-masing menerima alokasi risiko penuh secara independen.
Pola sumbu yang dalam melalui VWAP dapat memenuhi geometri pengujian ulang berbasis penutupan tetapi menciptakan stop loss yang lebar. Pertahankan pola ini dalam tabel kandidat meskipun aturan eksekusi menolak perdagangan tersebut. Jika tidak, efektivitas pola yang tampak akan terjerat dengan pemilihan lebar stop loss yang tidak terdokumentasi.
Garis dasar menetapkan batas waktu masuknya lima menit sebelum penutupan sesi yang dijadwalkan, termasuk sesi yang dipersingkat. Setiap kandidat mempertahankan session_id-nya dan, jika VWAP digunakan, anchor_id-nya. Mencapai batas waktu, mengubah sesi, atau mengatur ulang jangkar mengakhiri peristiwa yang tertunda. Kuotasi pasca-sinyal juga harus tiba sebelum batas waktu. Pengatur waktu sesi membatalkan status menunggu meskipun tidak ada bar lebih lanjut yang tiba; penghitung bar mereka tidak dapat berlanjut keesokan paginya. Batas waktu ini adalah pilihan penelitian yang ditentukan oleh artikel.
Apakah VWAP lebih baik daripada koreksi tren biasa?
Bandingkan dengan penarikan harga berbasis ayunan atau EMA dengan pemicu harga yang sama, lalu tambahkan lokasi VWAP, kemiringan, kumulatif RVOL, dan dry-up satu per satu. Menambahkan seluruh kombinasi sekaligus akan menyembunyikan komponen mana yang membantu dan mana yang hanya mengurangi sampel.
Kelompokkan hasil berdasarkan waktu dalam sehari, kemiringan VWAP, konteks tren/rentang, dan katalis yang diketahui sebelum masuk. Laporkan jumlah kandidat, tingkat pengujian ulang, pengisian, net-R, MAE/MFE, dan peluang yang terlewatkan. Gunakan semesta saham yang tersedia pada setiap tanggal, bukan hanya pemenang saham meme terkenal.
Replay prefix harus mempertahankan VWAP yang berkembang dan kalender yang tepat. Lakukan uji stres biaya relatif terhadap jarak stop, serta uji anchor jam reguler dan jam tambahan secara terpisah. Satu contoh CLOV yang berhasil tidak dapat memperkirakan tingkat sukses setiap sentuhan VWAP.
Terakhir, bandingkan penundaan aktual dari sentuhan pertama hingga konfirmasi. Jika kelanjutan tren biasanya terjadi sebelum pemicu yang dipilih, tingkat kegagalan yang lebih rendah mungkin akan mengorbankan imbalan yang tersisa. Kompromi tersebut harus terlihat langsung dalam hasil, bukan disembunyikan oleh pengisian harga sentuhan yang ideal.
Kesalahan umum
Membeli setiap sentuhan VWAP
Tanpa konteks dan konfirmasi tren, strategi tersebut mencampuradukkan berbagai rezim yang berbeda.
Memilih jangkar setelah hasil
Acuan retrospektif dapat menciptakan dukungan yang sebelumnya tidak ada untuk keputusan tersebut.
Menggunakan volume di masa mendatang
Kondisi 15-menit tidak dapat memilih entri pada menit kedelapan.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah peningkatan VWAP menjamin dukungan?
Tidak. Ini merangkum transaksi yang telah selesai; arus transaksi baru dapat mengubah tren secara instan.
Apakah jangkar tersebut bisa berupa siaran pers?
Ya, jika waktunya diketahui dan tetap sama. Itu adalah varian terpisah untuk dibandingkan dengan sesi VWAP.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Transkrip asli CLOV tanggal 29 Juni 2021 telah dibaca; tidak tersedia laporan rekening lengkap strategi. Diperiksa: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Penjelasan publik tentang anchor, posisi harga, dan arah AVWAP telah dibaca, bukan seluruh buku berbayar. Diperiksa: .
- Volume Weighted Average PriceTradingView. Perhitungan harga tipikal dan pengaturan anchor telah dibaca. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store