Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Berbagai skala dan berbagai kerangka waktu merupakan desain yang berbeda.
- Gabungkan menurut waktu data tersedia, bukan waktu ekstrem awal
- Pengaturan waktu numerik dan konfigurasi yang valid namun tetap kalah.
- Tetapkan peran dan titik acuan dari setiap skala.
- Jangan menghitung volume yang sama berulang kali.
- Ukur nilai tambah dari konteks jangka waktu yang lebih panjang.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Referensi teknis menjelaskan kerangka waktu, data kerangka waktu yang lebih tinggi, dan penggabungan temporal. Namun, referensi tersebut tidak membuktikan bahwa penambahan kerangka waktu secara otomatis meningkatkan tingkat kemenangan atau profitabilitas.
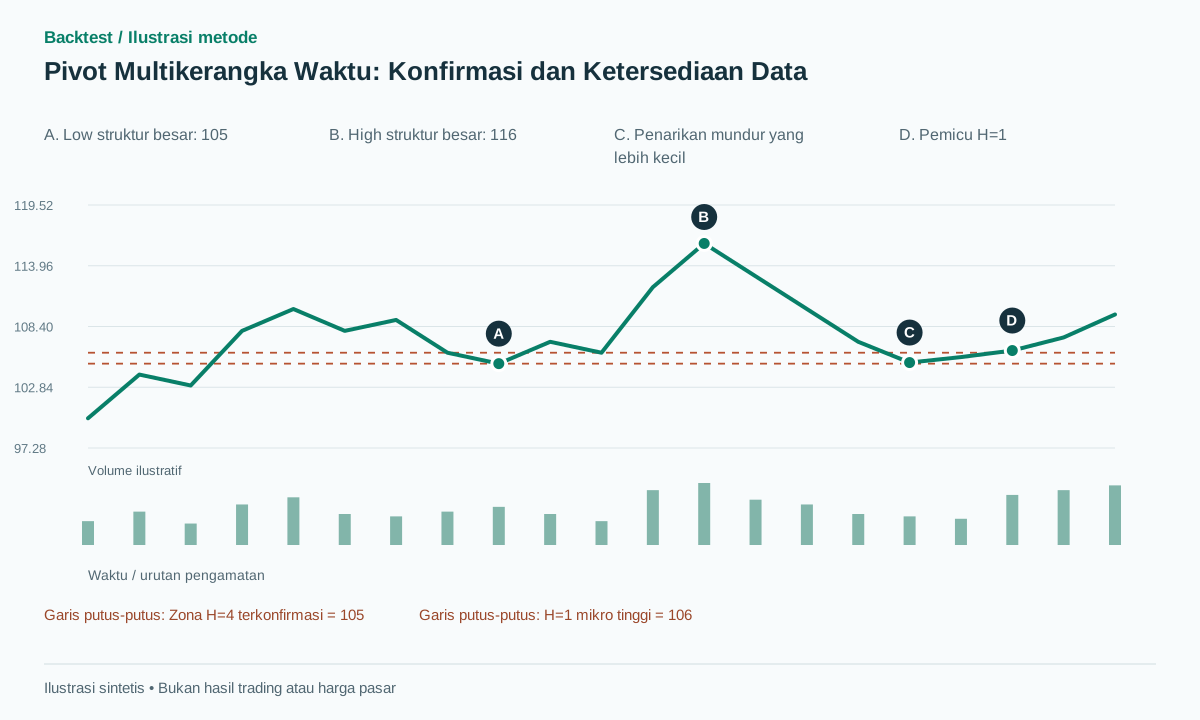 Buka ilustrasi ukuran penuh
Alur kerja praktis
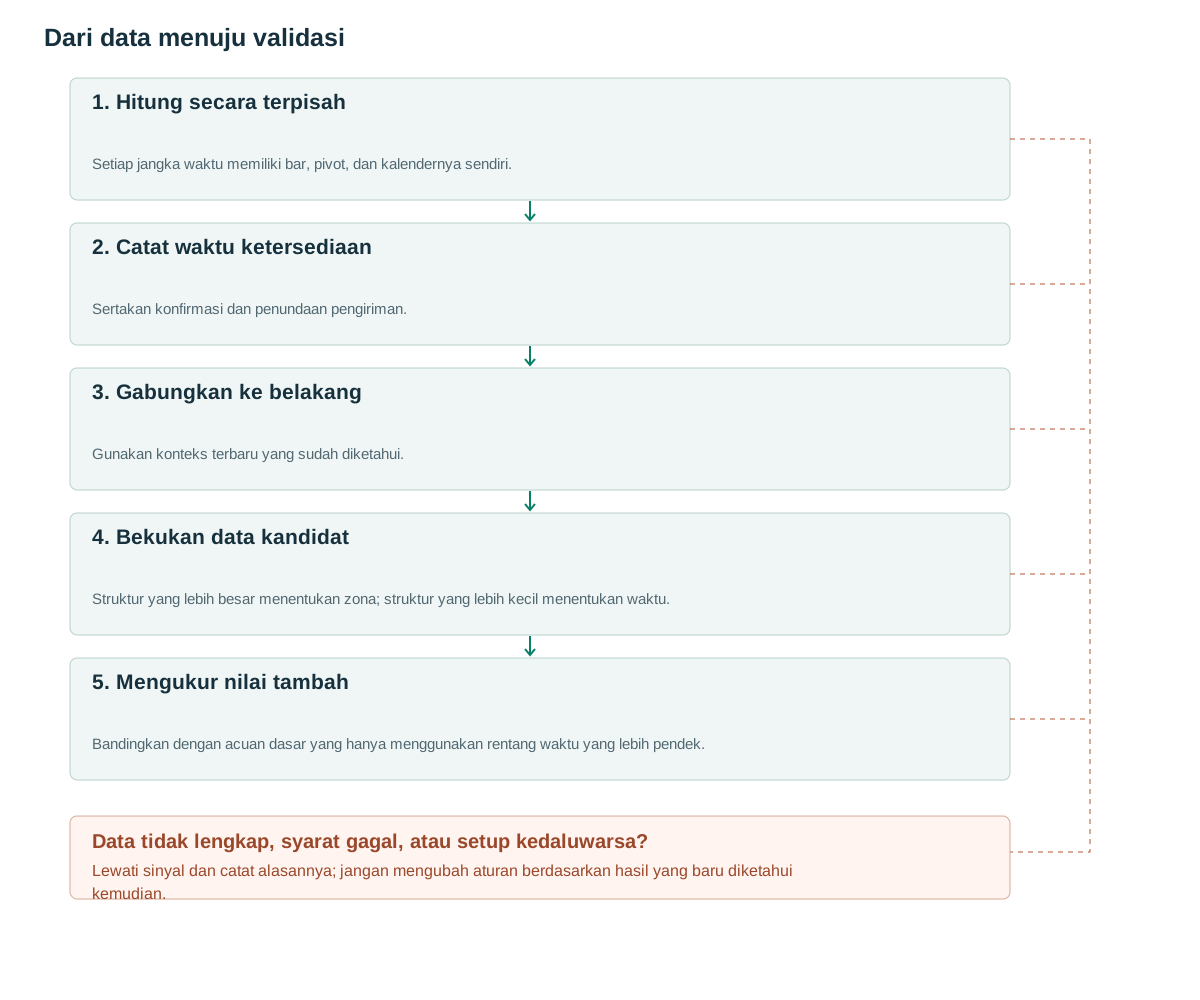
- Hitung secara terpisahSetiap jangka waktu memiliki bar, pivot, dan kalendernya sendiri.
- Catat waktu ketersediaanSertakan konfirmasi dan penundaan pengiriman.
- Gabungkan ke belakangGunakan konteks terbaru yang sudah diketahui.
- Bekukan data kandidatStruktur yang lebih besar menentukan zona; struktur yang lebih kecil menentukan waktu.
- Mengukur nilai tambahBandingkan dengan acuan dasar yang hanya menggunakan rentang waktu yang lebih pendek.
Berbagai skala dan berbagai kerangka waktu merupakan desain yang berbeda.
Beberapa skala dapat berarti menjalankan radius pivot 2, 5, dan 10 pada seri H=1 yang sama. Beberapa kerangka waktu berarti menghitung H=1, H=4, atau bar harian secara terpisah. Ini tidak setara: menggabungkan empat bar H=1 menjadi H=4 akan mengabaikan urutan internalnya. Pivot H=1 dengan radius delapan tidak harus cocok dengan pivot H=4 dengan radius dua.
TradingView mendefinisikan kerangka waktu bar [1] dan menjelaskan permintaan kerangka waktu yang lebih tinggi yang telah dikonfirmasi [2]. Protokol yang diusulkan menetapkan H=4 hanya untuk konteks dan H=1 hanya untuk pemicu. Suatu perdagangan tidak dapat memilih kerangka waktu mana pun yang membuat hasil historisnya terlihat paling meyakinkan.
Definisikan apa yang seharusnya menjadi kontribusi konteks. Ini mungkin mengidentifikasi arah, zona referensi, atau rezim volatilitas. Menggabungkan ketiganya sekaligus akan menyulitkan untuk menemukan komponen mana yang membantu. Mulailah dengan satu peran, bandingkan dengan dasar kerangka waktu yang lebih rendah, dan tambahkan kompleksitas hanya sebagai eksperimen terdaftar.
Gabungkan menurut waktu data tersedia, bukan waktu ekstrem awal
Setiap pivot membutuhkan occurred_at, confirmed_at, dan available_at. Bidang terakhir mencakup penundaan pengiriman dan pemrosesan data jika relevan. Pada waktu pengambilan keputusan H=1 t, gunakan hanya status H=4 yang memiliki available_at≤t. Dengan pivot H=4 yang membutuhkan r=2, penutupan bar ekstrem tidak cukup: dua bar H=4 lagi juga harus ditutup.
Sebuah perintah pandas mundur merge_asof memilih rekaman sisi kanan terbaru paling lambat pada kunci sisi kiri [3]. Penggabungan pada available_at, pengelompokan berdasarkan instrumen dan tempat, urutkan stempel waktu, dan terapkan usia konteks maksimum. Penggabungan terdekat dapat memilih observasi di masa mendatang dan tidak cocok untuk pencarian kausal ini.
Stempel waktu yang sama memerlukan urutan kejadian yang eksplisit. Pembaruan H=4 harus selesai sebelum keputusan H=1, atau penundaan pemrosesan membuatnya hanya tersedia setelahnya. Kesamaan waktu nyata tidak membuktikan bahwa data tersebut dapat digunakan. Bedakan juga pembaruan pivot mentah H=4 terbaru dari keadaan struktural lengkap yang berisi titik tertinggi dan terendah yang dikonfirmasi yang diperlukan.
for each closed H1 bar t:
    h4 = latest_state(where available_at <= t, same_instrument=True)
    if h4 is None or h4.age > max_context_age: continue
    up = h4.H2 > h4.H1 + eps and h4.L2 > h4.L1 + eps
    near_support = abs(H1.low[t] - h4.last_low) <= zone_width
    if up and near_support: create_frozen_candidate(h4.anchor_ids, t)
    if candidate and H1.close[t] > candidate.micro_high + buffer:
        emit(signal_at=t, context_available_at=h4.available_at)
# Use only a micro_high confirmed before the trigger.
Pengaturan waktu numerik dan konfigurasi yang valid namun tetap kalah.
Misalkan bar H=4 yang berisi harga terendah ditutup pada 12:00 dan pivot membutuhkan dua bar sisi kanan yang ditutup pada 16:00 dan 20:00. Harga terendah tersebut tidak dapat mendukung order H=1 pada 13:00. Pivot low tersebut baru masuk ke dalam konteks setelah data 20:00 tersedia. Jika pengiriman membutuhkan waktu dua detik, keputusan pada 20:00:00 masih harus menggunakan status yang lebih lama.
Pengaturan valid sintetis: titik tertinggi H=4 yang sudah diketahui bergerak ke 110→116 dan titik terendah 100→105. Zona support yang diusulkan adalah 104.7–105.3. H=1 menyentuh 105.1 dan kemudian ditutup di 106.2 di atas titik tertinggi mikro yang sudah dikonfirmasi di 106. Entri di 106.3 dengan stop loss 104.7 memiliki risiko yang direncanakan sebesar 1.6 poin; Target penelitian di 109.5 adalah 2R sebelum biaya.
Alur kegagalan: breakout H=1 terjadi tetapi harga kemudian jatuh menembus 104.7. Tren naik H=4 adalah deskripsi dari sejarah yang diketahui, bukan jaminan bahwa 105 akan bertahan. Beralih ke H=8 setelah kerugian untuk berargumen bahwa konteks sebenarnya bearish akan mengubah aturan setelah mengamati hasilnya.
Dalam kasus uji, geser pemicu H=1 yang sama beberapa detik sebelum dan sesudah available_at H=4. Konteks yang boleh dipakai hanya berubah pada batas itu. Kasus lain dengan bar H=4 hilang harus membuat pivot baru tetap belum terkonfirmasi, bukan menggantinya dengan bar selesai yang lebih belakangan tanpa mencatat gap data.
Tetapkan peran dan titik acuan dari setiap skala.
Konfigurasi lengkap menetapkan zona untuk skala yang lebih besar, pemicu untuk skala yang lebih kecil, dan kebijakan stop loss yang telah ditentukan sebelumnya. Stop loss skala kecil dapat menciptakan jarak risiko awal yang lebih ketat tetapi rentan terhadap pergerakan biasa di dalam struktur yang lebih besar. Stop loss skala besar mengubah ukuran posisi dan seringkali waktu penahanan. Keduanya tidak boleh dipilih secara retrospektif per transaksi.
Saat membuat kandidat, simpan ID jangkar konteksnya, harga, lebar zona, ketersediaan konteks, dan titik tertinggi mikro kerangka waktu yang lebih rendah yang telah dikonfirmasi pada saat pembuatan. Konteks yang baru datang dapat membatalkan kandidat yang belum terpenuhi berdasarkan aturan tetap, tetapi tidak boleh mengubah alasan untuk sinyal sebelumnya.
Pseudokode ini adalah sketsa struktural: aktivasi kandidat dan evaluasi pemicu harus memiliki stempel waktu yang berbeda. Dalam varian bar berikutnya yang ketat, perlukan t>candidate.created_at dan nilai tinggi mikro yang dikonfirmasi tidak lebih lambat dari saat pembuatan. Definisikan apa yang terjadi jika bar pembuatan telah melewati nilai tinggi tersebut. Tolak kandidat yang sudah usang atau daftarkan varian aktivasi langsung.
Tetapkan TTL dalam waktu perdagangan yang telah berlalu atau bar H=1. Status H=4 yang sangat lama bukanlah bukti baru hanya karena itu tetap menjadi catatan terbaru. Kedaluwarsa kontekstual, data yang hilang, dan transisi bearish yang sebenarnya harus memiliki kode alasan terpisah sehingga kerugian peluang dari setiap kebijakan dapat diukur.
Jangan menghitung volume yang sama berulang kali.
Volume H=4 mengandung aktivitas dari bar H=1 penyusunnya. Oleh karena itu, peningkatan volume H=1 dan H=4 bukanlah dua pengamatan independen. Sebuah skor dapat menghitung kondisi yang terpenuhi, tetapi bobot arbitrer tidak mengubah skor tersebut menjadi probabilitas kemenangan yang terkalibrasi.
Fitur yang lebih terfokus membandingkan aktivitas pullback H=1 dengan garis dasar H=1 pada waktu yang sama sambil membiarkan struktur H=4 tetap beku. Jika volume H=4 parsial digunakan, bandingkan dengan volume parsial historis setelah jumlah menit yang sama berlalu. Volume H=4 historis penuh tidak dapat dibandingkan secara adil dengan bar H=4 saat ini yang baru saja dibuka.
Jadwal input sama pentingnya dengan rumusnya. Perbaikan volume, penundaan bar, dan definisi sesi yang berbeda dapat menyebabkan periode nominal H=4 yang sama diagregasi secara berbeda dari empat bar lokal H=1. Pertahankan asal usul agregasi dan bandingkan total sebagai pemeriksaan integritas sebelum mengevaluasi konfirmasi yang dianggap benar.
Ablasi harus menambahkan satu fitur volume pada satu waktu dengan set kandidat dan aturan eksekusi yang sama. Periksa apakah peningkatan tersebut tetap bertahan setelah dikontrol berdasarkan waktu, volatilitas, dan likuiditas, daripada mengasumsikan bahwa beberapa kondisi volume hijau memberikan konfirmasi independen.
Ukur nilai tambah dari konteks jangka waktu yang lebih panjang.
Bandingkan detektor H=1 yang identik dalam tiga cabang: tanpa filter konteks, arah H=4 saja, dan arah H=4 ditambah kedekatan dengan zonanya. Jaga agar risiko, eksekusi, dan tanggal pengujian tetap konsisten. Laporkan jumlah sinyal yang ditolak, eksposur, dan ekspektasi bersih karena filter dapat meningkatkan tingkat kemenangan hanya dengan mengubah subset perdagangan.
Jalankan kasus uji di seluruh batas H=4, penutupan terjadwal, perubahan waktu musim panas, dan pengamatan yang hilang. Putar ulang sesuai urutan penerimaan data dan bandingkan dengan penggabungan temporal batch. Jika pemrosesan batch mengidentifikasi struktur H=4 lebih awal daripada pemutaran ulang, perbaiki penggabungan sebelum menambahkan indikator lain.
Bandingkan juga dengan garis dasar satu kerangka waktu, beberapa skala. Sinkronisasi yang lebih sederhana mungkin menjelaskan sebagian besar manfaat yang tampak tanpa memerlukan kalender bar kedua. Daftarkan pasangan kerangka waktu dan pengaturan usia maksimum sebagai uji coba penelitian, dan bekukan sebelum pengujian akhir.
Laporkan kegagalan konteks usang secara terpisah dari perdagangan yang merugi dalam konteks valid. Yang pertama mungkin mengungkapkan masalah sinkronisasi atau kebijakan kedaluwarsa; yang kedua berkaitan dengan nilai prediktif dari hipotesis tersebut. Klasifikasi yang jelas mencegah setiap kerugian dijelaskan begitu saja dengan memilih skala lain.
Kesalahan umum
Memberikan H1 penutupan akhir H4 lebih awal
Pengisian ke depan nilai H=4 yang telah selesai ke dalam semua bar H=1 penyusunnya akan membocorkan informasi.
Mengabaikan penundaan pivot
Bar H=4 yang selesai belum mengonfirmasi ekstrem jika masih membutuhkan bar tambahan di sebelah kanan.
Mengubah konteks setelah perdagangan yang merugikan
Pilih rentang waktu kontekstual sebelum periode evaluasi dan pertahankan konfigurasi yang gagal.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah tiga kerangka waktu bullish membuat sinyal menjadi tiga kali lebih kuat?
Tidak. Mereka memiliki jalur harga dasar yang sama. Informasi tambahan dan kalibrasi probabilitas apa pun harus diukur di luar sampel.
Apakah satu jangka waktu lebih disukai demi kesederhanaan?
Satu kerangka waktu dengan beberapa skala merupakan dasar yang berguna. Tambahkan kerangka waktu lain hanya untuk tujuan tertentu dan uji apakah hal itu meningkatkan hasil yang relevan.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Pine Script: TimeframesTradingView. Baca definisi dan satuan jangka waktu. Diperiksa: .
- Other timeframes and dataTradingView. Baca contoh permintaan data jangka waktu lebih panjang yang telah dikonfirmasi. Diperiksa: .
- pandas.merge_asofpandas. Baca tentang pencocokan mundur, toleransi, dan perilaku pencocokan tepat. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store