Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Durasi ayunan ditentukan oleh peristiwa.
- Bekukan ambang batas volatilitas saat suatu segmen dimulai.
- Konfirmasi numerik dan hasil perdagangan yang gagal
- Detektor tidak memilih antara perdagangan lanjutan dan perdagangan pembalikan.
- Bandingkan volume tanpa mencampuradukkan aktivitas dan durasi.
- Uji sensitivitas dan pengaruh inisialisasi
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Referensi tersebut menjelaskan perubahan arah, perilaku ZigZag, dan ATR. Detektor penutupan saja dengan satu ambang batas tetap per segmen pergerakan merupakan usulan implementasi independen, bukan hasil profitabilitas atau salinan persis dari indikator yang telah dipublikasikan.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
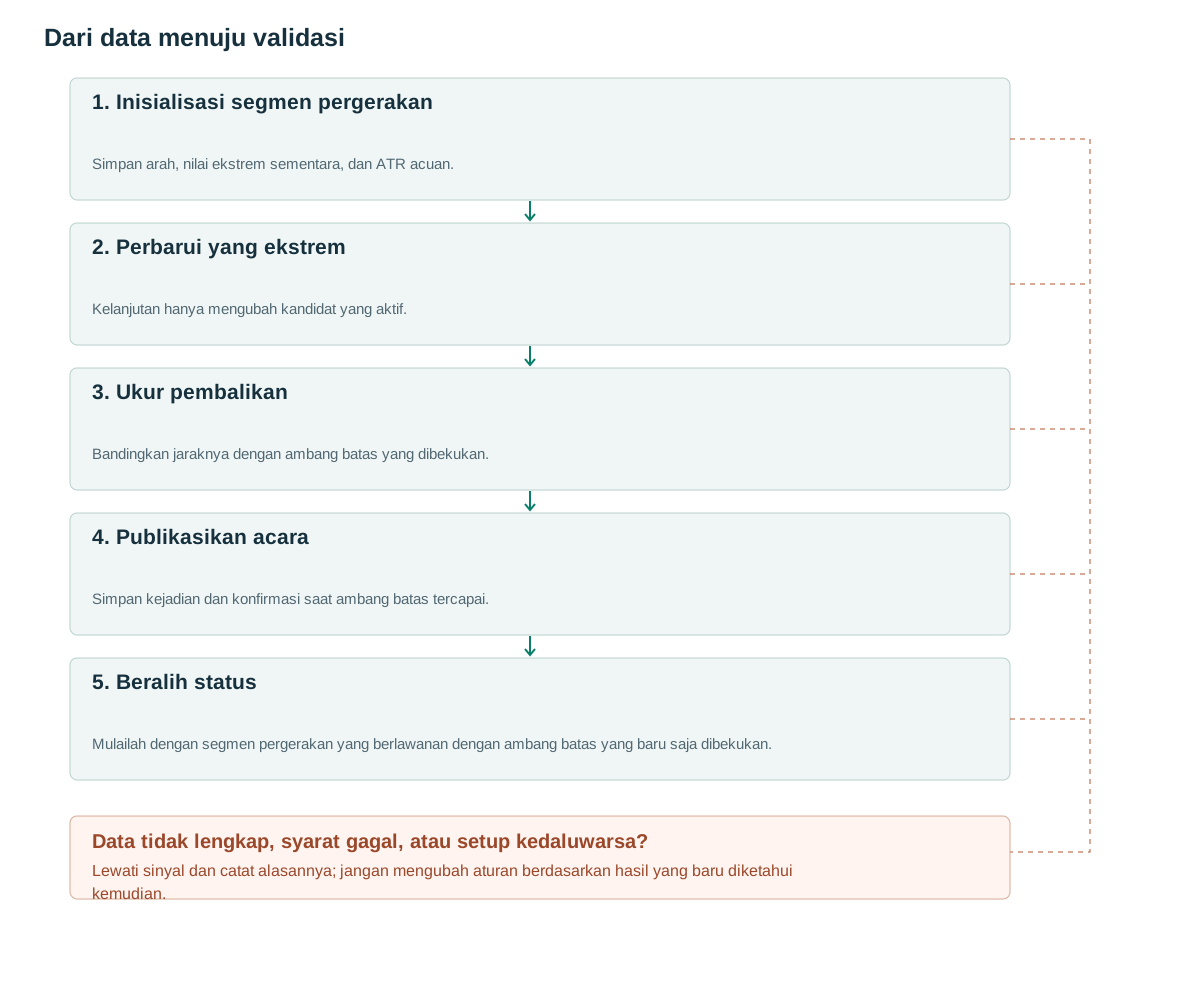
- Inisialisasi segmen pergerakanSimpan arah, nilai ekstrem sementara, dan ATR acuan.
- Perbarui yang ekstremKelanjutan hanya mengubah kandidat yang aktif.
- Ukur pembalikanBandingkan jaraknya dengan ambang batas yang dibekukan.
- Publikasikan acaraSimpan kejadian dan konfirmasi saat ambang batas tercapai.
- Beralih statusMulailah dengan segmen pergerakan yang berlawanan dengan ambang batas yang baru saja dibekukan.
Durasi ayunan ditentukan oleh peristiwa.
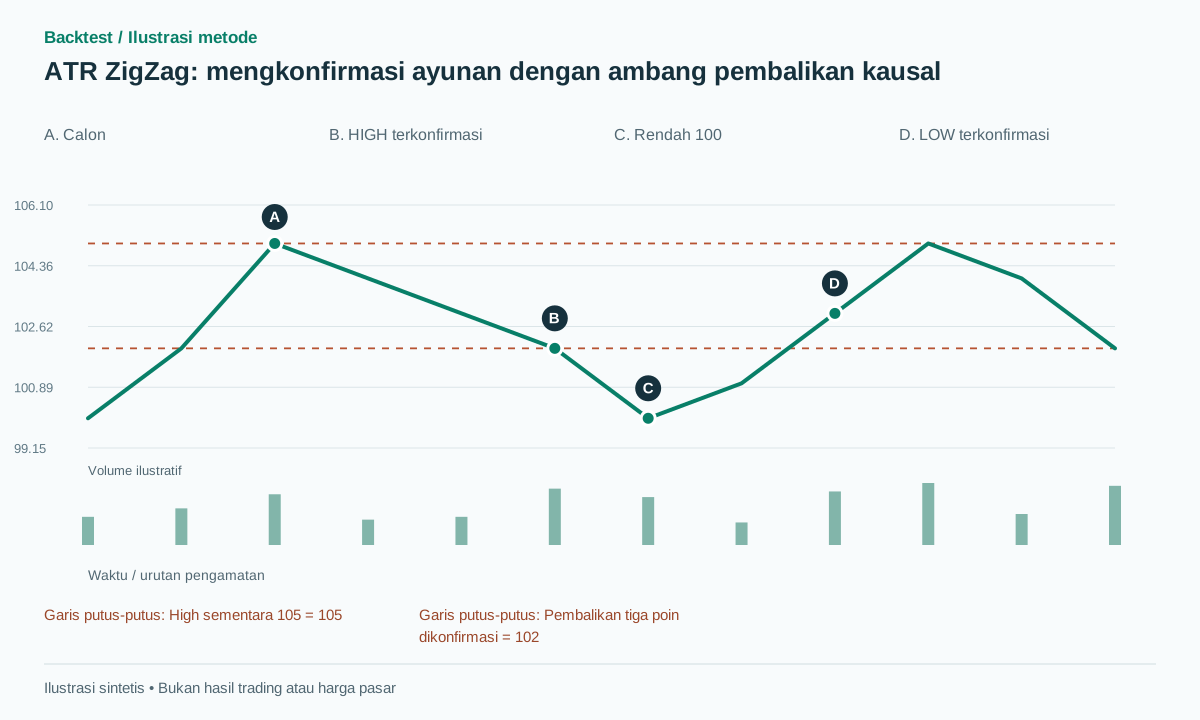
Satu pergerakan naik dapat berlangsung selama tiga bar atau tiga puluh bar. Mesin mempertahankan harga penutupan tertinggi yang diamati selama pergerakan aktif, tetapi hanya mengkonfirmasi harga tinggi tersebut setelah penurunan yang cukup besar. Oleh karena itu, penundaan konfirmasi bersifat variabel, tidak seperti jendela pivot kanan tetap. Menaikkan ambang batas mengabaikan fluktuasi yang lebih kecil, sementara biasanya mengenali titik balik di kemudian hari.
Riset waktu intrinsik menjelaskan perubahan arah melalui ambang batas persentase [1]. ZigZag TradingView memiliki konstruksi pivot sendiri dan dapat merevisi segmen akhirnya [2]. Artikel ini justru menentukan aliran peristiwa yang dikonfirmasi yang tidak dapat diubah, dengan kandidat saat ini disimpan secara terpisah. Titik akhir sementara yang berubah dapat diterima jika secara eksplisit bersifat sementara; menyajikannya sebagai sinyal perdagangan historis tidak diperbolehkan.
Detektor ini memberi label pada pergerakan yang telah selesai sesuai aturannya. Detektor ini tidak mengklaim bahwa harga tertinggi yang telah dikonfirmasi adalah harga tertinggi yang akan pernah dicapai pasar. Harga dapat berbalik arah lagi dengan segera. Deteksi peristiwa, interpretasi tren, dan manajemen perdagangan dipisahkan dalam kode dan pelaporan sehingga kebenaran pada satu lapisan tidak dapat disalahartikan sebagai keberhasilan pada lapisan lainnya.
Bekukan ambang batas volatilitas saat suatu segmen dimulai.
Aturan yang diusulkan mengambil A_ref dari ATR14 pada bar tepat sebelum leg baru dimulai dan mempertahankan q×A_ref tidak berubah sepanjang leg tersebut. q=2 adalah pengaturan penelitian. Definisikan rentang sebenarnya dan metode penghalusan yang dipilih secara eksplisit; implementasi ATR dapat menggunakan konvensi penghalusan yang berbeda [3]. Menghitung ulang ambang batas setiap bar akan menciptakan detektor yang berbeda.
Suatu pergerakan harga yang berlangsung lama dapat membawa ambang batas dari rezim volatilitas sebelumnya. Itu adalah kompromi yang disengaja untuk aturan yang stabil, bukan bukti bahwa penetapan ambang tetap secara ekonomi lebih unggul. Jika ambang batas adaptif dipelajari, daftarkan versi tersebut secara terpisah dan simpan setiap pembaruan ambang batas. Jangan pernah mengganti ambang batas historis dengan ATR terbaru saat menampilkan grafik yang sudah selesai.
Garis dasar menggunakan harga penutupan untuk menghindari penentuan urutan harga tertinggi dan terendah suatu bar secara sembarangan. Inisialisasi UP pada harga penutupan pertama setelah pemanasan dan jangan beri label nilai awal tersebut sebagai harga terendah yang terkonfirmasi. Setelah beralih ke DOWN, harga penutupan saat ini menjadi harga terendah sementara. Jika ATR yang dibutuhkan hilang atau tidak positif, tunda deteksi hingga persyaratan inisialisasi terpenuhi.
state = UP; extreme = first_close; extreme_i = first_i
threshold = q * ATR[first_i-1]
for each closed bar t after first_i:
    if state == UP:
        if C[t] > extreme: extreme, extreme_i = C[t], t
        elif extreme - C[t] >= threshold:
            emit HIGH(extreme_i, confirmed_at=t, price=extreme)
            state = DOWN; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
    else:
        if C[t] < extreme: extreme, extreme_i = C[t], t
        elif C[t] - extreme >= threshold:
            emit LOW(extreme_i, confirmed_at=t, price=extreme)
            state = UP; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
Konfirmasi numerik dan hasil perdagangan yang gagal
Contoh sintetis: A_ref=1.5 dan q=2 memerlukan pembalikan tiga poin. Penutupan mengikuti 100→102→105→104→103. Harga tertinggi di 105 masih bersifat sementara karena penurunan hanya dua poin. Penutupan berikutnya di 102 menghasilkan event HIGH dengan harga 105, terjadi pada pengamatan ketiga dan konfirmasi pada pengamatan keenam.
Ganti penutupan terakhir itu dengan 106 dan titik tertinggi sementara bergerak ke 106. Tidak ada sinyal short yang dihapus karena tidak ada yang dikonfirmasi. Setelah penurunan yang dikonfirmasi ke 102, anggaplah penurunan mencapai 100 dan memantul kembali ke 103, dengan ambang batas bekunya sendiri juga sama dengan tiga. Titik terendah di 100 dikonfirmasi di 103. Garis akhir menghubungkan titik ekstrem yang menarik, sementara keputusan aktual menjadi mungkin di 102 dan 103.
Perdagangan masih dapat gagal meskipun deteksi sudah benar. Posisi short yang diusulkan pada harga pembukaan berikutnya 101.8, dengan stop loss di 105.2, memiliki risiko harga yang direncanakan sebesar 3.4 poin. Jika harga memantul kembali ke 106, hipotesis struktural gagal dan stop loss dapat tergelincir. Jangan mengklasifikasikan ini sebagai kesalahan deteksi; peristiwa perubahan arah terjadi, tetapi kelanjutan tren tidak terjadi.
Uji pembalikan tepat sama dengan ambang, satu tick di bawah, dan satu tick di atasnya. Tetapkan apakah kesamaan mengonfirmasi; pada baseline ini, ya. Uji ekstrem sama yang berulang: waktu kejadian terdahulu dipertahankan karena pembaruan hanya terjadi pada high yang benar-benar lebih tinggi atau low yang benar-benar lebih rendah.
Detektor tidak memilih antara perdagangan lanjutan dan perdagangan pembalikan.
Ada dua hipotesis terpisah yang mungkin: mengikuti perubahan arah yang baru dikonfirmasi, atau melakukan perdagangan berlawanan arah. Garis dasar yang diusulkan mengikutinya pada pembukaan eksekusi berikutnya, berhenti di luar titik ekstrem yang baru dikonfirmasi dan keluar pada perubahan arah yang berlawanan. Jangan memilih di antara kedua interpretasi tersebut secara terpisah untuk setiap segmen grafik historis.
Stop loss struktural bisa berjarak jauh pada saat konfirmasi. Ukuran order harus mencerminkan jarak sebenarnya antara titik masuk dan stop loss ditambah perkiraan biaya dan batasan portofolio. Tolak order yang tidak ekonomis hanya dengan menggunakan informasi yang tersedia sebelum pengajuan. Jika order yang sedang berjalan telah terisi melalui gap, perdagangan tersebut tidak dapat dihapus secara retrospektif karena risikonya menjadi tidak menarik.
Ambang batas persentase memerlukan konvensi penyebut tersendiri: penurunan adalah (peak−C)/peak, sedangkan kenaikan adalah (C−trough)/trough. Ini tidak simetris dalam ruang log-return. Perbedaan log-harga dapat menciptakan alternatif simetris untuk harga yang benar-benar positif. Rasio biasa tidak cocok ketika referensinya nol atau negatif.
Pengujian eksekusi harus memutar ulang pergerakan tiba-tiba melintasi lebih dari satu ambang batas dalam satu bar. Basis penutupan saja paling banyak memancarkan peristiwa yang didukung oleh transisi keadaannya pada penutupan tersebut; ia tidak dapat merekonstruksi setiap ayunan intrabar. Versi berbasis tick dapat menghasilkan lebih banyak peristiwa, yang merupakan perubahan resolusi input daripada bukti bahwa implementasi penutupan tersebut salah.
Bandingkan volume tanpa mencampuradukkan aktivitas dan durasi.
Segmen yang lebih panjang seringkali memiliki volume total yang lebih besar hanya karena mengandung lebih banyak pengamatan. Simpan volume total, jumlah bar, volume rata-rata, dan pergeseran harga secara bersamaan. Fitur upaya yang diusulkan membagi volume dengan max(displacement, tick), tetapi rasio yang besar saja tidak menentukan penyerapan atau mengidentifikasi peserta.
Pada event HIGH yang terkonfirmasi, aktivitas dari extreme_i+1 hingga confirmed_at termasuk dalam interval pembalikan yang diamati. Pisahkan dari volume yang terakumulasi sebelum titik ekstrem, dan tentukan segmen mana yang memiliki bar ekstrem. Meskipun batasnya menjadi jelas pada saat konfirmasi, fitur yang dihasilkan tidak dapat digunakan seolah-olah sudah diketahui pada titik ekstrem sebelumnya.
Salah satu ablasi yang berguna menambahkan RVOL dengan pembanding jam sesi yang sama pada saat konfirmasi sambil mempertahankan aturan masuk, stop loss, dan ukuran posisi yang identik. Periksa apakah ini meningkatkan pengembalian bersih dalam kelompok volatilitas atau hanya memilih bar cepat dengan spread yang lebih lebar. Catat sinyal yang ditolak dan volume yang hilang sehingga perubahan jumlah peluang tidak disembunyikan dengan hanya melaporkan perdagangan yang telah selesai.
Uji sensitivitas dan pengaruh inisialisasi
Daftarkan grid q kecil seperti 1.5, 2, dan 3, pilih hanya pada data pengembangan dan bekukan pilihan sebelum pengujian akhir. Laporkan jumlah kejadian, durasi tanpa posisi di pasar, penundaan konfirmasi dalam satuan bar dan ATR, dan frekuensi gap melalui stop loss. Kinerja yang hanya bertahan di q=2.03 tetapi menghilang di 2.0 dan 2.1 perlu diselidiki.
Pemutaran ulang awalan harus mempertahankan setiap sinyal HIGH dan LOW yang dipancarkan bahkan saat nilai ekstrem sementara saat ini berubah. Simpan status, stempel waktu nilai ekstrem, A_ref, dan ambang batas dengan setiap kejadian. Memulai pemutaran ulang lebih awal akan menguji sensitivitas terhadap inisialisasi dan pemanasan; jika tidak, arah pertama yang sembarangan dapat memengaruhi bagian riwayat yang terlalu panjang secara tak terduga.
Bandingkan ambang batas yang dibekukan dan yang terus beradaptasi sebagai model terdaftar yang berbeda. Periksa juga transisi volatilitas tinggi di mana ambang batas yang dibekukan dapat menghasilkan banyak peristiwa setelah periode tenang, dan transisi tenang di mana ambang batas tersebut mungkin menghasilkan sangat sedikit peristiwa. Diagnostik ini menjelaskan perilaku; memilih rezim yang menguntungkan setelah melihat pengembalian akan memperkenalkan uji coba penelitian lain.
Kesalahan umum
Perdagangan dari segmen terakhir yang belum selesai
Titik akhir sementara dapat berubah. Jauhkan dari aliran sinyal historis yang telah dikonfirmasi.
Future ATR meningkatkan ayunan sebelumnya
Simpan referensi kontemporer ATR alih-alih menghitung ulang ambang batas lama dari volatilitas yang lebih baru.
Mencampur sumbu candle dan harga penutupan secara oportunistis
Memakai sumbu candle untuk ekstrem yang menarik, tetapi harga penutupan untuk menghindari stop, membuat aturan informasi dan eksekusi tidak konsisten.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah ATR ZigZag lebih baik daripada ZigZag persentase?
Itu adalah hipotesis empiris. ATR menyesuaikan skala tetapi memperkenalkan periode pengamatan ke belakang, konvensi penghalusan, dan kebijakan pembekuan ambang batas yang juga perlu diuji.
Bisakah harga mencapai titik tertinggi baru setelah HIGH dikonfirmasi?
Ya. HIGH menggambarkan pergerakan harga yang telah selesai sesuai aturan detektor, bukan puncak akhir pasar atau perkiraan penurunan yang pasti.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- The Theory of Intrinsic Time: A PrimerJames B. Glattfelder and Richard B. Olsen. Baca perubahan arah dan berbagai skala; ini bukan pengujian balik (backtest) dari varian ATR yang diusulkan. Diperiksa: .
- Zigzag indicatorTradingView. Bacalah struktur, pivot proyeksi, dan keterbatasan segmen terakhir. Diperiksa: .
- Average True RangeTradingView. Baca pilihan rentang sebenarnya dan penghalusan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store