Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Suatu kejadian ekstrem memiliki waktu kemunculan dan waktu konfirmasi.
- Definisi deterministik dengan penentu pilihan yang eksplisit.
- Contoh numerik dan kasus yang pasti gagal.
- Mengubah jangkar menjadi hipotesis perdagangan yang berbeda.
- Fitur volume terkait dengan stempel waktu tertentu.
- Verifikasi kebenaran peristiwa sebelum mengevaluasi pengembalian.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Sumber-sumber tersebut mendukung terminologi lokal-ekstrem dan bahaya memplot informasi secara terbalik. Penentuan pemenang jika terjadi seri, penanganan peristiwa, dan eksperimen perdagangan di bawah ini adalah proposal penelitian. Belum ada pengujian profitabilitas yang dijalankan untuk implementasi ini.
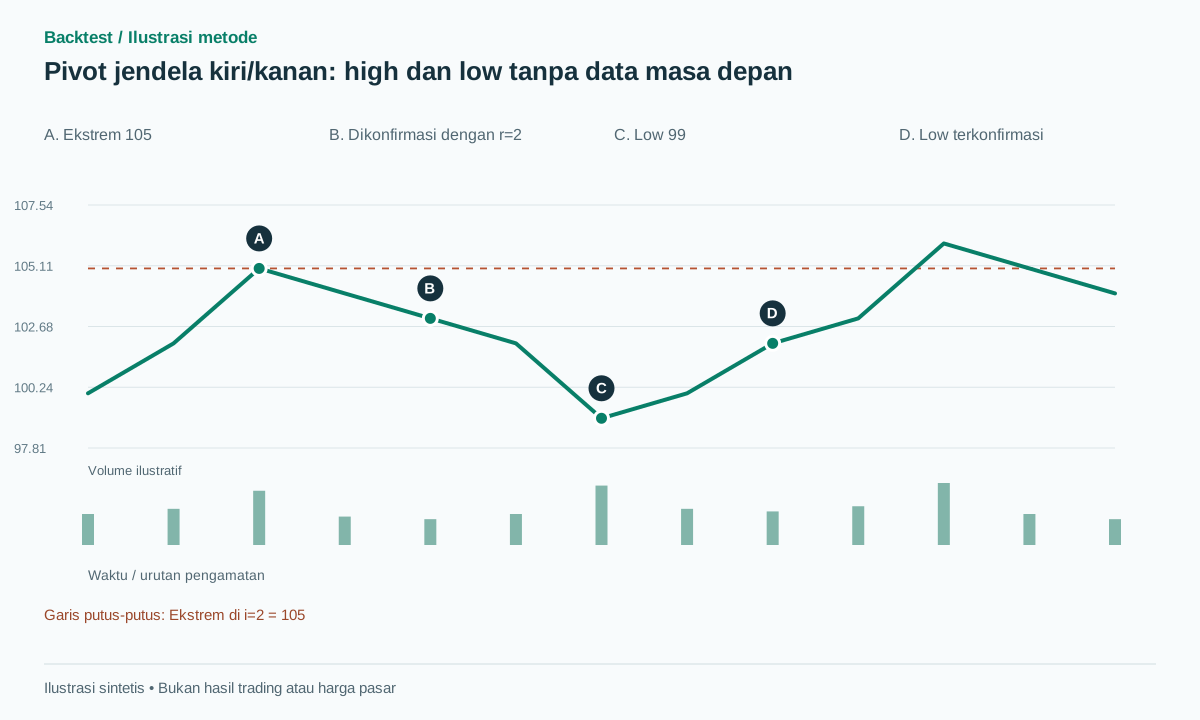 Buka ilustrasi ukuran penuh
Alur kerja praktis
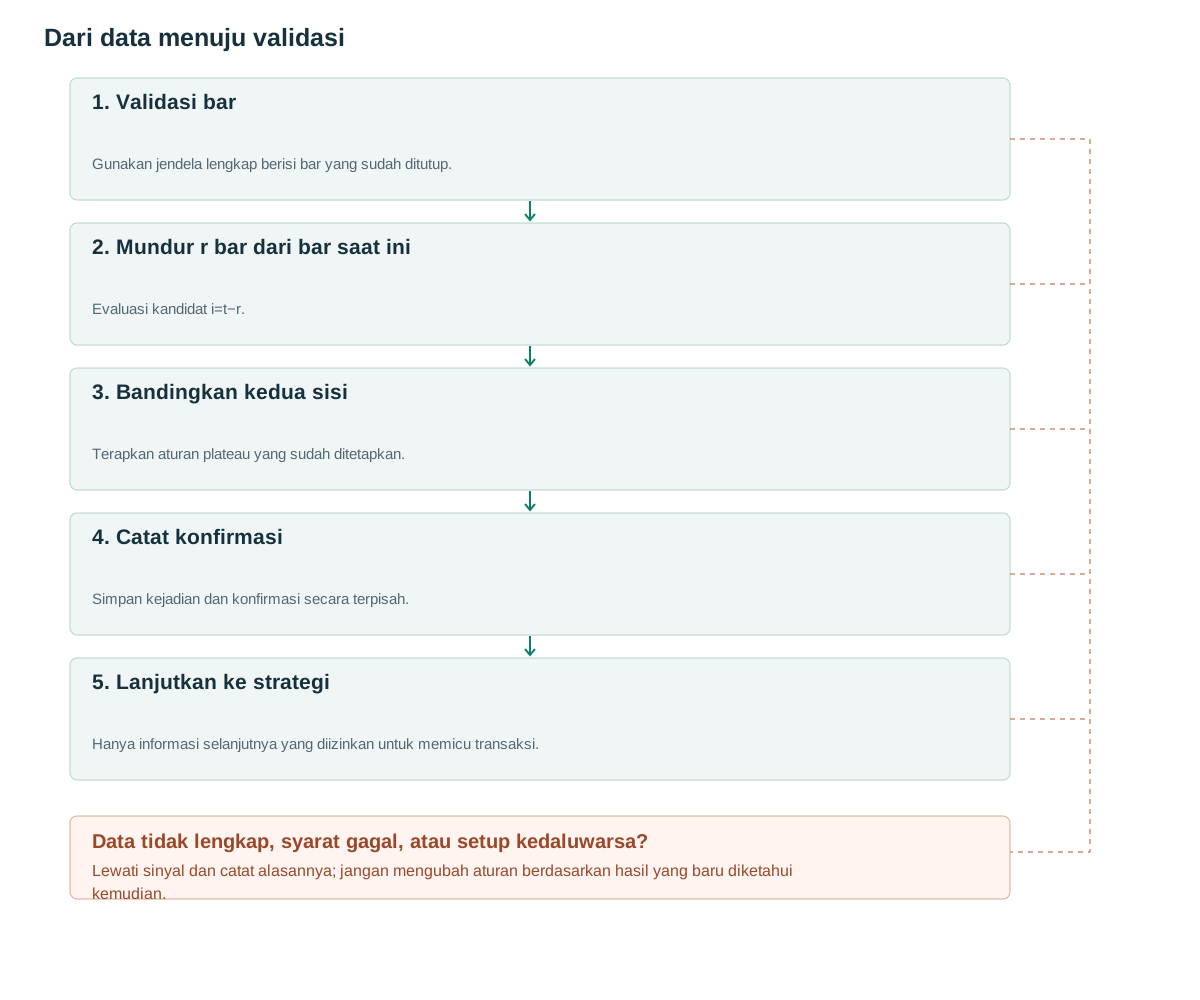
- Validasi barGunakan jendela lengkap berisi bar yang sudah ditutup.
- Mundur r bar dari bar saat iniEvaluasi kandidat i=t−r.
- Bandingkan kedua sisiTerapkan aturan plateau yang sudah ditetapkan.
- Catat konfirmasiSimpan kejadian dan konfirmasi secara terpisah.
- Lanjutkan ke strategiHanya informasi selanjutnya yang diizinkan untuk memicu transaksi.
Suatu kejadian ekstrem memiliki waktu kemunculan dan waktu konfirmasi.
Pada bar i, titik tertinggi baru hanyalah sebuah kandidat. Dengan jendela kanan r=3, tiga bar lagi harus ditutup sebelum detektor dapat memastikan apakah titik tertingginya tetap di bawahnya. Simpan occurred_at=i dan confirmed_at=i+3. Grafik dapat menggambar penanda pada i untuk keterbacaan, tetapi pesanan yang menggunakan kejadian tersebut tidak dapat ada sebelum konfirmasi dan penundaan pemrosesan data yang relevan.
TradingView menjelaskan geometri pivot dua sisi [1] dan memperingatkan bahwa menggambar pivot pada waktu lampau dapat memberi kesan keliru tentang kapan pivot diketahui [2]. SciPy find_peaks memakai aturan berbeda untuk plateau harga [3]. Karena itu, gambar akhir yang sama belum cukup untuk menyamakan implementasi: titik acuan dan waktu ketersediaan datanya dapat berbeda.
Titik pivot yang terkonfirmasi tetap menjadi pengamatan historis meskipun harga kemudian menembus level tersebut. Menganggap setiap penembusan harga selanjutnya sebagai bukti bahwa pivot lama salah akan membingungkan definisi ekstrem lokal dengan perkiraan resistensi permanen. Simpan pengamatan secara terpisah dari hipotesis tentang penggunaan pengamatan tersebut di masa mendatang.
Definisi deterministik dengan penentu pilihan yang eksplisit.
Aturan dasar yang diusulkan memakai l=r=2 dan memilih titik paling kanan dari high yang sama. H[i] harus lebih besar atau sama dengan setiap high di kiri dan lebih besar secara ketat daripada setiap high di kanan. Balikkan pertidaksamaan untuk low. Parameter dan aturan pemilihan saat nilainya sama ini adalah pengaturan eksperimen, bukan nilai optimal atau tiruan persis pustaka tertentu.
Membutuhkan l+r+1 bar valid dengan stempel waktu unik yang terurut dan kalender perdagangan yang diketahui. Jika jendela melewati data yang hilang, catat alasannya dan lewati konfirmasi. Mengisi interval yang hilang dengan bar perdagangan datar yang dibuat-buat dapat mengubah plateau dan penundaan konfirmasinya. Penutupan semalam yang terjadwal berbeda dengan bar yang hilang tanpa penjelasan.
Keluarkan setiap kejadian satu kali dengan ID yang memuat instrumen, timeframe, versi detektor, waktu kejadian, dan jenisnya. Jika syarat high dan low sama-sama terpenuhi pada outside bar, keluarkan pengamatan yang ditandai ambigu. Mesin pola selanjutnya tidak boleh mengarang urutan bar itu mencapai high dan low.
on_closed_bar(t):
    i = t - r
    if i < l or window_has_missing_bar(i-l, t): return
    high_ok = H[i] >= max(H[i-l:i]) and H[i] > max(H[i+1:t+1])
    low_ok  = L[i] <= min(L[i-l:i]) and L[i] < min(L[i+1:t+1])
    if high_ok and low_ok: emit_ambiguous(i, confirmed_at=t)
    elif high_ok: emit_once('HIGH', i, H[i], confirmed_at=t)
    elif low_ok: emit_once('LOW', i, L[i], confirmed_at=t)
Contoh numerik dan kasus yang pasti gagal.
Titik tertinggi sintetis 100, 102, 105, 104, 103 mengidentifikasi 105 pada indeks 2. Dengan l=r=2, peristiwa tersebut baru tersedia setelah indeks 4 ditutup. Untuk bar yang tutup setiap jam dari 09:00 hingga 13:00, kejadian ekstrem terjadi pada 11:00 dan konfirmasi terjadi pada 13:00. Pesanan berdasarkan konfirmasi tersebut hanya dapat diajukan setelahnya.
Ganti nilai tertinggi terakhir dengan 106 dan kandidat di 105 akan gagal. Tidak ada pivot yang dipublikasikan yang perlu dihapus karena tidak pernah dikonfirmasi. Pada 100, 102, 105, 105, 104, 103, 105 kedua dipilih oleh aturan paling kanan yang diusulkan. Ketidaksetaraan yang ketat di kedua sisi akan menolak plateau, menghasilkan detektor yang berbeda yang harus memiliki versi yang berbeda.
Bar luar dengan H=108 dan L=95 dapat melampaui titik tertinggi di sekitarnya sementara jatuh di bawah titik terendah di sekitarnya. OHLC tidak dapat menentukan apakah 108 atau 95 muncul lebih dulu. Pertahankan kedua fakta atau bendera ambiguitas, tetapi jangan perlakukan keduanya sebagai dua langkah berurutan dalam urutan head-and-shoulders. Tes yang berguna membandingkan bar OHLC yang sama dengan dua jalur intrabar yang mungkin dan memeriksa bahwa detektor khusus bar tidak pernah mengklaim informasi yang tidak tersedia dari inputnya.
Mengubah jangkar menjadi hipotesis perdagangan yang berbeda.
Detektor tidak memasang order. Satu eksperimen yang diusulkan hanya membeli setelah penutupan berikutnya melampaui pivot high terkonfirmasi ditambah buffer, dengan buffer=max(2 ticks,0.1×ATR from before the trigger bar). ATR dalam rumus itu berasal dari sebelum bar pemicu. Entri pada pembukaan berikutnya yang dapat dieksekusi dan order buy-stop yang menunggu merupakan model eksekusi berbeda; pilih satu sebelum mengukur kinerja.
Titik terendah pivot yang telah dikonfirmasi sebelumnya dapat menentukan stop loss struktural, sementara masa hidup K-bar yang tetap membatasi berapa lama titik tertinggi tetap menjadi level kandidat. Jangan mencatat breakout yang diduga terjadi sebelum anchor yang dibutuhkan tersedia. Jika detektor yang berbeda atau data yang tertunda menunjukkan bahwa level tersebut telah dilewati, tolak setup yang sudah usang atau tentukan strategi entry terlambat yang terpisah.
Pertahankan aliran pivot mentah agar tidak berubah. Representasi tinggi-rendah bergantian adalah transformasi hilir: dua nilai tinggi berturut-turut mungkin memerlukan penggabungan atau penggantian kandidat, tetapi operasi tersebut harus diberi versi dan cap waktu. Pola yang telah dipublikasikan sebelumnya tidak dapat secara diam-diam memperoleh jangkar yang lebih baik dari data selanjutnya. Catat secara eksplisit pembatalan, kedaluwarsa, atau pembuatan kandidat pengganti.
Pengujian eksekusi perlu mencakup gap antara sinyal dan fill, aset pinjaman yang tidak tersedia untuk short pada strategi kebalikan, serta stop yang terlewati sebelum bar berikutnya dibuka. Kejadian detektor yang valid dapat menghasilkan tidak adanya transaksi atau transaksi yang tidak layak secara ekonomis; laporan harus membedakan hasil-hasil tersebut.
Fitur volume terkait dengan stempel waktu tertentu.
Pisahkan kolom volume pada occurred_at dan volume pada confirmed_at. Kolom pertama menggambarkan aktivitas perdagangan pada titik ekstrem; kolom kedua menggambarkan aktivitas selama konfirmasi berikutnya. Fitur yang menggunakan tiga bar berikutnya tersedia pada saat konfirmasi, bukan secara retrospektif pada bar pivot. Stempel waktunya harus mengikuti input terbaru yang digunakannya.
Usulan ablasi membandingkan aturan berbasis harga saja dengan tambahan RVOL pada pemicu berikutnya: volume saat ini dibagi median 20 bar sebelumnya, dengan 1.5 sebagai ambang eksperimen. Untuk saham intraday, pembanding pada waktu sesi yang sama biasanya lebih jelas daripada mencampur aktivitas pembukaan dengan bar tengah hari. Volume tick FX mengukur pembaruan dari penyedia tertentu, bukan otomatis jumlah kontrak yang diperdagangkan.
Uji apakah volume menambahkan informasi dalam kelompok volatilitas dan waktu yang sebanding. Jika tidak, filter volume mungkin hanya memilih bar lebar dengan biaya eksekusi yang lebih tinggi. Catat juga peluang yang ditolak: mengevaluasi hanya perdagangan yang terisi dapat menyembunyikan fakta bahwa filter tersebut menghilangkan sebagian besar peluang atau mengubah eksposur secara substansial.
Verifikasi kebenaran peristiwa sebelum mengevaluasi pengembalian.
Putar ulang setiap prefiks data dan bandingkan semua kejadian yang diterbitkan hingga titik akhirnya. Penambahan 100 bar tidak boleh mengubah ID, harga, jenis, atau waktu konfirmasi kejadian lama. Bandingkan catatan, bukan tangkapan layar. Tambahkan data uji untuk plateau, outside bar, interval hilang, perubahan ukuran tick, serta harga negatif jika instrumen mengizinkan.
Ukur jumlah pivot per 1,000 bar, jeda konfirmasi, jarak antartitik acuan, dan proporsi pola lanjutan yang sudah tidak valid ketika acuan terakhirnya diketahui. Diagnostik ini menjelaskan bagaimana perubahan detektor mengubah peluang sebelum statistik keuntungan diperkenalkan.
Bandingkan l=r=2 dengan 3 dan 5 pada data pengembangan dan bekukan pilihan sebelum pengujian akhir. Uji juga jendela asimetris sebagai konfigurasi yang terdaftar secara terpisah. Anchor yang lebih menarik secara visual tidak selalu menghasilkan ekspektasi bersih yang lebih besar. Evaluasi perdagangan akhir harus mencakup spread, komisi, gap, eksekusi stop loss, penentuan ukuran posisi, dan biaya peluang dari penundaan konfirmasi.
Kesalahan umum
Memasuki tepat pada titik ekstrem yang ditandai secara retrospektif.
Penanda yang diplot mundur digunakan sebagai stempel waktu pesanan. Pemutaran ulang awalan mengungkap informasi yang tidak tersedia.
Mencampuradukkan pivot lokal dengan Pivot Point sesi
Ekstremum lokal dan rumus P, R, dan S berbasis sesi adalah alat yang berbeda dengan masukan yang berbeda pula.
Memilih skala setelah melihat hasilnya
Setiap pasangan l/r adalah satu percobaan penelitian. Simpan varian yang gagal maupun konfigurasi yang dipilih.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah r=0 menghilangkan penundaan?
Ini dapat menciptakan detektor ekstrem hanya untuk masa lalu, tetapi tidak ada konfirmasi pembalikan sisi kanan. Ini adalah sinyal yang berbeda dan membutuhkan evaluasi terpisah.
Bisakah harga menembus titik pivot yang telah dikonfirmasi?
Ya. Ekstrem historis tersebut tetap teridentifikasi dengan benar; terobosan resistensi di kemudian hari tidak menghapus pengamatan tersebut.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Auto trendlinesTradingView. Bacalah definisi pivot dua sisi; contoh komersial tidak dianggap sebagai bukti profitabilitas. Diperiksa: .
- Pine Script: RepaintingTradingView. Bagian tentang penggambaran ke masa lalu dan data yang masih berubah karena belum final telah dibaca. Diperiksa: .
- scipy.signal.find_peaksSciPy. Baca perilaku plateau dan data yang hilang; ini adalah spesifikasi API, bukan bukti keuangan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store