Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Pahami labelnya sebelum menafsirkan warnanya.
- Pisahkan perbandingan diagonal dari rasio baris yang sama
- Perhitungan enam baris dan klaster yang tidak valid
- Kelanjutan dan kegagalan membutuhkan mesin keadaan yang berbeda.
- Tayangan ulang historis harus sesuai dengan agregasi langsung.
- Uji apakah tumpukan tersebut menambahkan lebih dari sekadar volume tinggi.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Sierra Chart mendokumentasikan Numbers Bars dan perbandingan bid/ask diagonal. TradingView menjelaskan klasifikasi arah harga intrabar yang bukan merupakan flag agresor bursa secara otomatis. Bybit menyediakan contoh feed dengan semantik sisi taker. Tidak ada profitabilitas terverifikasi yang ditetapkan di sini untuk ambang batas 3× yang diusulkan. [1] [2] [3]
 Buka ilustrasi ukuran penuh
Alur kerja praktis
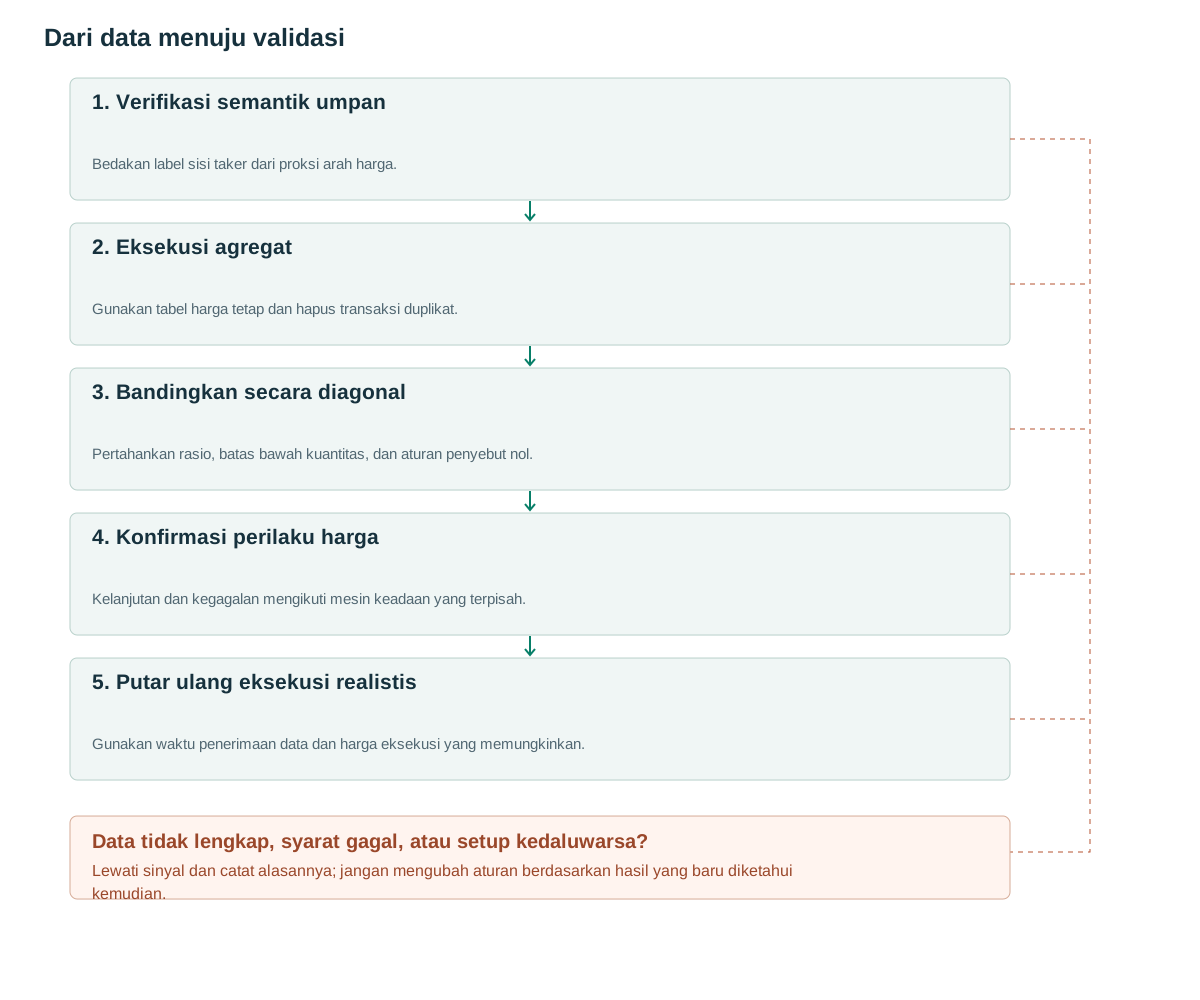
- Verifikasi semantik umpanBedakan label sisi taker dari proksi arah harga.
- Eksekusi agregatGunakan tabel harga tetap dan hapus transaksi duplikat.
- Bandingkan secara diagonalPertahankan rasio, batas bawah kuantitas, dan aturan penyebut nol.
- Konfirmasi perilaku hargaKelanjutan dan kegagalan mengikuti mesin keadaan yang terpisah.
- Putar ulang eksekusi realistisGunakan waktu penerimaan data dan harga eksekusi yang memungkinkan.
Pahami labelnya sebelum menafsirkan warnanya.
Volume ask umumnya berarti transaksi yang diinisiasi pembeli pada harga ask; volume bid berarti transaksi yang diinisiasi penjual pada harga bid. Jika bursa menyediakan kolom sisi taker, ikuti skemanya. Jika klasifikasi disimpulkan dari kuotasi atau aturan tick, simpan metode inferensi dan kategori tidak diketahui. Sumber yang diperiksa mendokumentasikan Bybit publicTrade.S sebagai sisi taker. [3]
Footprint TradingView mengklasifikasikan observasi berdasarkan arah harga intrabar, dan tingkat perincian data historis yang tersedia dapat berbeda. [2] Karena itu, label seperti beli dan jual belum tentu mengukur hal yang sama di berbagai platform. Candle hijau dengan delta terklasifikasi negatif tidak otomatis salah: pergerakan dari pembukaan ke penutupan dan total eksekusi bertanda menjawab pertanyaan yang berbeda.
Footprint mencatat transaksi yang terjadi. Namun, data ini tidak mengungkapkan setiap pesanan yang tertunda, antrian penuh di depan suatu pesanan, atau likuiditas tersembunyi yang tidak pernah dieksekusi. Sekelompok besar pembelian agresif dapat bertemu dengan penjualan pasif yang cukup untuk menghentikan harga. Respons harga selanjutnya diperlukan sebelum menganggap kelompok tersebut sebagai kelanjutan transaksi atau sebagai upaya yang gagal.
Pisahkan perbandingan diagonal dari rasio baris yang sama
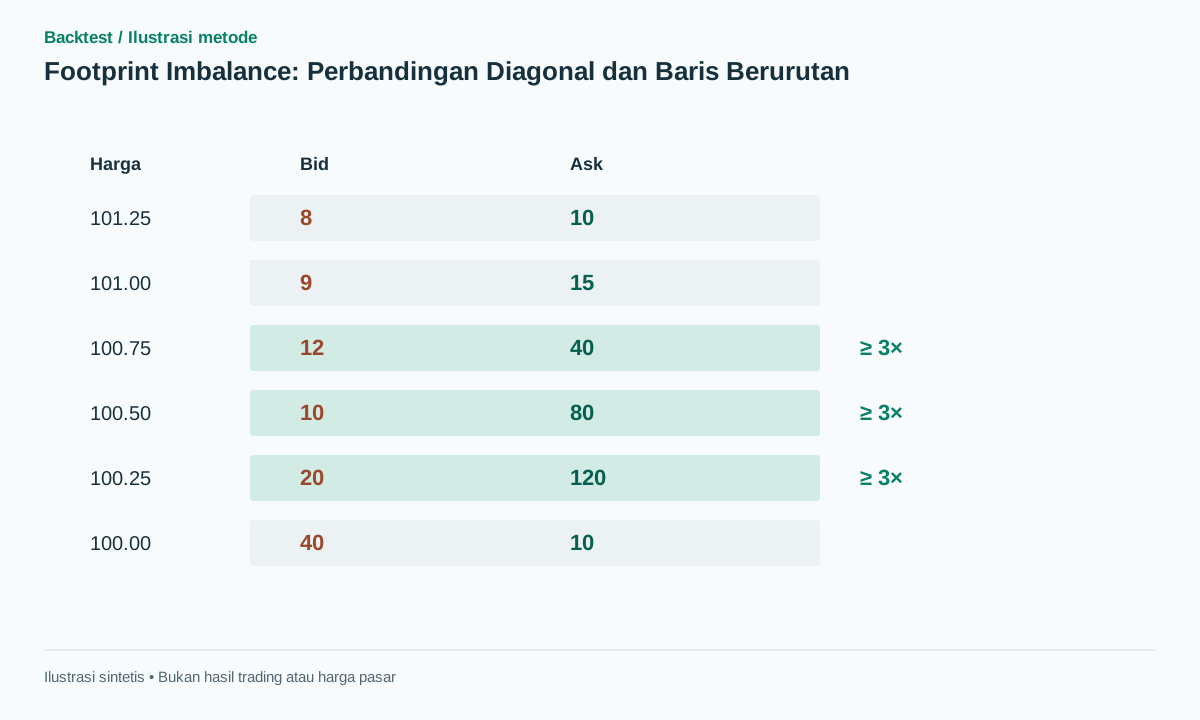
Dalam perbandingan diagonal Sierra Chart, volume ask pada harga p dibandingkan dengan volume bid di harga tetangga yang lebih rendah; volume bid pada p dibandingkan dengan volume ask di harga tetangga yang lebih tinggi. [1] Artikel ini memakai baris satu tick: imbalance bullish mensyaratkan ask[p] setidaknya 3×bid[p−tick], ask[p] setidaknya 30 unit, dan penyebut volume bid positif.
Tiga baris kualifikasi berurutan membentuk ketidakseimbangan bertumpuk yang diusulkan. Rasio, batas bawah, dan panjang yang dibutuhkan adalah pengaturan penelitian, bukan konstanta universal yang divalidasi. Kuantitas minimum harus memiliki satuan yang dinyatakan: 30 kontrak berjangka, saham, atau unit mata uang kripto memiliki makna ekonomi yang sangat berbeda.
Ketika penyebut pasangannya nol, versi ini mencatat keadaan pasangan nol terpisah alih-alih secara otomatis memperlakukan rasio tersebut sebagai tak terhingga. Platform yang mengizinkan penyebut nol mengimplementasikan varian yang berbeda. Uji secara terpisah dengan batas volume minimum eksplisit sehingga eksekusi terisolasi yang sangat kecil tidak dapat menciptakan sinyal yang berlebihan.
Berurutan berarti baris harga yang berdekatan pada grid tetap. Baris yang hilang atau kosong tidak dapat dihapus sebelum mencari run, karena hal itu dapat membuat ketidakseimbangan yang terpisah terlihat bertumpuk. Pertahankan grid dan tentukan apakah baris tertinggi atau terendah memerlukan tetangga di luar rentang bar yang ditampilkan.
for p in ordered_price_rows(closed_bar):
    a = ask_volume.get(p, 0)
    b = bid_volume.get(p-tick, 0)
    eligible[p] = b > 0 and a >= 30
    buy_imbalance[p] = eligible[p] and a >= 3*b
runs = consecutive_true_rows(buy_imbalance)
stack = first((run for run in runs if len(run) >= 3), default=None)
if stack is not None:
    zone_low, zone_high = row_bounds(stack)
    signal_available_at = closed_bar.received_at
Perhitungan enam baris dan klaster yang tidak valid
Baris sintetis berisi volume bid/ask 40/10 pada 100.00, 20/120 pada 100.25, 10/80 pada 100.50, 12/40 pada 100.75, 9/15 pada 101.00, dan 8/10 pada 101.25. Volume ask 120 pada 100.25 dibandingkan dengan bid 40 pada 100.00 menghasilkan 3×. Ask 80 dibanding bid 20 menghasilkan 4×; ask 40 dibanding bid 10 juga menghasilkan 4×.
Tiga baris berdekatan memenuhi rasio dan batas minimum 30 unit. Volume ask 15 pada 101.00 tidak memenuhi batas minimum, sekalipun penyebut lebih kecil mungkin menghasilkan rasio besar. Ilustrasi memakai nilai yang sama agar rangkaian yang disorot dapat diperiksa manual.
Untuk skenario kegagalan, misalkan tumpukan pembelian agresif terbentuk tepat di bawah resistensi, harga gagal ditutup di atasnya dan bar berikutnya melintas di bawah kumpulan tersebut. Ini sesuai dengan hipotesis penyerapan, tetapi footprint saja tidak dapat mengidentifikasi penjual pasif atau menjamin pembalikan.
Perbandingan 300% yang ditampilkan adalah rasio dari dua kuantitas volume yang ditentukan, bukan probabilitas keberhasilan 75%. Mengonversi rasio menjadi probabilitas perdagangan akan membutuhkan distribusi hasil bersyarat yang diestimasi secara independen dan ketidakpastiannya.
Kelanjutan dan kegagalan membutuhkan mesin keadaan yang berbeda.
Strategi beli berkelanjutan yang diusulkan memerlukan penembusan level harga yang sebelumnya dibekukan, penutupan di atas area tersebut, dan tumpukan beli yang memenuhi syarat. Tunggu pengujian ulang pertama dalam lima bar yang menahan zone_low, kemudian penutupan di atas harga tertinggi bar pengujian ulang. Masuk pada peristiwa yang dapat dieksekusi berikutnya dan tempatkan stop loss di bawah zone_low dengan buffer yang telah ditentukan. Batalkan jika harga ditutup di bawah zone_low sebelum konfirmasi.
Strategi short selling yang diusulkan justru membutuhkan buy stack di resistance, penutupan kembali di bawah area tersebut, dan penembusan level terendah event. Stop loss-nya berada di atas level tertinggi event. Jangan mengubah posisi long yang merugi menjadi short dalam statistik yang sama kecuali transisi, waktu eksekusi, dan risiko tambahan telah ditentukan sebelum pengujian.
Kedua varian harus memperhitungkan biaya funding atau peminjaman yang berlaku dan eksekusi realistis. Dalam pasar cepat, menunggu satu bar selesai dapat menghabiskan sebagian besar pergerakan harga. Penundaan itu bagian metode, bukan alasan menetapkan fill lebih awal dengan footprint final yang baru tersedia belakangan.
Catat apakah zona tersebut mencakup pusat baris atau batas baris penuh. Untuk grid satu tick, tentukan tepi bawah dan atas secara eksplisit sebelum menetapkan stop loss. Selisih seperempat tick atau satu tick dapat secara signifikan mengubah rasio risiko ketika stop loss yang diusulkan ketat.
Tayangan ulang historis harus sesuai dengan agregasi langsung.
Simpan pengidentifikasi urutan, stempel waktu bursa, stempel waktu penerimaan, ID perdagangan, dan volume yang tidak terklasifikasi. Hapus duplikat dengan kunci yang terdokumentasi dan tangani koreksi berdasarkan kebijakan titik waktu. Jika data historis menggunakan proksi satu menit sementara sinyal langsung menggunakan perdagangan individual, pengamatan tersebut tidak lagi memiliki granularitas atau klasifikasi yang sama.
Putar ulang dari feed dan aturan agregasi yang sama sebelum membandingkan profitabilitas. Snapshot kedalaman pasar tidak dapat merekonstruksi secara tepat semua eksekusi antar snapshot. Ketika terjadi celah urutan, tandai bar yang terpengaruh dan terapkan kebijakan kualitas yang telah ditentukan sebelumnya, alih-alih menyimpulkan sisi perdagangan yang hilang dari hasilnya.
Mengubah jumlah tick per baris akan mengubah rasio dan panjang tumpukan. Bekukan ukuran baris saat kandidat dibuat dan hindari penentuan ukuran otomatis berdasarkan kumpulan data lengkap di masa mendatang. Jika penentuan ukuran adaptif diinginkan, tentukan jendela historis dan jeda ketersediaannya sebagai bagian dari strategi terpisah.
Gunakan waktu penerimaan untuk keputusan yang harus mencerminkan penundaan jaringan. Stempel waktu bursa berguna untuk mengurutkan peristiwa tetapi tidak membuktikan bahwa pedagang telah menerimanya. Simulasikan pengiriman yang tertunda dan pesan di luar urutan untuk melihat apakah sinyal berbasis penutupan tetap dapat direproduksi.
Uji apakah tumpukan tersebut menambahkan lebih dari sekadar volume tinggi.
Pada breakout harga yang identik, bandingkan tanpa filter footprint, hanya total volume, hanya delta, dan ketidakseimbangan bertumpuk. Pertahankan titik masuk dan keluar tetap, atau pisahkan secara eksplisit studi penentuan waktu dari studi pemilihan. Karena tumpukan sering terjadi pada bar yang aktif, tanyakan apakah pola spasial menambahkan informasi di luar jumlah aktivitas.
Laporkan ekspektasi bersih dalam R, tingkat transaksi yang hilang, tidak ada pengisian, penurunan nilai, dan sensitivitas terhadap latensi dan spread. Pilih ambang batas dan batas bawah kuantitas pada data pelatihan, lalu kunci pengujian kronologis akhir. Sertakan kandidat yang ditolak sehingga frekuensi transaksi yang berkurang terlihat dan tidak tersembunyi.
Pewarnaan yang tepat pada tabel sintetis memverifikasi aritmatika dan rendering. Namun, hal itu tidak memvalidasi strategi yang dapat dieksekusi pada data transaksi nyata. Kesimpulan yang bermanfaat menyatakan klasifikasi data, pasar, periode, biaya, dan kondisi kegagalan di mana setiap peningkatan yang diamati dapat bertahan.
Kesalahan umum
Menganggap lebih banyak sel hijau menjamin kenaikan harga
Pembelian agresif dapat diimbangi dengan penjualan pasif yang substansial; respons harga tetap penting.
Menyimpulkan seluruh buku order yang masih menunggu
Jejak (footprint) menggambarkan eksekusi, bukan setiap pesanan yang belum terselesaikan atau posisi antrian.
Menguji proxy dan melakukan trading menggunakan live feed yang berbeda.
Resolusi dan klasifikasi yang berbeda dapat mengubah sinyal meskipun grafik terlihat serupa.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah ketidakseimbangan 300% berarti probabilitas kemenangan 75%?
Tidak. Ini adalah perbandingan dua kuantitas volume, bukan perkiraan probabilitas hasil.
Bisakah OHLCV biasa merekonstruksi footprint secara tepat?
Tidak. Ini dapat mendukung perkiraan, tetapi tidak mengungkapkan distribusi harga perdagangan dan klasifikasi agresor secara tepat.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Numbers BarsSierra Chart. Definisi volume bid/ask dan perbandingan diagonal pada Numbers Bars. Diperiksa: .
- Volume footprint charts: a complete guideTradingView. Klasifikasi arah harga intrabar dan keterbatasan granularitas historis. Diperiksa: .
- Public TradeBybit. ID transaksi, stempel waktu, dan skema sisi taker; tidak ada klaim kinerja strategi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store