Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Setiap kontrak memiliki dua sisi.
- Satuan dan konvensi penghitungan termasuk dalam definisi fitur.
- Gabungkan snapshot pada saat keputusan dibuat, bukan berdasarkan stempel waktu terdekat.
- Jumlah kontrak terbuka berbeda dari arus volume perdagangan
- Dua hipotesis harga–OI dapat diuji secara terpisah.
- Validasi data sebelum mengevaluasi filter.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
CME menjelaskan OI dibandingkan dengan volume. Dokumentasi Bybit mengilustrasikan unit spesifik produk dan bidang penghitungan. Abstrak Giagkiozis–Said melaporkan inkonsistensi dalam sampel 2023, bukan vonis bahwa setiap umpan saat ini salah. Tidak ada backtest baru yang memvalidasi filter yang diusulkan di sini. [1] [2] [3]
 Buka ilustrasi ukuran penuh
Alur kerja praktis
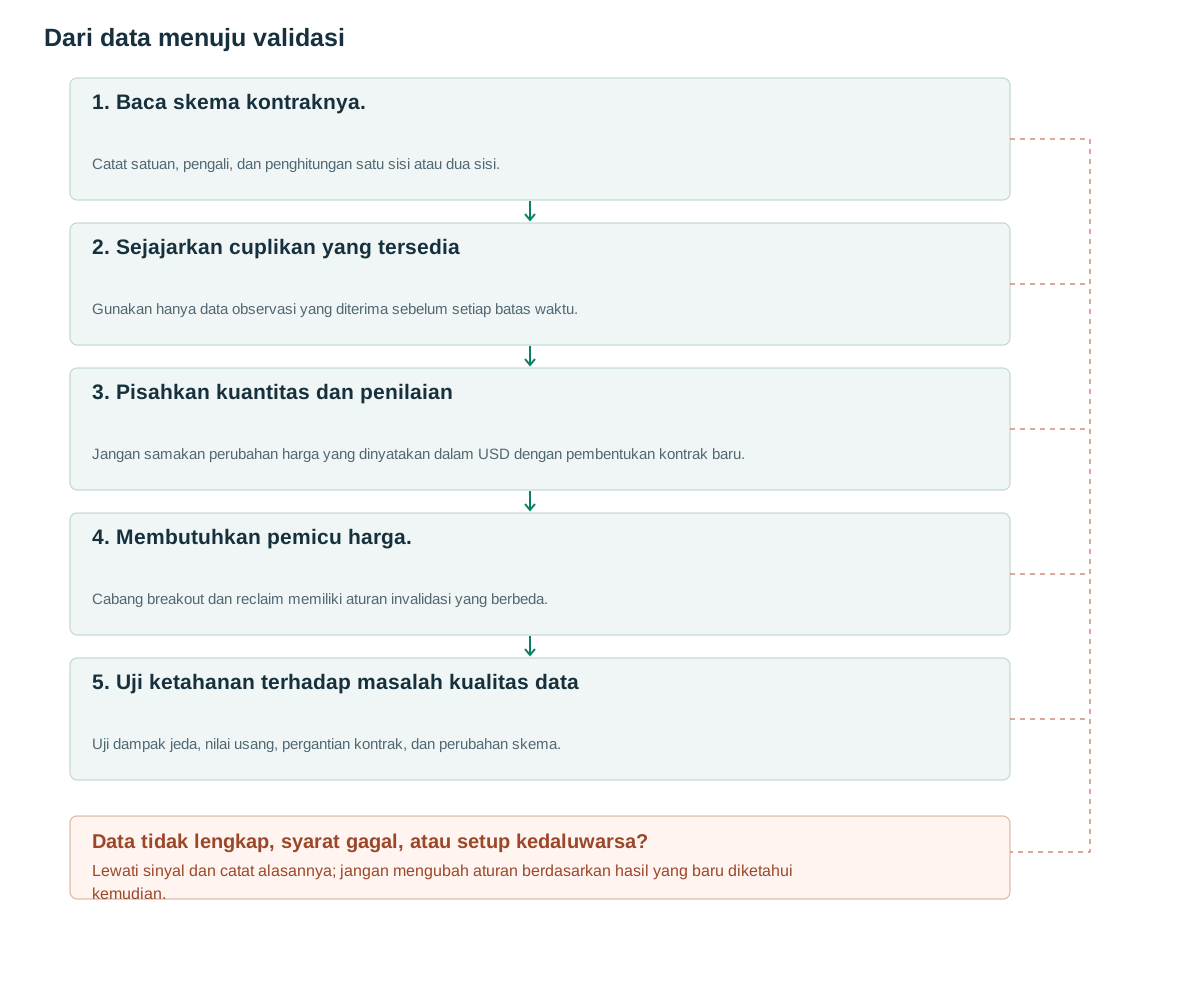
- Baca skema kontraknya.Catat satuan, pengali, dan penghitungan satu sisi atau dua sisi.
- Sejajarkan cuplikan yang tersediaGunakan hanya data observasi yang diterima sebelum setiap batas waktu.
- Pisahkan kuantitas dan penilaianJangan samakan perubahan harga yang dinyatakan dalam USD dengan pembentukan kontrak baru.
- Membutuhkan pemicu harga.Cabang breakout dan reclaim memiliki aturan invalidasi yang berbeda.
- Uji ketahanan terhadap masalah kualitas dataUji dampak jeda, nilai usang, pergantian kontrak, dan perubahan skema.
Setiap kontrak memiliki dua sisi.
Berdasarkan konvensi penghitungan kontrak satu sisi, transaksi di mana kedua pihak membuka posisi baru akan meningkatkan OI sebanyak satu kontrak. Jika keduanya menutup posisi yang ada, OI akan berkurang satu. Jika posisi pembukaan menggantikan posisi penutupan, OI tidak berubah. Volume perdagangan meningkat dalam ketiga kasus tersebut. CME membedakan jumlah kontrak yang beredar dari arus aktivitas perdagangan. [1]
Kenaikan harga bersamaan dengan OI dapat menyertai pembentukan posisi baru, tetapi setiap kontrak tetap memiliki dua sisi. Mengetahui peserta yang membuka long atau short memerlukan data tambahan yang diklasifikasikan menurut posisi. Penurunan harga bersamaan dengan OI dapat sesuai dengan pengurangan leverage; ini tidak membuktikan bahwa semua posisi yang ditutup adalah long yang dilikuidasi paksa.
Empat kombinasi harga naik/turun dan OI naik/turun yang sudah dikenal hanyalah deskripsi, bukan strategi lengkap. Deskripsi ini mengabaikan waktu masuk, identitas peserta, motif lindung nilai, dan biaya eksekusi. Perlakukan setiap kombinasi sebagai fitur penjelas potensial yang hubungan masa depannya harus diperkirakan di pasar yang dituju.
Satuan dan konvensi penghitungan termasuk dalam definisi fitur.
Baca pengali kontrak, jenis produk invers atau linier, dan konvensi penghitungan API. Dokumentasi Bybit yang diperiksa di sini membedakan openInterest yang dihitung di kedua sisi dari singleOpenInterest yang dihitung di satu sisi; produk invers menggunakan satuan USD sedangkan produk linier menggunakan satuan koin. [2] Pertahankan nama bidang dan versi skema daripada beralih secara diam-diam antara bidang dalam data historis dan data langsung.
Nilai USD OI dapat meningkat karena harga aset dasarnya naik sementara jumlah koin atau kontrak tetap tidak berubah. Untuk mempelajari pembentukan posisi, lebih baik gunakan ukuran kuantitas yang konsisten atau uraikan efek harga dan kuantitas. Jangan menambahkan kuantitas BTC ke kuantitas ETH. Agregat USD lintas aset memerlukan harga valuasi dan stempel waktu yang dinyatakan.
Perubahan spesifikasi kontrak atau pelaporan dari satu sisi ke dua sisi dapat menimbulkan diskontinuitas yang tidak terkait perilaku perdagangan. Deteksi dan beri anotasi perubahan itu. Normalisasi yang tampak mulus dapat menutupi diskontinuitas sambil mempertahankan sinyal perubahan persentase palsu; simpan field mentah dan metadata konversinya.
Untuk futures yang mendekati kedaluwarsa, pemindahan posisi ke kontrak berikutnya juga penting. Penurunan OI pada kontrak terdekat dapat mencerminkan perpindahan tersebut, bukan penurunan eksposur agregat pasar. Tentukan apakah fitur mengikuti satu kontrak tertentu atau agregasi terdokumentasi dari jatuh tempo yang memenuhi syarat.
Gabungkan snapshot pada saat keputusan dibuat, bukan berdasarkan stempel waktu terdekat.
Gunakan snapshot terbaru yang benar-benar diterima sebelum keputusan dibuat. Penggabungan waktu terdekat dapat memilih observasi di masa mendatang dan membocorkan informasi. Batasi pengisian ke depan hingga usia maksimum yang dinyatakan; OI yang usang dapat membuat pasar aktif tampak tidak berubah. Kumpulan data yang kuat menyimpan baik stempel waktu observasi maupun stempel waktu saat nilai tersebut tersedia.
Untuk perbandingan horizon, ambil kuantitas yang memenuhi syarat terbaru pada batas waktu saat ini dan pada batas waktu sebelumnya. Persyaratan kuantitas sebelumnya harus positif, identitas kontrak yang konsisten, dan usia yang dapat diterima untuk kedua pengamatan. Pseudokode memeriksa kedua snapshot terhadap batas waktu masing-masing.
Jangan interpolasikan secara linier snapshot masa lalu yang diketahui dengan snapshot masa depan untuk memperkirakan nilai intraday. Ini berguna untuk visualisasi retrospektif, tetapi bukan input bebas data masa depan. Jika timestamp ketersediaan historis tidak ada, nyatakan keterbatasannya dan uji dengan asumsi jeda publikasi konservatif, bukan akses seketika.
Hitung perubahan harga dan volume perdagangan selama periode pencocokan menggunakan aturan ketersediaan masing-masing. Simpan waktu snapshot aktual karena pembaruan yang tidak teratur berarti dua perbandingan nominal lima menit dapat mencakup interval efektif yang berbeda. Tolak atau analisis secara terpisah observasi dengan ketidaksesuaian penjajaran yang berlebihan.
Ukur usia setiap snapshot terhadap batas waktunya sendiri: nilai saat ini terhadap t dan nilai sebelumnya terhadap t−horizon. Keduanya harus memiliki identitas kontrak, satuan, pengali, dan konvensi penghitungan yang kompatibel; comparable_quantity_schema menolak perubahan yang tidak ditangani. Usia menggunakan stempel waktu pengamatan, sementara received_at menentukan apakah nilai tersebut telah tiba.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
Jumlah kontrak terbuka berbeda dari arus volume perdagangan
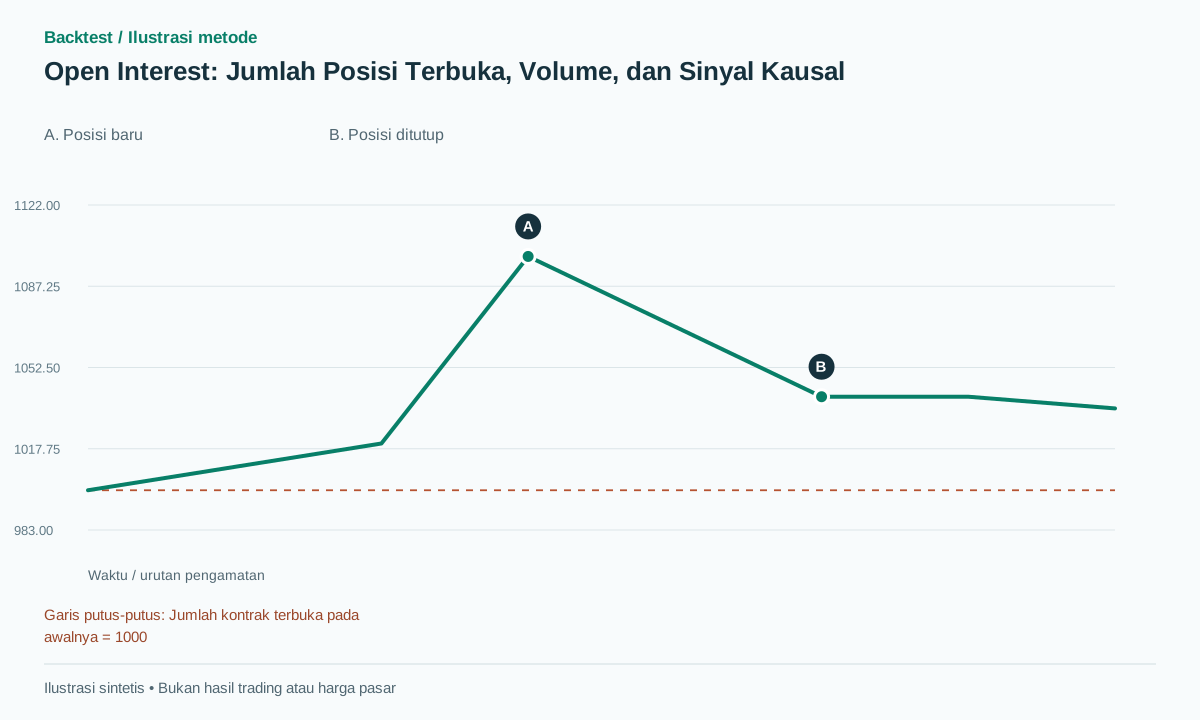
Mulai dengan OI 1,000 kontrak menurut penghitungan satu sisi. Transaksi 100 kontrak ketika kedua pihak membuka posisi menaikkan OI menjadi 1,100 dan menambah volume 100. Transaksi berikutnya sebesar 60 kontrak ketika kedua pihak menutup posisi menurunkan OI menjadi 1,040 dan menambah volume 60. Total volume yang diperdagangkan 160, sedangkan perubahan bersih OI hanya 40.
Sebagai contoh tandingan valuasi, kuantitas tetap 100 BTC sementara harga naik dari 50,000 menjadi 55,000. Nilai nominal USD naik dari 5 juta menjadi 5.5 juta, peningkatan sebesar 10% tanpa perubahan kuantitas. Filter yang menyebut ini sebagai peningkatan 10% dalam kontrak baru akan secara keliru mengaitkan efek valuasi dengan pembentukan posisi.
Untuk kegagalan waktu, menggunakan snapshot 10:05 OI untuk membenarkan entri 10:00 tidak valid meskipun file akhir diurutkan dengan rapi berdasarkan waktu pengamatan. Interpolasi antara 09:55 dan 10:05 juga membocorkan snapshot mendatang ke dalam fitur 10:00. Pengurutan tidak memperbaiki ketersediaan.
Grafik menggambarkan kuantitas yang naik lalu turun. Grafik tidak mengidentifikasi peserta, tidak membedakan penutupan posisi sukarela dari likuidasi paksa, dan tidak menunjukkan imbal hasil investasi. Kesimpulan itu membutuhkan pengamatan lain serta pertanyaan riset tersendiri.
Dua hipotesis harga–OI dapat diuji secara terpisah.
Cabang breakout-continuation yang diusulkan dimulai dari kandidat harga beku dan penutupan di atas resistensi. Uji perubahan OI berbasis kuantitas positif selama horizon tetap, kemudian uji RVOL tinggi sebagai filter tambahan. Horizon dan ambang batas adalah pilihan riset. Entri mengikuti konfirmasi dan stop loss berasal dari struktur harga; OI tidak secara independen menyediakan lokasi stop loss yang valid.
Varian washout-reclaim yang diusulkan memerlukan sweep di bawah suatu low, penurunan kuantitas OI yang berarti, serta harga yang kembali merebut level tersebut. Tunggu konfirmasi harga berikutnya sebelum membuka long. Batalkan saat struktur tidak valid atau waktu habis, bukan membeli semata karena OI turun. Penurunan 5% atau 10% bukan konstanta pasar universal.
Jika data likuidasi ditambahkan, bedakan sisi posisi yang dilikuidasi dari sisi taker dalam feed transaksi. Label keduanya dapat mengacu pada objek berbeda. Contohnya, penutupan posisi long tidak boleh ditafsirkan hanya dengan menyalin label Buy dari satu API ke semantik antarmuka lain.
Pisahkan cabang-cabang tersebut sejak awal. Jika upaya breakout gagal saat OI jatuh, hal itu tidak secara otomatis menjadi eksperimen washout yang berhasil. Kandidat baru membutuhkan waktu kejadian, konfirmasi, dan aturan risiko tersendiri. Simpan kandidat asli yang gagal dalam log evaluasi.
Validasi data sebelum mengevaluasi filter.
Giagkiozis dan Said memeriksa data tick dari dua periode di 2023 di tujuh bursa dan melaporkan inkonsistensi OI dan likuidasi. Cakupan bacaan di sini adalah abstrak dari makalah yang direvisi, bukan reproduksi datasetnya. [3] Hal ini memotivasi pemeriksaan snapshot, perdagangan, dan skema, tetapi tidak membenarkan penolakan setiap feed bursa saat ini.
Bandingkan detektor harga yang sama dengan dan tanpa OI, lalu tambah RVOL atau fitur likuidasi satu per satu. Periksa jeda publikasi, proporsi nilai yang sudah usang, pergantian kontrak, dan perubahan API. Sertakan funding, spread, slippage, serta biaya peminjaman aset jika berlaku; uji ketahanan hasil dengan tambahan jeda satu siklus snapshot.
Laporkan ekspektasi bersih, jumlah transaksi, penurunan nilai aset, dan peluang yang ditolak karena data tidak tersedia. Filter yang hanya berfungsi dengan nilai OI yang dikoreksi kemudian tidak terbukti dapat dieksekusi pada saat aslinya. Temuan yang bermanfaat mungkin adalah bahwa kualitas data atau keterlambatan pelaporan mengalahkan manfaat prediktif yang tampak.
Kesalahan umum
Nilai nominal OI meningkat semata-mata karena kenaikan harga.
Valuasi USD mengandung komponen harga; isolasi kuantitas sebelum menafsirkan pembentukan posisi baru.
Setiap penurunan disebut likuidasi
Penutupan posisi sukarela juga mengurangi OI; likuidasi memerlukan umpan peristiwa terpisah.
Mengganti OI perpetual dengan volume spot
Ini adalah pasar yang berbeda dan kuantitas yang berbeda yang penyelarasan harus dijelaskan secara eksplisit.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah kenaikan OI dengan sendirinya bersifat bullish?
Tidak. Setiap kontrak memiliki kedua belah pihak. Kegunaan arahnya bergantung pada konteks harga, semantik data, dan validasi empiris.
Bisakah OI di akhir hari memandu entri intraday lebih awal?
Hanya setelah waktu publikasi sebenarnya. Memberikan nilai akhir pada setiap bar sebelumnya akan menciptakan bias pandangan ke depan.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Open InterestCME Group. Definisi kontrak yang belum terselesaikan dan perbedaannya dengan volume perdagangan. Diperiksa: .
- Get Open InterestBybit. Unit produk, kolom penghitungan, dan peringatan pembaruan; pertahankan versi yang digunakan dalam implementasi. Diperiksa: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis dan Said. Abstrak yang direvisi dan cakupan sampel 2023-nya diperiksa; tidak ada reproduksi independen yang dijalankan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store