Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Tiga pertanyaan berbeda tentang volume
- Sejajarkan kalender sebelum membagi
- Perhitungan dan ketersediaan informasi
- Contoh numerik dan garis dasar yang menyesatkan
- Lampirkan RVOL ke kandidat harga dan aturan pesanan.
- Ukur nilai inkremental volume.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
TradingView mendokumentasikan volume relatif yang disesuaikan waktu. Makalah ORB menggunakan satu versi spesifik untuk pemilihan saham; hasil untuk strategi lengkap tersebut tidak menetapkan nilai independen dari ambang batas RVOL. Varian berbasis median dan relatif terhadap tolok ukur di bawah ini memerlukan pengujian terpisah. [1] [2]
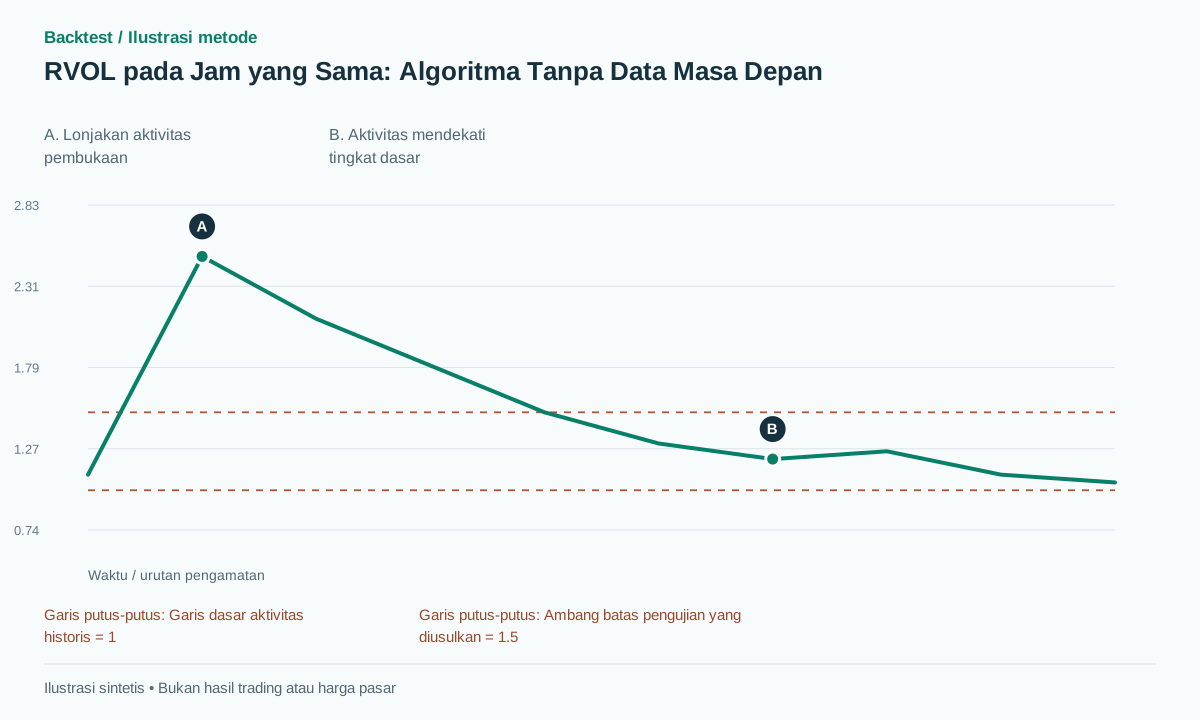 Buka ilustrasi ukuran penuh
Alur kerja praktis
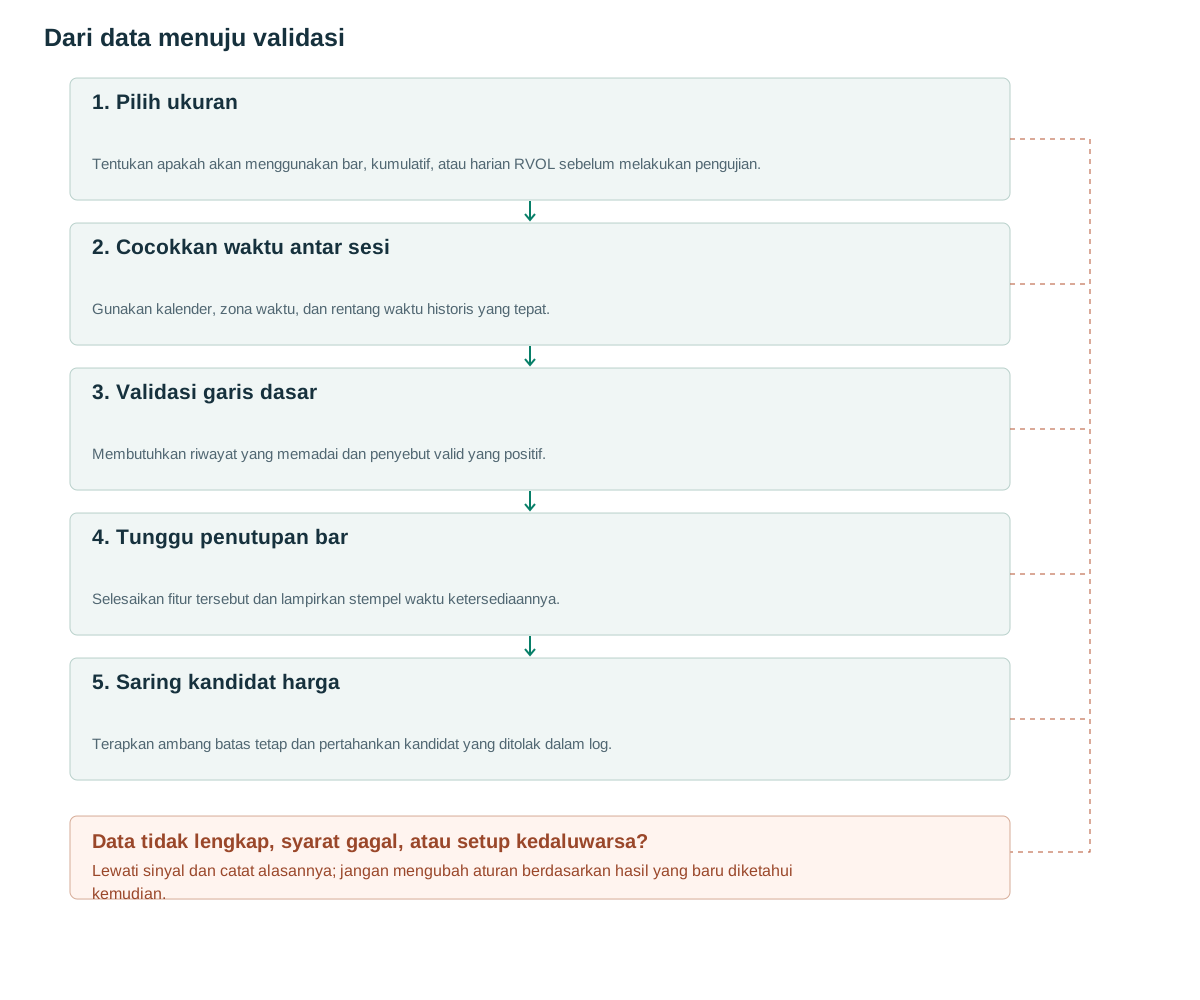
- Pilih ukuranTentukan apakah akan menggunakan bar, kumulatif, atau harian RVOL sebelum melakukan pengujian.
- Cocokkan waktu antar sesiGunakan kalender, zona waktu, dan rentang waktu historis yang tepat.
- Validasi garis dasarMembutuhkan riwayat yang memadai dan penyebut valid yang positif.
- Tunggu penutupan barSelesaikan fitur tersebut dan lampirkan stempel waktu ketersediaannya.
- Saring kandidat hargaTerapkan ambang batas tetap dan pertahankan kandidat yang ditolak dalam log.
Tiga pertanyaan berbeda tentang volume
RVOL per bar mengukur lonjakan aktivitas sesaat. RVOL kumulatif mengukur partisipasi sejak awal sesi hingga saat ini. RVOL harian mengukur sesi yang sudah selesai. Pilih ukuran sesuai pertanyaan riset: breakout individual dapat memakai bar kejadian, sedangkan pemilihan saham untuk hari perdagangan dapat memakai partisipasi kumulatif. Jangan mengganti definisi setelah melihat mana yang menghasilkan kinerja lebih baik.
TradingView menggambarkan rata-rata historis pada waktu yang sesuai. [1] Median selama 20 sesi adalah alternatif yang diusulkan untuk mengurangi pengaruh pengamatan yang luar biasa. Rata-rata dan median dapat memberi peringkat saham yang sama secara berbeda, jadi catat baik estimator dasar maupun panjang sampelnya di setiap sinyal.
Volume tinggi tidak menentukan arah. Volume tinggi dapat menyertai kelanjutan, penolakan, berita, atau likuidasi paksa. Detektor harga harus menentukan lokasi dan respons selanjutnya yang membedakan hipotesis-hipotesis ini. RVOL juga tidak dapat mengidentifikasi peserta sebagai institusi: ia mengamati aktivitas, bukan identitas akun.
Sejajarkan kalender sebelum membagi
Untuk saham AS, gunakan kalender bursa dan America/New_York untuk mencocokkan interval 09:30–09:35 di seluruh sesi. Interval UTC tetap bergeser relatif terhadap pembukaan saat waktu musim panas berubah. Pisahkan jam reguler dan jam diperpanjang, sesi yang dipersingkat, dan umpan data yang tidak lengkap. Untuk perdagangan mata uang kripto berkelanjutan, nyatakan batas harian secara eksplisit. Normalisasi jam dalam seminggu dapat menjadi eksperimen terpisah jika terdapat cukup banyak minggu lengkap.
Penyebut hanya berisi sesi sebelumnya. Garis dasar nol atau riwayat valid yang tidak mencukupi menghasilkan insufficient_data, bukan RVOL yang sangat besar secara sembarangan. Pengamatan yang hilang dan interval volume nol yang sebenarnya adalah keadaan yang berbeda. Penelitian kualitas sumber di [3] memotivasi pemeriksaan data tempat perdagangan, tetapi tidak menetapkan koreksi universal untuk setiap bursa.
Simpan daftar sesi dasar yang sebenarnya. Jika hari libur atau gangguan dihilangkan, peneliti lain harus dapat merekonstruksi observasi mana yang menggantikannya. Aturan seleksi yang mengambil 20 sesi valid sebelumnya berbeda dari aturan yang mengambil 20 hari kalender dan secara diam-diam menghapus baris yang hilang. Keduanya dapat dipelajari, tetapi keduanya tidak boleh memiliki pengidentifikasi konfigurasi yang sama.
Perhitungan dan ketersediaan informasi
Pseudokode memakai rata-rata 20 sesi sebagai baseline yang ditetapkan secara terpisah. Replikasi makalah ORB harus mempertahankan definisi 14 sesi dari penelitian tersebut. [2] Volume bar yang sedang terbentuk masih sementara; total akhirnya belum tersedia sampai bar ditutup. Waktu ketersediaan yang dikembalikan bersama fitur adalah bagian output, bukan anotasi grafik opsional.
Nilai kumulatif RVOL adalah rasio kuantitas kumulatif, bukan rata-rata nilai batang individual RVOL. Ekspresi tersebut memberikan bobot yang berbeda pada hari tersebut. Jumlahkan setiap sesi historis hingga slot yang sesuai terlebih dahulu, kemudian hitung garis dasar di seluruh sesi. Jika sampel penyebut tidak valid, tangani sesi tersebut secara konsisten untuk pengamatan kumulatif lengkap.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Contoh numerik dan garis dasar yang menyesatkan
Misalkan volume historis untuk 09:30–09:35 rata-rata mencapai 100,000 saham dan hari ini mencapai 250,000. Bar RVOL adalah 2.5. Pada 10:00, volume kumulatif saat ini adalah 600,000 dibandingkan dengan baseline kumulatif historis 500,000, sehingga kumulatif RVOL adalah 1.2. Aktivitas telah mendingin relatif terhadap jalur normalnya, meskipun volume kumulatif absolut terus meningkat.
Jika rata-rata volume harian adalah 5 juta, maka 600,000 dibagi 5 juta menghasilkan 0.12: volume saham yang sudah diperdagangkan setara 12% dari volume rata-rata satu hari penuh. Ini berbeda dari RVOL 1.2 pada jam yang sama. Pada hari peristiwa pasar luas, RVOL saham 2 dan RVOL benchmark 3 menghasilkan selisih −1, tetapi rasionya sekitar 0.667. Varian pengurangan dan pembagian memiliki makna dan skala berbeda.
Contoh kegagalan adalah umpan data yang menghilangkan setengah dari volume pembukaan historis. Penyebutnya turun dari 100,000 menjadi 50,000 dan pengamatan terkini yang sama dilaporkan sebagai RVOL 5. Pemindai telah memilih cacat data, bukan peluang yang lebih baik. Ilustrasi tersebut memplot rangkaian RVOL sintetis, bukan rangkaian harga.
Lampirkan RVOL ke kandidat harga dan aturan pesanan.
Salah satu eksperimen yang diusulkan pertama-tama mendefinisikan breakout di atas titik tertinggi dari bar 20 yang telah selesai sebelumnya. Setelah penutupan melebihi level yang dibekukan, terapkan RVOL ≥1.5 yang sesuai waktu. Ambang batas ini adalah parameter penelitian. Kirimkan order pada kejadian yang memungkinkan berikutnya setelah penutupan konfirmasi; jangan berikan fill pada sentuhan breakout sebelumnya ketika volume bar akhir masih belum diketahui.
RVOL tidak mendefinisikan stop loss. Sebuah studi dapat menempatkan stop loss di bawah level retest low yang telah diidentifikasi sebelumnya, memberlakukan batasan risiko portofolio, dan menolak order baru jika spread terlalu besar relatif terhadap jarak stop loss. Namun, jika order stop-market sudah ada sebelum gap, order tersebut harus menerima eksekusi pemicu yang memungkinkan. Volume akhir tidak dapat menghapus perdagangan yang merugi secara retrospektif.
Bedakan pemilihan dari waktu masuk. Memilih saham pada 09:35 berdasarkan rentang pembukaan yang sudah selesai valid untuk kejadian setelahnya. Memberi label RVOL tinggi pada 09:31 memakai total akhir periode lima menit tidak valid. Jika sistem bertransaksi selama rentang pembukaan, buat fitur waktu berlalu yang terpisah dan gunakan riwayat intrabar yang memadai untuk mereproduksinya.
Ukur nilai inkremental volume.
Bekukan satu set kandidat harga dan bandingkan empat cabang: harga saja, bar RVOL, kumulatif RVOL, dan relatif terhadap patokan RVOL. Pertahankan entri, keluar, dan ukuran yang identik saat menguji seleksi. Hitung peluang yang ditolak serta transaksi yang dieksekusi; jika tidak, laporan akan menyembunyikan biaya peluang dari filter tersebut.
Evaluasi periode terpisah, kelompok likuiditas, dan waktu dalam sehari. Laporkan ekspektasi bersih dalam unit risiko, jumlah transaksi, pengembalian per hari, penurunan nilai aset, dan biaya eksekusi. Filter dapat meningkatkan tingkat kemenangan dengan menghilangkan sebagian besar transaksi sambil mengurangi kinerja total. Tetapkan ambang batas sebelum pengujian akhir, lalu pantau aturan yang sama dengan stempel waktu penerimaan data aktual.
Pemeriksaan implementasi yang berguna meliputi garis dasar historis yang konstan, penyebut volume nol, sesi singkat yang tidak lengkap, dan transisi waktu musim panas. Tambahkan sesi mendatang ke awalan historis tetap: nilai fitur dan sinyal yang dipancarkan sebelumnya harus tetap tidak berubah. Bandingkan juga versi rata-rata dan median pada sesi sebelumnya yang sengaja ekstrem sehingga substitusi estimator yang tidak disengaja dapat terlihat.
Untuk pemeringkatan antar saham pada saat yang sama, pertahankan semesta yang tersedia pada waktu keputusan dan aturan pemecah seri untuk RVOL yang sama. Jangan memakai daftar tetap saham likuid yang masih bertahan sekarang untuk mewakili pasar dahulu. Jika saham dengan riwayat valid lebih sedikit dari jumlah yang diinginkan, gunakan himpunan yang lebih kecil itu atau aturan alokasi yang ditetapkan sebelumnya; mengarang riwayat yang hilang menyembunyikan kendala implementasi nyata.
Kesalahan umum
Jendela bar bergulir tidak mencocokkan jam yang sama
Rata-rata bergulir dari 78 bar lima menit mencampurkan pembukaan dan tengah hari. Anggap saja sebagai fitur yang berbeda.
Volume tinggi berarti beli
RVOL tidak memiliki tanda arah. Pemicu harga, pembatalan, dan keluar tetap diperlukan.
Menghapus data sampel berdasarkan hasil untung-rugi
Pengecualian data harus ditentukan sebelum evaluasi dan tidak boleh bergantung pada apakah suatu transaksi berhasil atau tidak.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Nilai RVOL manakah yang tepat?
Tidak ada ambang batas universal. Nilai seperti 1.5 adalah parameter penelitian kandidat yang maknanya bergantung pada sesi, pasar, estimator, dan biaya.
Bisakah bar yang belum selesai digunakan?
Ya, dengan fitur waktu berlalu yang didefinisikan secara terpisah dibandingkan dengan waktu berlalu historis yang sesuai. Pengujian balik harus memiliki data intrabar yang memadai.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Relative Volume at TimeTradingView. Definisi volume relatif per bar dan kumulatif terhadap waktu yang sama pada sesi historis. Diperiksa: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Sumber primer pemilihan berdasarkan RVOL pada studi ORB, memakai bar lima menit dan acuan 14 sesi; bukan validasi varian yang diusulkan artikel ini. Diperiksa: .
- Crypto Wash TradingNBER. Informasi penelitian mengenai kualitas volume yang dilaporkan dalam sampel bursa historis; tidak ada ekstrapolasi ke setiap tempat perdagangan saat ini. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store