Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Momentum yang lebih lemah tidak sama dengan pembalikan
- Empat varian memerlukan jangkar dan konteks yang eksplisit.
- Pemanasan awal dan nilai batas harus dapat direproduksi.
- Divergensi terkonfirmasi masih bisa menghasilkan entry dengan risiko yang buruk
- Aktivasi, invalidasi, dan kandidat yang tumpang tindih
- Berikan peran yang dapat diuji secara independen pada volume.
- Uji setiap keluarga divergensi secara terpisah.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Fidelity dan TradingView menjelaskan RSI dan divergensi; TA-Lib menyediakan implementasi untuk perbandingan numerik. Referensi ini tidak menetapkan tingkat kemenangan atau profitabilitas untuk konfigurasi yang diusulkan di sini.
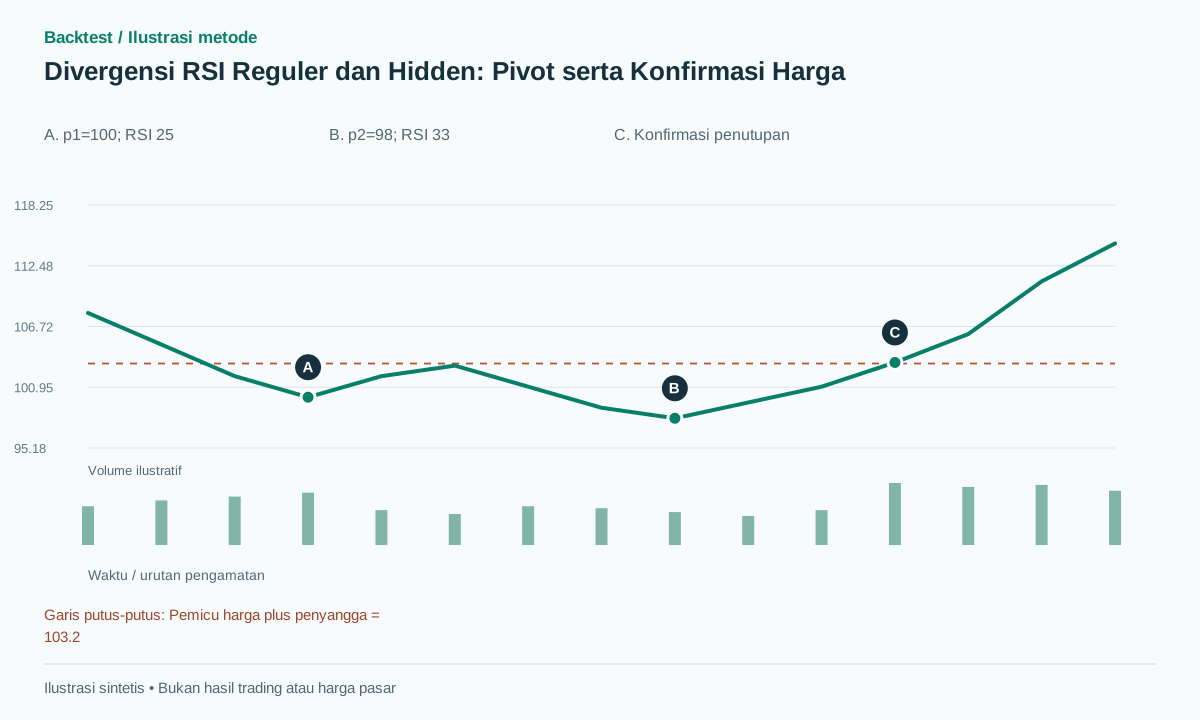 Buka ilustrasi ukuran penuh
Alur kerja praktis
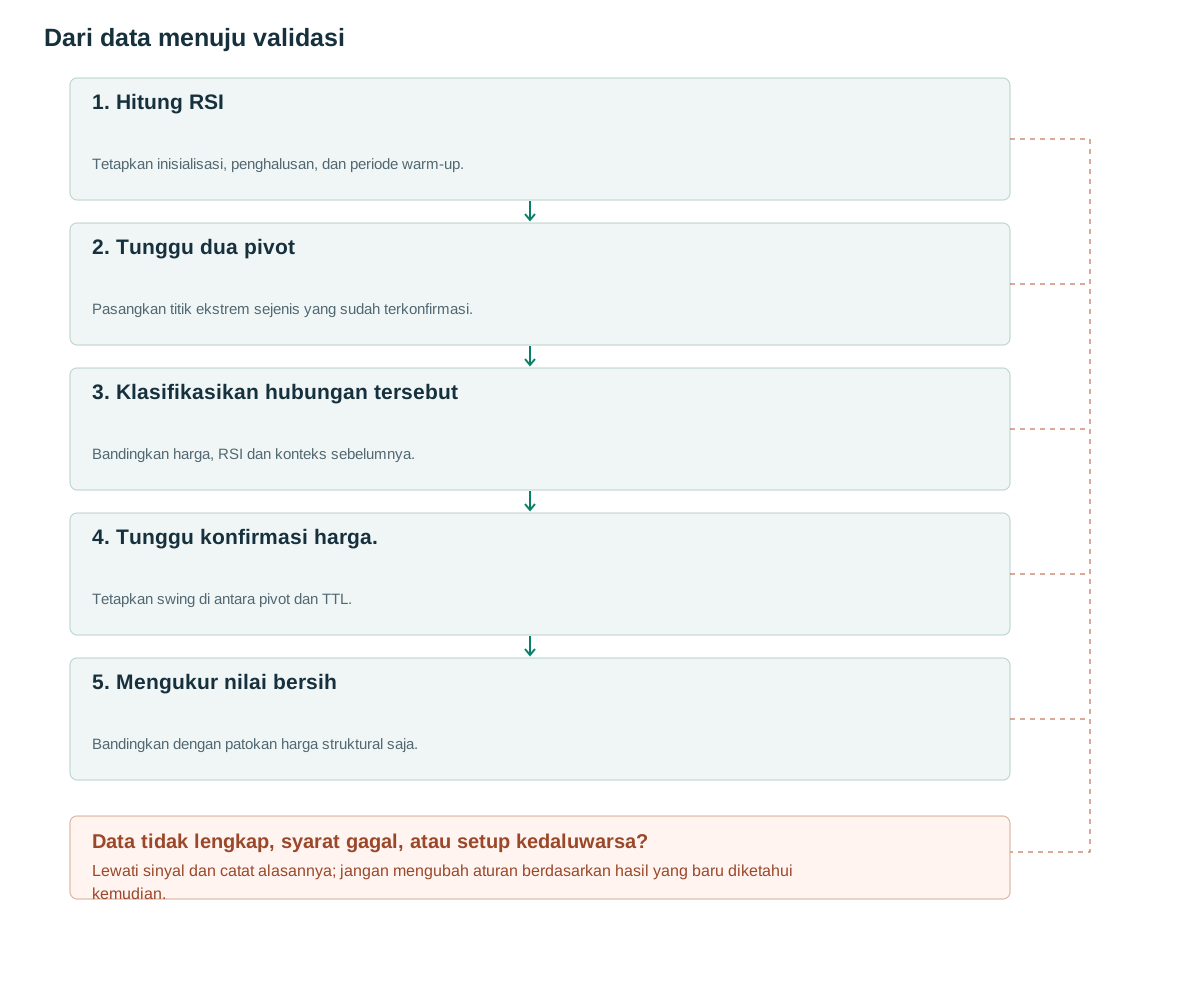
- Hitung RSITetapkan inisialisasi, penghalusan, dan periode warm-up.
- Tunggu dua pivotPasangkan titik ekstrem sejenis yang sudah terkonfirmasi.
- Klasifikasikan hubungan tersebutBandingkan harga, RSI dan konteks sebelumnya.
- Tunggu konfirmasi harga.Tetapkan swing di antara pivot dan TTL.
- Mengukur nilai bersihBandingkan dengan patokan harga struktural saja.
Momentum yang lebih lemah tidak sama dengan pembalikan
Fidelity mencatat bahwa RSI dapat tetap ekstrem selama tren kuat [1]. Oleh karena itu, RSI di atas 70 bukanlah instruksi jual otomatis. Harga tertinggi yang lebih tinggi dengan RSI yang lebih rendah juga dapat mendahului kenaikan lebih lanjut; beberapa kandidat divergensi mungkin muncul sebelum pembalikan berkelanjutan, dan beberapa tren tidak pernah berbalik dalam jangka waktu strategi.
RSI membandingkan perubahan penutupan positif dan negatif yang dihaluskan. TradingView mendokumentasikan perhitungan berbasis RMA-nya, [2]. Implementasi yang diusulkan menetapkan gain=max(C[t]−C[t−1],0) dan loss=max(C[t−1]−C[t],0), memberi nilai awal dengan rata-rata 14 perubahan dan memperbarui G=(13G+gain)/14, dengan rekursi yang sama untuk L. Ketika G+L>0, RSI=100G/(G+L).
Harga dan RSI bukanlah saksi independen: RSI dihitung dari harga. Divergensi dapat mengkodekan perbedaan yang berguna antara harga ekstrem dan jalur yang ditempuh untuk mencapainya, tetapi label kedua yang sesuai dengan pengaturan harga tidak secara otomatis menggandakan bukti.
Empat varian memerlukan jangkar dan konteks yang eksplisit.
Pasangan dasar terdiri dari pivot harga yang dikonfirmasi secara berurutan dengan tipe yang sama dan sampel RSI pada setiap pivot occurred_at. Evaluasi pasangan hanya setelah pivot kedua dikonfirmasi. Jangan geser jangkar RSI beberapa bar ke ekstrem osilator yang paling menarik. Detektor pivot RSI terpisah akan membutuhkan jendela yang sesuai dan ketersediaan dari kedua detektor.
Toleransi yang diusulkan adalah epsilon=0.1×ATR sebelum pivot kedua dan d=5 poin RSI. Divergensi bullish reguler membutuhkan harga terendah yang lebih rendah dan RSI yang lebih tinggi; divergensi bullish tersembunyi membutuhkan harga terendah yang lebih tinggi dan RSI yang lebih rendah dalam tren naik yang telah ditetapkan sebelumnya. Kasus bearish membalikkan hubungan yang relevan. Konteks harus sudah diketahui sebelum jangkar pertama.
Filter besaran mencegah perbedaan numerik kecil menjadi label divergensi, tetapi kegunaannya harus diuji. Catat perbedaan harga mentah, perbedaan RSI dan pemisahan dalam bar sehingga kandidat yang ditolak dapat dianalisis tanpa menghitung ulang pilihan historis yang berbeda.
| Variasi | Harga di p2 dibandingkan dengan p1 | RSI pada p2 dibandingkan dengan p1 | Konteks sebelumnya yang diusulkan |
|---|---|---|---|
| Bullish reguler | Lebih rendah dari pivot sebelumnya, dengan selisih melebihi epsilon | Lebih tinggi dari RSI sebelumnya, dengan selisih melebihi d | Penurunan sebelumnya |
| Bearish reguler | Lebih tinggi dari pivot sebelumnya, dengan selisih melebihi epsilon | Lebih rendah dari RSI sebelumnya, dengan selisih melebihi d | Kemajuan sebelumnya |
| Bullish tersembunyi | Lebih tinggi dari pivot sebelumnya, dengan selisih melebihi epsilon | Lebih rendah dari RSI sebelumnya, dengan selisih melebihi d | Tren naik terkonfirmasi |
| Bearish tersembunyi | Lebih rendah dari pivot sebelumnya, dengan selisih melebihi epsilon | Lebih tinggi dari RSI sebelumnya, dengan selisih melebihi d | Tren penurunan terkonfirmasi |
when p2 becomes confirmed:
    p1 = previous_confirmed_pivot_of_same_kind(p2)
    if p1 is None or RSI[p1.i] is missing or RSI[p2.i] is missing: return
    bull_regular = p2.price < p1.price-eps and RSI[p2.i] > RSI[p1.i]+d
    if bull_regular:
        trigger = highest_confirmed_swing_between(p1,p2)
        freeze_candidate(p1,p2,trigger,expires_in=10)
# Evaluate a close crossing only after activation.
# If the trigger was crossed before activation, reject or use a separate late-entry version.
Pemanasan awal dan nilai batas harus dapat direproduksi.
Kode sumber TA-Lib mendukung pengecekan seeding dan perilaku numerik [3], tetapi output platform tidak boleh diasumsikan identik tanpa perbandingan. Konvensi seri datar yang diusulkan menetapkan RSI=50 dengan flag datar ketika G=L=0. Jika L=0<G, RSI=100; jika G=0<L, RSI=0. Uji cabang-cabang ini secara eksplisit.
Jangan menghitung RSI dari penutupan yang disesuaikan split saat mendeteksi pivot pada harga tertinggi dan terendah yang tidak disesuaikan. Bar yang hilang dapat mengubah penghalusan dan posisi pivot. Simpan versi indikator, seed, lookback, konvensi pivot, dan toleransi dengan manifes riset.
Untuk kasus uji numerik, masukkan serangkaian penutupan yang naik secara monoton, serangkaian penurunan secara monoton, dan serangkaian yang benar-benar datar setelah pemanasan yang memadai. Kemudian masukkan satu gain dan satu loss dan bandingkan nilai rekursif langkah demi langkah. Perbedaan pada RSI yang disebabkan oleh inisialisasi harus diselesaikan sebelum diinterpretasikan sebagai ketidaksepakatan dalam logika divergensi.
Divergensi terkonfirmasi masih bisa menghasilkan entry dengan risiko yang buruk
Contoh sintetis: harga terendah p1=100 memiliki RSI=25; harga terendah p2=98 memiliki RSI=33. Dengan ATR=2, epsilon=0.2 dan kenaikan delapan poin RSI melebihi d=5. Setelah p2 dikonfirmasi, ayunan tertinggi yang sudah diketahui di 103 menjadi pemicu harga. Penutupan selanjutnya di 103.3 melebihi pemicu yang di-buffer di 103.2.
Jika entri eksekusi berikutnya adalah 103.4 dan stop loss adalah 97.8, risiko harga awal adalah 5.6 poin. Target 2R adalah 114.6, yang cukup jauh dari struktur divergensi awal. Jalur yang mencapai 114.6 sebelum stop loss akan memenuhi target sintetis tersebut, tetapi ini bukan perkiraan tingkat keberhasilan historis.
Kegagalan tanpa entri: setelah p2=98, harga terus 97→94 dan tidak pernah melewati 103. Kandidat tersebut tidak valid atau kedaluwarsa. Strategi alternatif yang membeli segera di dekat 98 harus menanggung kerugiannya sendiri; strategi ini tidak dapat meminjam hasil dari versi yang menunggu pemicu struktural.
Kegagalan setelah masuk posisi juga mungkin terjadi: order breakout tereksekusi, kemudian harga kembali melalui titik terendah struktural. Detektor dapat mengidentifikasi hubungan dua titik acuan dengan benar sementara hipotesis perdagangan mengalami kegagalan. Laporkan validitas detektor, validitas pemicu, dan hasil yang terealisasi secara terpisah.
Aktivasi, invalidasi, dan kandidat yang tumpang tindih
TTL yang diusulkan adalah sepuluh bar setelah konfirmasi. Sebelum masuk, titik terendah baru di bawah p2−buffer membatalkan kandidat bullish reguler. Setelah masuk, gunakan aturan stop-market dan time-exit yang terdaftar. Gap yang membuat setup tidak ekonomis dapat membenarkan penolakan pra-pengajuan, tetapi tidak dapat menghapus order yang sudah terisi.
Beberapa kombinasi anchor dapat mengekspresikan ide dasar yang sama. Baseline memasangkan pivot sejenis yang berurutan dan membuat ID event dari identitas kedua pivot. Divergensi tiga-rendah adalah model terpisah dengan lebih banyak pilihan, bukan tiga perdagangan independen hanya karena tiga garis dapat digambar.
Bekukan pemicu struktural yang berada di antara keduanya ketika kandidat diaktifkan. Jika level tersebut dilampaui selama penundaan konfirmasi pivot, tolak secara eksplisit pengaturan yang sudah usang atau daftarkan versi entri yang terlambat. Memperbarui pemicu ke ayunan mana pun yang memberikan pengisian yang lebih baik akan mengubah hipotesis dan dapat memperkenalkan seleksi retrospektif.
Berikan peran yang dapat diuji secara independen pada volume.
Salah satu hipotesis yang diajukan adalah aktivitas yang lebih rendah selama penurunan menuju p2 diikuti oleh aktivitas yang meningkat pada saat terjadi breakout harga. Bandingkan volume rata-rata per bar atau RVOL pada waktu yang sama, bukan total mentah selama pergerakan harga dengan durasi yang tidak sama. Pergeseran harga kecil dengan total volume tinggi saja tidak membuktikan adanya penyerapan.
Gunakan tiga cabang: pemicu harga struktural saja, pemicu yang sama ditambah divergensi, dan kemudian divergensi ditambah volume. Pertahankan stop loss, ukuran posisi, dan eksekusi yang identik. Ini membedakan nilai hubungan osilator dari nilai aktivitas dan menghindari mengaitkan setiap peningkatan dengan indikator terakhir yang ditambahkan.
Periksa biaya transaksi pada subset bervolume tinggi. Filter dapat memilih breakout yang dipicu berita dengan spread yang lebih lebar atau gap yang lebih merugikan. Laporkan kandidat yang ditolak dan jumlah peluang, bukan hanya tingkat kemenangan di antara eksekusi yang tersisa.
Uji setiap keluarga divergensi secara terpisah.
Laporkan varian reguler versus tersembunyi dan varian bullish versus bearish secara terpisah. Pertahankan periode waktu akhir yang tidak digunakan untuk memilih panjang RSI, jendela pivot, atau d. Mencoba banyak konfigurasi dan hanya menerbitkan grafik yang menarik tidak akan menghasilkan proses pemilihan yang dapat diulang.
Fixture harus memverifikasi bahwa p2 dapat digambar pada bar sebelumnya sementara tidak ada sinyal yang muncul sebelum konfirmasi, dan bahwa RSI diambil sampelnya tepat pada stempel waktu harga yang cocok. Sertakan urutan datar, pemanasan yang tidak memadai, kandidat yang tumpang tindih, dan data bearish yang tercermin.
Ukur jumlah kandidat, tingkat pemicu, tingkat pembatalan, waktu tunggu, dan pengembalian bersih per peristiwa serta eksposur portofolio. Uji stres pada spread dan gap yang melewati stop karena entri pasca-breakout mungkin jauh lebih buruk daripada penutupan sinyal. Jika divergensi menambah kompleksitas tanpa meningkatkan hasil yang terdaftar di luar pengembangan, garis dasar struktural tetap merupakan hasil yang berguna.
Kesalahan umum
Mencocokkan poin secara visual
Memilih nilai terendah RSI yang paling sesuai di dekat setiap harga terendah tanpa jendela tetap tidak dapat direproduksi.
Divergensi berulang selama suatu tren
Momentum dapat melambat sementara harga terus bergerak tajam ke arah yang sama.
Mencampur varian tersembunyi dan reguler
Hipotesis kontekstual mereka berbeda; statistik gabungan dapat menyembunyikan perilaku yang berlawanan.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Bisakah pola divergensi mengidentifikasi titik terendah sebelum titik pivot terkonfirmasi?
Hanya dengan menggunakan kandidat sementara yang mungkin akan hilang. Garis dasar ini menunggu konfirmasi sehingga riwayat publikasinya tetap stabil.
Apakah RSI harus diganti dengan MACD?
Bandingkan informasi tambahan dengan pemicu harga dan kebijakan eksekusi yang sama. Mengganti osilator untuk setiap contoh yang menarik tidak mendefinisikan sistem yang dapat diuji.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Relative Strength IndexFidelity. Divergensi serta keterbatasan interpretasi overbought/oversold telah dibaca. Diperiksa: .
- Relative Strength IndexTradingView. Baca rumus RMA dan interpretasi RSI. Diperiksa: .
- TA-Lib RSI implementationTA-Lib. Bacalah kode sumber perhitungan; ini bukanlah strategi perdagangan yang menguntungkan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store