Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Harga perdagangan rata-rata, bukan jaminan dukungan.
- Waktu kejadian dan waktu informasi tersedia
- Perhitungan kumulatif dan kondisi tetap
- Perhitungan manual dan dua contoh kegagalan
- Penurunan harga memerlukan pemulihan dan pembatalan.
- Tambahkan volume tanpa menghitung informasi yang sama dua kali.
- Uji aturan jangkar, bukan garis yang paling indah.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Dokumentasi platform dan slide Brian Shannon menjelaskan perhitungan, pemilihan anchor, dan pullback. Dokumentasi tersebut tidak menetapkan rangkaian pengembalian yang diverifikasi secara independen untuk algoritma yang diusulkan di bawah ini. Sentuhan VWAP tidak secara otomatis menghasilkan perdagangan yang menguntungkan. [1] [2] [3]
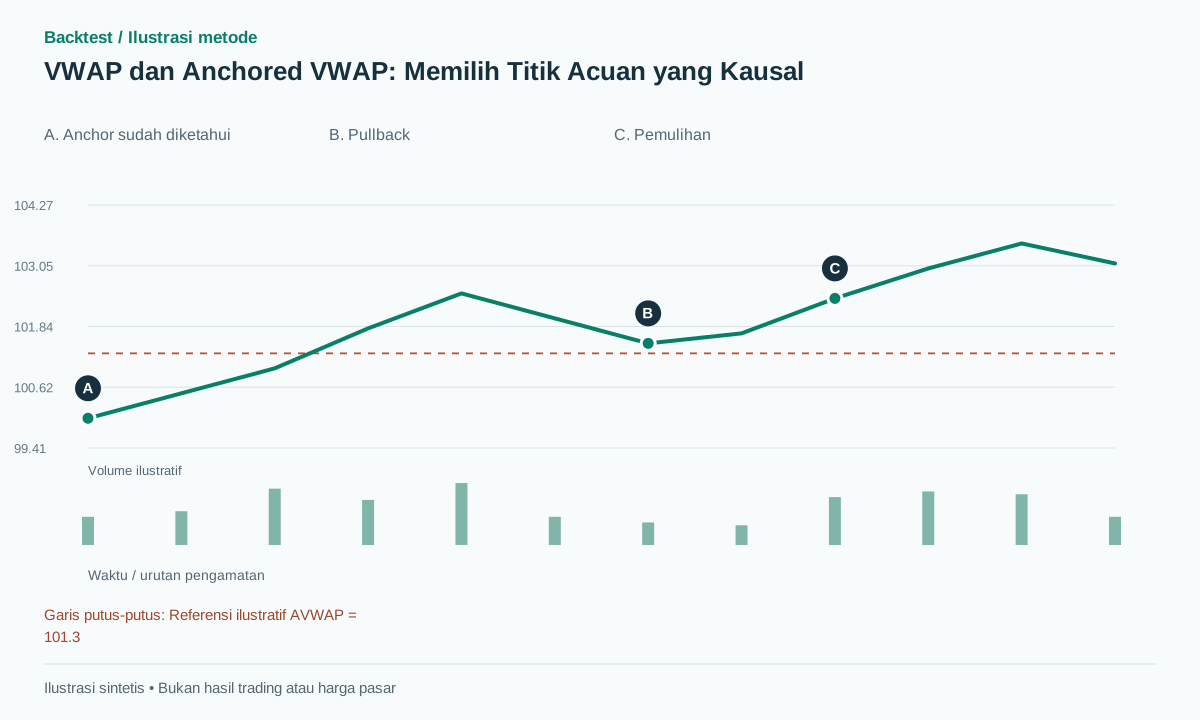 Buka ilustrasi ukuran penuh
Alur kerja praktis
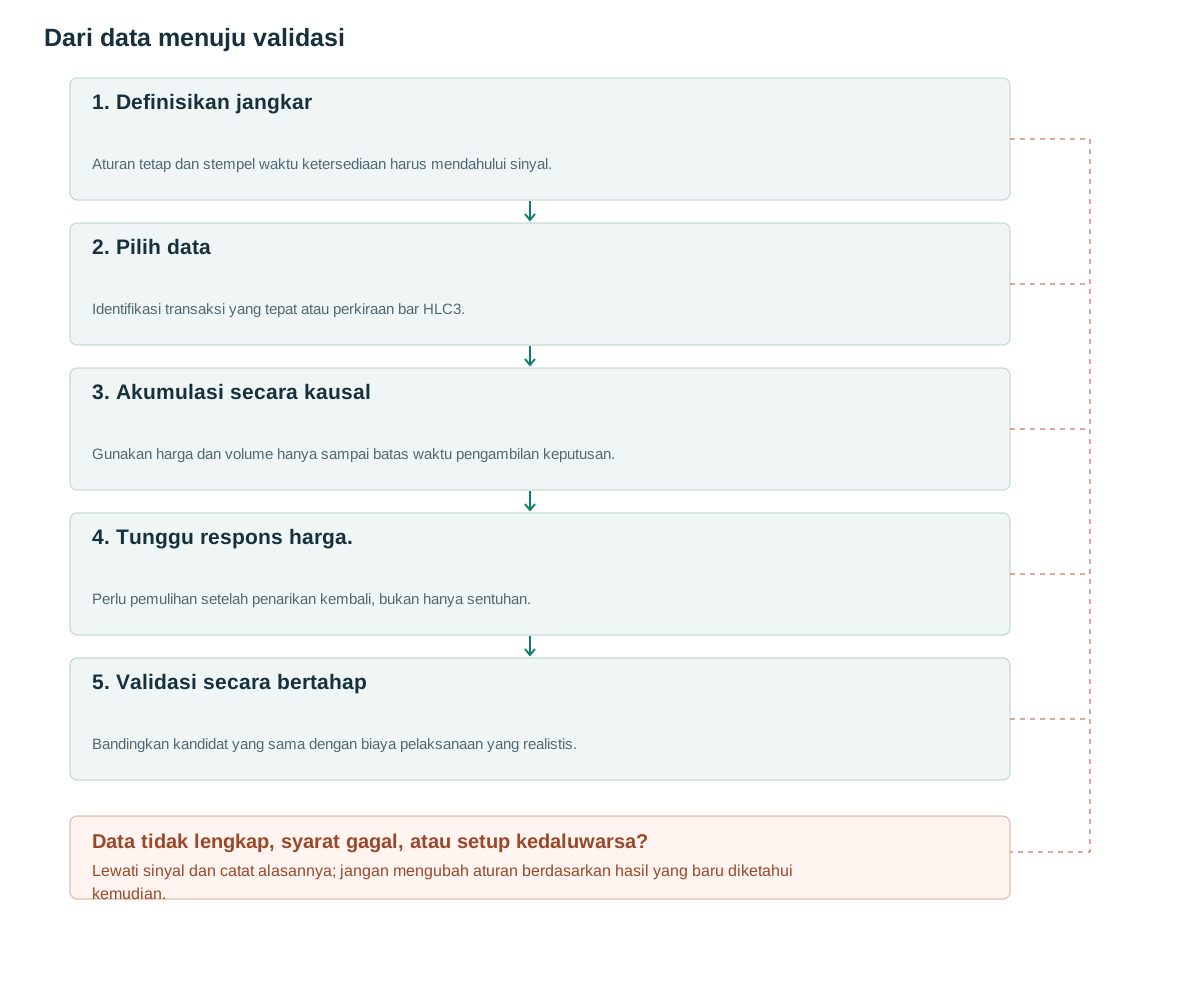
- Definisikan jangkarAturan tetap dan stempel waktu ketersediaan harus mendahului sinyal.
- Pilih dataIdentifikasi transaksi yang tepat atau perkiraan bar HLC3.
- Akumulasi secara kausalGunakan harga dan volume hanya sampai batas waktu pengambilan keputusan.
- Tunggu respons harga.Perlu pemulihan setelah penarikan kembali, bukan hanya sentuhan.
- Validasi secara bertahapBandingkan kandidat yang sama dengan biaya pelaksanaan yang realistis.
Harga perdagangan rata-rata, bukan jaminan dukungan.
VWAP tepat berbasis transaksi aktual membagi jumlah harga yang diperdagangkan dikalikan kuantitas dengan total kuantitas. Banyak implementasi grafik mengganti transaksi individual dengan HLC3 setiap bar dikalikan dengan volume. Perkiraan tersebut dapat berubah ketika interval bar berubah. TradingView mendokumentasikan perhitungan berbasis bar dan periode reset yang dapat dipilih. [1]
Titik acuan dapat berupa awal sesi yang tetap, pengumuman laba yang sudah dipublikasikan, penembusan yang terkonfirmasi, atau swing yang terkonfirmasi. Slide presentasi Shannon menggunakan titik acuan dan kemiringan yang bermakna, serta tidak menganggap setiap sentuhan sebagai pembelian otomatis. [3] Jarak dari garis menunjukkan posisi relatif terhadap sampel yang dipilih. Jarak itu tidak mengungkapkan dasar biaya yang persis dari kelompok pelaku pasar tertentu.
Penggunaan titik acuan (anchoring) adalah keputusan pemodelan. Titik acuan sesi menanyakan di mana rata-rata perdagangan hari itu terjadi. Titik acuan peristiwa menanyakan di mana perdagangan sejak peristiwa tersebut terjadi. Tidak ada yang secara universal lebih unggul, dan merata-ratakan beberapa titik acuan yang menarik secara visual tidak menciptakan bukti independen. Tentukan pertanyaan sebelum memilih waktu mulai.
Waktu kejadian dan waktu informasi tersedia
Simpan event_at dan available_at secara terpisah. Titik terendah yang terjadi pada hari Senin tetapi membutuhkan dua bar harian berikutnya untuk konfirmasi hanya dapat menjadi jangkar pada hari Rabu setelah penutupan. Pada titik itu, garis dapat ditarik dari hari Senin, tetapi tidak ada perdagangan hari Senin yang dapat disimulasikan menggunakan konfirmasi hari Rabu.
Anchor yang berasal dari berita memerlukan stempel waktu publikasi yang benar-benar tersedia untuk strategi tersebut. File dan label yang direvisi yang diberikan setelah pergerakan harga bukanlah bukti kontemporer. Anchor grafik yang dapat diseret secara bebas berguna untuk eksplorasi, tetapi memerlukan aturan pemilihan eksplisit sebelum menjadi algoritma. Alat gambar TradingView mendokumentasikan titik awal yang dipilih pengguna. [2]
Tentukan juga penggantian dan kedaluwarsa. Jika terjadi breakout baru, apakah itu menggantikan anchor lama, menciptakan kandidat independen kedua, atau membiarkan perdagangan aktif tidak tersentuh? Putuskan sebelum melakukan pengujian. Mengganti anchor setiap kali posisi saat ini terlihat tidak nyaman dapat secara diam-diam memperluas risiko dan membuat support historis yang ditampilkan tidak mungkin untuk direproduksi.
Perhitungan kumulatif dan kondisi tetap
Jika harga adalah USD per koin dan volume adalah kuantitas koin, pembilang tertimbang adalah USD dan hasilnya kembali ke USD per koin. Mengganti kuantitas dengan nilai transaksi dalam mata uang kuotasi mengubah pembobotan. Ketika volume kumulatif nol, kembalikan NA. Buffer dan kondisi ATR di bawah ini adalah aturan eksperimental yang diusulkan, bukan reproduksi lengkap dari sistem Shannon.
Hitung hanya dari observasi yang diterima hingga waktu pengambilan keputusan. Koreksi yang datang kemudian memerlukan kebijakan titik waktu yang terdokumentasi. Simpan jenis harga, versi aturan acuan, unit kuantitas, dan batas waktu data agar grafik dan mesin eksekusi dapat diselaraskan. Kondisi tren sampel adalah filter; peristiwa harga terpisah masih diperlukan untuk masuk posisi.
Untuk kemiringan, hitung nilai saat ini dan nilai lima bar sebelumnya dari jangkar yang sama yang dipilih; jangan menggunakan kembali nilai tersimpan yang milik jangkar berbeda. Kuantitas kumulatif yang tertunda juga harus positif. Merekonstruksi segmen sebelumnya setelah jangkar diketahui valid untuk keputusan saat ini, tetapi tidak mengizinkan sinyal retrospektif.
Dalam pseudocode, t dan a adalah indeks bar; start_bar_index adalah bar pertama yang dipilih oleh aturan anchor, sedangkan available_at adalah stempel waktu. Untuk berita yang dirilis di dalam sebuah bar, versi OHLCV dimulai dengan bar lengkap pertama yang dimulai pada atau setelah peristiwa tersebut; versi berbasis perdagangan dapat dimulai tepat pada stempel waktu peristiwa tersebut. Jaga agar konvensi ini tetap berbeda.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Perhitungan manual dan dua contoh kegagalan
Pertimbangkan tiga transaksi sintetis: 10 unit pada 100, 20 unit pada 102, dan 10 unit pada 99. VWAP adalah (1000 + 2040 + 990)/40 = 100.75. Rata-rata tanpa bobot kira-kira 100.333, sedangkan harga terakhir adalah 99. Ini menjawab pertanyaan yang berbeda. Jika transaksi digabungkan menjadi satu bar dengan H=102, L=99 dan C=99, maka HLC3 adalah 100, yang berbeda dari VWAP tepat berbasis transaksi aktual sebesar 0.75.
Harga 101 di atas VWAP 100.75 tidak menghasilkan ekspektasi pengembalian positif untuk pembelian di 101. Satu jalur kegagalan bergerak dari 101 melalui 100.75 ke 99 dalam tren menurun. Membeli setiap sentuhan hanya menciptakan upaya berulang untuk menangkap penurunan. Kegagalan kedua adalah memilih titik acuan hanya setelah melihat bahwa garis masa depannya sesuai dengan beberapa pantulan yang menarik.
Grafik ini menggunakan level referensi ilustratif yang dibekukan untuk menunjukkan urutan dengan jelas. AVWAP aktual diperbarui seiring dengan masuknya volume baru. Jangan mengimpor level horizontal yang digambar seolah-olah itu adalah rangkaian VWAP historis yang lengkap; fungsinya adalah untuk menjelaskan lokasi kandidat, penarikan kembali, dan pemulihan selanjutnya.
Penurunan harga memerlukan pemulihan dan pembatalan.
Salah satu varian beli yang diusulkan memerlukan kondisi tren kualifikasi sebelum penarikan kembali. Penarikan kembali pertama memasuki AVWAP ±0.15 ATR; dalam tiga bar berikutnya, penutupan harus melebihi harga tertinggi bar uji dan berakhir di atas AVWAP. Bekukan ATR ketika kandidat terbentuk. Tempatkan stop loss di bawah harga terendah penarikan kembali dikurangi buffer, dan masuk pada kejadian yang memungkinkan berikutnya dengan spread dan slippage.
Batalkan kandidat yang belum terpenuhi jika harga ditutup di bawah wilayah yang diizinkan sebelum konfirmasi atau batas waktu berakhir. Strategi yang menuntut setiap bar pullback tetap di atas VWAP dapat menolak pengujian yang sangat sementara yang dimaksudkan untuk dipelajari. Pisahkan kondisi tren sebelum pullback dari kondisi pemulihan.
Untuk crossover, bandingkan harga penutupan kemarin dengan VWAP kemarin dan harga penutupan hari ini dengan VWAP hari ini. Membandingkan kedua harga penutupan dengan moving line hari ini akan mengubah definisi event. Setelah posisi terbentuk, pertahankan stop loss struktural yang telah ditentukan sebelumnya atau trailing rule yang ditentukan secara terpisah. Jangan memindahkan anchor untuk membenarkan stop loss yang lebih lebar.
Target mean-reversion juga memerlukan konvensi eksplisit. Target VWAP yang dibekukan pada saat kejadian berbeda dengan target VWAP yang terus bergerak. Dalam kasus terakhir, tentukan apakah pesanan diubah setelah setiap pengamatan dan perhitungkan waktu eksekusi yang dihasilkan. Garis yang melewati level limit order yang masih menunggu eksekusi setelah kejadian bukanlah bukti bahwa pesanan telah terpenuhi.
Tambahkan volume tanpa menghitung informasi yang sama dua kali.
VWAP sudah menggunakan volume untuk menentukan bobot lokasi harga. RVOL mungkin masih menambahkan informasi karena mengukur partisipasi yang tidak biasa relatif terhadap garis dasar, tetapi nilai tambahannya harus diukur. Uji penyusutan volume saat pullback dan peningkatan volume saat pemulihan secara terpisah sebelum menggabungkannya.
Untuk pita VWAP, tentukan apakah varians menggunakan perdagangan atau proksi bar, bagaimana volume masuk ke dalam bobot, dan kapan estimasi diatur ulang. Jarak dua standar deviasi tidak secara otomatis menyiratkan probabilitas pembalikan atau kembali ke rata-rata 95%. Tren, ketergantungan, dan distribusi pengamatan membatalkan jalan pintas tersebut.
Dua indikator yang tampak serasi secara visual bukanlah dua pengamatan statistik yang independen. Misalnya, harga di atas VWAP yang sedang naik dan harga di atas rata-rata pergerakan dapat berbagi banyak informasi yang sama. Gunakan perbandingan terkontrol daripada skor arbitrer yang memberi penghargaan pada setiap kondisi yang berkorelasi dengan poin kepercayaan tambahan.
Uji aturan jangkar, bukan garis yang paling indah.
Lakukan pra-registrasi sejumlah kecil aturan anchor, seperti awal sesi, breakout yang terkonfirmasi, dan pivot yang terkonfirmasi. Pada kandidat harga yang sama, bandingkan tanpa VWAP, hanya lokasi harga, lokasi ditambah kemiringan, dan kemudian filter volume tambahan. Laporkan sensitivitas kerangka waktu dari estimasi HLC3 dan jumlah peluang yang hilang karena anchor tersedia terlambat.
Lakukan pemeriksaan invariansi awalan: hitung melalui batas historis, tambahkan pengamatan selanjutnya, dan verifikasi bahwa sinyal yang dipancarkan sebelumnya tidak berubah. Mengubah jalur historis yang ditampilkan setelah konfirmasi ayunan tidak boleh menulis ulang log sinyal. Pertahankan anchor_rule_version, event_at, available_at, sumber volume, dan price_type.
Terakhir, ulangi perhitungan dengan penerimaan data yang tertunda dan eksekusi yang realistis. Laporkan ekspektasi bersih, frekuensi perdagangan, penurunan nilai aset, dan kandidat yang ditolak. Jika kinerja bergantung pada pengisian penutupan yang tepat atau pada pemilihan jangkar yang berbeda untuk setiap contoh yang menang, hasil yang bermanfaat adalah peringatan implementasi daripada keunggulan perdagangan yang dapat diterapkan.
Kesalahan umum
Memilih anchor berdasarkan hasil yang sudah terlihat
Mencoba banyak anchor pada tes akhir meningkatkan peluang untuk memilih anchor yang tampak cocok secara visual hanya karena keberuntungan.
Mengganti volume aset dasar dengan nilai transaksi dalam mata uang kuotasi
Hal ini mengubah pembobotan dan memerlukan definisi fitur yang berbeda.
Menganggap order terisi pada harga penutupan yang baru diketahui
Hasil yang menarik mungkin bergantung pada spread dan jeda keputusan yang diabaikan.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah VWAP atau AVWAP lebih baik?
Perbedaan utamanya terletak pada interval yang dipilih. Pilih acuan untuk menjawab pertanyaan spesifik dan validasi pada data yang dimaksud.
Bisakah swing sebelumnya menjadi anchor?
Ya, tetapi sinyal hanya dapat dimulai setelah swing terkonfirmasi. Menggambar ulang garis ke masa lalu tidak memungkinkan perdagangan di masa lalu.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Volume Weighted Average Price (VWAP)TradingView. Perhitungan VWAP berbasis batang dan periode jangkar/reset. Diperiksa: .
- Anchored VWAP drawing toolTradingView. Titik awal yang dipilih pengguna pada alat anchored VWAP. Diperiksa: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Slide publik tentang jangkar, kemiringan, dan penarikan mundur; tidak mengklaim telah membaca seluruh buku berbayar tersebut. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store