Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Konteks terkait, waktu pengambilan keputusan yang berbeda
- Varian A: dorongan harga hari kedua, konsolidasi, dan kelanjutan
- Varian B: dorongan harga pembukaan lalu pullback awal
- Sesuaikan volume dengan jendela pengambilan keputusan.
- Contoh angka terpisah untuk A dan B
- Kecepatan eksekusi yang berbeda memerlukan pengelolaan yang eksplisit.
- Ukur nilai tambahan dari setiap kondisi.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Kedua transkrip SMB meninjau kasus MRNA dan ADT, bukan rangkaian pengujian ulang atau laporan keuangan yang diaudit. Ambang batas numerik dan kebijakan keluar di bawah ini adalah spesifikasi penelitian independen.
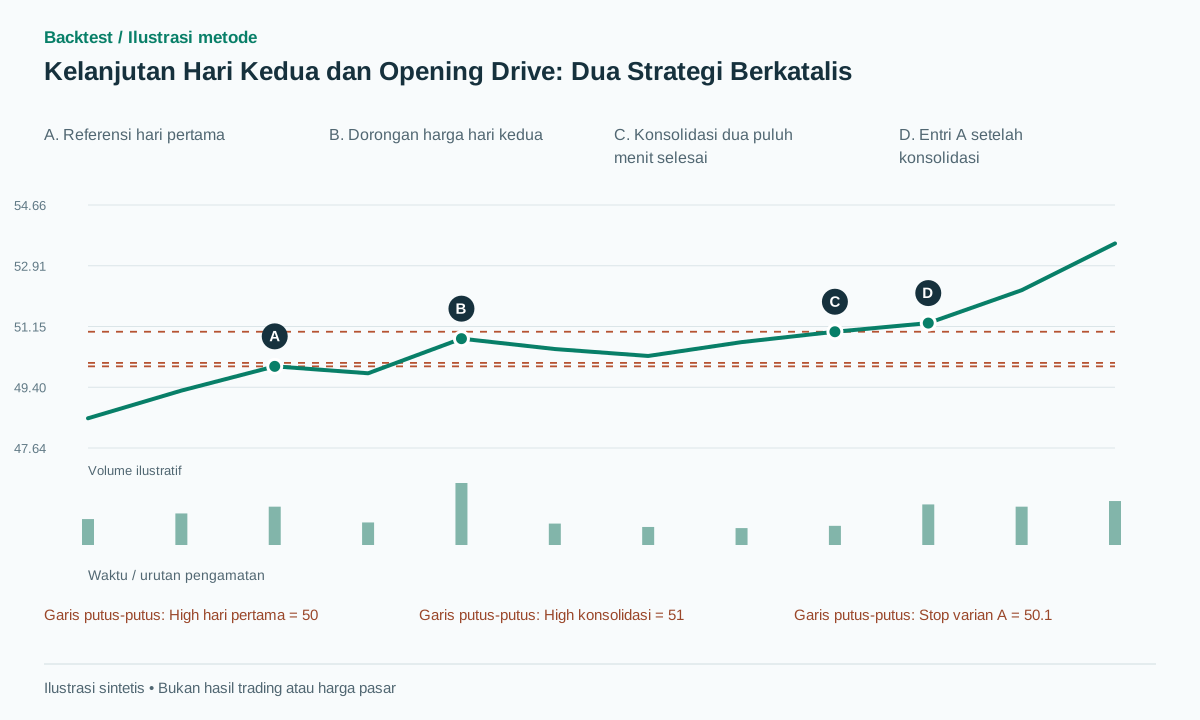 Buka ilustrasi ukuran penuh
Alur kerja praktis
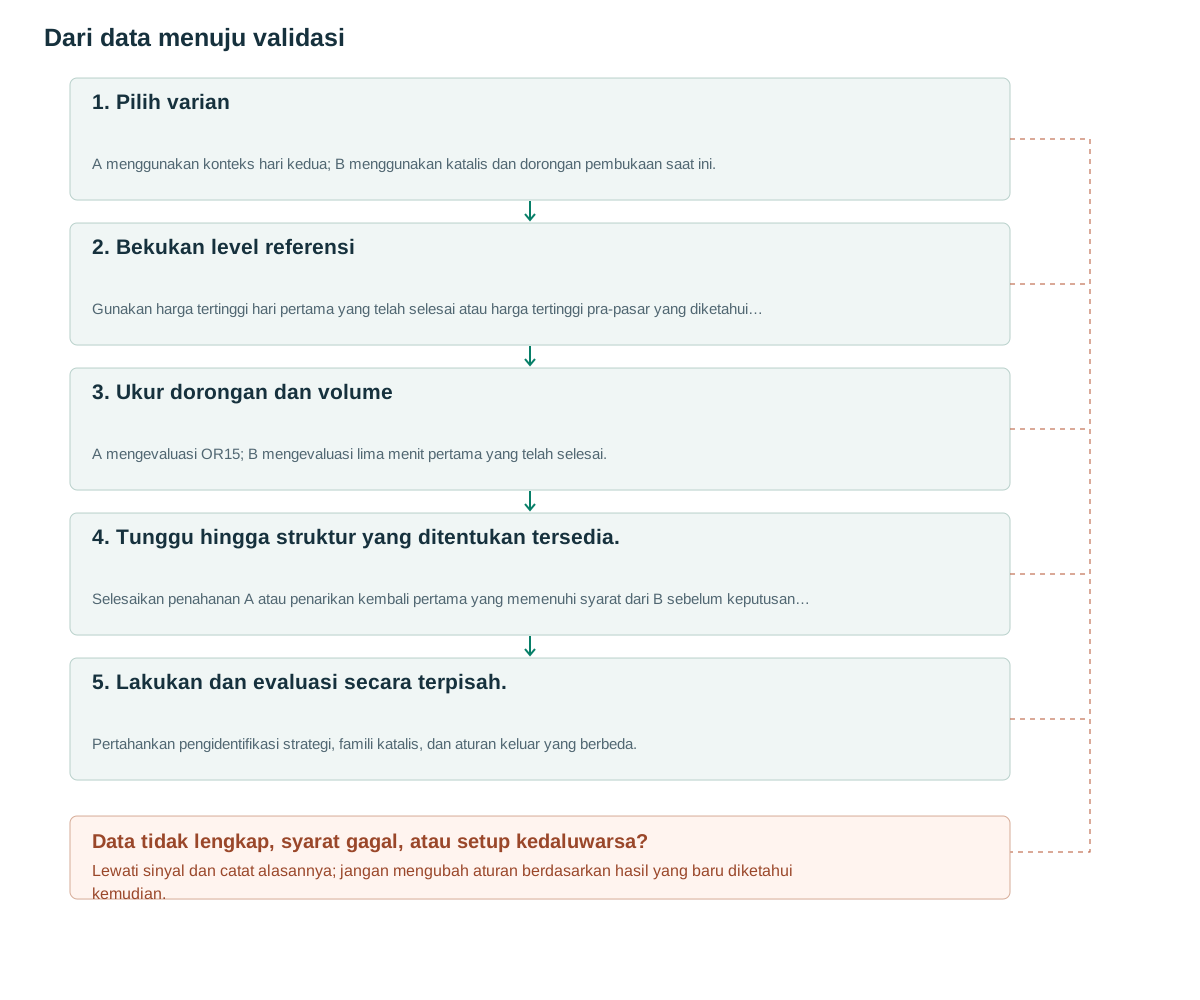
- Pilih varianA menggunakan konteks hari kedua; B menggunakan katalis dan dorongan pembukaan saat ini.
- Bekukan level referensiGunakan harga tertinggi hari pertama yang telah selesai atau harga tertinggi pra-pasar yang diketahui sebelum pembukaan.
- Ukur dorongan dan volumeA mengevaluasi OR15; B mengevaluasi lima menit pertama yang telah selesai.
- Tunggu hingga struktur yang ditentukan tersedia.Selesaikan penahanan A atau penarikan kembali pertama yang memenuhi syarat dari B sebelum keputusan masuknya.
- Lakukan dan evaluasi secara terpisah.Pertahankan pengidentifikasi strategi, famili katalis, dan aturan keluar yang berbeda.
Konteks terkait, waktu pengambilan keputusan yang berbeda
Steve Spencer mengilustrasikan permainan hari kedua melalui MRNA: sesi berita memberikan konteks, dan sesi berikutnya menembus level yang diketahui dengan volume sebelum bertahan di atasnya [1]. Tinjauan ADT SMB menekankan kekuatan pembukaan dan kualitas entri [2]. Ini adalah studi kasus, bukan bukti bahwa membeli saham apa pun sehari setelah gap itu menguntungkan.
Varian A menunggu sesi kedua untuk menunjukkan kelanjutan dan menetapkan rentang penahanan baru. Varian B merespons drive pembukaan saat ini dan tidak memerlukan katalis yang berasal dari kemarin. A biasanya bertindak lebih lambat; B lebih sensitif terhadap latensi eksekusi awal dan lokasi masuk.
Video sumber diteliti melalui transkrip di situs web penerbit sendiri. Bahasa kualitatif tentang kekuatan, daya tahan, dan pembacaan tape transaksi tidak sepenuhnya menjelaskan strategi mesin. Dua garis dasar di bawah ini menetapkan ambang batas eksplisit tanpa mengaitkan angka-angka tersebut dengan SMB atau mengidentifikasi pembeli di balik candlestick bervolume tinggi.
Varian A: dorongan harga hari kedua, konsolidasi, dan kelanjutan
Kandidat hari pertama yang diusulkan membutuhkan katalis yang dilepaskan sebelum penutupannya, gap pembukaan minimal 5%, RVOL harian minimal dua relatif terhadap rata-rata 50 sesi sebelumnya, dan retensi minimal setengah dari gap naik: C1≥C0+0.5(O1−C0). Sebelum hari kedua, bekukan Q pada harga tertinggi sesi reguler hari pertama, A pada ATR14 harian hingga hari pertama, b=max(2 ticks,0.1A), dan eps=max(2 ticks,0.15A).
Pada 09:45 pada hari kedua, wajibkan penutupan OR15 di atas Q+b dan kumulatif lima belas menit RVOL setidaknya 1.5 terhadap median volume dari jendela waktu yang sama pada 20 sesi sebelumnya. Kemudian tunggu empat bar lima menit tambahan yang selesai. Setiap penutupan harus tetap pada atau di atas Q−eps, dan seluruh lebar tinggi-rendah empat bar tidak boleh melebihi 0.5A.
Setelah bar penahanan keempat ditutup, bekukan rentang seluruh konsolidasi [hL,hH]. Kirimkan buy-stop di hH+b, berakhir setelah 30 menit, dengan stop hL−b. Entri di 09:40 tidak dapat meminjam konfirmasi dari penahanan dua puluh menit berikutnya. Penahanan yang gagal membatalkan kandidat; pesanan yang kedaluwarsa dan tidak terpicu adalah pesanan yang tidak terisi. Jangan mengganti basis yang lebih menarik di kemudian hari dengan pengidentifikasi kandidat yang sama.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Varian B: dorongan harga pembukaan lalu pullback awal
Varian B memerlukan katalis yang diketahui sebelum pembukaan hari ini. Bekukan Q pada harga tertinggi pra-pasar melalui 09:29:59 menggunakan umpan yang ditentukan. Penutupan lima menit pertama harus melebihi Q+b, naik setidaknya 0.3 kali ATR harian sebelumnya dari pembukaan sesi reguler, dan memiliki RVOL kumulatif lima menit setidaknya dua. Bekukan mid_drive=(regular-session open+C5)/2. Fitur harian tidak termasuk sesi yang sedang dibuka.
Di antara tiga bar lima menit berikutnya, pilih bar pertama r dengan harga penutupan lebih rendah daripada bar sebelumnya. Persyaratan: L[r]≥mid_drive dan C[r]≥Q. Kegagalan akan menolak kandidat. Selama dua bar berikutnya setelah r, harga penutupan pertama di atas H[r]+b menghasilkan konfirmasi. Beli pada harga eksekusi berikutnya dan tempatkan stop loss di bawah harga terendah minimum dari r hingga konfirmasi, dikurangi b.
Di sini b=max(2 ticks,0.1×previous daily ATR). Tentukan terlebih dahulu batasan kelayakan spread-to-stop. Jika tidak ada pullback, tidak ada entri baseline B; mengejar harga yang terus naik adalah strategi yang berbeda. Memilih pullback kedua setelah yang pertama gagal juga akan mengubah aturan dan membiaskan contoh retrospektif ke arah pola yang lebih jelas.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Sesuaikan volume dengan jendela pengambilan keputusan.
Volume relatif waktu yang sama membandingkan aktivitas dengan offset sesi historis yang sesuai [3]. Varian intraday ini menggunakan median dari 20 jendela, sedangkan kandidat hari pertama menggunakan rata-rata dari 50 total harian. Sebutkan pengukuran secara terpisah. Pernyataan seperti dua kali volume normal tidak lengkap kecuali jendela jam dan penyebutnya ditentukan.
Definisikan prapasar, lelang pembukaan, dan jam perdagangan reguler secara konsisten. Kalender bursa mencakup penutupan awal [4]. Jangan sertakan aktivitas prapasar hari ini sambil mengecualikannya dari perbandingan historis. Pada 09:35, varian B hanya mengetahui jendela pembukaan lima menit yang telah selesai; varian ini tidak dapat memfilter total lima belas menit yang akan tersedia nanti.
Kekuatan relatif terhadap SPY atau QQQ dapat dipelajari sebagai fitur lain menggunakan observasi yang telah diterima dan disinkronkan. Berita makro yang luas dapat meningkatkan aktivitas di banyak saham tanpa menciptakan minat khusus pada saham tertentu. Uji aktivitas yang disesuaikan dengan tolok ukur sebagai varian bernama daripada menambahkannya secara selektif ketika grafik membutuhkan penjelasan lain.
Contoh angka terpisah untuk A dan B
Dalam contoh sintetis A, hari pertama memenuhi syarat dan memiliki harga tertinggi 50 dan ATR dari 2. Pada hari kedua, OR15 ditutup pada 50.8 dengan RVOL 1.8; b=0.2. Pola penahanan empat bar memiliki harga terendah 50.3, harga tertinggi 51, dan lebar 0.7, dalam batas maksimum 1. Harga penutupannya memenuhi aturan penahanan. Perintah beli stop 51.2 terisi di 51.25, memberikan stop di 50.1, risiko di 1.15, dan target dua-R di 53.55. Close konsolidasi di 49.6 akan membatalkan kandidat sebelum masuk karena Q−eps adalah 49.7. Setelah pengisian yang valid, keluar di 50.05 akan kehilangan 1.20.
Pada contoh sintetis B, high prapasar adalah 20, pembukaan sesi reguler 19.8, ATR harian sebelumnya 1, dan b=0.1. Close lima menit adalah 20.3 dengan RVOL 2.5. Kenaikan 0.5 melebihi 0.3, dan mid_drive adalah 20.05. Pullback r memiliki low 20.1, high 20.3, serta close 20.2. Setelah close konfirmasi 20.45, tersedia harga ask yang dapat dieksekusi sebesar 20.50. Stop berada di 20.00 dan target dua-R di 21.50.
B menolak pullback pertama dengan low 19.95, di bawah mid_drive, meskipun harga kemudian naik. Setelah entri 20.50 yang valid, pengisian stop loss di 19.95 malah menyebabkan kerugian sebesar 0.55. Jalur yang dibuat-buat ini menjelaskan perhitungan aritmatika; ini bukan rekonstruksi dari perdagangan MRNA atau ADT.
Kecepatan eksekusi yang berbeda memerlukan pengelolaan yang eksplisit.
Varian A keluar pada stop strukturalnya, target dua-R, dua puluh bar yang masing-masing berdurasi lima menit setelah entri, atau akhir sesi, mana pun yang terjadi lebih dulu. Varian B menggunakan kerangka stop dan target yang sama tetapi menambahkan waktu keluar sepuluh menit jika MFE belum mencapai 0.5R pada saat itu. Jika sudah, B tetap memenuhi syarat hingga stop, target, atau penutupan sesi. Ini adalah kebijakan keluar yang diusulkan, dan waktu keluar dapat menghilangkan keuntungan yang lambat serta perdagangan yang macet.
A memakai order stop untuk masuk beli yang menunggu eksekusi setelah konsolidasi selesai. Proses semua fill selama order aktif sebelum pembatalan berikutnya pada penutupan bar. B memutuskan setelah close konfirmasi dan dapat memeriksa kuotasi berikutnya sebelum mengirim order. Keduanya tidak boleh mengasumsikan fill pasti pada harga close sinyal yang sudah terjadi.
Ketika A dan B terjadi pada saham dan keluarga katalis yang sama, keduanya memiliki pengidentifikasi peristiwa yang sama untuk membatasi eksposur gabungan. Keduanya tidak secara otomatis merupakan risiko independen. Menambah posisi memerlukan anggaran tersendiri dan kebijakan stop loss agregat. Katalis yang menarik tidak serta merta membuat entri yang jauh dari stop loss menjadi menarik secara ekonomi.
Kedua varian berhenti menerima entri lima menit sebelum penutupan terjadwal sebenarnya dan membuang status tertunda pada akhir sesi. Varian A mencapai tahap penahanan hanya setelah gerbang hari pertama dan OR15 terlewati; varian B mencapai konfirmasi hanya ketika r ada dan lolos pemeriksaannya. Penolakan adalah cabang terminal, bukan sekadar label diagnostik. Varian B tidak mengirimkan pesanan jika penawarannya tiba setelah batas waktu; varian A mempertahankan setiap pengisian entri berhenti sebelum pembatalan yang efektif.
Ukur nilai tambahan dari setiap kondisi.
Untuk A, mulailah dengan semua sesi kedua setelah katalis kualifikasi, lalu tambahkan kondisi breakout, hold, dan volume. Untuk B, mulailah dengan saham-saham dengan berita baru yang memiliki ukuran gap dan likuiditas serupa, lalu tambahkan kondisi drive, pullback, dan volume. Membandingkan hanya tingkat kemenangan mereka mengabaikan perbedaan dalam waktu masuk, durasi eksposur, dan jumlah peluang.
Laporkan jumlah kandidat, keberhasilan penahanan, pergerakan harga yang terlewat tanpa koreksi, pesanan yang tidak terisi, biaya dalam R, penurunan nilai, dan konsentrasi keuntungan harian. Pisahkan arah, jenis katalis, dan rezim pasar. Pertahankan hari-hari berita penting yang gagal berlanjut; hari-hari tersebut termasuk dalam penyebut dan tidak hilang dari koleksi grafik yang dipilih.
Putar ulang setiap awalan data untuk memastikan bahwa harga tertinggi hari sebelumnya, harga tertinggi pra-pasar, rentang pembukaan, dan rentang penahanan tersedia pada stempel waktu yang dimaksud. Pisahkan pengembangan dan pengujian secara kronologis dan pertahankan peristiwa dari keluarga katalis yang sama dalam satu kelompok validasi. Video-video tersebut menghasilkan hipotesis; pengujian ini menentukan apakah kondisi volume tambahan benar-benar meningkatkan hasil yang dapat dieksekusi.
Kesalahan umum
Membeli karena kemarin terjadi gap harga.
Menghapus persyaratan harga dan volume hari kedua mengubah strategi yang diuji.
Menggunakan kekuatan pembukaan untuk membenarkan pengejaran
Entri yang jauh dari stop loss dapat memiliki rasio imbalan terhadap risiko yang buruk bahkan ketika perkiraan arahnya benar.
Menggabungkan berbagai varian menjadi satu hasil.
Stempel waktu pengambilan keputusan dan jalur eksekusi yang berbeda memerlukan statistik terpisah sebelum agregasi portofolio.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah perdagangan hari kedua memerlukan berita baru pada hari itu?
Varian A menggunakan informasi hari pertama. Jika informasi baru tiba pada hari kedua, beri label secara terpisah untuk menguji efek tambahannya.
Apakah drive pembuka sama dengan breakout rentang pembuka standar?
Keduanya saling tumpang tindih, tetapi B juga membutuhkan katalis, dorongan harga minimum, dan penarikan kembali yang ditentukan. Hasil dari sistem ORB lain tidak dapat dikaitkan dengannya.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Transkrip 20 April 2020 tentang MRNA telah dibaca. Ini studi kasus, bukan rekam hasil perdagangan yang diaudit. Diperiksa: .
- How to improve your trading entriesSMB Capital. Transkrip 10 Agustus 2020 tentang ADT dan kualitas entri telah dibaca. Diperiksa: .
- Relative Volume at TimeTradingView. Dokumentasi resmi perbandingan volume pada waktu yang sama. Garis dasar median artikel ini adalah varian eksplisit. Diperiksa: .
- Holidays & Trading HoursNYSE. Kalender sesi resmi yang digunakan untuk menentukan jendela pembukaan dan jadwal penutupan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store