Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang struktur itu sampaikan kepada kita
- Aturan yang menggunakan informasi yang sudah tersedia
- Memberikan tugas khusus pada volume
- Contoh numerik dan kasus kegagalan
- Masuk, pembatalan, dan keluar
- Pengujian nilai inkremental
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Metadata buku dan deskripsi wawancara penulis yang dipublikasikan telah diverifikasi. Buku berbayar lengkap dan episode audio lengkap tidak ditinjau. Klasifikasi di bawah ini adalah proksi kuantitatif yang diusulkan, bukan klaim untuk mereproduksi sistem atau kinerja Weinstein secara lengkap.
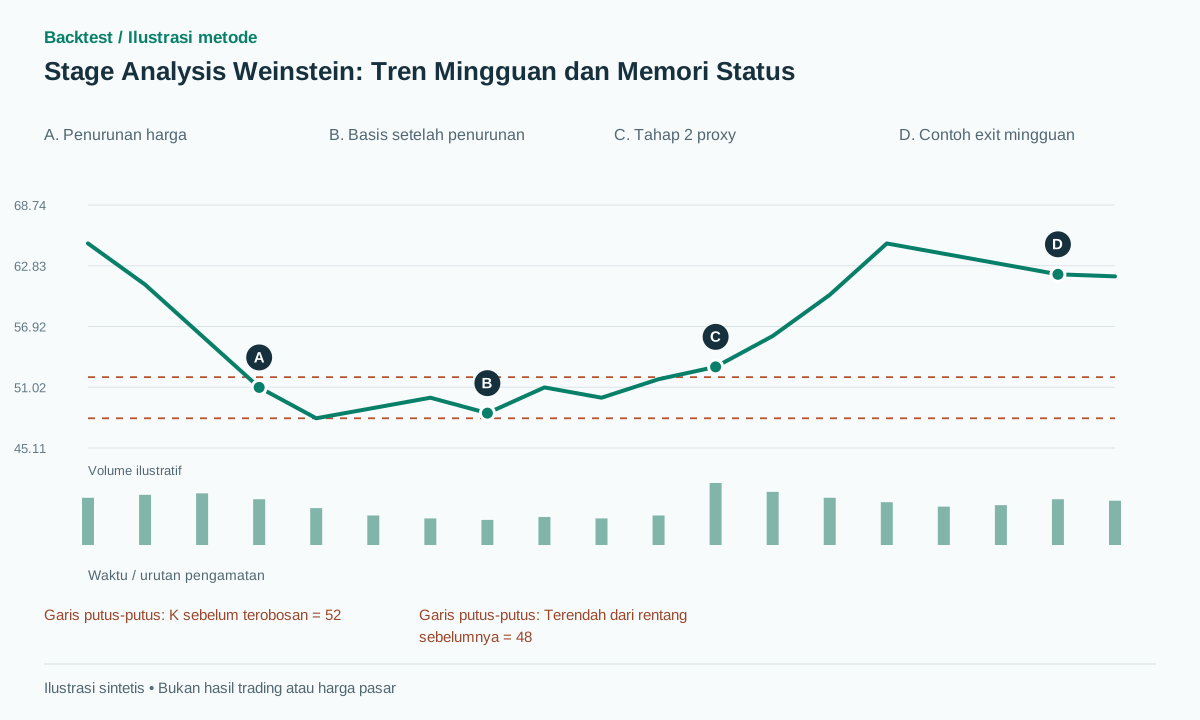 Buka ilustrasi ukuran penuh
Alur kerja praktis
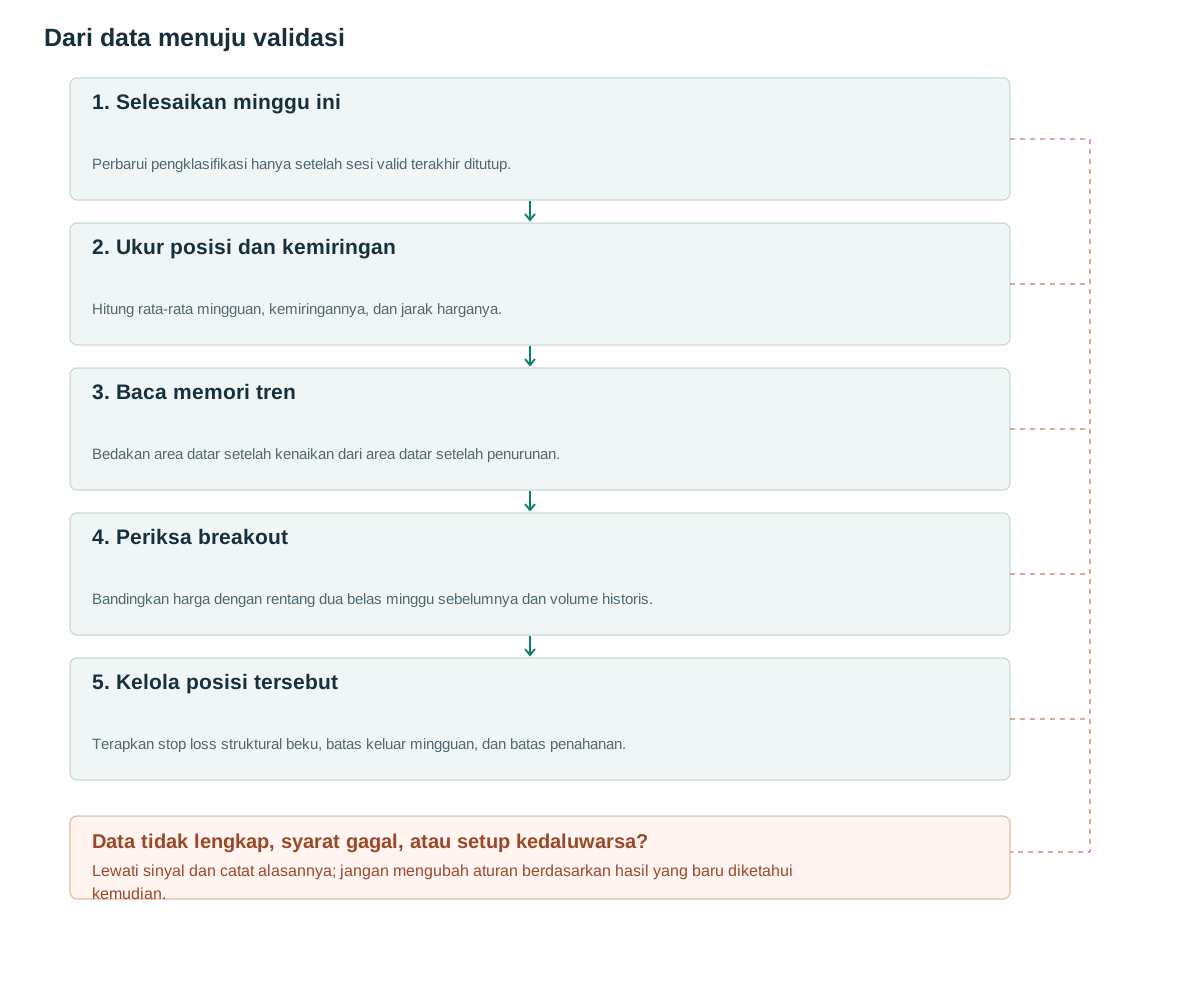
- Selesaikan minggu iniPerbarui pengklasifikasi hanya setelah sesi valid terakhir ditutup.
- Ukur posisi dan kemiringanHitung rata-rata mingguan, kemiringannya, dan jarak harganya.
- Baca memori trenBedakan area datar setelah kenaikan dari area datar setelah penurunan.
- Periksa breakoutBandingkan harga dengan rentang dua belas minggu sebelumnya dan volume historis.
- Kelola posisi tersebutTerapkan stop loss struktural beku, batas keluar mingguan, dan batas penahanan.
Apa yang struktur itu sampaikan kepada kita
Buku Stan Weinstein diterbitkan oleh McGraw-Hill pada 1988; isi dan terminologi publik mencakup tahapan, waktu beli/jual, volume, dan kekuatan relatif. [1] Daftar wawancara TraderLion 2021 memberikan petunjuk wawancara penulis tentang Analisis Tahapan. [2] Daftar tersebut telah ditinjau, tetapi pernyataan yang belum diverifikasi dari audio tidak digunakan sebagai bukti di sini.
Tujuan penelitian ini adalah untuk membedakan konsolidasi setelah penurunan dari konsolidasi setelah kenaikan, kemudian menanyakan apakah pembelian hanya dalam konteks kenaikan dapat meningkatkan breakout sederhana. Kemiringan, jarak, dan ambang batas penahanan adalah pilihan operasional kami sendiri. Nama kategori tidak boleh menyiratkan bahwa setiap pertimbangan diskresioner dalam pendekatan asli telah diterapkan.
Ingatan itu penting karena dua rata-rata datar dapat menggambarkan sejarah yang berbeda. Basis setelah penurunan harga mungkin mewakili upaya pemulihan, sementara area datar setelah kenaikan mungkin mewakili stagnasi. Tidak ada interpretasi yang menjamin arah selanjutnya. Klasifikasi memberikan konteks; pemicu masuk tetap harus ditentukan secara terpisah.
Aturan yang menggunakan informasi yang sudah tersedia
Pada minggu W yang telah selesai, hitung M=SMA30 dari penutupan mingguan dan s=(M[W]−M[W−4])/M[W−4]. Tetapkan ambang batas yang diusulkan theta=0.005 dan band=0.05. Klasifikasikan NAIK ketika C[W]>M[W] dan s>theta; TURUN ketika C[W]<M[W] dan s<−theta. Klasifikasikan TETAP ketika |s|≤theta dan |C/M−1|≤band. Semua yang lain adalah TRANSISI.
Pertahankan last_trend sebagai observasi UP atau DOWN terbaru. UP memancarkan stage2_proxy dan memperbarui memori; DOWN memancarkan stage4_proxy. FLAT setelah DOWN memancarkan stage1_proxy, sedangkan FLAT setelah UP memancarkan stage3_proxy. Tanpa memori tren sebelumnya, gunakan UNKNOWN. Pertahankan memori melalui observasi transisi daripada memaksakan setiap minggu ke salah satu dari empat label.
Pemicu mingguan yang diusulkan memerlukan stage2_proxy, C[W]>K+b, dan C[W−1]≤K+b. K adalah nilai tertinggi dari dua belas minggu sebelumnya W−12 hingga W−1; F adalah nilai terendahnya. Tetapkan A=ATR14_week[W−1] dan b=max(2 ticks,0.1A). Persyaratkan RVOL20≥1.5 mingguan terhadap volume rata-rata dari dua puluh minggu sebelumnya. Kirim pesanan hanya setelah W selesai. [3]
Bar mingguan yang hilang bukan berarti minggu dengan volume nol. Tentukan kalender bursa terlebih dahulu, kemudian gabungkan setiap minggu yang valid. Pemanasan harus mencakup setiap rata-rata tertunda dan input kemiringan sebelum klasifikasi memenuhi syarat. Guncangan dapat menggerakkan proksi langsung dari keadaan naik ke keadaan turun; urutan yang rapi secara estetika bukanlah suatu persyaratan.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Memberikan tugas khusus pada volume
Volume perdagangan pada minggu yang mengalami lonjakan harga mencakup seluruh aktivitas perdagangan selama seminggu dan tidak dapat diketahui pada hari Senin. Minggu libur juga memiliki jumlah sesi yang berbeda. Volume mingguan mentah dan volume per sesi yang selesai adalah fitur kandidat yang berbeda dan harus dievaluasi secara terpisah. Ambang batas 1.5 adalah parameter penelitian, bukan aturan Weinstein yang diklaim secara harfiah.
Kekuatan relatif dapat ditambahkan sebagai rasio harga saham terhadap tolok ukur yang tersedia pada waktu pengambilan keputusan yang sama, diikuti dengan perhitungan kemiringan atau pengembalian historis. Ini berbeda dari RSI. Evaluasi filter pasar dan sektor secara terpisah sehingga peningkatan dari menghindari kondisi pasar yang lemah secara luas tidak disalahartikan sebagai label tahapan saham individual.
Untuk tolok ukur lintas pasar, selaraskan berdasarkan stempel waktu ketersediaan, bukan label tanggal yang sama. Tolok ukur yang ditutup lebih siang tidak boleh masuk ke dalam keputusan ekuitas sebelumnya. Volume, harga, dan tolok ukur juga harus mengikuti konvensi hari libur dan tindakan korporasi yang konsisten.
Contoh numerik dan kasus kegagalan
Contoh sintetis: M[W−4]=50 dan M[W]=50.4, sehingga s=0.8%, melebihi 0.5%. Penutupan mingguan adalah 53, di atas rata-ratanya. Dua belas minggu sebelumnya memiliki K=52 dan F=48; mingguan sebelumnya ATR adalah 4, menghasilkan b=0.4. Penutupan sebelumnya adalah 51.8 dan mingguan RVOL adalah 2.2. Sinyal beli hanya tersedia setelah W ditutup.
Entri yang dapat dieksekusi pada 53.2 dan stop loss pada 47.6 menyiratkan R=5.6 per saham. Dalam jalur sukses sintetis, harga mencapai 65 dan kemudian menutup minggu di 62, di bawah M minggu sebelumnya sebesar 62.5. Keluar pada sesi berikutnya di 61.8 menghasilkan 8.6 poin, kira-kira 1.54R sebelum biaya. Kondisi mingguan tidak menjanjikan eksekusi pada penutupan mingguan.
Jalur kegagalan langsung turun lalu gap melewati stop protektif, mengisi stop loss di 47.2 dengan kerugian 6 poin. Kasus penolakan lainnya diperdagangkan di atas 52.4 selama minggu tersebut tetapi menutup minggu di 51. Kasus tersebut tidak menghasilkan sinyal dalam versi mingguan ini, meskipun grafik yang belum selesai sempat menampilkan fase yang menguntungkan dan breakout.
Masuk, pembatalan, dan keluar
Stop loss dasar terletak di bawah level terendah dua belas minggu sebelumnya karena level tersebut diketahui saat order diputuskan. Jika jaraknya terlalu besar, kurangi ukuran order atau tolak peluang tersebut berdasarkan batasan risiko yang telah ditentukan sebelumnya. Stop loss ayunan yang lebih dekat atau stop loss rata-rata bergerak adalah eksperimen yang berbeda; level terendah di masa depan tidak pernah menjadi pengganti yang tersedia.
Opsi keluar yang diusulkan terjadi setelah penutupan mingguan di bawah M minggu sebelumnya atau setelah posisi ditahan 26 minggu, dengan eksekusi pada sesi berikutnya yang memungkinkan. Stop loss protektif awal tetap aktif intraday. Jika stop loss terpenuhi sebelum keputusan mingguan, perdagangan sudah ditutup; jangan memilih opsi keluar yang lebih menguntungkan secara retrospektif.
30-minggu SMA bukanlah 150-hari SMA. Pengambilan sampel dan bobot waktunya berbeda. Pemicu harian yang dikombinasikan dengan konteks mingguan harus menggunakan minggu terakhir yang telah selesai, bukan nilai minggu berjalan yang ditampilkan pada grafik historis. Catat stempel waktu informasi mingguan secara terpisah dari stempel waktu pesanan harian.
Pengujian nilai inkremental
Kontrolnya adalah breakout rentang dua belas minggu yang sama tanpa filter tahapan. Tambahkan kemiringan, memori, dan volume dalam eksperimen terpisah. Tentukan apakah memori mengubah keputusan yang dapat ditindaklanjuti atau hanya menambahkan label penjelasan. SMA, EMA, dan WMA adalah konfigurasi terpisah, bukan implementasi yang dapat dipertukarkan.
Laporkan transisi palsu, penundaan klasifikasi, fraksi pengamatan TIDAK DIKETAHUI, pengembalian bersih, dan penurunan nilai. Filter yang menghindari penurunan panjang mungkin memasuki pemulihan cepat dengan terlambat. Ukur peluang yang terlewatkan dan entri yang tertunda serta kerugian yang dihindari. Tidak ada rangkaian data pengembalian yang baru direproduksi yang disertakan dalam artikel ini.
Uji batas kalender secara eksplisit: minggu yang dipersingkat karena liburan, sesi yang hilang, minggu berjalan yang belum selesai, dan gap harga besar setelah sinyal mingguan. Tes pemutaran ulang awalan harus menunjukkan bahwa penambahan minggu-minggu berikutnya tidak mengubah status tahap sebelumnya. Jaga agar pemanasan klasifikasi berada di luar pengukuran kinerja, dan pertahankan status di seluruh batas pelatihan/pengujian hanya menggunakan riwayat yang tersedia sebelum setiap batas.
Kesalahan umum
Harga di atas rata-rata diperlakukan sebagai Tahap lengkap 2
Ini hanya sebagian dari filter konteks dan tidak termasuk basis, kondisi sektor, atau kekuatan relatif.
Bagian dasar dan bagian atas menerima interpretasi yang sama.
Daerah datar membutuhkan memori tren sebelumnya agar konteks historisnya tetap dapat dibedakan.
Rata-rata harian dan mingguan dianggap setara.
Pengambilan sampel yang berbeda menghasilkan sinyal, pembobotan, dan waktu respons yang berbeda.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah tahapan-tahapan tersebut harus selalu mengikuti urutan 1→2→3→4?
Tidak dalam proksi ini. Guncangan dapat menghasilkan perubahan cepat, dan pengamatan yang ambigu tetap TIDAK DIKETAHUI atau TRANSISI alih-alih menerima label yang dipaksakan.
Apakah Analisis Tahap merupakan sinyal masuk yang independen?
Pisahkan konteks dari pemicu. Artikel ini menambahkan breakout dari rentang dua belas minggu sebelumnya untuk membentuk strategi konkret yang dapat dibandingkan dengan kontrol.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Metadata publik, isi, dan terminologi yang ditampilkan; bukan buku lengkap. Diperiksa: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Deskripsi terbitan wawancara tanggal 10 September 2021; pernyataan audio yang belum diverifikasi tidak digunakan. Diperiksa: .
- TradingView: RepaintingTradingView. Dokumentasi repainting sinyal dan ketersediaan informasi; mendukung keputusan setelah bar selesai. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store