Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Uma compressão identifica dispersão em vez de direção.
- Calcule a referência sem usar o gatilho.
- Squeeze numérico, trajetória de sucesso e falso rompimento
- A expansão exige regras completas de ordens e saídas
- Adicionar volume como um recurso testável
- Separe o valor do squeeze do valor do breakout.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material oficial de John Bollinger apoia a fórmula de bandas e a terminologia Squeeze. O gatilho de percentil, os limites fixos e as regras de execução aqui apresentados são propostas de pesquisa, não alegações de lucro provenientes de um livro ou de um backtest recente.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
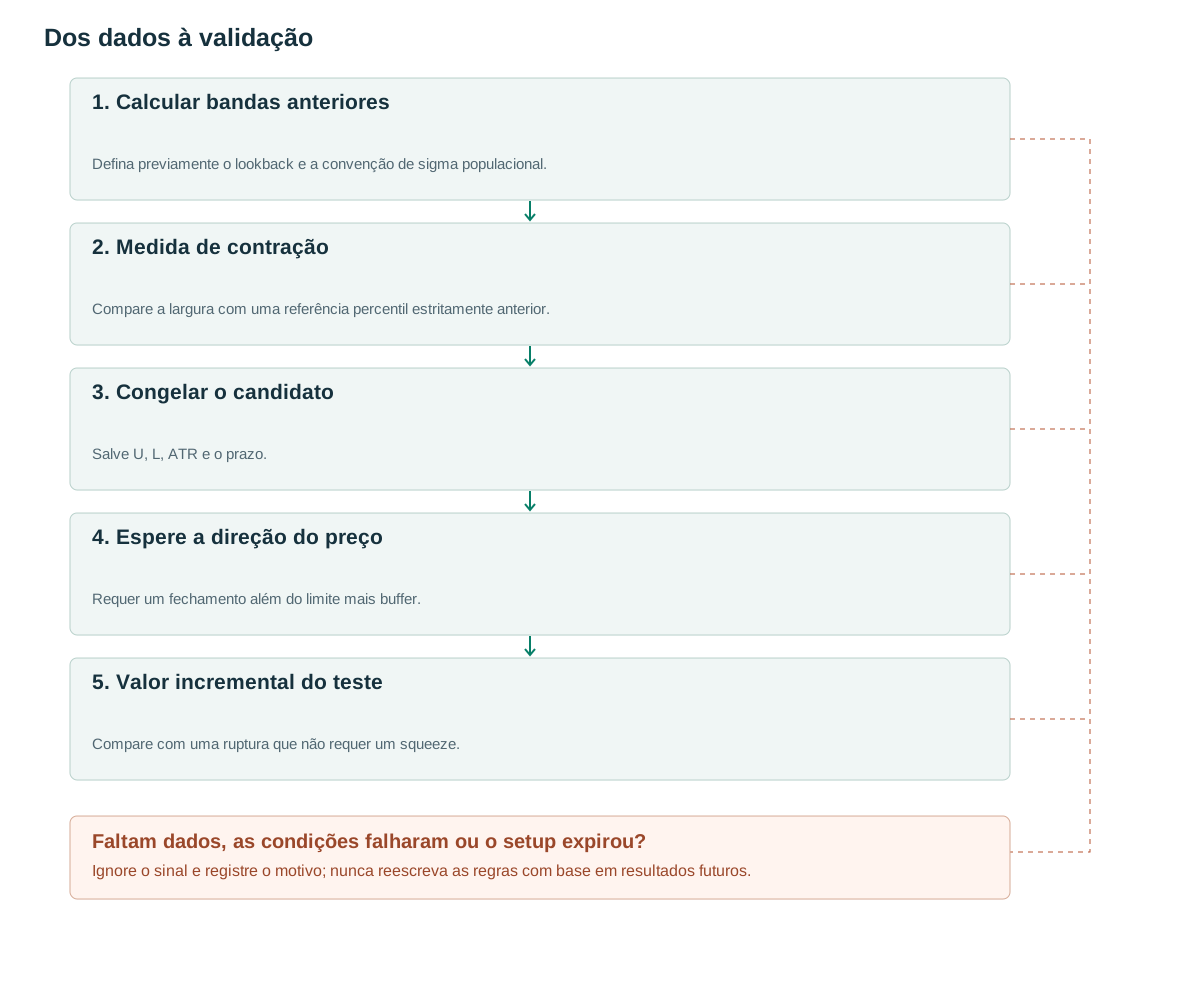
- Calcular bandas anterioresDefina previamente o lookback e a convenção de sigma populacional.
- Medida de contraçãoCompare a largura com uma referência percentil estritamente anterior.
- Congelar o candidatoSalve U, L, ATR e o prazo.
- Espere a direção do preçoRequer um fechamento além do limite mais buffer.
- Valor incremental do testeCompare com uma ruptura que não requer um squeeze.
Uma compressão identifica dispersão em vez de direção.
John Bollinger descreve bandas baseadas em uma média móvel e no desvio padrão populacional, com os padrões conhecidos de 20 períodos e 2 desvios padrão [1]. A visão geral oficial dos métodos apresenta uma aplicação de rompimento de volatilidade chamada Squeeze [2]. Essas fontes estabelecem a terminologia, não uma taxa de acerto auditada para a configuração deste artigo.
A largura de banda baixa não especifica se o preço romperá para cima, para baixo ou permanecerá estável. Comprar imediatamente quando a largura é pequena e comprar somente após um rompimento subsequente são hipóteses diferentes. A linha de base proposta aguarda um fechamento fora dos limites congelados.
A contração relativa também difere de um pequeno movimento absoluto. Um instrumento volátil pode estar em seu percentil de largura de banda histórico mais baixo e ainda assim se mover muito mais do que um instrumento estável. Registre tanto a classificação por percentil quanto a largura absoluta ou normalizada por ATR para que um portfólio não confunda um estado incomum com baixo risco de execução.
Calcule a referência sem usar o gatilho.
Com os 20 fechamentos até t−1, calcule mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma e BW=(U−L)/mu. A compressão proposta exige BW[t−1]≤percentil 20 das 100 larguras anteriores, de t−101 até t−2. Defina antes do teste o uso do método de posto mais próximo ou de interpolação.
Na primeira compressão qualificada, congele U, L e ATR_ref para um candidato com duração de cinco barras avaliadas. Observações de compressão consecutivas não redefinem o prazo. Uma posição comprada requer um fechamento acima de U+buffer; uma posição vendida espelha isso abaixo de L−buffer. O percentil 20, a comparação com 100 observações e a duração de cinco barras são configurações de pesquisa.
A linha de base exclui o fechamento que desencadeia o evento do cálculo da banda congelada. Uma banda continuamente atualizada que inclua esse fechamento responde a uma questão diferente, pois o próprio rompimento altera a média e a dispersão. Armazene band_used e a janela de referência com cada sinal para que duas implementações possam ser comparadas no nível do evento.
O aquecimento requer observações completas suficientes para calcular todas as larguras usadas na referência percentil, e não apenas 20 preços. Dados faltantes não devem encurtar silenciosamente esse histórico. Defina uma média positiva mínima e rejeite ou trate separadamente as janelas de dispersão zero antes que elas gerem candidatos antieconômicos de largura zero.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Squeeze numérico, trajetória de sucesso e falso rompimento
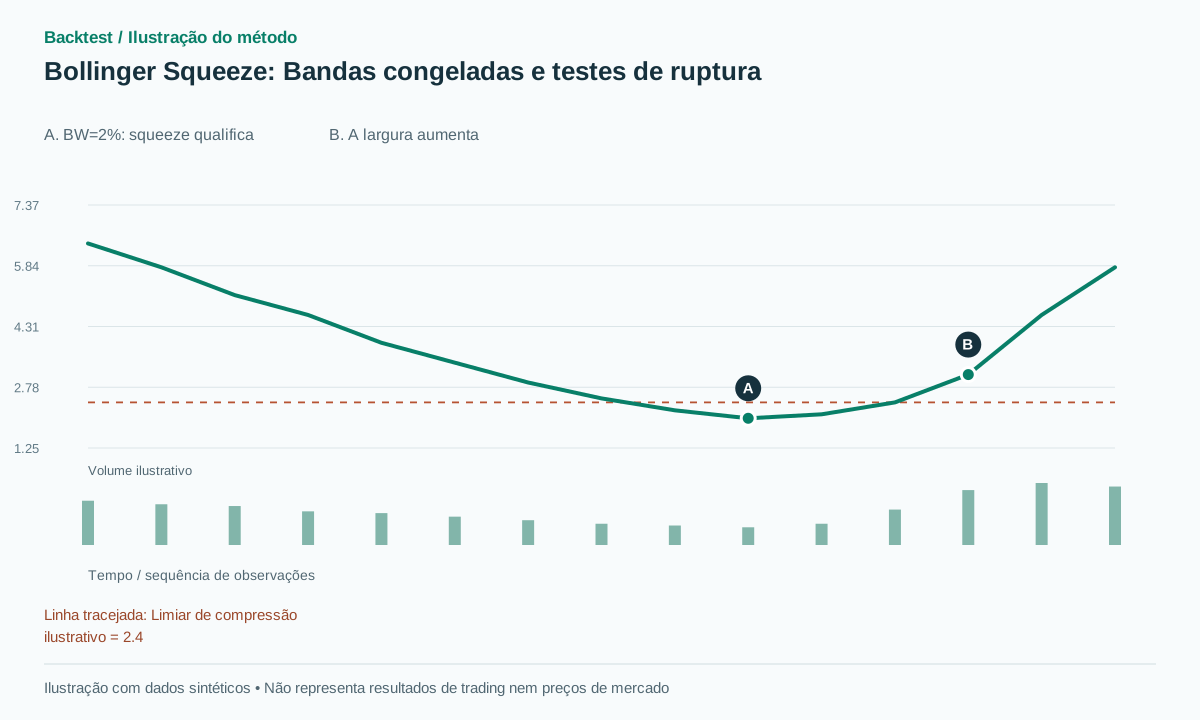
Os termos sintéticos mu=100 e sigma=0.5 geram U=101, L=99 e BW=2%. Se o limiar do percentil previamente estabelecido for 2.4%, a contração se qualifica. Com um buffer de 0.1, um fechamento posterior de 101.3 aciona uma posição comprada. A entrada em 101.4 e o stop loss em 98.9 implicam um risco de preço de 2.5 pontos, com um alvo proposto de 2R em 106.4.
Uma trajetória sintética que atinge 106.4 antes do stop é bem-sucedida de acordo com essa regra. Na trajetória de rompimento falho, o preço retorna a 100 e então cai para 98.8. Tanto o squeeze quanto o rompimento foram observações válidas, mas a operação resultou em prejuízo. É exatamente por isso que a classificação correta de um detector deve permanecer separada do resultado da estratégia.
Se o fechamento for 100.9 e a máxima atingir 101.5, a versão confirmada no fechamento não tem sinal de compra. Não reinterprete esse evento como entrada por ordem stop só porque depois ocorreu um movimento atrativo. Uma versão com ordem stop de entrada pendente pode ser estudada separadamente, com suas próprias execuções e falhas.
Usar o sigma da amostra com denominador 19 em vez do denominador da população 20 produz bandas diferentes a partir de entradas idênticas. Essa escolha não é inerentemente inválida como modelo estatístico, mas é uma convenção de indicador diferente e pode alterar sinais limítrofes. Inclua um pequeno conjunto de teste calculado manualmente para verificar o denominador pretendido.
A expansão exige regras completas de ordens e saídas
A linha de base proposta entra em ação em uma abertura executável subsequente, posiciona o stop além do limite congelado oposto e usa uma saída por tempo após 20 barras. O alvo A=2R pode ser substituído por um stop móvel apenas como um experimento registrado separadamente. Se uma cotação observada tornar o risco inaceitável antes do envio da ordem, uma regra de rejeição fixa pode ser aplicada; uma execução existente não pode ser excluída.
As regras de Bollinger distinguem o toque em uma banda de um sinal de negociação e observam que as tendências podem continuar ao longo de uma banda [3]. Portanto, um sistema de rompimento não deve abrir repentinamente uma operação de reversão à média oposta simplesmente porque o preço atinge a banda superior. Defina explicitamente o estado da estratégia e qualquer política de reversão.
Um candidato congelado preserva sua geometria original enquanto o indicador mais amplo continua sendo atualizado para candidatos posteriores. Após o preenchimento, armazene os horários de ativação do alvo, do stop e da saída por tempo. Se tanto a parada quanto o alvo ocorrerem dentro de uma barra OHLC, use dados mais precisos ou uma suposição de sequenciamento adverso declarada.
A expiração dos candidatos é informativo. Um squeeze que permanece inativa por cinco barras representa uma oportunidade expirada nesta versão, e não uma observação esquecida. Estender o tempo de espera para cada candidato inativo até que um movimento significativo finalmente ocorra alteraria o tempo de espera, a exposição ao risco e a taxa de sucesso aparente.
Adicionar volume como um recurso testável
Um experimento exige RVOL≥1.5 na barra de rompimento, usando uma referência intradiária do mesmo horário ou a mediana do volume das 20 sessões diárias anteriores. Outro examina atividade decrescente durante o squeeze. São características propostas e devem ser testadas separadamente antes de atribuir melhoria à combinação.
As regras do autor recomendam evitar indicadores redundantes [3]. Em testes práticos, o volume ainda pode apresentar forte correlação com a amplitude de preço. Compare dentro de grupos de volatilidade semelhantes para verificar se ele adiciona informações em vez de simplesmente selecionar barras de rompimento mais amplas.
Um squeeze em um instrumento inativo pode refletir preços defasados em vez de uma compressão significativa. Armazene o volume em dólares e o spread independentemente do indicador de squeeze. Um canal estreito cuja largura seja comparável ao spread de compra e venda pode oferecer uma rentabilidade ruim, mesmo que a movimentação bruta final pareça grande.
O volume total da barra de rompimento só está disponível após o fechamento da barra. Uma estratégia com ordens pendentes antes desse fechamento deve usar informações parciais ou um filtro de volume anterior. A correspondência entre a disponibilidade do recurso e o momento da ordem impede que uma confirmação de volume aparentemente convincente introduza um viés de antecipação.
Separe o valor do squeeze do valor do breakout.
Compare uma ruptura baseada apenas no preço, uma ruptura após um squeeze e a mesma configuração com volume. Mantenha o universo de mercado, o risco, os custos e os períodos de teste consistentes. Relate squeezes sem gatilhos, tempo de retenção, oscilações bruscas, expectativa líquida e exposição da carteira, em vez de apenas as maiores expansões.
Os cenários devem abranger sigma zero, média próxima de zero, aquecimento incompleto, empates de percentis, squeezes consecutivos e uma barra cruzando ambos os limites congelados. Perturbe o fechamento atual e confirme se o snapshot anterior permanece inalterado. Compare os cálculos em lote com a reprodução em fluxo contínuo.
As regras oficiais não justificam a interpretação de ±2sigma como uma faixa garantida de 95% para o próximo preço [3]. A dependência do retorno financeiro e o formato da distribuição diferem das premissas por trás de um intervalo normal simples. O canal é uma convenção de indicador, não uma declaração de confiança sobre a próxima negociação.
Registre as opções de percentil, janela e TTL próximas como ensaios de pesquisa. Uma região robusta de comportamento é mais informativa do que um ótimo isolado. Se o filtro de compressão simplesmente reduzir a contagem de oportunidades sem uma melhoria significativa em uma métrica líquida predefinida, a linha de base de ruptura mais simples permanece uma conclusão de pesquisa válida.
Erros comuns
Inferir a direção a partir de faixas estreitas
A contração descreve a dispersão passada e não identifica a próxima direção de rompimento.
Misturando bandas de t e t−1
Eles produzem diferentes populações de sinais; registre a imagem exata utilizada.
Tratar preços inativos como uma compressão negociável
Uma faixa estreita de preços observados pode coexistir com um spread bid–ask largo demais para a estratégia.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Isso é o mesmo que Bandas de Bollinger dentro dos Canais de Keltner?
Não. Essa é uma definição de compressão diferente de um percentil histórico de largura de banda e precisa de versões e avaliações separadas.
Uma quebra de alta que retorna para dentro deve ser imediatamente vendida a descoberto?
Somente sob uma estratégia de rompimento falho especificada separadamente. O posição comprada original ainda deve ser gerenciado e registrado de acordo com suas próprias regras de saída.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- A complete explanation of Bollinger BandsJohn Bollinger. Foi lida a explicação oficial da fórmula; o livro pago completo não foi lido. Verificado em: .
- Methods ExplanationBollinger Bands. Foi lida a visão geral dos Métodos I–IV, sem inferir resultados de backtest. Verificado em: .
- Bollinger Bands RulesJohn Bollinger. Foram lidas as regras sobre toques nas bandas, combinações de indicadores e limitações estatísticas. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store