Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Duas definições podem se sobrepor sem se tornarem idênticas.
- Congele o limite correto para cada variante.
- Inside bar e NR7 juntos: movimento pelos dois limites
- Um rótulo de lucro não é um livro-razão de execução.
- A contração de volume adiciona informações?
- Conte os episódios de contração em vez de velas correlacionadas.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A ChartSchool publica uma implementação NR7 e distingue o intervalo máximo-mínimo do intervalo real. Um script da comunidade rotula os resultados usando fechamentos subsequentes. Nenhuma das observações isoladamente verifica o PnL (lucro e prejuízo) líquido executável para o sistema proposto.
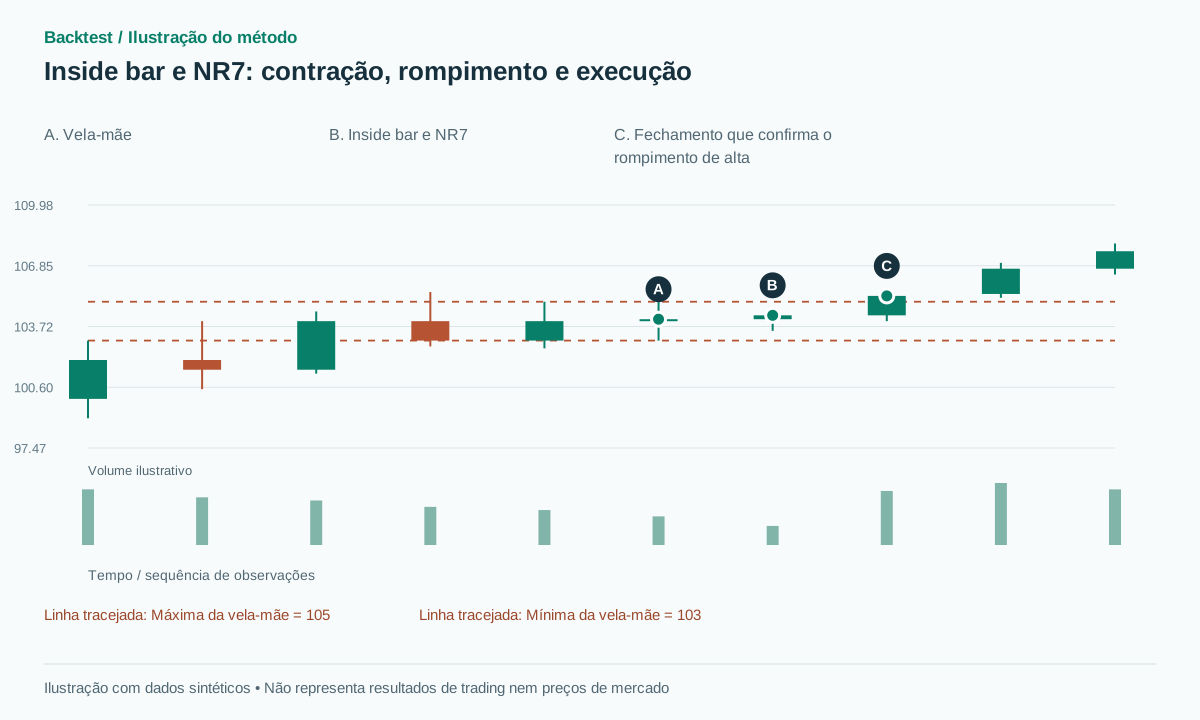 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
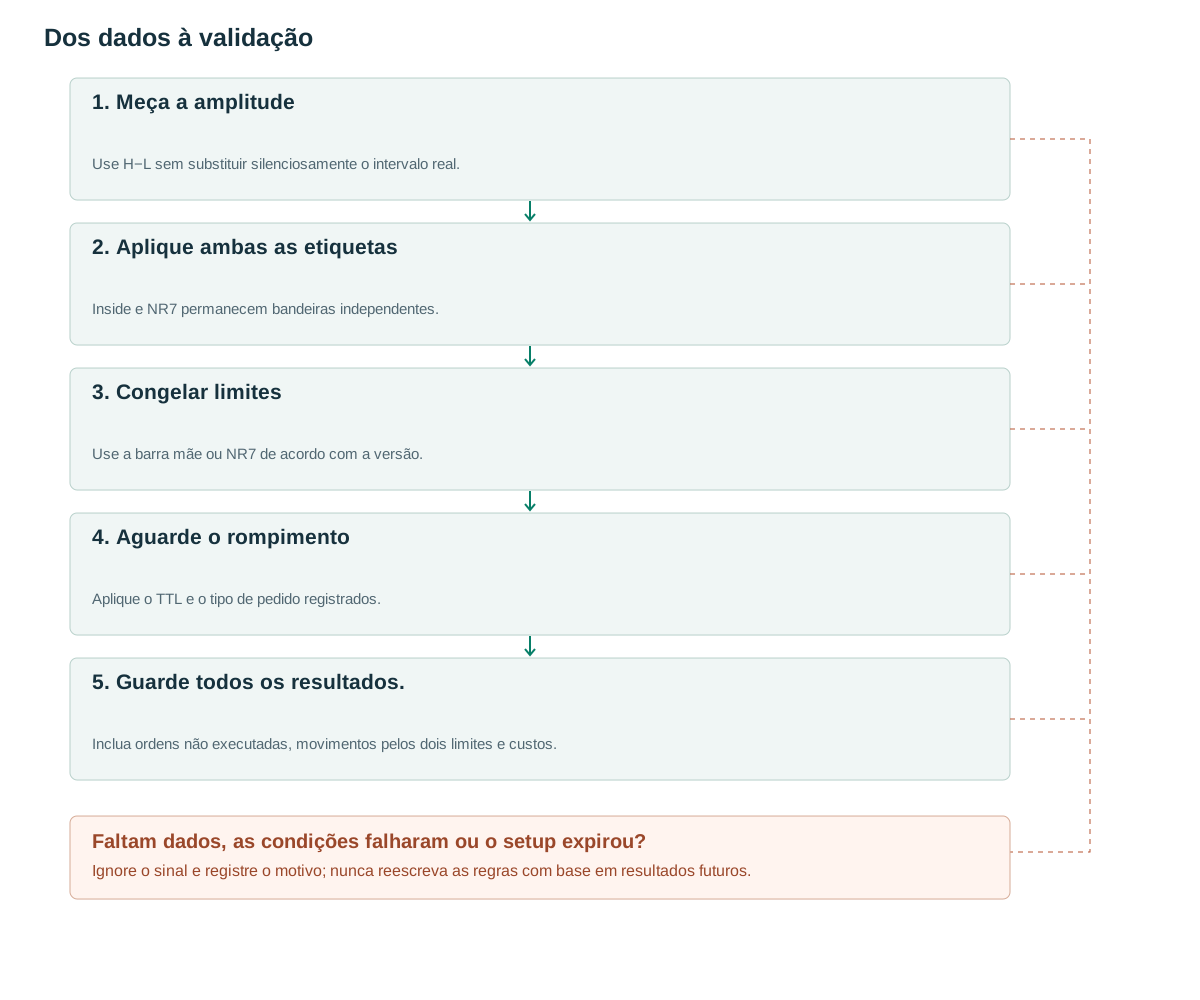
- Meça a amplitudeUse H−L sem substituir silenciosamente o intervalo real.
- Aplique ambas as etiquetasInside e NR7 permanecem bandeiras independentes.
- Congelar limitesUse a barra mãe ou NR7 de acordo com a versão.
- Aguarde o rompimentoAplique o TTL e o tipo de pedido registrados.
- Guarde todos os resultados.Inclua ordens não executadas, movimentos pelos dois limites e custos.
Duas definições podem se sobrepor sem se tornarem idênticas.
NR7 usa a menor faixa H−L entre sete barras; o ChartSchool distingue isso de uma variação baseada em ATR1, [1]. Uma barra interna, por sua vez, satisfaz H[t]≤H[t−1] e L[t]≥L[t−1]. Uma vela pode atender a uma ou ambas as condições. Mantenha os rótulos separados em vez de usar os nomes de forma intercambiável.
Os grupos de pesquisa propostos são inside, nr7 e inside_and_nr7. A contração pode representar uma pausa dentro de uma tendência, um intervalo de sessão calmo ou atividade reduzida antes de um evento. Nenhuma das fórmulas contém uma previsão de alta ou de baixa. A direção deve vir de uma regra de contexto registrada ou de um evento de preço subsequente.
Utilize a construção de barras reais de forma consistente. Barras diárias que incluem horas prolongadas podem apresentar máximas e mínimas diferentes das barras de sessões regulares. Uma pequena barra intradiária em torno de uma calmaria programada pode parecer excepcional apenas porque é comparada com as barras de abertura. Registre a sessão e a linha de base antes de interpretar a contração de forma econômica.
Congele o limite correto para cada variante.
Para uma linha de base interna, a vela anterior é a vela-mãe e sua máxima e mínima definem os limites de rompimento. Para o padrão NR7 isolado, use a máxima e a mínima da vela estreita. Essas são variantes de entrada diferentes com diferentes distâncias de risco. Se várias velas internas estiverem aninhadas, mantenha a vela-mãe original até o rompimento ou vencimento, em vez de estreitar o limite de forma oportunista.
O critério rigoroso proposto NR7 exige que R[t] seja menor que cada um dos seis intervalos anteriores; empates são rejeitados. TTL=5 barras e buffer=max(2 ticks,0.1×ATR before the setup) são configurações de pesquisa. Rejeite intervalos zero, janelas incompletas e instrumentos cuja spread seja excessiva em relação à largura da configuração.
Uma configuração concluída é um objeto com seu próprio ID, limites fixos, buffer e tempo de expiração. Não atualize seu tempo de vida simplesmente porque outra barra de contração aparece. Uma política de reinicialização pode ser estudada separadamente, mas ela altera o tempo de espera da estratégia e quantas oportunidades aparentemente independentes ela contabiliza.
R[t] = H[t]-L[t]
inside = H[t] <= H[t-1] and L[t] >= L[t-1]
nr7 = R[t] > 0 and R[t] < min(R[t-6:t])
if inside and no_active_setup:
    freeze(upper=H[t-1], lower=L[t-1], expires=t+5)
# Alternate NR7 strategy uses H[t], L[t] instead.
for closed bar k after setup:
    if k > expires: expire()
    elif C[k] > upper+buffer: signal_long(k)
    elif C[k] < lower-buffer: signal_short(k)
# Each setup emits at most one signal in this baseline.
Inside bar e NR7 juntos: movimento pelos dois limites
As faixas sintéticas precedentes são 4,3.5,3.2,2.8,2.4,2.0. A próxima vela tem H=104.7, L=103.5, resultando na faixa 1.2, a menor das sete. Sua vela mãe tem H=105, L=103, portanto também está dentro da faixa. Segundo a versão básica da vela-mãe, os limites permanecem 105 e 103, e não 104.7 e 103.5.
Com buffer em 0.1, um fechamento posterior em 105.3 confirma uma posição comprada. A entrada em 105.4 e o stop em 102.9 implicam um risco de preço de 2.5 pontos e um alvo de 2R em 110.4. Uma continuação sintética para 110.4 é bem-sucedida sob essa regra; um retorno para 102.8 encerra a posição. A identificação correta da contração não impede um falso rompimento.
Uma barra subsequente com H=105.5, L=102.5, C=104 cruza ambos os lados, mas não produz sinal na linha de base de fechamento confirmado. Uma estratégia com duas ordens stop pendentes pode já ter entrado e revertido ou parado. O fechamento final não pode comprovar que nenhuma negociação ocorreu sob essa política de ordens diferente.
Os testes de limite devem incluir uma barra interna que compartilhe a máxima da barra mãe, uma barra NR7 que iguale uma mínima anterior e uma barra com uma pequena amplitude entre máxima e mínima, mas com um grande gap overnight. Esta última pode ser qualificada sob H−L, embora falhe em uma versão de amplitude verdadeira; essa é uma diferença de definição que deve permanecer visível.
Um rótulo de lucro não é um livro-razão de execução.
O autor da comunidade TradingView descreve rótulos de lucro/prejuízo NR4/NR7 conforme o dia seguinte cruza um limite e fecha de forma favorável [2]. Isso é uma classificação do resultado. Não resolve automaticamente a sequência intrabarra, os custos de transação nem os preços reais de execução.
O TradingView documenta as premissas do emulador de corretora e as limitações dos dados intrabar [3]. A linha de base proposta aqui aguarda o fechamento e utiliza uma abertura executável subsequente. Isso reduz certas ambiguidades de caminho, mas introduz atraso na confirmação e exposição a gaps; não é equivalente a um sistema de ordens stop pendentes.
Ao testar duas ordens de stop com o mecanismo OCO, simule o momento em que a primeira execução é conhecida e o momento em que o cancelamento da outra ordem entra em vigor. O OCO não pode excluir uma segunda execução que ocorreu durante o atraso de cancelamento. Monitore os cancelamentos rejeitados, as execuções parciais e a exposição resultante, em vez de assumir um cancelamento instantâneo perfeito.
Use um stop loss e um plano de saída fixos da versão selecionada. Um candle estreito como o NR7 pode implicar um stop loss muito mais curto do que um candle mãe amplo. Comparar os retornos totais sem equiparar o risco e a execução pode atribuir um efeito de dimensionamento à definição do padrão.
A contração de volume adiciona informações?
As características propostas são o volume de setup dividido pela mediana das 20 observações precedentes e RVOL no breakout. Os limiares experimentais poderiam ser o volume de setup abaixo de 0.8 da linha de base e o volume de breakout acima de 1.5. As comparações intradia devem levar em conta a sazonalidade do horário do dia: a baixa atividade ao meio-dia não é automaticamente acumulação.
Mantenha um filtro de liquidez mínima separado da seleção de volume incomum. Um ativo quase inativo pode gerar facilmente NR7 enquanto seu spread excede grande parte da distância de stop pretendida. Reporte o custo da transação em unidades do R inicial para cada negociação, em vez de apenas uma comissão aparentemente pequena em dólares.
Para ordens confirmadas após o fechamento, o volume total da barra de rompimento estará disponível após o fechamento. Uma ordem em espera enviada previamente pode usar apenas as informações conhecidas no momento do envio, como o volume parcial em comparação com uma linha de base parcial semelhante. Não permita que o volume final determine se uma ordem executada anteriormente supostamente existiu.
Teste o volume de contração e o volume de expansão separadamente antes de combiná-los. Caso contrário, uma ramificação combinada bem-sucedida não poderá revelar se alguma das características adiciona informações preditivas ou simplesmente reduz o número de oportunidades. Mantenha o mesmo limite, orçamento de risco e ponto de saída ao longo da ablação de volume.
Conte os episódios de contração em vez de velas correlacionadas.
Barras consecutivas NR7 devem pertencer a um mesmo episódio ou seguir uma política de reinicialização documentada. Abrir uma negociação independente para cada barra na mesma região aumenta o tamanho aparente da amostra, mantendo uma forte dependência. Armazene parent_setup_id e um orçamento de risco compartilhado para um episódio quando isso corresponder à estratégia.
Compare apenas inside bar, apenas NR7 e a interseção dos dois nos mesmos dados. Adicione um controle de rompimento de uma faixa igualmente estreita sem exigir que seja a menor entre sete barras. Isso testa se NR7 acrescenta informação além de uma largura absoluta ou normalizada por ATR reduzida.
Relate a taxa de execução de ordens, frequência de oscilações bruscas, expectativa líquida, drawdown e tempo de espera, incluindo configurações que expiram sem sinal. Uma coleção de imagens de rompimentos explosivos omite os episódios de calmaria e fracasso que determinam a viabilidade econômica de uma estratégia implementável.
Os testes de implementação devem reproduzir barras-mãe aninhadas, expiração imediatamente antes de uma quebra, excursões bilaterais, barras ausentes e igualdade em um limite. Em seguida, devem considerar cenários de custos elevados, latência de uma barra e um gap além do preço de entrada. Mantenha os rótulos dos detectores inalterados, permitindo que a camada de execução relate os diferentes resultados possíveis.
Erros comuns
Equiparando NR7 com ATR1
Uma lacuna faz com que o alcance real seja diferente de H−L; os detectores podem selecionar barras diferentes.
Supor que stops mais curtos são sempre melhores
Um stop curto pode fazer o spread e a derrapagem dominarem o desempenho em unidades R.
Ignorando a ordem do caminho nos rótulos de lucro
Um resumo diário de OHLC não comprova que as ordens foram executadas na sequência favorável.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Uma barra interna é um sinal de alta ou de baixa?
É neutro em relação à direção. O contexto anterior ou uma rompimento posterior podem fornecer direção, mas essa regra adicional deve ser explícita.
É possível operar em ambas as direções de rompimento?
Um projeto de dupla face pode ser pesquisado com um modelo OCO e de exposição. Essa configuração básica permite apenas um primeiro disparo qualificado por configuração.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Narrow Range Day NR7StockCharts ChartSchool. Leia a explicação do fornecedor e faça a leitura do documento; o livro de Crabel mencionado não foi lido na íntegra. Verificado em: .
- NR4 / NR7 + Inside BarAtma_Sakshatkar on TradingView. Leia a descrição do autor; o script não foi executado nem auditado. Verificado em: .
- Pine Script: StrategiesTradingView. Leia sobre modelagem de pedidos e limitações de dados intrabarra. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store