Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Atribua uma função específica ao volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
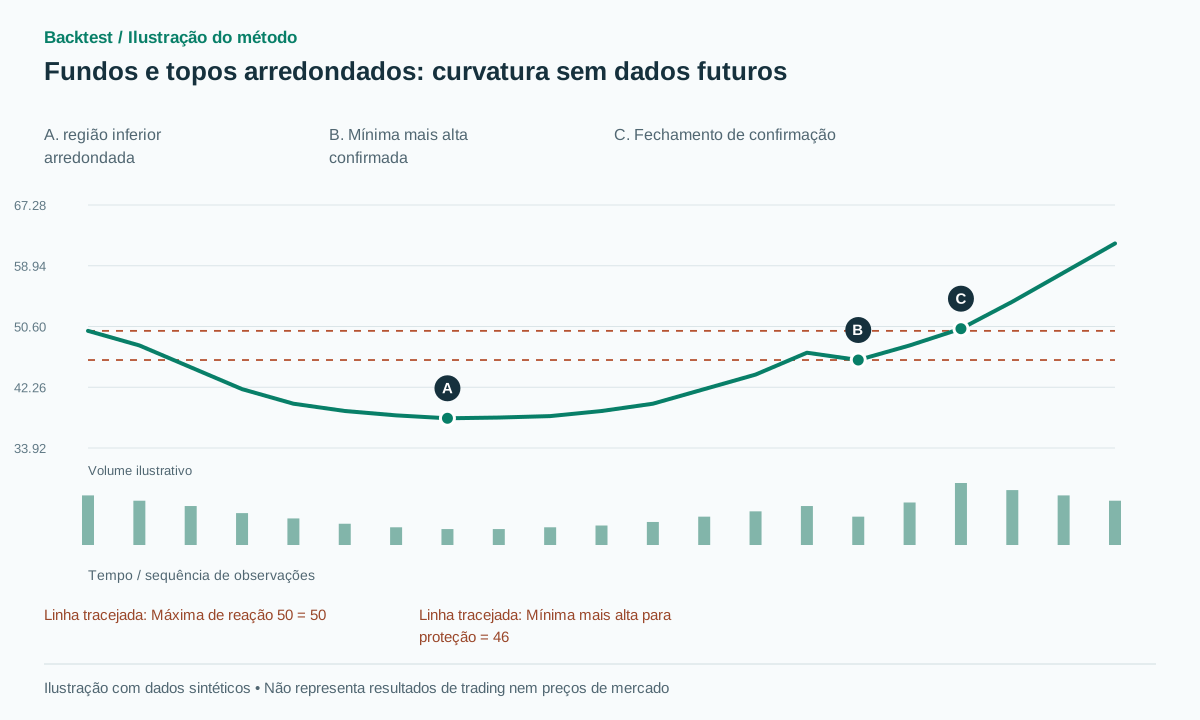 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
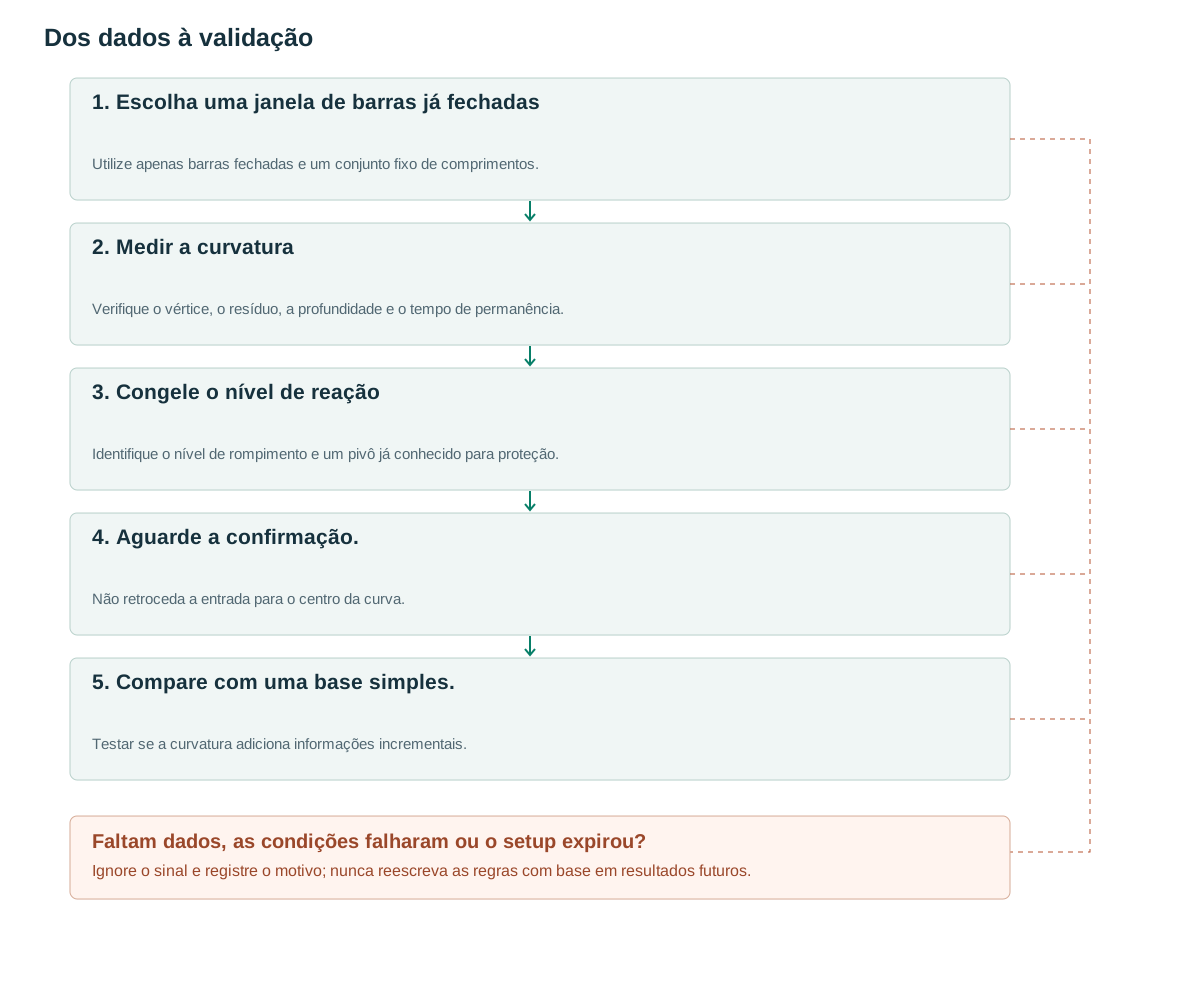
- Escolha uma janela de barras já fechadasUtilize apenas barras fechadas e um conjunto fixo de comprimentos.
- Medir a curvaturaVerifique o vértice, o resíduo, a profundidade e o tempo de permanência.
- Congele o nível de reaçãoIdentifique o nível de rompimento e um pivô já conhecido para proteção.
- Aguarde a confirmação.Não retroceda a entrada para o centro da curva.
- Compare com uma base simples.Testar se a curvatura adiciona informações incrementais.
O que a estrutura nos diz
O ChartSchool descreve um fundo arredondado como uma estrutura de reversão mais longa que contém declínio, uma região de baixa e recuperação, com uma quebra acima de uma máxima de reação fornecendo confirmação. [1] Uma descrição em um gráfico semanal não deve ser transferida para um gráfico de poucos minutos assumindo o mesmo comportamento econômico.
Um alisamento acentuado pode gerar uma curva visualmente agradável. Preserve a série original para distinguir uma base ampla de uma rápida inversão em V. Um topo arredondado é a hipótese geométrica oposta; a discussão sobre a base na fonte não estabelece automaticamente evidências equivalentes para topos.
O detector deve responder a duas perguntas separadamente: a estrutura curva tornou-se suficientemente observável e o preço ultrapassou um nível predefinido que permite uma negociação? No ponto mais baixo, a recuperação ainda é desconhecida. Chamar esse ponto de fundo arredondado completo seria usar informações futuras.
Regras que utilizam informações já disponíveis
Configuração proposta: avalie janelas completas de 30–150 barras, com comprimentos definidos antes dos testes. Calcule a mediana dos fechamentos em blocos de três a cinco barras, normalize o tempo u para [0,1] e ajuste y=au²+bu+c. O fundo exige a>0 com vértice entre 25% e 75% da janela. O topo exige a<0 com máximo no mesmo intervalo central.
No fundo, R é uma máxima de reação confirmada perto do início da base, L é a menor mínima observada e D=R−L≥1.5A, com A=ATR(14) na criação do candidato. Exija raiz da média dos quadrados dos resíduos, com residual≤0.2D, e pelo menos 15% das barras abaixo de L+0.25D. Um modelo de três segmentos com inclinações negativa, quase nula e positiva é outro detector; não se pode escolher um ajuste alternativo depois de ver o resultado.
Com dados suficientes, fixe R,D e aguarde um fechamento posterior que cruze R+b, onde b=max(2 ticks,0.1A). Não situe a detecção na barra da mínima, pois o lado direito ainda não existia. Os pivôs da máxima de reação e do stop usam três barras de confirmação à esquerda/direita. [2]
Eliminar janelas elegíveis sobrepostas duplicadas. Uma política proposta retém o primeiro candidato qualificado para uma região; outra seleciona um comprimento de janela fixo. Qualquer uma das políticas precisa ser especificada antes de examinar as transações resultantes. Selecionar a curva mais atrativa após o seu resultado ser conhecido frustra o propósito do reconhecimento quantitativo.
on each eligible closed window:
  fit quadratic on past block medians
  if shape,depth,dwell valid and no duplicate region:
    freeze R,D,A,created,expiry=created+ceil(window/2)
for later bar t:
  if Low[t]<L-epsilon or t>expiry: cancel
  elif C[t-1]<=R+b and C[t]>R+b:
    signal LONG; stop=last_confirmed_higher_low-epsilon
    target=R+D
# epsilon=max(2 ticks,0.15A). If no suitable higher low exists, skip;
# a stop beneath the whole base is a separate version.
Atribua uma função específica ao volume
O volume pode ser medido em três porções da base para testar se a atividade diminui perto do meio e se recupera à direita. A fonte discute um perfil de volume em forma de U, mas trate essa descrição como uma hipótese quantitativa. [1] Compare a atividade mediana por barra em vez dos totais quando as porções tiverem durações diferentes.
O RVOL do rompimento difere do formato do volume da base inteira. Compare ausência de filtro, atividade de rompimento isolada e a combinação do perfil da base com essa atividade. Um evento pode dominar o volume semanal. Uma decisão após o fechamento da semana pode usar o volume semanal completo assim que recebido; esse dado não pode ser atribuído retroativamente a uma decisão diária tomada antes de sua disponibilidade.
Mantenha a suavização de preço separada da suavização de volume. Aplicar a mesma suavização pesada a ambas pode fazer com que pareçam alinhadas, mesmo quando o momento dos eventos individuais for diferente. Armazene as características de volume originais para que análises posteriores possam identificar se um filtro está reagindo a um padrão persistente ou a uma sessão excepcional.
Exemplos numéricos e casos de falha
Exemplo sintético: R=50, L=38, A=2 e D=12. Em uma janela de 80 barras, 18 ficam abaixo de 41, dando permanência de 22.5%. O vértice ajustado está em u=0.48 e o residual RMS=1.5, abaixo de 2.4. A última mínima mais alta confirmada é 46. Um fechamento em 50.3 fica acima de R por uma distância maior que o buffer b=0.2. Entrada executável em 50.4, stop em 45.7 e alvo em 62 resultam em risco de 4.7 e recompensa de 11.6, cerca de 2.47R antes dos custos.
Falha no reconhecimento: uma queda de 50 para 38 e recuperação imediata para 50 em oito barras não atende às condições de duração e permanência. Falha na negociação: um padrão qualificado completo entra e posteriormente atinge 45.7. A perda permanece válida mesmo que a mínima maior em 38 não tenha sido rompida. Um stop loss próximo e a invalidação de toda a base são conceitos diferentes.
Para uma trajetória sintética bem-sucedida, o preço atinge 62 antes do stop de proteção. O ajuste da curva não prevê esse ponto final; a projeção é uma hipótese de saída independente. Se a implementação mudar para uma saída com trailing stop, registre isso como outro experimento, em vez de atribuir à estratégia original de alvo fixo o resultado que for melhor.
Entrada, invalidação e saídas
A versão básica espera o rompimento da máxima de reação e usa a mínima mais alta confirmada mais próxima para proteção. Sem mínima adequada, pule a operação. Uma mínima vista por apenas uma barra não é um swing confirmado. Um stop além de L é mais simples de definir, mas costuma reduzir muito recompensa/risco; apresente-o separadamente.
R+D é uma projeção de altura proposta, não um destino inevitável da curva. Um stop móvel baseado em pivôs pode acompanhar tendências mais longas, mas sua regra deve ser fixada antes de ver a alta. A versão de topo arredondado inverte gatilho e proteção, com verificações próprias para disponibilidade de venda a descoberto e custos de financiamento.
Use uma cotação executável após a confirmação e mantenha o slippage do gap. Uma base arredondada ampla pode posicionar o stop estrutural longe da entrada; o risco monetário fixo implica, então, em menos unidades. Manter o tamanho constante em bases rasas e profundas altera a exposição ao risco da carteira e pode obscurecer se o próprio detector agrega valor.
Testando o valor incremental
Compare com uma ruptura de base longa que requer apenas um limite de intervalo, sem curvatura. Se o ajuste parabólico não adicionar nada além de tendência e volatilidade, o detector mais simples pode ser suficiente. Teste um pequeno conjunto de configurações de suavização razoáveis em vez de selecionar o gráfico com a aparência mais suave a olho nu.
Divida os dados cronologicamente e agrupe janelas sobrepostas em uma região. Informe exclusões por falta de stop adequado, drawdown e tempo com capital comprometido como medidas separadas. A referência metodológica [3] não valida este detector parabólico.
Os testes de reconhecimento devem abranger um U arredondado, um V, uma série quase plana, um vértice fora do intervalo permitido e um único outlier que distorça a curva ajustada. Os testes de tempo devem mostrar que não existe sinal na mínima central antes do desenvolvimento da recuperação. Uma repetição com barras futuras adicionais deve deixar os candidatos anteriores e seus níveis de reação congelados inalterados. Para padrões inversos, troque os valores de máxima e mínima corretamente ao transformar os sinais de preço.
Erros comuns
O alisamento cria o padrão.
Analise os preços brutos e os resíduos para verificar se a curva esconde grandes choques.
Comprando no centro em um teste retrospectivo
O lado direito ainda não existia, portanto, declarar o padrão como completo ali introduz uma antecipação.
Muitas janelas sobrepostas aumentam o tamanho da amostra.
Uma única base pode acomodar diversos comprimentos. Utilize uma política de seleção e agrupamento definida.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Qual a diferença entre uma base arredondada e uma xícara com alça?
Uma base arredondada não exige uma alça menor na extremidade. Uma estratégia de formato de copo com alça adiciona essa estrutura e, potencialmente, um nível de proteção mais próximo.
A parábola é obrigatória?
Não. Um detector baseado em ajuste de três segmentos ou em pivô pode ser testado. Cada um é uma implementação separada; não escolha entre eles retrospectivamente para vencedores individuais.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- StockCharts ChartSchool: Rounding BottomStockCharts. Fases de arredondamento do fundo, confirmação e descrição do volume; a explicação pública foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso na confirmação do pivô e repintura. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de pesquisa sistemática de padrões; o estudo citado não testa esta configuração. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store