Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Atribua uma função específica ao volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
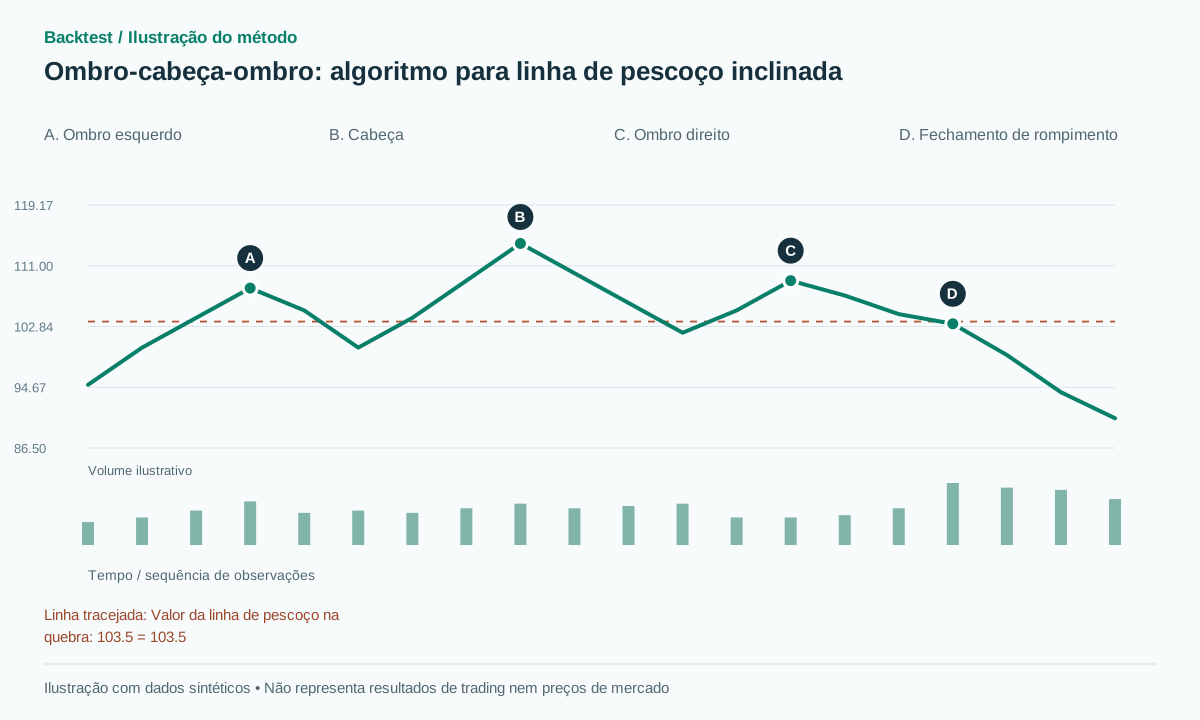 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
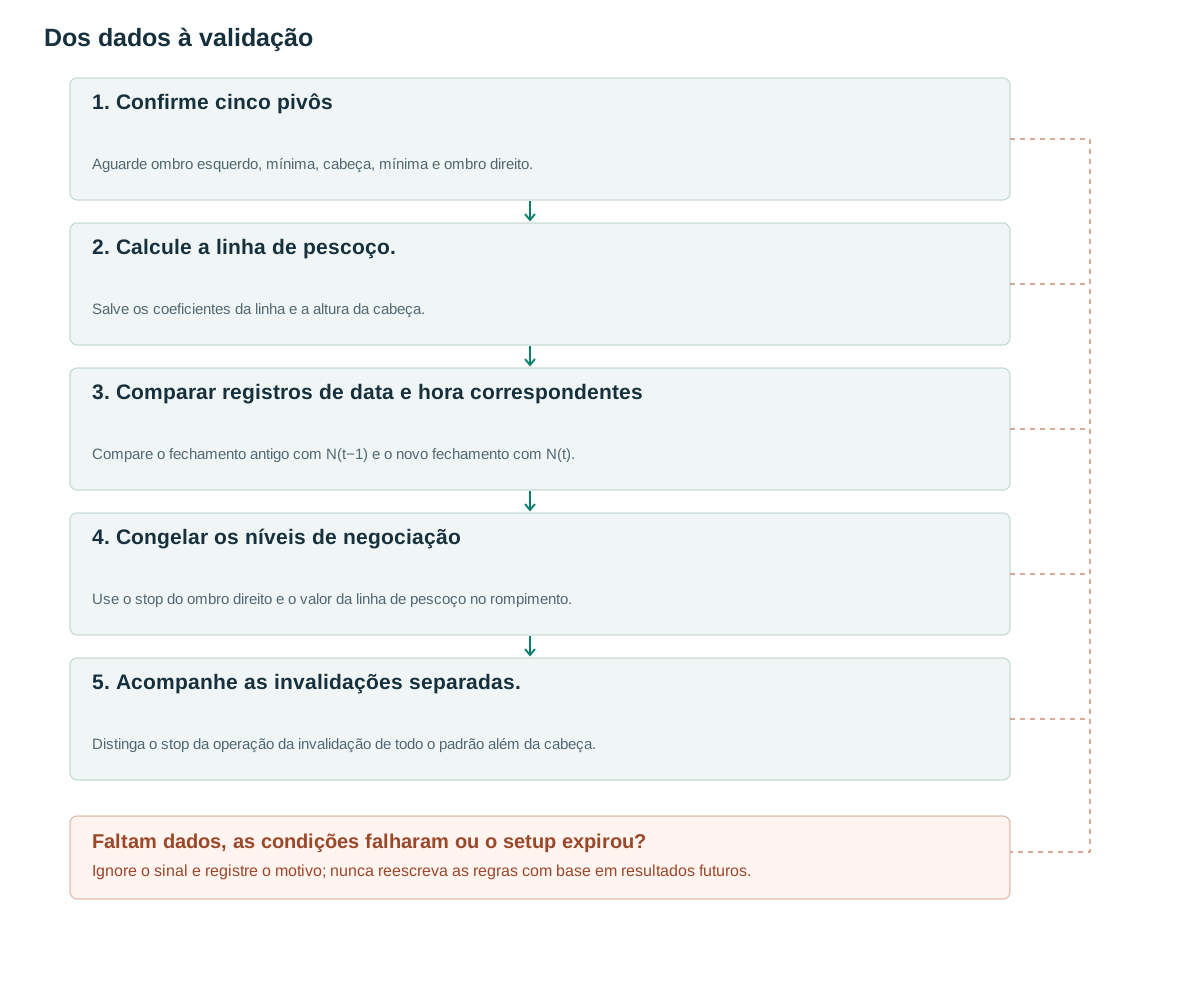
- Confirme cinco pivôsAguarde ombro esquerdo, mínima, cabeça, mínima e ombro direito.
- Calcule a linha de pescoço.Salve os coeficientes da linha e a altura da cabeça.
- Comparar registros de data e hora correspondentesCompare o fechamento antigo com N(t−1) e o novo fechamento com N(t).
- Congelar os níveis de negociaçãoUse o stop do ombro direito e o valor da linha de pescoço no rompimento.
- Acompanhe as invalidações separadas.Distinga o stop da operação da invalidação de todo o padrão além da cabeça.
O que a estrutura nos diz
A estrutura usual consiste em um ombro esquerdo, uma cabeça mais alta, um ombro direito e uma linha de pescoço entre os dois pontos mais baixos. Uma quebra na linha de pescoço completa o padrão. A versão inversa usa três pontos mais baixos, sendo o do meio o mais profundo. [1] Isso descreve um contorno e seu evento de confirmação, em vez de uma reversão garantida.
A hipótese da pesquisa é que o preço deixa de estender seu extremo anterior e então rompe a estrutura oposta. O ombro direito não precisa ser exatamente igual ao ombro esquerdo. No entanto, se toda diferença de altura e desequilíbrio temporal for aceito, praticamente qualquer ziguezague pode receber o rótulo. Tolerâncias explícitas permitem rejeitar candidatos inadequados e medir a frequência com que a estrutura proposta ocorre.
Separe o detector de padrões do gerenciador de operações. Um candidato pode cumprir a geometria sem jamais cruzar a linha de pescoço. O rompimento confirmado pode oferecer pouca recompensa frente ao risco no preço de execução disponível. Uma operação válida ainda pode perder. Essas distinções tornam os dados mais úteis que uma coleção de gráficos escolhidos por sua direção final convincente.
Regras que utilizam informações já disponíveis
As configurações a seguir são propostas de pesquisa. Use a sequência cronológica de pivôs confirmados H1,L1,H2,L2,H3, com três barras à esquerda e três à direita. Defina N(t)=L1+(L2−L1)(t−tL1)/(tL2−tL1). Quando H3 ficar disponível, fixe A=ATR(14), epsilon=max(2 ticks,0.15A) e buffer de rompimento b=max(2 ticks,0.10A). A altura da cabeça é D=H2−N(tH2) e deve ser pelo menos 1.5A.
Exija que a cabeça ultrapasse o ombro mais alto em pelo menos 0.5A. Os ombros podem diferir em no máximo max(2epsilon,0.2D). Cada ombro deve estar pelo menos epsilon acima da linha do pescoço, avaliada no respectivo instante de tempo. Exija que a duração do ombro esquerdo até a cabeça, dividida pela duração da cabeça até o ombro direito, esteja entre um terço e três.
Limite a variação absoluta do valor da linha de pescoço do ombro esquerdo ao ombro direito a 0.5D. Congele os coeficientes da linha na criação do candidato. O teste de cruzamento descendente é C[t−1]≥N(t−1)−b e C[t]<N(t)−b. Comparar o fechamento anterior com o valor atual da linha é incorreto quando a linha apresenta inclinação.
Não retroceda os sinais para as três barras gastas na confirmação do ombro direito. Os pivôs ficam disponíveis com um atraso. [2]. Deixe o candidato expirar após metade da duração do padrão, arredondada para cima, com um mínimo de cinco barras. O padrão inverso inverte os tipos extremos e as desigualdades, preservando o atraso de confirmação e a lógica de carimbo de data/hora.
on confirmed right_shoulder:
  compute fixed neckline coefficients m,q; N(t)=m*t+q
  if geometry_valid: create candidate(time=now, height=D)
for later bar t:
  if High[t] > H2+epsilon: cancel
  elif t > created+max(5,ceil(pattern_duration/2)): expire
  elif C[t-1] >= N(t-1)-b and C[t] < N(t)-b:
    signal SHORT; target=N(t)-D; stop=H3+epsilon
# Inverse pattern: reverse extreme types, inequalities and trade direction.
Atribua uma função específica ao volume
Meça o volume no rompimento da linha de pescoço ou compare-o em torno da cabeça e do ombro direito. Trate cada opção como variável separada. Por exemplo, defina RVOL do rompimento como volume do rompimento dividido pela mediana do volume das 20 barras anteriores; depois teste RVOL de pelo menos 1.5. Guarde os candidatos rejeitados pelo filtro para avaliar o efeito de excluí-los.
Um volume menor no ombro direito é uma hipótese sobre a atividade que acompanha a tentativa final, e não uma prova de que os vendedores institucionais estão no controle. Use janelas de igual duração ou médias por barra em torno das regiões selecionadas. Caso contrário, um ombro mais curto pode parecer mais fraco simplesmente porque menos barras foram contadas.
Nos dados diários de ações, marque sessões de resultados, desdobramentos de ações e liquidez muito baixa. Em gráficos intradiários, normalize a atividade pelos mesmos horários de sessões anteriores. Um gap através da linha de pescoço exige um cálculo de execução separado: volume alto não restaura uma entrada hipotética na linha se a primeira cotação executável já estiver muito além dela.
Exemplos numéricos e casos de falha
Exemplo sintético: os cinco pivôs têm coordenadas de tempo/preço (10,108), (20,100), (30,114), (40,102) e (50,109). Portanto, N(t)=98+0.1t e D=13. Em t=55, a linha de pescoço é 103.5. Com A=2, tick size=0.01, b=0.2 e epsilon=0.3, um fechamento em 103.2 confirma o rompimento se o fechamento anterior foi pelo menos N(54)−0.2=103.2. Uma posição vendida viável em 103.1 tem um stop loss no ombro direito em 109.3 e um alvo em 90.5. O risco é de 6.2 e a recompensa projetada é de 12.6, ou cerca de 2.03R antes dos custos.
Exemplo de falha: com a mesma geometria, um fechamento em 103.4 na barra 55 não ultrapassou o limite necessário. Alternativamente, uma posição vendida já aberta pode se recuperar até 109.4 e atingir seu stop de proteção. O fato de a cabeça em 114 permanecer intacta não salva essa operação. A invalidação estrutural além da cabeça e um stop de operação além do ombro direito têm propósitos diferentes.
O exemplo numérico também testa o filtro de inclinação. A linha do pescoço se move de 99 no ombro esquerdo para 103 no ombro direito, uma mudança de 4, abaixo de 0.5D=6.5. As alturas dos ombros diferem em 1, abaixo da tolerância de 2.6. Essas verificações estabelecem que o detector proposto aceitaria a geometria; elas não são evidências sobre a probabilidade de atingir 90.5.
Entrada, invalidação e saídas
A versão básica envia uma ordem após o fechamento de confirmação, posiciona o stop além do ombro direito e projeta a altura da cabeça a partir da linha de pescoço no rompimento. Fixe esse alvo; ele não acompanha a linha nas barras posteriores. Se a entrada disponível estiver longe da linha, calcule recompensa/risco com a cotação executável antes de enviar nova ordem.
Um stop mais distante, acima da cabeça, é outra estratégia e geralmente reduz a relação geométrica recompensa/risco. Esperar o reteste da linha de pescoço é mais uma variante, com prazo de expiração e gatilho próprios. Não combine a melhor entrada e o melhor stop de cada alternativa depois de observar o resultado de cada gráfico.
No padrão inverso, passa-se de posição vendida para comprada, mas o risco de gap permanece. Verifique tamanho da posição, liquidez, spread e exposição total da carteira. Se um gap ultrapassar o stop de proteção já pendente, use o preço de execução viável, sem supor que o stop planejado limita a perda. Se a mesma barra puder tocar stop e alvo, use dados mais detalhados ou uma regra conservadora declarada para a sequência dos eventos.
Testando o valor incremental
Compare o padrão com uma quebra da mínima mais recente sob o mesmo filtro de tendência anterior. Isso testa se o formato ombro-cabeça-ombro adiciona informações além de uma reversão de momentum genérica. Apresente os resultados por inclinação da linha de pescoço, desequilíbrio do ombro e duração da formação, usando grupos escolhidos antes da inspeção do conjunto de teste final.
Mantenha os registros de data e hora extremos, de confirmação, de sinal e de ordem como campos separados. Aplique testes fora da amostra cronológicos, comissões, spread e slippage. O artigo de pesquisa [3] não estabelece a rentabilidade deste detector ou de seu alvo. Pequenos subgrupos precisam de intervalos de incerteza mais amplos do que de uma taxa de acerto aparentemente precisa.
As verificações em nível de unidade devem abranger uma linha de pescoço plana, inclinações positivas e negativas, um ombro direito que esteja abaixo da linha em seu próprio instante de tempo e um cruzamento que ocorra antes da confirmação do ombro. Um teste particularmente útil mantém todos os preços fixos, alterando apenas a inclinação da linha: a comparação de ambos os fechamentos com N(t) deve divergir do cálculo correto N(t−1)/N(t) em alguns casos. Um teste de repetição também deve confirmar que a adição de barras futuras não pode revisar um sinal previamente aceito ou rejeitado.
Erros comuns
Deslocamento da linha de pescoço utilizando pivôs futuros
Não redesenhe a linha ligando mínimas posteriores ao sinal para fazer o rompimento parecer mais claro.
Negociar antes da existência do ombro direito
Vender durante uma alta pode ser uma estratégia à parte, mas não se trata de um padrão de pivô confirmado e completo.
Exigindo simetria visual perfeita
A igualdade exata exclui muitas estruturas; a tolerância ilimitada torna o rótulo sem sentido. Teste um pequeno intervalo declarado de tolerâncias.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
A linha de pescoço precisa ser horizontal?
Não. Uma linha inclinada requer uma fórmula baseada no tempo e um limite de inclinação que impeça a aceitação de estruturas severamente distorcidas.
É necessário atingir uma meta equivalente à altura da cabeça?
Não. É uma projeção geométrica. Compare-a com alvo de R fixo e saída por stop que acompanha o preço, usando as mesmas entradas e dados fora da amostra.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG Academy: Basic chart patterns part oneIG. Geometria básica e terminologia de confirmação; a seção pública relevante foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso na confirmação do pivô e repintura. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de pesquisa sistemática de padrões; o estudo citado não testa esta configuração. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store