Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Escalas múltiplas e prazos múltiplos são projetos diferentes.
- Una os dados pela disponibilidade, não pelo extremo original
- Temporização numérica e uma configuração válida que ainda perde
- Congele o papel e os pontos de ancoragem de cada escala.
- Não conte o mesmo volume repetidamente.
- Meça o valor incremental do contexto de prazo mais longo.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As referências técnicas explicam os períodos de tempo, os dados de períodos de tempo superiores e as junções temporais. Elas não comprovam que adicionar mais períodos de tempo melhora automaticamente a taxa de sucesso ou a rentabilidade.
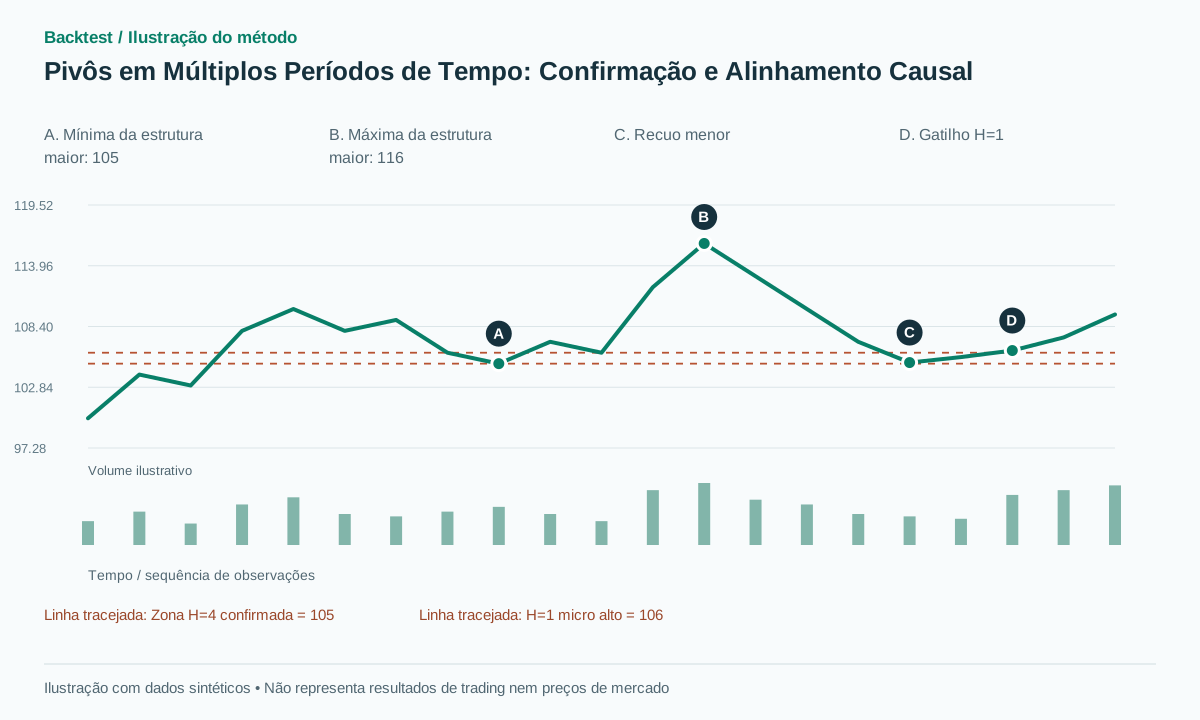 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
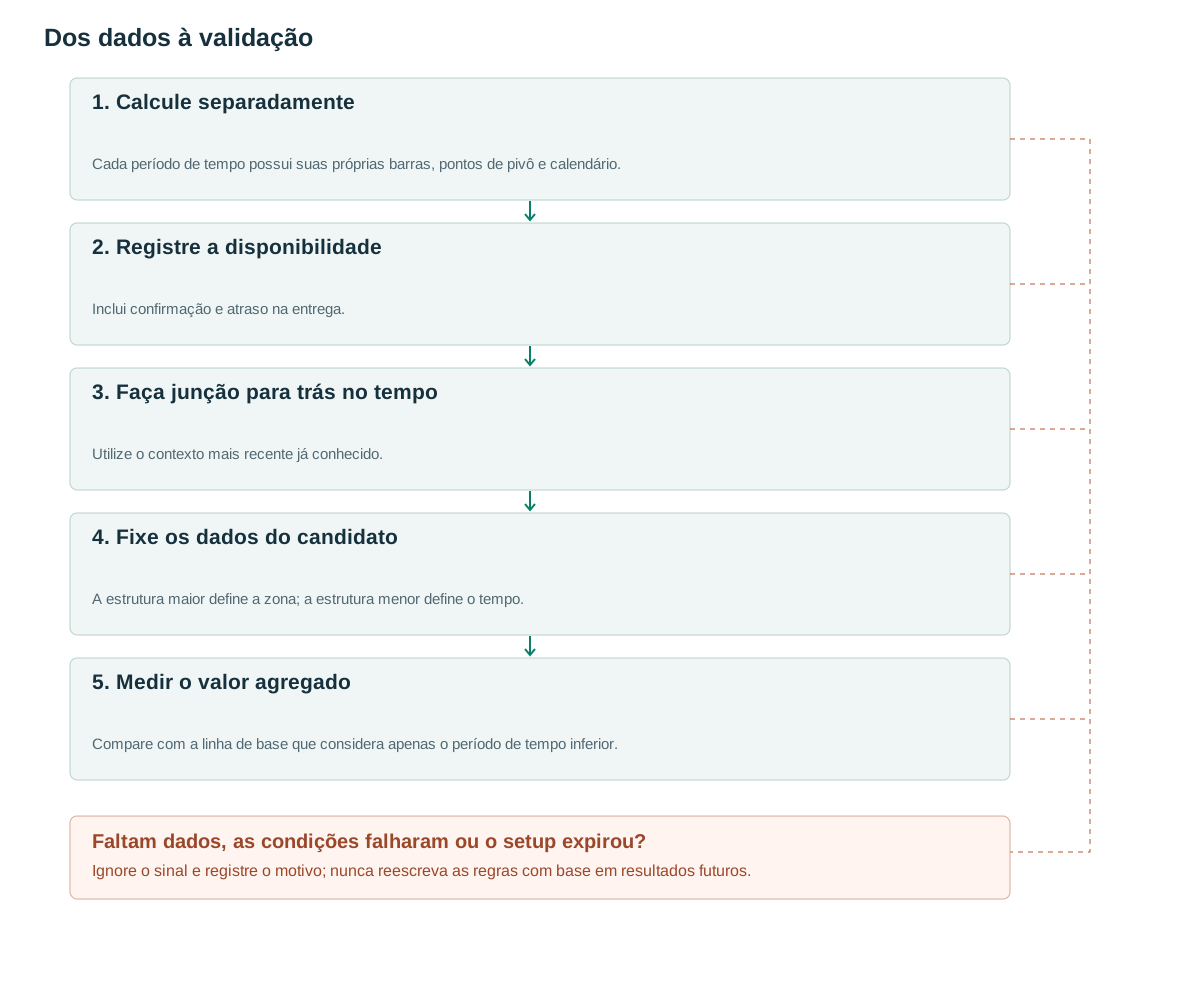
- Calcule separadamenteCada período de tempo possui suas próprias barras, pontos de pivô e calendário.
- Registre a disponibilidadeInclui confirmação e atraso na entrega.
- Faça junção para trás no tempoUtilize o contexto mais recente já conhecido.
- Fixe os dados do candidatoA estrutura maior define a zona; a estrutura menor define o tempo.
- Medir o valor agregadoCompare com a linha de base que considera apenas o período de tempo inferior.
Escalas múltiplas e prazos múltiplos são projetos diferentes.
Escalas múltiplas podem significar o uso de raios de pivô de 2, 5 e 10 na mesma série H=1. Intervalos de tempo múltiplos significam o cálculo separado de H=1, H=4 ou barras diárias. Estes não são equivalentes: agregar quatro barras H=1 em H=4 descarta sua sequência interna. Um pivô H=1 com raio oito não precisa corresponder a um pivô H=4 com raio dois.
O TradingView define os períodos de tempo das barras [1] e explica as solicitações confirmadas de períodos de tempo maiores [2]. O protocolo proposto atribui H=4 apenas ao contexto e H=1 apenas ao acionamento. Uma negociação não pode escolher o período de tempo que faça seu resultado histórico parecer mais convincente.
Defina qual contexto deve contribuir. Pode ser a identificação de uma direção, uma zona de referência ou um regime de volatilidade. Combinar os três imediatamente dificulta a descoberta de qual componente é mais útil. Comece com uma função, compare com a linha de base de um período de tempo menor e adicione complexidade apenas como um experimento registrado.
Una os dados pela disponibilidade, não pelo extremo original
Cada pivô precisa de occurred_at, confirmed_at e available_at. O último campo inclui o atraso na entrega e no processamento dos dados, quando relevante. Em um instante de decisão H=1 (t), use apenas um estado H=4 que satisfaça available_at≤t. Com um pivô H=4 que requer r=2, o fechamento da barra extrema é insuficiente: duas barras adicionais H=4 também devem fechar.
Uma junção pandas merge_asof na direção backward seleciona o registro mais recente à direita, no máximo até a chave à esquerda [3]. A junção é feita com base em available_at, agrupando por instrumento e local, ordenando os registros de data e hora e aplicando uma idade máxima de contexto. Uma junção por proximidade pode selecionar uma observação futura e não é adequada para esta busca causal.
A igualdade de registros de data e hora exige uma ordem explícita dos eventos. Ou a atualização H=4 é concluída antes da decisão H=1, ou um atraso no processamento a torna disponível somente depois. A igualdade de tempo real não garante que os dados eram utilizáveis. Além disso, é importante distinguir a atualização bruta mais recente do pivô H=4 de um estado estrutural completo que contenha os valores máximos e mínimos confirmados necessários.
for each closed H1 bar t:
    h4 = latest_state(where available_at <= t, same_instrument=True)
    if h4 is None or h4.age > max_context_age: continue
    up = h4.H2 > h4.H1 + eps and h4.L2 > h4.L1 + eps
    near_support = abs(H1.low[t] - h4.last_low) <= zone_width
    if up and near_support: create_frozen_candidate(h4.anchor_ids, t)
    if candidate and H1.close[t] > candidate.micro_high + buffer:
        emit(signal_at=t, context_available_at=h4.available_at)
# Use only a micro_high confirmed before the trigger.
Temporização numérica e uma configuração válida que ainda perde
Suponha que a barra H=4, que contém uma mínima, feche em 12:00 e que o pivô precise de duas barras à direita fechando em 16:00 e 20:00. Essa mínima não suporta uma ordem H=1 em 13:00. Ela entra no contexto somente após os dados 20:00 estarem disponíveis. Se a entrega levar dois segundos, uma decisão em 20:00:00 ainda precisará usar o estado anterior.
Configuração sintética válida: as máximas já conhecidas de H=4 progridem para 110→116 e as mínimas para 100→105. Uma zona de suporte proposta é 104.7–105.3. H=1 toca 105.1 e posteriormente fecha em 106.2 acima de uma micromáxima já confirmada de 106. A entrada em 106.3 com stop em 104.7 tem 1.6 pontos de risco planejado; O alvo de pesquisa em 109.5 é 2R antes dos custos.
Caminho de falha: ocorre o rompimento de H=1, mas o preço subsequente cai abaixo de 104.7. A tendência de alta de H=4 foi uma descrição de um fato histórico conhecido, não uma garantia de que 105 se manteria. Mudar para H=8 após a perda, argumentando que o contexto era de fato baixista, alteraria a regra após observar seu resultado.
Num caso de teste, posicione o mesmo gatilho H=1 poucos segundos antes e depois do available_at de H=4. O contexto permitido deve mudar apenas nesse limite. Outro teste com uma barra H=4 ausente deve manter o novo pivô sem confirmação, sem substituí-la silenciosamente por uma barra posterior concluída sem registrar a lacuna.
Congele o papel e os pontos de ancoragem de cada escala.
Uma configuração completa atribui uma zona à escala maior, um gatilho à escala menor e uma política de stop predefinida. Um stop em escala menor pode criar uma distância de risco inicial mais estreita, mas ser vulnerável a movimentos comuns dentro da estrutura maior. Um stop em escala maior altera o tamanho da posição e, frequentemente, o tempo de manutenção. Nenhum dos dois deve ser selecionado retrospectivamente para cada operação.
Ao criar um candidato, armazene seus IDs de âncora de contexto, preços, largura da zona, disponibilidade de contexto e a máxima micro do período inferior já confirmada no momento da criação. Um contexto recém-chegado pode invalidar um candidato não preenchido sob uma regra fixa, mas não deve sobrescrever os motivos de um sinal anterior.
O pseudocódigo é um esboço estrutural: a ativação do candidato e a avaliação do gatilho devem ter timestamps distintos. Em uma variante estrita de barra posterior, exige-se t>candidate.created_at e uma micromáxima confirmada no máximo no momento da criação. Defina o que acontece se a barra de criação já tiver ultrapassado essa alta. Rejeite o candidato obsoleto ou registre uma variante de ativação imediata.
Defina um TTL em tempo de negociação decorrido ou em barras H=1. Um estado H=4 muito antigo não constitui evidência recente simplesmente por ser o registro mais recente. Expiração do contexto, dados faltantes e uma transição genuína de baixa devem ter códigos de motivo separados para que a perda de oportunidade de cada política possa ser mensurada.
Não conte o mesmo volume repetidamente.
O volume de H=4 contém a atividade de suas barras constituintes H=1. Portanto, o aumento do volume de H=1 e H=4 não são duas observações independentes. Uma pontuação pode contabilizar condições satisfeitas, mas pesos arbitrários não transformam essa pontuação em uma probabilidade calibrada de ganho.
Uma funcionalidade mais específica compara a atividade de recuo do H=1 com uma linha de base do H=1 no mesmo instante, mantendo a estrutura do H=4 congelada. Se for utilizado um volume parcial do H=4, compare-o com o volume parcial histórico após o mesmo número de minutos decorridos. O volume histórico completo do H=4 não pode ser comparado de forma justa com uma barra atual do H=4 que acabou de abrir.
A programação de chegada dos dados é tão importante quanto a fórmula. Reparos de volume, barras atrasadas e diferentes definições de sessão podem fazer com que o mesmo período nominal H=4 seja agregado de forma diferente de quatro barras locais H=1. Mantenha a procedência da agregação e compare os totais como uma verificação de integridade antes de avaliar qualquer suposta confirmação.
Uma ablação deve adicionar uma característica de volume por vez, com o mesmo conjunto de candidatos e regras de execução. Examine se a melhoria se mantém mesmo após a aplicação de controles para horário do dia, volatilidade e liquidez, em vez de presumir que múltiplas condições de volume positivo fornecem confirmação independente.
Meça o valor incremental do contexto de prazo mais longo.
Compare o detector idêntico H=1 em três ramificações: sem filtro de contexto, apenas na direção H=4 e na direção H=4 mais a proximidade à sua zona. Mantenha iguais o risco, o modelo de execução e as datas do teste. Relate a contagem de sinais rejeitados, a exposição e a expectativa líquida, pois um filtro pode melhorar a taxa de acerto simplesmente alterando o subconjunto de negociações.
Execute verificações nas fronteiras H=4, fechamentos programados, mudanças de horário de verão e observações faltantes. Reproduza os dados na ordem de recebimento e compare com a junção temporal em lote. Se o processamento em lote identificar a estrutura H=4 antes da reprodução, corrija a junção antes de adicionar outro indicador.
Compare também uma linha de base com um único período de tempo e múltiplas escalas. Sua sincronização mais simples pode explicar grande parte do benefício aparente, sem a necessidade de um segundo calendário de barras. Registre pares de períodos de tempo e configurações de idade máxima como testes de pesquisa e congele-os antes do teste final.
Relate as falhas de contexto desatualizado separadamente das negociações perdedoras de contexto válido. As primeiras podem revelar um problema de sincronização ou de política de expiração; as últimas dizem respeito ao valor preditivo da hipótese. Uma classificação clara impede que todas as perdas sejam explicadas pela seleção de outra escala.
Erros comuns
Dando ao H1 o fechamento final antecipado do H4
Preencher automaticamente o valor H=4 completo em todas as suas barras constituintes H=1 resulta em vazamento de informações.
Ignorando o atraso do pivô
Uma barra H=4 completa ainda não confirma um extremo que exija barras adicionais à direita.
Mudando o contexto após uma negociação perdedora
Escolha o período contextual antes da avaliação e mantenha as configurações que falharam.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Três períodos de tempo otimistas triplicam a força do sinal?
Não. Eles compartilham a mesma trajetória de preço subjacente. Informações incrementais e qualquer calibração de probabilidade devem ser medidas fora da amostra.
Para maior simplicidade, é preferível um único período de tempo?
Um único período de tempo com múltiplas escalas é uma base útil. Adicione outro período de tempo apenas para um propósito definido e teste se isso melhora o resultado relevante.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Pine Script: TimeframesTradingView. Leia as definições e unidades de tempo. Verificado em: .
- Other timeframes and dataTradingView. Leia exemplos de como solicitar dados confirmados em um período de tempo maior. Verificado em: .
- pandas.merge_asofpandas. Leia sobre correspondência reversa, tolerância e comportamento de correspondência exata. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store