Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- A duração do swing depende dos eventos
- Congele o limite de volatilidade quando uma perna começar.
- Confirmação numérica e resultados de negociação falhos
- O detector não escolhe entre operar a continuação ou a reversão
- Compare o volume sem confundir atividade e duração.
- Teste sensibilidade e efeitos da inicialização
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As referências explicam a mudança de direção, o comportamento ZigZag e o indicador ATR. O detector de fechamento com um limite fixo por perna é uma proposta de implementação independente, não um resultado de rentabilidade ou uma cópia exata de um indicador publicado.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
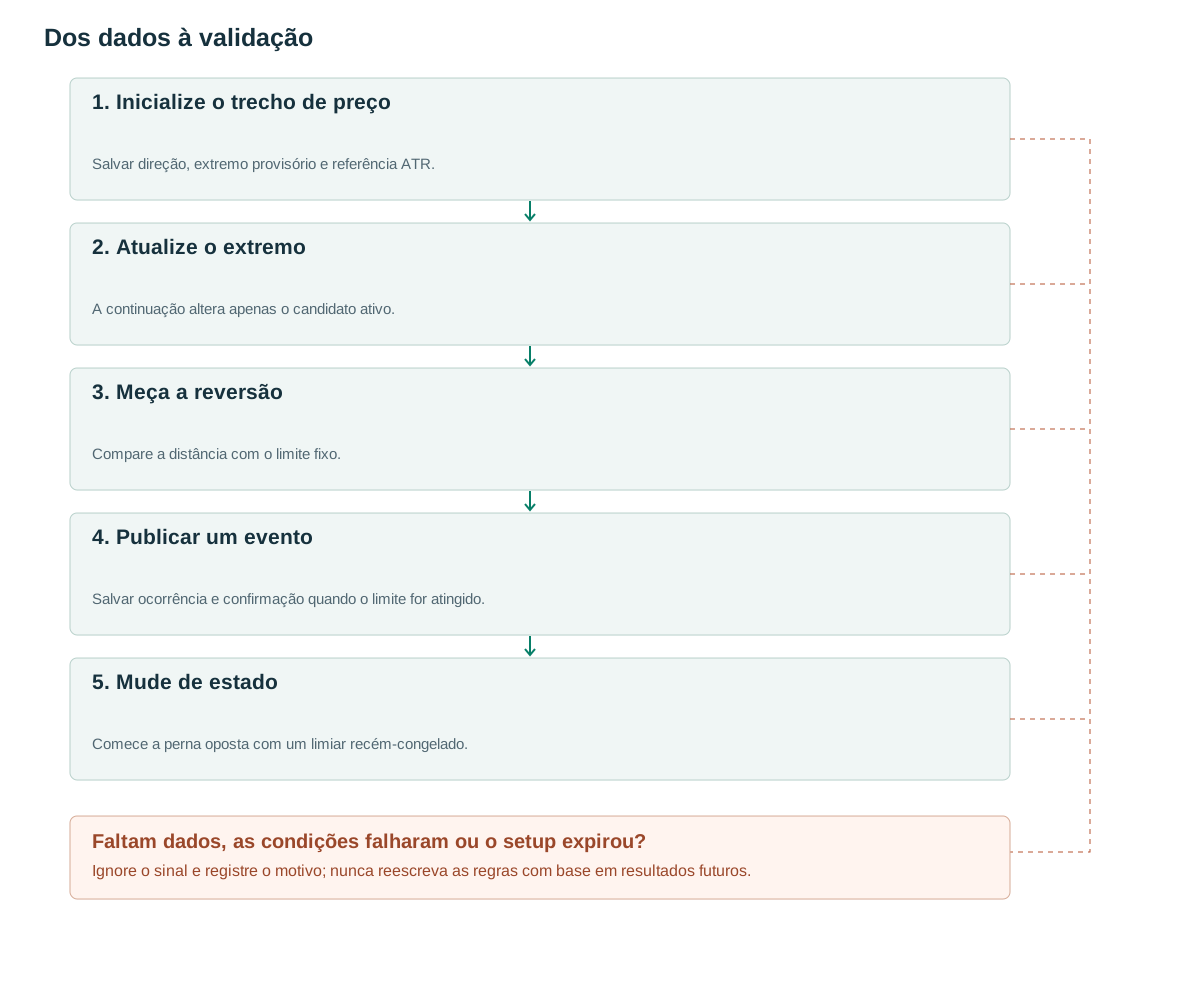
- Inicialize o trecho de preçoSalvar direção, extremo provisório e referência ATR.
- Atualize o extremoA continuação altera apenas o candidato ativo.
- Meça a reversãoCompare a distância com o limite fixo.
- Publicar um eventoSalvar ocorrência e confirmação quando o limite for atingido.
- Mude de estadoComece a perna oposta com um limiar recém-congelado.
A duração do swing depende dos eventos
Uma subida pode durar três barras ou trinta. O motor mantém o preço de fechamento mais alto observado durante a fase ativa, mas confirma esse valor máximo somente após uma queda suficientemente grande. O atraso na confirmação é, portanto, variável, ao contrário de uma janela de pivô à direita fixa. Aumentar o limite ignora pequenas flutuações, embora geralmente reconheça os pontos de inflexão mais tarde.
A pesquisa de tempo intrínseco descreve a mudança direcional por meio de limiares percentuais [1]. O ZigZag do TradingView possui sua própria construção de pivô e pode revisar seu segmento final [2]. Este artigo, por sua vez, especifica um fluxo imutável de eventos confirmados, com o candidato atual armazenado separadamente. Um ponto final provisório variável é aceitável quando explicitamente provisório; apresentá-lo como um sinal de negociação histórico não é.
O detector classifica um movimento concluído de acordo com suas regras. Ele não afirma que uma alta confirmada seja o preço mais alto que o mercado jamais atingirá. O preço pode reverter imediatamente. A detecção de eventos, a interpretação de tendências e o gerenciamento de negociações são separados tanto no código quanto nos relatórios, para que a correção em uma camada não seja confundida com o sucesso em outra.
Congele o limite de volatilidade quando uma perna começar.
A regra proposta utiliza A_ref de ATR14 na barra imediatamente anterior ao início da nova perna e mantém q×A_ref inalterado durante toda essa perna. q=2 é uma configuração de pesquisa. Defina explicitamente o intervalo real e o método de suavização escolhido; implementações de ATR podem usar diferentes convenções de suavização [3]. Recalcular o limiar a cada barra criaria um detector diferente.
Um trecho de preço prolongado pode carregar um limite de um regime de volatilidade anterior. Essa é uma compensação deliberada para uma regra estável, e não uma prova de que o congelamento seja economicamente superior. Se limites adaptativos forem estudados, registre essa versão separadamente e salve cada atualização de limite. Nunca substitua limites históricos pelo ATR mais recente ao renderizar um gráfico completo.
A linha de base usa fechamentos para evitar inventar a ordem da máxima e da mínima de uma barra. Inicialize UP no primeiro fechamento após o aquecimento e não rotule esse valor inicial como uma mínima confirmada. Ao mudar para DOWN, o fechamento atual torna-se a mínima provisória. Se o valor ATR necessário estiver ausente ou for não positivo, suspenda a detecção até que os requisitos de inicialização sejam atendidos.
state = UP; extreme = first_close; extreme_i = first_i
threshold = q * ATR[first_i-1]
for each closed bar t after first_i:
    if state == UP:
        if C[t] > extreme: extreme, extreme_i = C[t], t
        elif extreme - C[t] >= threshold:
            emit HIGH(extreme_i, confirmed_at=t, price=extreme)
            state = DOWN; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
    else:
        if C[t] < extreme: extreme, extreme_i = C[t], t
        elif C[t] - extreme >= threshold:
            emit LOW(extreme_i, confirmed_at=t, price=extreme)
            state = UP; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
Confirmação numérica e resultados de negociação falhos
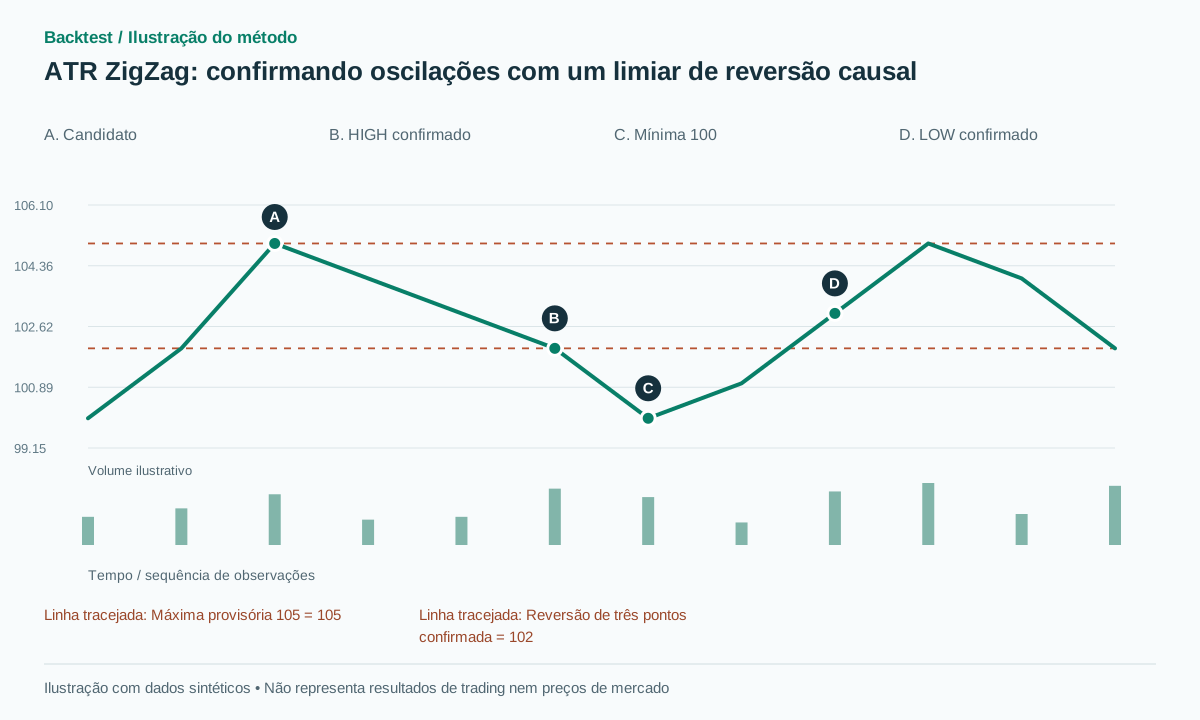
Exemplo sintético: A_ref=1.5 e q=2 requerem uma reversão de três pontos. Os fechamentos seguem 100→102→105→104→103. A máxima em 105 ainda é provisória, pois o drawdown é de apenas dois pontos. Um fechamento subsequente em 102 emite HIGH com preço 105, ocorrendo na terceira observação e confirmada na sexta.
Substitua o fechamento final por 106 e a máxima provisória se move para 106. Não há sinal de venda excluído porque nada foi confirmado. Após uma queda confirmada para 102, suponha que a perna de baixa alcance 100 e recupere para 103, com seu próprio limite congelado também igual a três. A mínima em 100 é confirmada em 103. A linha final conecta extremos atrativos, enquanto decisões reais se tornaram possíveis em 102 e 103.
A negociação ainda pode falhar mesmo após a detecção correta. Uma posição vendida proposta, iniciada na próxima abertura de 101.8, com stop em 105.2, possui 3.4 pontos de risco de preço planejado. Se o preço se recuperar para 106, a hipótese estrutural falha e o stop pode sofrer derrapagem. Não classifique isso como um erro do detector; o evento de mudança de direção ocorreu, mas a continuação não se seguiu.
Teste reversões exatamente iguais ao limiar, um tick abaixo e um tick acima. Defina se a igualdade confirma; nesta versão, sim. Teste também extremos iguais repetidos: a implementação preserva o horário da primeira ocorrência, pois só atualiza com máxima estritamente maior ou mínima estritamente menor.
O detector não escolhe entre operar a continuação ou a reversão
Duas hipóteses distintas são possíveis: seguir a mudança direcional recém-confirmada ou operar contra ela. Uma estratégia de referência proposta segue essa mudança na próxima abertura executável, estabelece um stop loss além do extremo recém-confirmado e sai da posição na mudança direcional oposta. Não escolha entre as duas interpretações separadamente para cada segmento do gráfico histórico.
Um stop estrutural pode estar distante no momento da confirmação. O tamanho da ordem deve refletir a distância real entre a entrada e o stop, além dos custos estimados e das restrições da carteira. Rejeite configurações antieconômicas somente com base nas informações disponíveis antes do envio da ordem. Se uma ordem em espera já tiver sido executada através de uma lacuna, a operação não poderá ser removida retroativamente, pois seu risco se tornou desvantajoso.
Os limites percentuais precisam de sua própria convenção de denominador: uma queda é representada por (peak−C)/peak, enquanto uma alta por (C−trough)/trough. Esses limites não são simétricos no espaço de retorno logarítmico. Uma diferença de preço logarítmica pode criar uma alternativa simétrica para preços estritamente positivos. Razões comuns são inadequadas quando a referência é zero ou negativa.
Um teste de execução deve reproduzir um movimento repentino que ultrapasse mais de um limiar dentro de uma barra. A versão de referência que considera apenas o fechamento emite, no máximo, o evento suportado pela sua transição de estado naquele fechamento; ela não consegue reconstruir todas as oscilações dentro da barra. Uma versão baseada em ticks pode produzir mais eventos, o que representa uma mudança na resolução da entrada, e não necessariamente uma evidência de que a implementação do fechamento esteja incorreta.
Compare o volume sem confundir atividade e duração.
Uma perna mais longa geralmente tem um volume total maior simplesmente porque contém mais observações. Salve o volume total, a contagem de barras, o volume médio e o deslocamento de preço juntos. Um recurso de esforço proposto divide o volume por max(displacement, tick), mas uma grande proporção por si só não estabelece absorção nem identifica participantes.
Em um evento HIGH confirmado, a atividade de extreme_i+1 até confirmed_at pertence ao intervalo de reversão observado. Mantenha-o separado do volume acumulado antes do pico e determine qual segmento contém a barra do pico. Embora o limite se torne claro na confirmação, a característica resultante não pode ser usada como se fosse conhecida no pico anterior.
Uma ablação útil adiciona RVOL comparado ao mesmo horário de outras sessões, no momento da confirmação, mantendo as mesmas regras de entrada, stop e dimensionamento. Analise se isso melhora os retornos líquidos dentro dos grupos de volatilidade ou se simplesmente seleciona barras rápidas com spreads maiores. Registre os sinais rejeitados e o volume ausente para que uma mudança na contagem de oportunidades não seja ocultada ao relatar apenas as negociações concluídas.
Teste sensibilidade e efeitos da inicialização
Registre uma pequena grade q, como 1.5, 2 e 3, selecione apenas com base em dados de desenvolvimento e congele a escolha antes do teste final. Relate a contagem de eventos, o tempo fora do mercado, o atraso de confirmação em barras e unidades ATR, e a frequência de gaps através de stops. O desempenho que se mantém apenas em q=2.03, mas desaparece em 2.0 e 2.1, merece investigação.
A reprodução do prefixo deve preservar todos os eventos HIGH e LOW emitidos, mesmo durante a movimentação do sinal extremo provisório atual. Salve o estado, o timestamp do sinal extremo, A_ref e o limiar a cada evento. Iniciar a reprodução mais cedo testa a sensibilidade à inicialização e ao aquecimento; caso contrário, a primeira direção arbitrária pode influenciar um trecho inesperadamente longo do histórico.
Compare limiares fixos e continuamente adaptativos como diferentes modelos registrados. Examine também transições de alta volatilidade, onde o limiar fixo pode produzir muitos eventos após um período de calmaria, e transições de calmaria, onde pode produzir muito poucos. Esses diagnósticos explicam o comportamento; selecionar um regime favorável após observar os retornos introduziria outro ensaio de pesquisa.
Erros comuns
Negociando a partir do último segmento inacabado
Um ponto final provisório pode ser movido. Mantenha-o fora do fluxo de sinais históricos confirmados.
O futuro ATR melhora as oscilações iniciais.
Armazene a referência contemporânea ATR em vez de recalcular os limites antigos com base na volatilidade posterior.
Misturar pavios e fechos de forma oportunista
Usar sombras para extremos atraentes, mas preços de fechamento para evitar stops, cria regras inconsistentes de informação e execução.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
O ZigZag ATR é melhor que o ZigZag percentual?
É uma hipótese empírica. O ATR adapta a escala, mas acrescenta um período de cálculo, uma convenção de suavização e uma política de fixação do limiar que também precisam ser testados.
O preço pode atingir uma máxima mais alta depois que HIGH for confirmado?
Sim. HIGH descreve uma perna concluída de acordo com as regras do detector, não o topo final do mercado ou uma previsão de queda garantida.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- The Theory of Intrinsic Time: A PrimerJames B. Glattfelder and Richard B. Olsen. Leia a mudança direcional e as múltiplas escalas; isto não é um backtest da variante proposta ATR. Verificado em: .
- Zigzag indicatorTradingView. Leia a construção, os pivôs projetados e as limitações do segmento final. Verificado em: .
- Average True RangeTradingView. Leia o true range e as opções de suavização. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store