Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Um processo que dura várias barras
- Congele a zona e monitore o estado externo.
- Meça o volume em partes distintas da tentativa.
- Exemplos sintéticos com prazo definido e resultado negativo
- Entrada após recuperar a zona ou após um reteste separado
- Compare o fracasso com a continuidade, não apenas com os vencedores selecionados.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As descrições originais dos indicadores, a pesquisa de suporte/resistência e a documentação das ordens da bolsa fornecem contexto. Nenhuma delas valida a rentabilidade líquida desta estratégia de reversão de múltiplas barras proposta.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
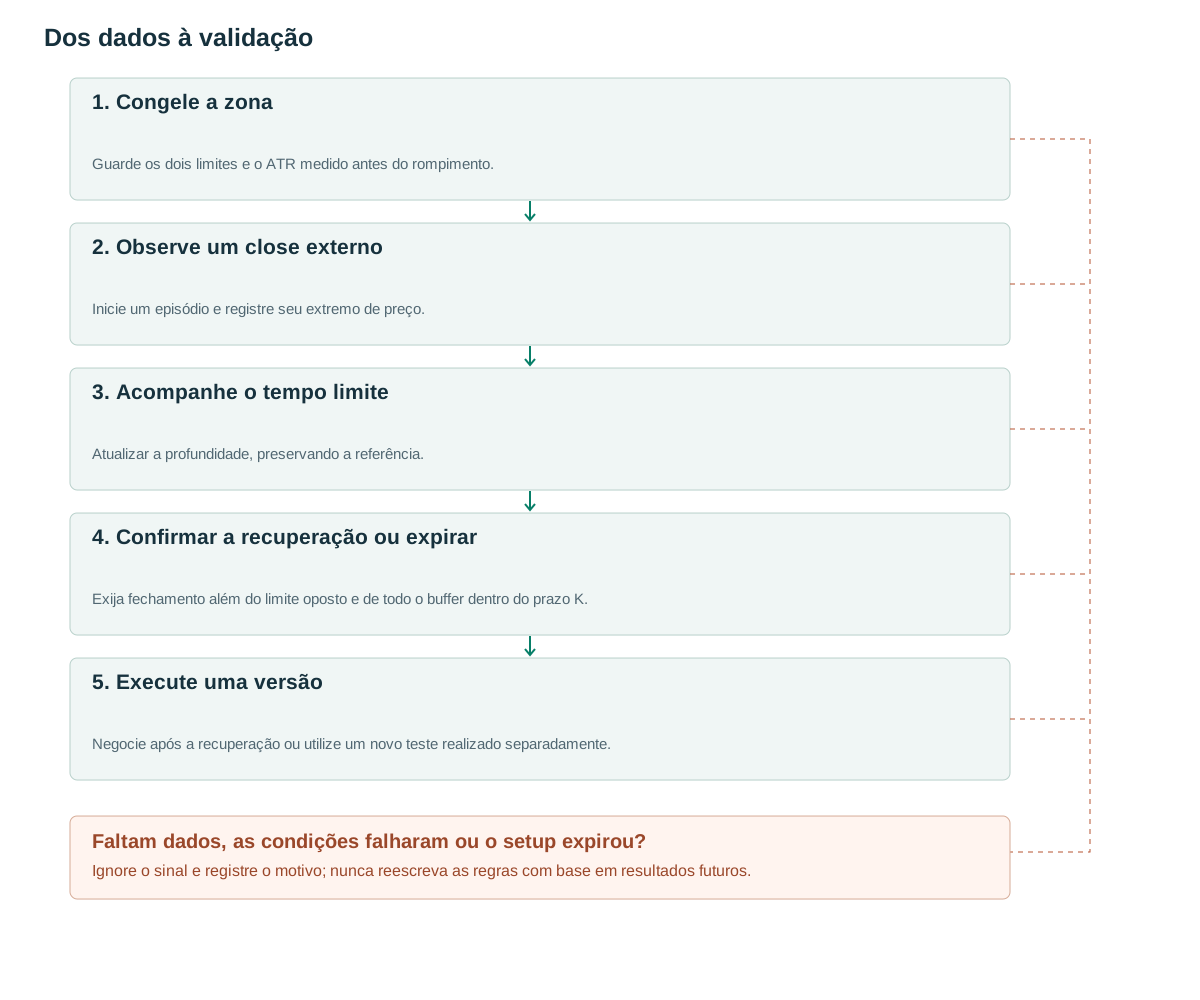
- Congele a zonaGuarde os dois limites e o ATR medido antes do rompimento.
- Observe um close externoInicie um episódio e registre seu extremo de preço.
- Acompanhe o tempo limiteAtualizar a profundidade, preservando a referência.
- Confirmar a recuperação ou expirarExija fechamento além do limite oposto e de todo o buffer dentro do prazo K.
- Execute uma versãoNegocie após a recuperação ou utilize um novo teste realizado separadamente.
Um processo que dura várias barras
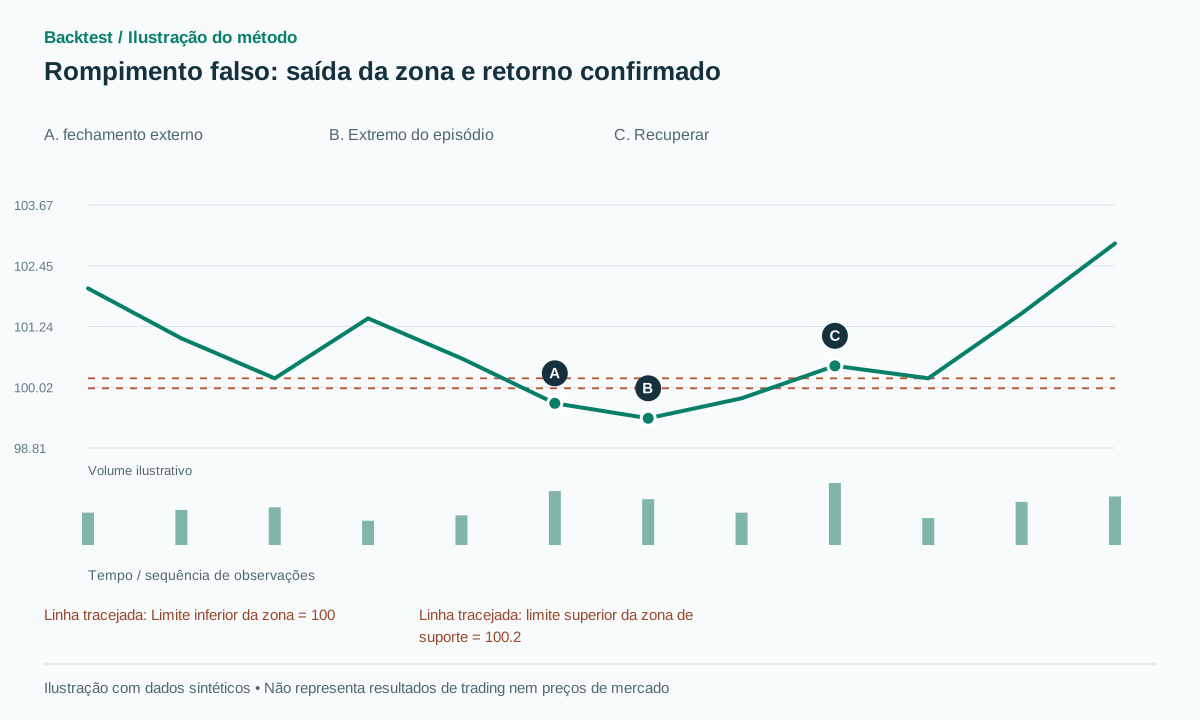
Considere o suporte de 100 a 100.20. Um fechamento em 99.70 inicia uma tentativa de rompimento; um fechamento subsequente em 99.80 mostra que o preço ainda está fora do suporte. Somente um fechamento posterior acima de 100.20, somado à margem de segurança, confirma a falha, de acordo com a definição escolhida. Um trader que opera no primeiro fechamento não pode prever esse desfecho.
A descrição original do Liquidity Sweeps inclui um ramo de rompimento confirmado pelo fechamento seguido de reteste [1]. A pesquisa de suporte/resistência de Osler se concentra nos níveis de uma amostra de FX [2], e não nos retornos desta estratégia. Exigir um fechamento externo anterior mantém o detector proposto distinto de uma única vela que penetra e imediatamente recupera o nível.
A versão de rompimento para cima fecha acima da resistência e, posteriormente, retorna abaixo da zona. Posições presas são uma possível explicação, mas OHLCV não revela quantos traders estão presos. Armazene a trajetória observada sem converter uma narrativa plausível em inventário mensurado.
Congele a zona e monitore o estado externo.
Use zone=[100,100.20] como exemplo, com o valor pré-evento ATR A. Os buffers propostos são b=max(2 ticks,0.10A) e e=max(2 ticks,0.15A). O primeiro fechamento abaixo de zone_low−b registra o início, o extremo atual, a contagem de fechamentos externos e A_ref. Não mova a zona nem recalcule sua normalização após aumentos de volatilidade.
As K=4 barras seguintes representam um tempo limite de pesquisa proposto. A recuperação requer um fechamento posterior acima de zone_high+e até o prazo final. Continue atualizando a mínima mais baixa enquanto aguarda. Se nenhuma recuperação ocorrer, mantenha o episódio expirado; as quebras contínuas são evidências centrais, não linhas indesejadas a serem removidas.
Duas políticas de aceitação devem permanecer separadas. Uma cancela após dois fechamentos externos; a política de linha de base continua esperando até K mesmo após a aceitação temporária. O exemplo abaixo usa a última. Defina a igualdade de limite explicitamente: um fechamento exatamente em zone_high+e não satisfaz um gatilho estrito de "maior que".
A máquina de estados deve avaliar a recuperação na última barra elegível antes do vencimento. Especifique se um novo extremo durante essa mesma barra pertence ao cálculo do stop; esta versão básica o inclui. Esses detalhes impedem que duas implementações com parâmetros aparentemente idênticos produzam negociações diferentes.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Meça o volume em partes distintas da tentativa.
Separe a ruptura inicial, o intervalo externo e a recuperação. Cinco barras naturalmente contêm um volume total maior do que uma, portanto, compare as médias ou janelas de igual duração. O controle RVOL simultâneo leva em consideração a diferença entre os minutos de abertura ativos e os períodos mais tranquilos.
Uma hipótese é uma quebra de volume fraco seguida por uma recuperação mais forte. Outra é um volume extremamente alto que produz pouco progresso adicional antes da reversão. Elas descrevem condições diferentes e devem ser testadas separadamente. Considerar ambas como confirmação de volume após o resultado ser conhecido torna a regra irrefutável.
Um spread crescente também pode ser relevante. Uma recuperação no último preço negociado pode resultar em uma oferta de compra ou venda executável desfavorável. Armazene as cotações quando disponíveis e expresse os custos em relação à distância do stop loss proposto. Alta atividade não garante execução barata.
Exemplos sintéticos com prazo definido e resultado negativo
Considere a zona como 100–100.20, A=1 e tick=0.01, resultando em b=0.10 e e=0.15. Os fechamentos subsequentes são 99.70, 99.80 e 100.45, com o menor preço observado em 99.40. O terceiro fechamento ultrapassa o limite de recuperação de 100.35. Uma ordem de compra executada em 100.50, com stop loss em 99.30 e alvo em 102.90, apresenta risco de 1.20 e recompensa de 2.40. A operação só se torna vantajosa se o caminho executável subsequente alcançar o alvo antes da proteção.
Em uma trajetória perdedora, a mesma recuperação é seguida por uma queda para 99.20 e uma execução de stop loss em 99.25. A perda é de 1.25 por unidade. Portanto, uma falha de rompimento detectada corretamente pode resultar em uma operação perdedora; a validade do detector e o sucesso econômico são conceitos diferentes.
Se a recuperação ocorrer em start+6 com K=4, o episódio já expirou. Não amplie o prazo para resgatá-lo. O fechamento em 100.25 voltou para acima da zona, mas não superou o limiar completo de recuperação. Um gatilho menos exigente é outra versão, não motivo para mudar o rótulo desta observação.
Entrada após recuperar a zona ou após um reteste separado
A ordem da versão básica é enviada após receber o fechamento de recuperação. Uma variante mais lenta aguarda um reteste de cima e um fechamento de sustentação, com seu próprio TTL medido a partir da recuperação. Se o preço se afastar imediatamente, registre que a ordem não foi executada em vez de mudar silenciosamente para uma entrada de perseguição. Ajuste o comportamento da ordem ao mercado escolhido: [3].
Antes da entrada, uma quebra adicional além do extremo do evento, somada a um buffer ou dados não confiáveis, pode cancelar um candidato em espera. Após a entrada, um stop fora do extremo representa um modelo de risco; um stop ATR próximo à entrada representa outro. Um múltiplo R fixo ou o lado oposto de um intervalo previamente congelado podem ser o alvo, desde que a escolha preceda o resultado.
Utilize no máximo uma operação por tentativa de rompimento na linha de base. Fechamentos repetidos após a recuperação não são considerados tentativas independentes. Um novo candidato requer uma condição de rearme específica após o preço sair da área. Alterar a data do calendário não deve apagar uma posição existente ou suas ordens de proteção pendentes.
Compare o fracasso com a continuidade, não apenas com os vencedores selecionados.
Avalie cada episódio desde o seu primeiro fechamento externo. Relate a frequência de recuperação dentro de K, a profundidade da excursão, o tempo de retorno e os resultados líquidos de negociação. Uma alta taxa de recuperação pode coexistir com expectativa negativa quando os stops são amplos ou a maior parte da recuperação ocorre antes da entrada.
Os controles devem compartilhar o horário do dia, a volatilidade e o tipo de referência. Compare as quebras aceitas com as rompimentos que falharam e teste os níveis móveis em relação às zonas discricionárias. Agrupe episódios sobrepostos por dia ou evento de mercado ao estimar a incerteza; caso contrário, muitas observações de um mesmo choque criam intervalos de confiança artificialmente estreitos.
Inspecione as vizinhanças do parâmetro K, tanto os buffers quanto a regra de aceitação. Mantenha um conjunto de testes baseado em tempo intacto. Compare também o desempenho em nível de episódio com o desempenho em nível de calendário: um filtro pode melhorar a qualidade média das negociações, ao mesmo tempo que remove oportunidades suficientes para reduzir o retorno total sobre o capital alocado.
Erros comuns
Declarar falha já no primeiro rompimento
Sem recuperação posterior da zona, a observação é apenas uma tentativa de rompimento.
Prorrogação do prazo após inspeção
Ajustar o valor de K ao gráfico permite que o resultado interfira na seleção de candidatos.
Transformar uma sequência em várias negociações
Diversos fechamentos pós-recuperação não representam episódios independentes.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Como isso difere de um sweep de uma barra?
Essa definição exige um fechamento externo completo antes da barra de recuperação. Uma varredura de barra única pode nunca fechar externamente.
Um rompimento de alto volume pode falhar?
Sim. O volume descreve a atividade, enquanto o caminho subsequente determina o rótulo deste evento. Se ele prevê retornos lucrativos, isso requer um teste separado que leve em consideração a execução do evento.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Liquidity SweepsLuxAlgo on TradingView. Leia a descrição original; o código indicador não foi executado nem auditado. Verificado em: .
- Support for ResistanceFederal Reserve Bank of New York. Leia o anúncio original da pesquisa; ele não apresenta resultados para essa variante. Verificado em: .
- Futures Order TypesCME Group. Leia a mecânica das ordens da bolsa, não as evidências de rentabilidade da estratégia. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store