Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Comportamento observável e a hipótese de reversão
- Um detector causal com parâmetros de pesquisa propostos
- O volume mede a atividade, não a identidade do investidor.
- Exemplos sintéticos: um evento válido, uma rejeição e uma perda.
- As alternativas de entrada devem permanecer estratégias separadas.
- Teste o valor incremental da recuperação.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
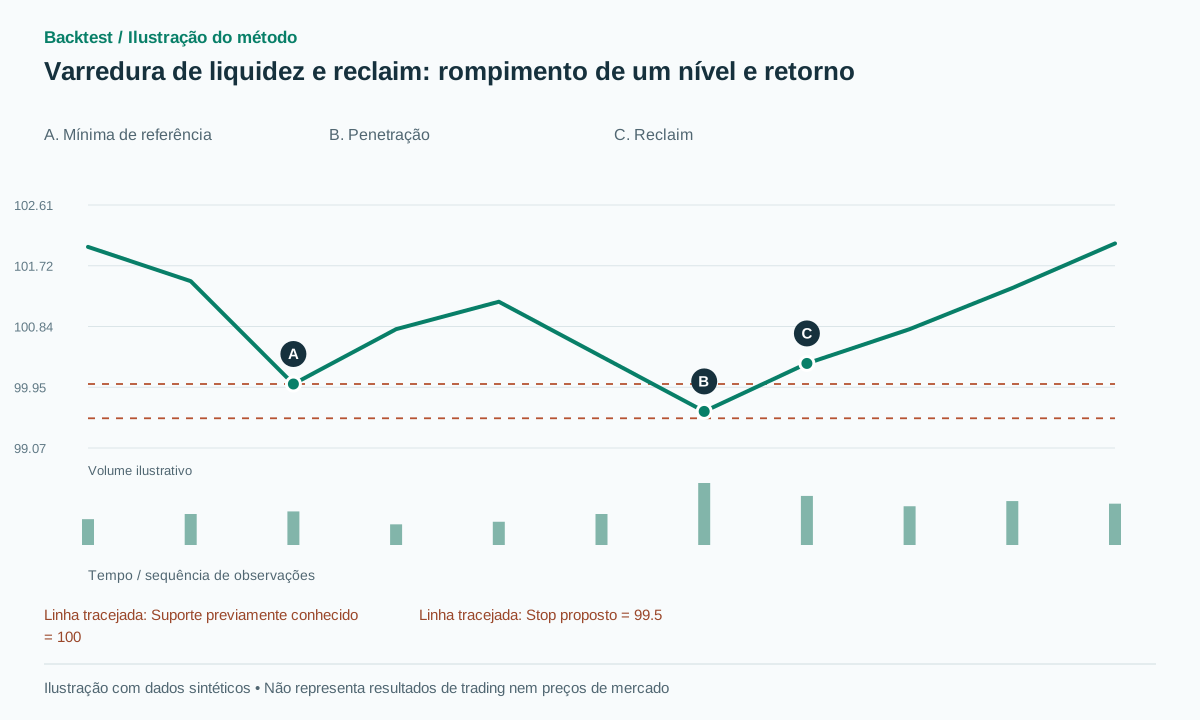
Uma descrição original do indicador e uma pesquisa sobre cascatas de preços relacionadas a ordens de stop fornecem o contexto. O detector proposto não possui nenhum novo backtest ou histórico de negociação verificado de forma independente.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
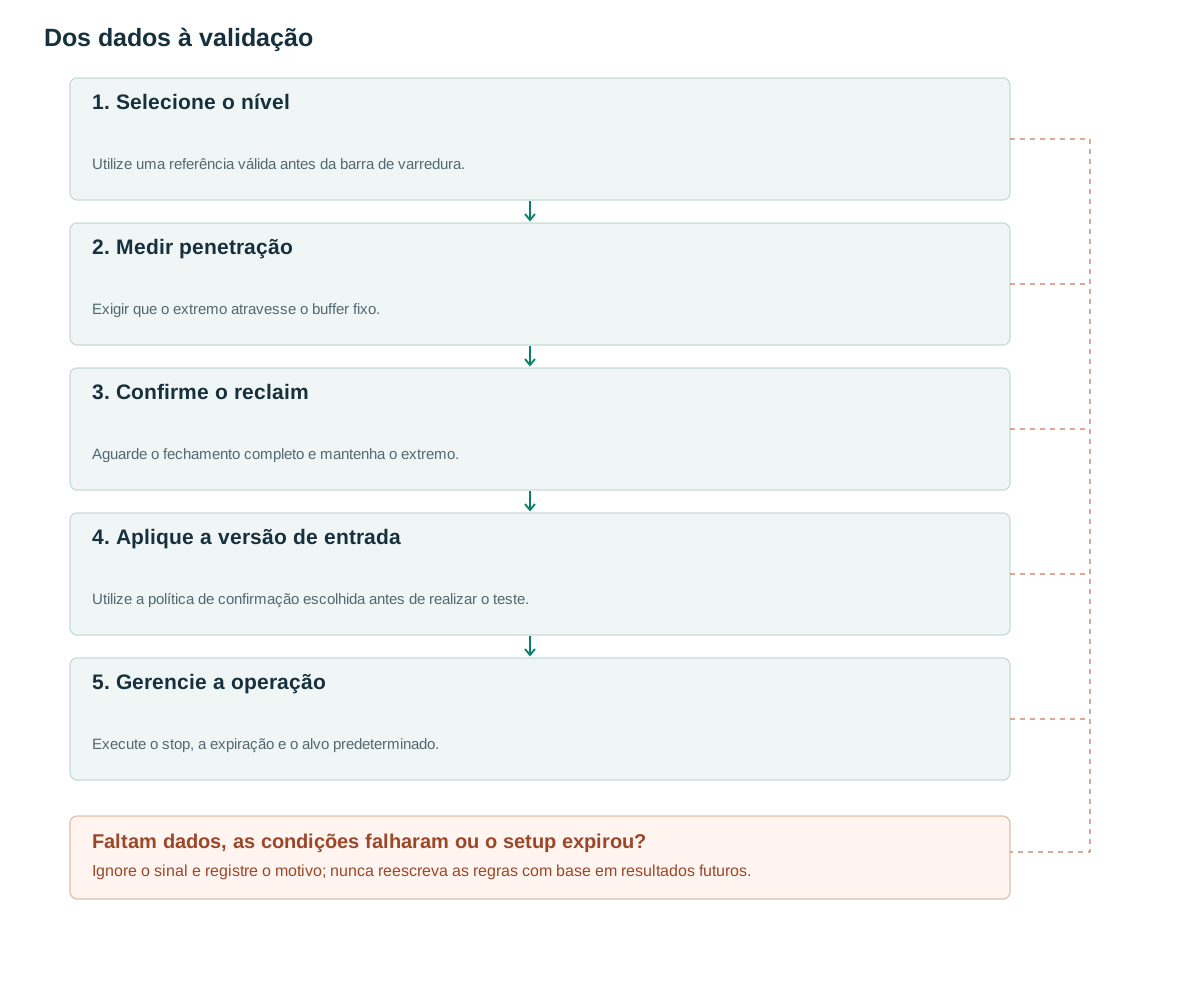
- Selecione o nívelUtilize uma referência válida antes da barra de varredura.
- Medir penetraçãoExigir que o extremo atravesse o buffer fixo.
- Confirme o reclaimAguarde o fechamento completo e mantenha o extremo.
- Aplique a versão de entradaUtilize a política de confirmação escolhida antes de realizar o teste.
- Gerencie a operaçãoExecute o stop, a expiração e o alvo predeterminado.
Comportamento observável e a hipótese de reversão
Suponha que o suporte em 100 tenha sido estabelecido antes do evento atual. O preço cai para 99.60 e fecha em 100.30. A extensão de baixa não persistiu até o fechamento. A questão de pesquisa relevante é se uma entrada executável após esse retorno apresenta retornos subsequentes melhores do que um controle equivalente. Se uma instituição deliberadamente caçou ordens de stop é uma questão diferente, que OHLCV não pode responder.
LuxAlgo descreve varreduras de pavio e alternativas de rompimento/reteste [1]. Este artigo fixa a versão de recuperação em uma única barra. A CME explica a mecânica de ordens de stop [2], enquanto Osler estuda cascatas relacionadas a stops no mercado Forex [3]. Essas referências motivam a manutenção de movimentos contínuos através do nível como controles; elas não estabelecem a lucratividade para esta regra de reversão.
Uma referência pode ser um pivô confirmado, a mínima da sessão anterior ou um conjunto de mínimas iguais. Armazene reference_type, sua idade e os toques anteriores. Quando um nível de preço tem três nomes descritivos, trate-o como um único evento subjacente, em vez de três oportunidades independentes. Caso contrário, um backtest pode exagerar tanto o tamanho da amostra quanto a diversificação.
Um detector causal com parâmetros de pesquisa propostos
Antes do início da barra t, obtenha um suporte elegível S e ATR14 a partir de t−1. Os buffers propostos são b=max(2 ticks,0.10 ATR) para penetração e e=max(2 ticks,0.15 ATR) para recuperação. Um evento de alta requer o fechamento anterior em ou acima de S, a mínima atual abaixo de S−b e o fechamento atual acima de S+e. Inverta as desigualdades em torno da resistência para a versão de baixa. A ausência de ATR ou uma relação inadequada entre tick e volatilidade torna o candidato inelegível.
Um pivô localizado na barra i, mas que requer r barras à direita, só é conhecido a partir de i+r. Uma implementação conservadora torna o nível resultante elegível na barra seguinte. Traçar a linha para trás até a localização do pivô não deve torná-la disponível para decisões de varredura anteriores.
Registre a profundidade de penetração em unidades ATR e a localização do fechamento, CLV=(close−low)/(high−low). Um CLV alto significa que o fechamento está próximo da máxima da barra. Trate-o como uma característica a avaliar, em vez de descartar automaticamente todo evento com CLV mais baixo. Trate explicitamente barras de amplitude zero. Mantenha o nível de referência e os buffers fixos durante toda a vigência do candidato.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
O volume mede a atividade, não a identidade do investidor.
Uma característica proposta compara a barra de varredura com o mesmo intervalo de horário nas 20 sessões anteriores. Alto volume pode acompanhar vendas agressivas, compras contra essas vendas ou ambas. Teste separadamente as varreduras com RVOL alto e RVOL baixo antes de escolher uma regra combinada. Escolher uma explicação diferente depois de ver qual operação ganhou anula o propósito do detector.
Se os registros de negociação identificarem de forma confiável o lado agressivo, meça o delta em torno do extremo. Vendas agressivas intensas com pouca progressão para baixo são candidatas a absorção, que ainda precisam de confirmação posterior do preço. O volume de velas vermelhas não é equivalente ao volume de vendas agressivas. O volume de ticks no mercado cambial representa a atividade no feed observado, não o volume global consolidado.
Normalize o denominador de forma consistente em todas as sessões, regulares e estendidas. Uma recuperação de baixo volume no meio do dia não deve ser comparada com o volume do leilão de abertura simplesmente porque ambas as barras têm cinco minutos de duração. Se a linha de base estiver ausente ou for zero, registre dados insuficientes em vez de atribuir um valor enorme RVOL.
Exemplos sintéticos: um evento válido, uma rejeição e uma perda.
Sejam S=100, ATR=1 e tick size=0.01, resultando em b=0.10 e e=0.15. Uma barra com O=100.20, H=100.60, L=99.60 e C=100.30 penetra abaixo de 99.90 e recupera o nível acima de 100.15. Seu CLV é 0.70. Se uma compra for executada em 100.35 após o recebimento do fechamento confirmado da barra, um stop em 99.50 e um alvo em 102.05 geram risco inicial de 0.85 e recompensa de 1.70, ou 2R antes dos custos. Esses números são cálculos sintéticos, não resultados de mercado.
Com a mesma mínima, mas fechamento em 99.95, a condição de reclaim falha. Em uma trajetória de perda separada, o sinal válido resulta em execução a 100.35 e a barra seguinte abre com gap além do stop de proteção, produzindo uma saída em 99.42. A perda é de 0.93, em vez dos 0.85 planejados. A operação não pode ser excluída porque a execução do stop foi desfavorável.
Uma barra que cruza ambos os limites de uma faixa de negociação é ambígua sem a sequência intrabarra. Seu fechamento não revela qual limite foi cruzado primeiro. Sinalize esse caso ou use registros mais detalhados suficientes para resolver a ordem; não escolha a direção que prevalecer posteriormente.
As alternativas de entrada devem permanecer estratégias separadas.
Uma versão antecipada envia a ordem após o fechamento de reclaim. Uma versão atrasada aguarda um fechamento posterior acima da máxima da barra de reclaim. Uma versão estrutural aguarda o rompimento de um pequeno swing já confirmado. Mais confirmação pode reduzir alguns sinais falsos, mas afastar a entrada do stop. Compare a expectativa líquida, em vez de pressupor que confirmar mais sempre ajuda.
Para um candidato em espera, propõe-se uma expiração de K=4 barras. Um rompimento abaixo do extremo da varredura menos b, antes da entrada, cancela o candidato. Depois que existe uma posição, um stop de proteção intrabarra e uma invalidação pelo fechamento são instruções diferentes. Um stop ativo durante a barra não pode desaparecer da simulação apenas porque o preço se recupera depois.
Armazene signal_at, received_at, submitted_at e filled_at. Uma ordem de compra limitada colocada após a recuperação pode nunca ser executada, e um simples toque não garante a execução da ordem na fila. Use um alvo R pré-selecionado ou um nível de resistência que era conhecido no momento da entrada. Uma máxima futura não pode se tornar retroativamente o alvo pretendido.
Teste o valor incremental da recuperação.
Comece com todas as penetrações do mesmo tipo de referência, incluindo aquelas que nunca se recuperam. Combine os controles por horário do dia, volatilidade, tendência e idade do nível. Em seguida, adicione recuperação, RVOL e confirmação estrutural em experimentos separados. Divida as observações cronologicamente e preserve um conjunto de teste final que não seja usado para revisar os limiares.
Relate contagens de eventos independentes, R líquido, drawdown, excursões adversas e favoráveis e taxas de não preenchimento. Vários sinais gerados por uma excursão devem compartilhar event_group_id. Intervalos de confiança baseados em barras individuais podem ser enganosos quando as observações pertencem ao mesmo choque de mercado.
Reproduza cada prefixo do histórico e verifique se acrescentar barras futuras não altera níveis, sinais ou timestamps publicados anteriormente. Teste também níveis exatamente nos limites dos buffers, referências sobrepostas, barras ausentes e mudanças no tamanho do tick. Um detector que só funciona com um alinhamento conveniente das barras sustenta uma conclusão menos robusta do que um que resiste a pequenos deslocamentos dos limites das sessões.
Erros comuns
Chamar todo pavio de caça a stops
Um pavio estabelece um extremo, não os participantes ou suas intenções. Mantenha o nome do detector descritivo.
Considerar informações repetidas como confirmação.
Varredura, formato de pin bar e CLV podem representar a mesma vela. Use ablação para medir a informação adicional.
Melhorar a entrada retrospectivamente
Um sinal conhecido no fechamento não permite uma compra na mínima anterior da sombra.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Uma varredura válida exige alto volume negociado?
Não na regra geométrica de referência. Avalie os resultados entre grupos de RVOL; exigir alto volume cria uma versão separada da estratégia.
Uma varredura de alta deve sempre ser vendida a descoberto?
Não. Uma penetração que se fecha acima do nível pertence a uma hipótese de rompimento ou aceitação. Mesmo uma recuperação completa pode falhar posteriormente.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Liquidity SweepsLuxAlgo on TradingView. Leia a descrição original do indicador; o script não foi executado nem auditado. Verificado em: .
- Futures Order TypesCME Group. Leia a mecânica da ordem; isso não valida o detector. Verificado em: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Leia o resumo da pesquisa de Carol Osler; seu escopo empírico é o mercado de câmbio. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store