Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- A atividade anormal é relativa à própria ação.
- O sinal para o dia inteiro fica disponível após o término do dia.
- Criar grupos comparáveis de alto e baixo volume.
- Um preço limite atingido não comprova uma execução.
- Prêmio sintético, custos e uma coorte malsucedida
- Testes que separam o sinal do padrão de negociação.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O documento de trabalho inspecionado relata prêmios positivos de retorno de alto volume menos baixo volume e um exercício de ordem limite TAQ. Seus valores 0.89% e 0.73% para dois grupos de tamanho são por dólar de valor nocional longo após os efeitos de spread modelados, excluindo comissão e impacto; não são retornos líquidos da conta. [1]
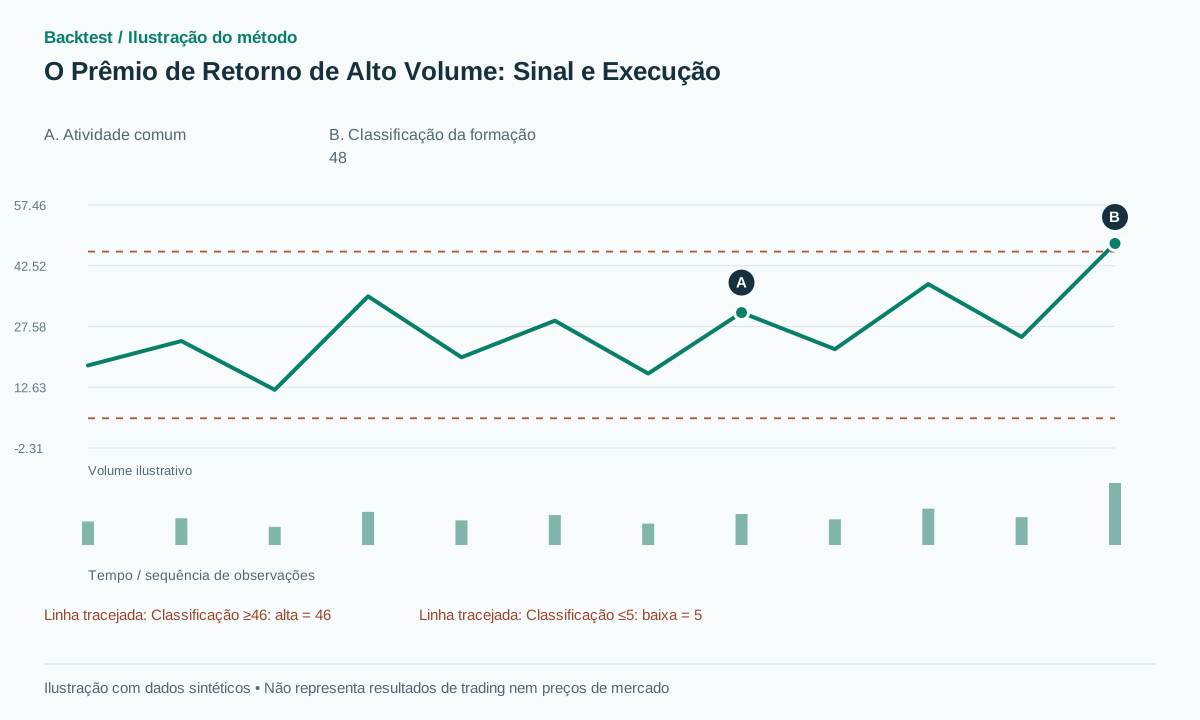 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
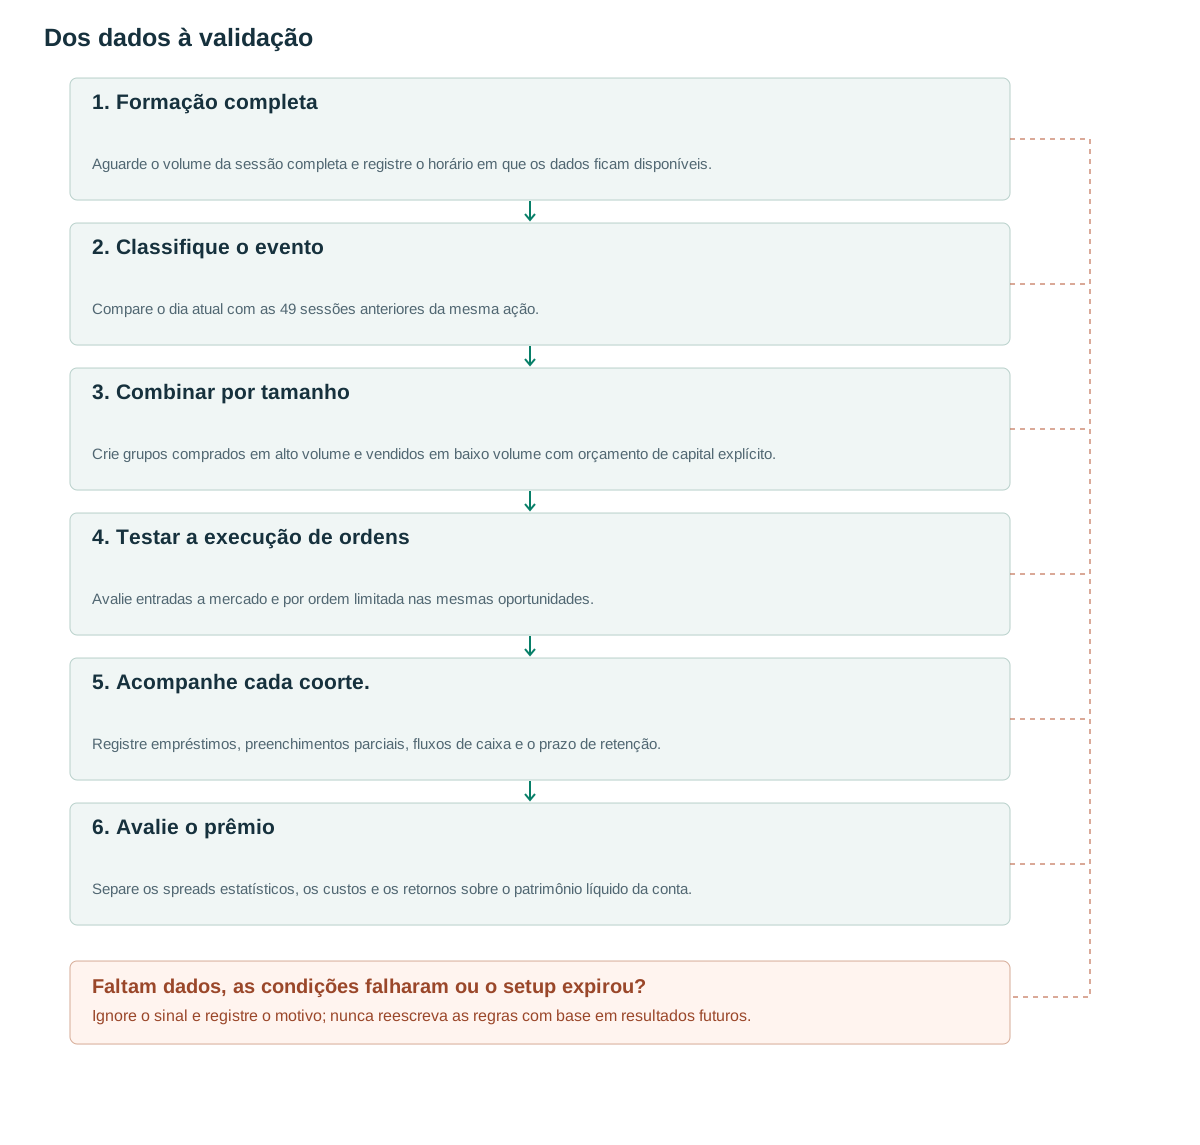
- Formação completaAguarde o volume da sessão completa e registre o horário em que os dados ficam disponíveis.
- Classifique o eventoCompare o dia atual com as 49 sessões anteriores da mesma ação.
- Combinar por tamanhoCrie grupos comprados em alto volume e vendidos em baixo volume com orçamento de capital explícito.
- Testar a execução de ordensAvalie entradas a mercado e por ordem limitada nas mesmas oportunidades.
- Acompanhe cada coorte.Registre empréstimos, preenchimentos parciais, fluxos de caixa e o prazo de retenção.
- Avalie o prêmioSepare os spreads estatísticos, os custos e os retornos sobre o patrimônio líquido da conta.
A atividade anormal é relativa à própria ação.
O volume bruto de negociações dificulta a comparação entre empresas grandes e pequenas. Este método propõe uma questão diferente: quão incomum é o volume de negociações em dólares de hoje para esta ação específica? Classifique o volume em dólares do dia de formação concluído entre esse dia e as 49 sessões anteriores. Com dados de transações, o volume em dólares é a soma do preço da negociação multiplicado pelo número de ações; o preço de fechamento diário multiplicado pelo número total de ações é uma aproximação.
Com classificações de 1 a 50, uma implementação proposta rotula a classificação 46 ou superior como de alto volume e a classificação 5 ou inferior como de baixo volume. Estas representam os deciles superior e inferior quando todas as observações são distintas. Defina explicitamente o tratamento de empates; as classificações médias podem deixar um grupo de fronteira empatado sem classificação, em vez de forçar exatamente cinco observações em cada cauda.
Uma ação sintética com um volume de negociação de $40 milhões de dólares pode ser classificada como 48 em relação ao seu próprio histórico, enquanto outra ação com um volume de negociação de $300 milhões de dólares pode ser classificada como 25. A primeira é excepcionalmente ativa sob esta definição; a segunda não. Portanto, o método não serve como filtro para o maior volume absoluto de negócios.
A hipótese original diz respeito aos retornos subsequentes após um evento de atividade incomum. Não exige que o dia de formação seja de alta. Adicionar uma vela positiva, uma ruptura de resistência ou uma condição VWAP cria outra hipótese e deve ser considerada como um filtro adicional.
O sinal para o dia inteiro fica disponível após o término do dia.
O volume de negociação em dólares no dia de formação do sinal não está completo na abertura ou na metade da sessão. A classificação só se torna utilizável após a chegada das observações necessárias. Uma previsão intradiária do volume final é um sinal diferente e não pode herdar a definição original do evento.
O estudo histórico abrange as ações NYSE de agosto 1963 a dezembro 1996. Seu principal cronograma de formação utiliza intervalos de 50 dias não sobrepostos, enquanto uma versão proposta com varredura diária criaria muito mais eventos sobrepostos. [1] Manter a mesma fórmula de classificação não torna esses cronogramas de portfólio idênticos.
Mantenha os horários do evento, do recebimento dos dados e da correção final separados. Se uma correção após o fechamento do mercado alterar a classificação de 45 para 48, registre quando essa informação ficou disponível. Um sistema de pesquisa e simulação não deve executar a operação com base no preço de fechamento anterior usando a classificação corrigida.
As ações corporativas e a construção do volume financeiro também precisam de uma convenção fixa. O preço ajustado multiplicado pelo volume de ações não ajustado pode distorcer a atividade em torno de desdobramentos de ações. Sessões ausentes, suspensões e histórico incompleto devem acionar uma regra de elegibilidade declarada, em vez de serem preenchidos com zeros.
Criar grupos comparáveis de alto e baixo volume.
O desenho de pesquisa abaixo forma grupos de alto volume menos baixo volume, pareados pelo tamanho das empresas, após confirmar o sinal diário. É uma extensão operacional, não uma reprodução de todos os cronogramas do estudo. Defina os grupos antes de avaliar o desempenho para que diferenças de tamanho empresarial não dominem a comparação.
Utilize valores nocionais iguais para posições compradas e vendidas dentro de uma mesma coorte, reserve capital quando as ordens forem submetidas e evite abrir outra coorte independente para o mesmo ativo até que a existente seja encerrada. Esta última condição limita a sobreposição de exposição nesta proposta; removê-la é uma escolha de portfólio à parte.
O horizonte de retenção proposto é de 20 sessões a partir da data de entrada planejada, com um prazo limite fixo para ordens. Execuções atrasadas ou parciais não reiniciam esse prazo nem estendem a oportunidade indefinidamente. Medir a partir da execução real seria uma variante diferente. Registre as quantidades não executadas, as rejeições de empréstimos e os cancelamentos falhos, mesmo quando nenhuma negociação for concluída.
A possibilidade de empréstimo de posições vendidas é uma restrição real. Uma ação com baixo volume de negociação que não pode ser emprestada não deve desaparecer do registro histórico de oportunidades. Registre a rejeição e aplique o tratamento predefinido à sua alocação comprada correspondente. Isso preserva a diferença entre um spread teórico atrativo e uma conta operacional.
Mantenha registros de membros, valores nocionais alvo, quantidades preenchidas, custos e datas de saída em um livro-razão de coorte. A execução líquida entre coortes é permitida, mas as posições das contas e os fluxos de caixa ainda devem ser compatíveis com os retornos de pesquisa atribuídos.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Um preço limite atingido não comprova uma execução.
O artigo inclui um exercício de execução TAQ 1993–1994 com ordens limitadas e regras de fallback. [1] Isso motiva a realização de testes de execução cuidadosos; não garante que toda ordem limitada a um preço exibido seria executada em uma nova implementação.
O produto TAQ de NYSE descreve negociações e cotações, incluindo informações consolidadas de mercado. [2] Essas observações ajudam a reconstruir os preços disponíveis, mas uma negociação histórica a um preço limite não revela a posição de uma ordem individual na fila nem garante quantidade executável suficiente.
Uma ordem de compra limitada sintética em 20.00 pode resultar em uma pequena negociação em 20.00 antes que o preço suba para 20.80. Supondo que a ordem seja totalmente executada, isso selecionaria um resultado favorável sem comprovar o acesso à liquidez. Por outro lado, um mercado em queda pode executar a ordem facilmente e, em seguida, continuar caindo, produzindo uma seleção adversa.
Compare duas variantes de execução predefinidas para as mesmas oportunidades: uma entrada no estilo mercado após a disponibilidade do sinal e uma entrada limitada com um prazo fixo para cancelamento ou conversão. Para a versão limitada, especifique as cotações elegíveis, as premissas de fila ou participação, as execuções parciais e o preço de fallback.
O boletim da SEC sobre tipos de ordens explica a diferença entre limitar o preço e ter certeza da execução. [3] Uma ordem limitada controla o preço aceitável, enquanto uma ordem imediatamente executável prioriza a execução nas condições de mercado disponíveis. Nenhuma elimina toda a incerteza.
Relate as oportunidades perdidas e as ordens executadas separadamente. Avaliar apenas as ordens limitadas executadas pode ocultar se a regra de execução ignora sistematicamente os movimentos subsequentes mais fortes ou se executa preferencialmente eventos que depois se revertem.
Prêmio sintético, custos e uma coorte malsucedida
Suponha que uma coorte pareada aloque $10,000 em posições compradas de alto volume e $10,000 em posições vendidas de baixo volume. A parte comprada ganha 1.2%, gerando $120, e os ativos vendidos a descoberto caem 0.4%, gerando $40. O lucro bruto é $160: 1.6% por dólar do valor nocional inicial comprado, ou 0.8% sobre $20,000 de patrimônio da conta.
Considere $70 de custo de spread, $20 de comissão, $30 de despesa com empréstimos e $5 de outros custos explicitamente identificados. O custo total é $125, resultando em $35 ou 0.175% no denominador do patrimônio líquido $20,000. Se o custo de spread aumentar de $70 para $130, o custo total passa a ser $185 e o lucro líquido passa a ser −$25.
Em uma coorte fracassada, a posição comprada cai 2% enquanto os ativos vendidos a descoberto sobem 1%. A perda de preço combinada é de $300 antes dos custos. A correspondência do valor nocional não neutraliza todo o risco setorial, beta ou de liquidez, e um prêmio médio positivo não impede esse resultado.
A subseção de ordens limitadas examinada reporta 0.89% e 0.73% para grupos de empresas pequenas e médias em uma variante específica de retorno normal. [1] Preserve a variante e o denominador por dólar de valor nocional da posição comprada. Esses valores não são retorno mensal universal, CAGR nem resultado de carteira com todos os custos incluídos.
Testes que separam o sinal do padrão de negociação.
Primeiro, verifique a aritmética de classificação com sequências conhecidas, empates, dias faltantes e um evento de divisão. Confirme que a adição de sessões futuras não pode alterar um sinal previamente publicado, exceto por meio de uma correção de dados explicitamente versionada. Este é um teste causal mais robusto do que a inspeção de um gráfico completo.
Em seguida, compare os grupos de alto, normal e baixo volume sob as mesmas regras de elegibilidade e de manutenção da posição. Adicione controles de tamanho e liquidez antes de atribuir as diferenças a um volume anormal. Se o grupo de alto volume simplesmente contiver ações menores ou mais difíceis de negociar, parte do prêmio aparente pode refletir essas exposições.
Mantenha a extensão de escaneamento diário separada da reprodução do cronograma original sem sobreposição. Posições sobrepostas criam observações dependentes e diferentes demandas de capital. Informe o número de eventos de formação, instrumentos únicos, coortes ativas e giro de conta realizado.
Por fim, teste a execução a mercado e por ordens limitadas em dados posteriores reservados. Inclua as premissas de comissão, empréstimo e impacto, mostre a sensibilidade da capacidade e apresente os prêmios brutos juntamente com os retornos líquidos da conta. Se o resultado econômico desaparecer após a aplicação de custos realistas, o sinal estatístico pode permanecer interessante, mesmo sem sustentar uma estratégia viável.
Não se deve inferir lucratividade contínua a partir de uma média histórica positiva. O resultado útil é uma relação documentada entre a definição do evento, o regime de mercado, a implementação e a incerteza, incluindo as condições sob as quais o resultado falha.
Erros comuns
Substituindo a atividade relativa pelo maior volume absoluto.
Um ranking de volume transversal responde a uma pergunta diferente de classificar cada ação em relação ao seu próprio histórico.
Tratar um toque limite como um preenchimento completo
Uma ordem de compra e venda impressa não comprova prioridade na fila nem quantidade disponível. Essa suposição pode superestimar as execuções favoráveis.
Chamar um prêmio ajustado ao spread totalmente líquido
Comissão, impacto no mercado, empréstimos e requisitos de capital podem permanecer fora do escopo de uma operação de execução relatada.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
O dia de formação precisa fechar em alta?
Não se aplica ao evento básico de classificação por volume. Um requisito de retorno positivo é um filtro adicional e deve ser testado separadamente.
Posso fazer a varredura todos os dias em vez de a cada 50 dias?
Sim, como um novo desenho de carteira. A varredura diária altera sobreposição, dependência, giro e uso de capital; por isso não replica exatamente o cronograma original.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. O documento de trabalho datado de 17 de dezembro de 1998 foi lido, incluindo o exercício de ordem limite TAQ. Seu escopo e convenções são distintos da publicação posterior no periódico; nenhum backtest foi executado novamente. Verificado em: .
- Daily TAQNYSE / ICE. Consulte a documentação principal do produto para obter os dados de negociação e cotação disponíveis. Ela não garante a posição de uma ordem individual na fila de pedidos. Verificado em: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. O boletim informativo para investidores primários aborda os mecanismos de ordens de mercado, stop e limite; não constitui evidência do prêmio de volume. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store